Tamaño del mercado de centros de datos ecológicos, participación, crecimiento y análisis de la industria, por componente (hardware, software, servicios), por tipo de centro de datos (hiperescala, colocation, empresarial, edge), por tamaño de organización (gran empresa, pequeña y mediana empresa (PYME)), por sector de usuario final y análisis regional, 2025-2032
El mercado de centros de datos ecológicos abarca la infraestructura diseñada para respaldar la informática sostenible, que incluye hardware, software y servicios de bajo consumo energético. Respalda operaciones de hiperescala, colocation y edge entre las PYME y las grandes empresas. Este mercado ofrece a los sectores de TI, BFSI y salud la oportunidad de reducir la huella de carbono de las operaciones digitales mediante el uso de energía renovable y soluciones de refrigeración avanzadas.
Panorama general del mercado de centros de datos ecológicos
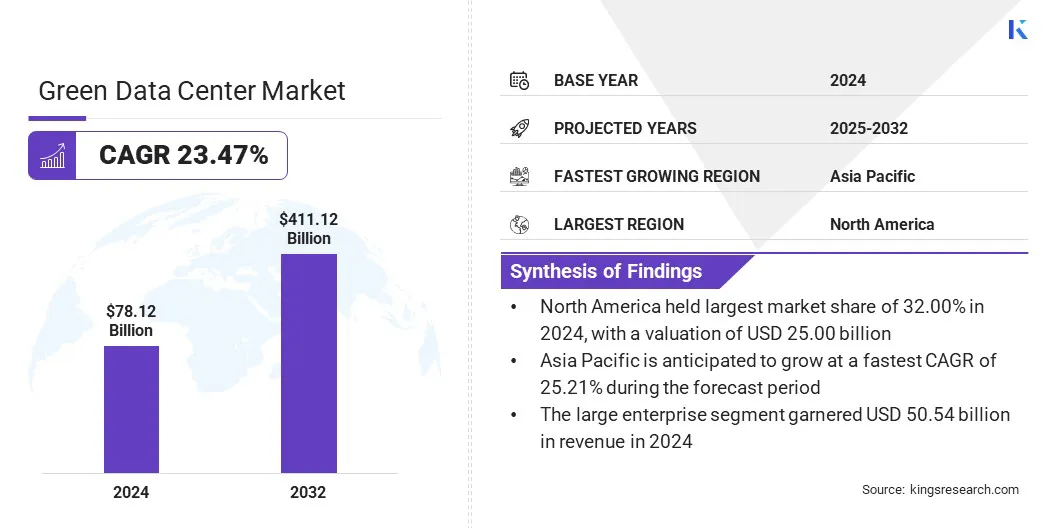
El tamaño del mercado mundial se valoró en 78,12 mil millones de dólares en 2024 y se proyecta que crecerá de 93,97 mil millones de dólares en 2025 a 411,12 mil millones de dólares en 2032, con una TCAC del 23,47% durante el período de pronóstico. Este avance se atribuye en gran medida a la creciente demanda de centros de datos energéticamente eficientes para respaldar la IA, ya que el consumo intensivo de energía de las cargas de trabajo de aprendizaje automático requiere una infraestructura dedicada para preservar el rendimiento y controlar el uso de electricidad.
Las principales empresas que operan en el mercado mundial de centros de datos ecológicos son Schneider Electric, Sify Technologies, Digital Connexion, LITE-ON Technology Corporation, Gart Solutions, Adani Group, Green Revolution Cooling, Inc., greendatacenters.com, MITSUBISHI HEAVY INDUSTRIES, LTD., CTI, Princeton Digital Group, Eni.com, Toyota Tsusho Corporation, LARSEN & TOUBRO LIMITED y NYK Line.
Las empresas incorporan centrales eólicas para garantizar un suministro estable de electricidad libre de carbono en sus operaciones globales mediante contratos de energía renovable a gran escala e instalaciones de turbinas in situ. Esta práctica permite a las instalaciones desvincular su consumo de energía de las redes eléctricas públicas basadas en combustibles fósiles, lo que reduce la exposición a la volatilidad de los precios y disminuye de forma sustancial su huella de carbono, y respalda así los objetivos de sostenibilidad corporativa. Además de reducir las emisiones, la energía eólica puede favorecer el desarrollo de microrredes y de sistemas de almacenamiento en baterías de larga duración, lo que permite el funcionamiento 24/7 de las cargas de misión crítica sin aumentar el impacto ambiental.
En enero de 2026, Toyota Tsusho Corporation y Eurus Energy Holdings Corporation anunciaron que habían puesto en marcha el proyecto Soya Green Data Center I en la ciudad de Wakkanai, en Hokkaido. La empresa conjunta busca construir un centro de datos conectado directamente al parque eólico de Kabaoka para utilizar energía 100% renovable que se transmitirá mediante líneas eléctricas internas dedicadas.
Aspectos destacados del mercado
El tamaño del mercado mundial de centros de datos ecológicos fue de 78,12 mil millones de dólares en 2024.
Se proyecta que el mercado crezca a una TCAC del 23,47% de 2025 a 2032.
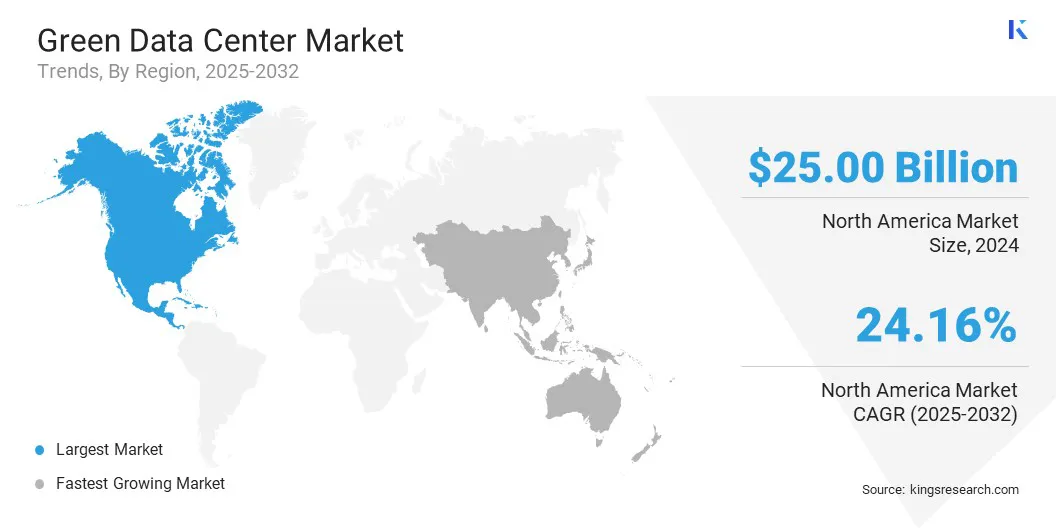
América del Norte tuvo una participación del 32,00% en 2024, con un valor de 25,00 mil millones de dólares.
El segmento de hardware obtuvo 36,48 mil millones de dólares de ingresos en 2024.
Se espera que el segmento de hiperescala alcance los 213,99 mil millones de dólares en 2032.
Se prevé que el segmento de grandes empresas genere unos ingresos de 272,73 mil millones de dólares en 2032.
Es probable que el segmento de TI y telecomunicaciones alcance los 181,85 mil millones de dólares en 2032.
Se prevé que Asia-Pacífico crezca a una TCAC del 25,21% durante el período de pronóstico.
¿Cómo impulsa la expansión del mercado la creciente demanda de centros de datos energéticamente eficientes para la IA?
El mercado de centros de datos ecológicos se expande con rapidez para atender los enormes requisitos de energía de la inteligencia artificial y la computación de alto rendimiento en todo el mundo. Este auge de la adopción de la IA exige una infraestructura especializada capaz de gestionar el calor extremo y la alta densidad energética, y de reducir al mismo tiempo los costos operativos. Dado que las cargas de trabajo de IA generativa pueden consumir mucha más energía que el procesamiento de datos tradicional, la eficiencia energética ha pasado de ser un objetivo secundario a un requisito central para el despliegue de la IA a gran escala.
Además del ahorro de energía básico, los centros de datos ecológicos combinan refrigeración líquida innovadora y control térmico mediante IA en aplicaciones específicas para optimizar el rendimiento de los servidores de alta densidad en el aprendizaje automático. Estas tecnologías son fundamentales para el entrenamiento sostenible de modelos de IA y el procesamiento eficiente de grandes volúmenes de datos, y respaldan la transición global hacia una economía digital de manera ambientalmente sostenible. La eficiencia energética de la infraestructura de IA se está convirtiendo en un foco principal, que impulsa un cambio de paradigma hacia el procesamiento de datos neutro en carbono y hacia directrices de informática ecológica de alto rendimiento.
En enero de 2026, L&T Vyoma, la división de infraestructura digital de Larsen and Toubro, puso en marcha un centro de datos ecológico de 40 MW, preparado para la IA, en Navi Mumbai. El proyecto busca ofrecer computación de alta densidad para cargas de trabajo de IA de última generación mediante refrigeración líquida directa al chip y energía renovable integrada.
¿Por qué los elevados gastos de capital iniciales suponen un desafío importante para el crecimiento del mercado de centros de datos ecológicos?
El centro de datos ecológico se caracteriza por las elevadas inversiones en sistemas de refrigeración especiales, infraestructura de energía renovable y materiales de construcción sostenibles, y puede costar mucho más que las construcciones de centros de datos tradicionales. Estos gastos iniciales tienden a disuadir a los operadores pequeños y a retrasar la transición hacia instalaciones más respetuosas con el medio ambiente, aunque los costos operativos a largo plazo sean menores.
Para afrontar este desafío, los actores del mercado adoptan el centro de datos como servicio (DCaaS) y la financiación verde (por ejemplo, los préstamos vinculados a la sostenibilidad). Con estos modelos, las organizaciones pueden pasar de un gasto intensivo a pagos operativos manejables, lo que permite acceder a tecnologías de eficiencia avanzadas. Muchas empresas también adoptan diseños ecológicos modulares, que les permiten empezar con unidades pequeñas y eficientes y ampliar su infraestructura sostenible con el tiempo, a medida que aumentan la demanda y el ROI.
¿Cómo transforma el desarrollo de instalaciones flotantes marinas el mercado de centros de datos ecológicos?
Existe una tendencia importante hacia el desarrollo de centros de datos flotantes marinos, que implica el uso de agua de mar natural para la refrigeración y la integración de energía renovable. Estos sistemas están diseñados para sumergirse o flotar en el océano, donde el agua circundante se aprovecha para enfriar de forma natural los bastidores de servidores de alta densidad, sin el consumo de energía propio del aire acondicionado convencional.
Esta capacidad ayuda a los operadores a reducir de forma significativa el consumo de energía y el uso de suelo, y además permite una conectividad de alta velocidad para la población urbana de las zonas costeras. La tendencia hacia los centros de datos ecológicos flotantes marinos responde a la necesidad de una infraestructura más escalable y respetuosa con el medio ambiente que reduzca la huella de carbono del procesamiento global de datos.
En marzo de 2026, Nippon Yusen Kabushiki Kaisha, NTT Facilities, Inc., Eurus Energy Holdings Corporation, MUFG Bank, Ltd. y la ciudad de Yokohama firmaron un memorando de entendimiento sobre un proyecto de demostración. La alianza tiene como objetivo desarrollar un centro de datos ecológico flotante marino que utilice energía solar y sistemas de almacenamiento de energía en baterías para garantizar que las operaciones del centro funcionen íntegramente con energía renovable.
Resumen del informe sobre el mercado de centros de datos ecológicos
Segmentación
Detalles
Por componente
Hardware, software, servicios
Por tipo de centro de datos
Hiperescala, colocation, empresarial, edge, otros
Por tamaño de organización
Gran empresa, pequeña y mediana empresa (PYME)
Por sector de usuario final
TI y telecomunicaciones, BFSI, comercial, salud, otros
Por región
América del Norte: Estados Unidos, Canadá, México
Europa: Francia, Reino Unido, España, Alemania, Italia, Rusia, resto de Europa
Asia-Pacífico: China, Japón, India, Australia, ASEAN, Corea del Sur, resto de Asia-Pacífico
Oriente Medio y África: Turquía, Emiratos Árabes Unidos, Arabia Saudita, Sudáfrica, resto de Oriente Medio y África
América del Sur: Brasil, Argentina, resto de América del Sur
Segmentación del mercado
Por componente (hardware, software y servicios): El segmento de hardware generó 36,48 mil millones de dólares en 2024, lo que puede atribuirse a la modernización a gran escala de la infraestructura heredada con sistemas de refrigeración de alta eficiencia, redes de distribución de energía y servidores de bajo consumo. Este aumento también se debe a la creciente adopción de métodos de refrigeración líquida y de disipadores de calor innovadores para manejar el intenso calor que emiten los chips preparados para la IA.
Por tipo de centro de datos (hiperescala, colocation, empresarial, edge y otros): El segmento de hiperescala tuvo una participación del 46,20% en 2024, ya que los proveedores globales de servicios en la nube continuaron su rápida expansión y se centraron en alcanzar cero emisiones netas de carbono. Las economías de escala permiten a los operadores de hiperescala desplegar microrredes de energía renovable a medida y complejos controles ambientales basados en IA que resultarían demasiado costosos para instalaciones más pequeñas.
Por tamaño de organización (gran empresa y pequeña y mediana empresa (PYME)): Se proyecta que el segmento de grandes empresas alcance los 272,73 mil millones de dólares en 2032, impulsado por los enormes recursos de capital destinados a la transformación digital a largo plazo y a las iniciativas ESG corporativas. Estas organizaciones también están migrando de centros de datos propios en sus instalaciones a instalaciones ecológicas para contener el aumento de las tarifas eléctricas y cumplir los estrictos requisitos de información ambiental.
Por sector de usuario final (TI y telecomunicaciones, BFSI, comercial, salud y otros): Se proyecta que el segmento de TI y telecomunicaciones alcance los 181,85 mil millones de dólares en 2032, debido al rápido crecimiento del tráfico de datos impulsado por las redes 5G, los servicios de streaming y la computación en la nube. Para gestionar este flujo de forma sostenible, los operadores de telecomunicaciones incorporan centros de datos edge ecológicos para procesar los datos más cerca de los usuarios finales, con lo que reducen la latencia y las pérdidas de transmisión de energía.
¿Cuál es el panorama del mercado en Asia-Pacífico y América del Norte?
Por región, el mercado de centros de datos ecológicos se ha clasificado en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur.
La industria de centros de datos ecológicos de América del Norte representó una participación considerable del 32,00% en 2024, con un valor de 25,00 mil millones de dólares. Este predominio regional se debe a la adopción temprana de estándares de TI sostenibles y a que grandes proveedores de nube de hiperescala han sido pioneros en el abastecimiento de energía 100% renovable para operar sus actividades globales. Además, el entorno regulatorio plenamente desarrollado y la implementación acelerada de la refrigeración líquida de alta densidad para cargas de trabajo de IA sofisticadas han facilitado la adopción generalizada de infraestructura respetuosa con el medio ambiente, lo que demuestra así el predominio regional en el mercado.
Se espera que el mercado de centros de datos ecológicos de Asia-Pacífico registre la TCAC más alta, del 25,21%, durante el período de pronóstico. Este crecimiento se debe a la intensa inversión y al desarrollo de la infraestructura digital de la región, en especial en centros emergentes como India, Indonesia y Vietnam, que demandan soluciones escalables y energéticamente eficientes para hacer frente a la creciente penetración de internet. Además, debido a la existencia de políticas gubernamentales favorables y de grandes inversiones en planificación urbana sostenible y en conectividad mediante cables submarinos, la modernización del entorno de almacenamiento de datos se ha acelerado, lo que genera una fuerte demanda de tecnología de centros de datos ecológicos.
En julio de 2025, Princeton Digital Group obtuvo un préstamo verde de aproximadamente 160 millones de dólares de Axis Bank, Kotak Mahindra Bank y Canara Bank para su campus de centros de datos MU1 en Navi Mumbai. La financiación tiene como objetivo transformar la instalación en un campus de 150 MW preparado para la IA, que funcionará con energía renovable y tecnologías de refrigeración híbrida para facilitar las cargas de trabajo en la nube de alta densidad.
Marcos regulatorios
En Estados Unidos, la Energy Act de 2020 establece que el Departamento de Energía (DOE) y la EPA deben colaborar para elaborar métricas y mejores prácticas de eficiencia energética para los centros de datos federales y comerciales. Además, el programa ENERGY STAR para centros de datos ofrece un marco de certificación basado en las puntuaciones de la eficacia en el uso de la energía (PUE) para incentivar sistemas de energía y refrigeración de alta eficiencia.
En Europa, una revisión de la Directiva de Eficiencia Energética (EED) en 2023 obliga a los operadores de centros de datos con una demanda de potencia instalada de 500 kW o más a divulgar públicamente su rendimiento energético y su consumo de agua. El Código de Conducta de la UE sobre la eficiencia energética de los centros de datos también establece normas voluntarias pero sólidas para minimizar el desperdicio de energía en la distribución de energía y la refrigeración.
En India, el Ministerio de Electrónica y Tecnología de la Información (MeitY) publicó el borrador de la Política Nacional de Centros de Datos, que propone el uso de energía renovable y la creación de parques de centros de datos ecológicos. La Oficina de Eficiencia Energética (BEE) lo respalda mediante la elaboración de sistemas de clasificación que ayudarían a normalizar las medidas de ahorro de energía en la infraestructura digital nacional.
Panorama competitivo
Los principales participantes en el mercado de centros de datos ecológicos trabajan en el ámbito de la computación de alto rendimiento (HPC) mediante el establecimiento de alianzas y la mejora de las soluciones de refrigeración de próxima generación para gestionar las pesadas cargas de trabajo de IA. Importantes proveedores de infraestructura colaboran con proveedores de refrigeración líquida para incorporar métodos directos al chip y de inmersión que logren una alta disipación de calor y una optimización dinámica de la potencia de los bastidores de servidores de alta densidad.
Además, los desarrolladores de hardware están comercializando la orquestación de recursos basada en IA y la distribución eficiente de energía, en particular en entornos de HPC, para acelerar el cambio hacia instalaciones autooptimizadas y neutras en carbono. Estas colaboraciones y tecnologías ayudan a que el procesamiento de datos de alta densidad sea más eficiente en energía, permiten la transición hacia un escalado sostenible de la IA y aceleran la implementación de infraestructura ecológica de alto rendimiento.
En enero de 2024, Eni y Hewlett Packard Enterprise anunciaron su alianza para diseñar el sistema de supercomputación HPC6 en el Green Data Center de Eni. La empresa conjunta se centra en desarrollar un sistema informático de alto rendimiento con refrigeración líquida y chips AMD para facilitar la investigación sobre la transición energética y las aplicaciones industriales a gran escala.
Principales empresas del mercado de centros de datos ecológicos
En octubre de 2025, Adani Enterprises y Google anunciaron una empresa conjunta, AdaniConneX, para construir el mayor campus de centros de datos de IA en Visakhapatnam, India. La alianza tiene como objetivo desarrollar gigavatios de infraestructura de energía verde y capacidad dedicada de centros de datos de IA para gestionar cargas de trabajo de alta densidad y aumentar la solidez de la red eléctrica nacional.
En mayo de 2024, Microsoft Corp. y G42 anunciaron su plan de ecosistema digital integral en colaboración con el Ministerio de Información, Comunicaciones y Economía Digital de Kenia. La iniciativa se centró en construir un centro de datos ecológico de última generación en la nueva región de nube de África Oriental y modelos de IA en lenguas locales para promover el desarrollo económico de la región.
Preguntas frecuentes
¿Cuál es el crecimiento previsto del mercado mundial de centros de datos ecológicos?
¿Qué factores están impulsando la adopción de soluciones ecológicas para centros de datos?
¿Cuáles son los principales desafíos que limitan el crecimiento del mercado de centros de datos ecológicos?
¿Quiénes son los actores clave que operan en el mercado global?
¿Qué tendencias tecnológicas están dando forma a la industria de los centros de datos ecológicos?
¿Qué regiones están liderando la adopción de centros de datos ecológicos y por qué?
¿Cuáles son los tipos de componentes y segmentos más demandados en este mercado?
¿Cómo están impactando los marcos regulatorios a los centros de datos ecológicos a nivel mundial?
¿Cómo puede este informe ayudarme a explicar los beneficios de la transición a una infraestructura de centro de datos ecológica a mis partes interesadas?
¿Cómo me ayuda este informe a comprender el panorama competitivo e identificar socios estratégicos?
¿Cómo puedo utilizar este informe para evaluar el crecimiento del mercado y cuantificar las oportunidades de inversión?
Tejasv se especializa en investigación secundaria y validación de datos, transformando información compleja en conocimientos claros del mercado. Apoya iniciativas de investigación de múltiples industrias brindando inteligencia confiable que informa la planificación y la dirección estratégica. Con un enfoque disciplinado y centrado en los detalles, enfatiza la claridad analítica y la aplicación práctica. Su interés en la geopolítica y la historia informa su perspectiva más amplia del mercado. Esta lente única le permite contextualizar los cambios de la industria dentro de marcos sociopolíticos más amplios, agregando profundidad a sus análisis. Mantiene estándares de documentación rigurosos, lo que hace que sus hallazgos sean auditables y fácilmente reproducibles. Su capacidad para sintetizar grandes cantidades de datos secundarios en resúmenes concisos y listos para tomar decisiones le ha ganado la confianza de los líderes de proyectos en múltiples sectores verticales. Tejasv rastrea activamente los cambios regulatorios y los indicadores económicos, que incorpora en su investigación para mejorar su relevancia prospectiva. Su ética de trabajo metódica, combinada con una conducta tranquila en plazos ajustados, garantiza que sus contribuciones sigan siendo oportunas e impactantes.
Revisado por
Ganapathy Subramaniam Suresh
Con más de una década de liderazgo en investigación en mercados globales, Ganapathy aporta juicio agudo, claridad estratégica y profunda experiencia en la industria. Conocido por su precisión y compromiso inquebrantable con la calidad, guía a equipos y clientes con insights que impulsan consistentemente resultados empresariales impactantes.