Tamaño, Participación, Crecimiento y Análisis Sectorial del Mercado de Fundición de Semiconductores, Por Nodo Tecnológico (7nm e inferior, 10nm-20nm, 20nm-45nm, 45nm y superior), Por Fundición (Fundición Pure Play, Fabricantes de Dispositivos Integrados (IDMs)), Por Aplicación (Telecomunicaciones, Automotriz, Electrónica de Consumo, Industrial, Salud, Otros), y Análisis Regional, 2026-2033
Tamaño del Mercado de Fundición de Semiconductores
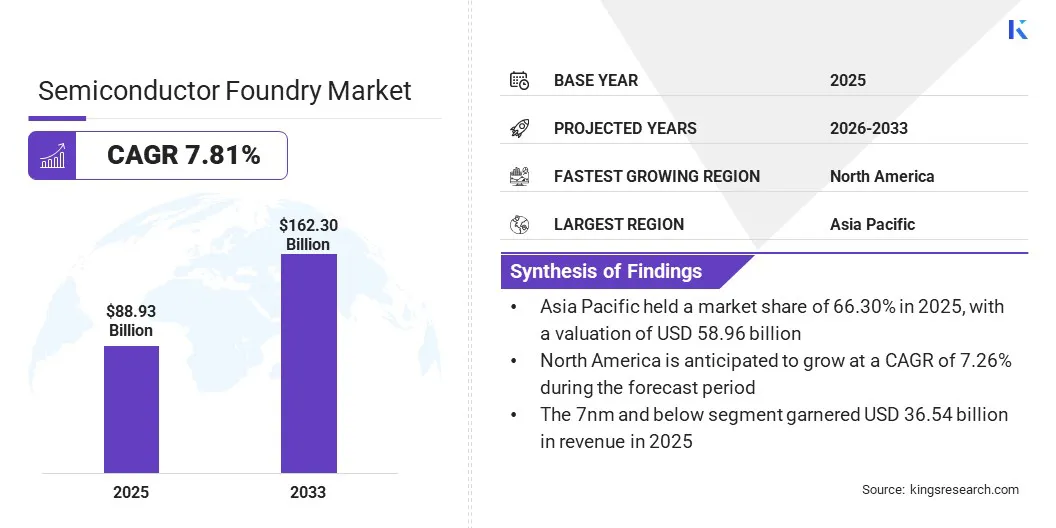
Según Kings Research, el tamaño del mercado global de fundición de semiconductores se valoró en USD 88.93 mil millones en 2025 y se proyecta que crecerá de USD 95.88 mil millones en 2026 a USD 162.30 mil millones para 2033, con una CAGR del 7.8% durante el período de pronóstico. La creciente proliferación de la electrónica de consumo —en particular teléfonos inteligentes, computadoras portátiles y tabletas— está impulsando la demanda de chips semiconductores avanzados, lo que a su vez dinamiza el crecimiento del mercado.
Una fundición de semiconductores, también conocida como fundición de chips, es una instalación de fabricación especializada dedicada a producir circuitos integrados (ICs) y dispositivos semiconductores a partir de diseños proporcionados por clientes externos. Las fundiciones se encargan de la fabricación de obleas de silicio y de los complejos procesos necesarios para crear transistores y otros componentes.
Prestan servicio tanto a empresas de semiconductores fabless —que diseñan chips y subcontratan su producción— como a fabricantes de dispositivos integrados (IDMs), que diseñan y fabrican sus propios chips. Las fundiciones desempeñan un papel fundamental en la industria electrónica mundial, al fomentar la innovación y satisfacer la creciente demanda de tecnología avanzada de semiconductores.
En el alcance del trabajo, el informe incluye los servicios ofrecidos por empresas como Taiwan Semiconductor Manufacturing Company (TSMC), Samsung Electronics Co., Ltd., GlobalFoundries, United Microelectronics Corporation, Semiconductor Manufacturing International Corporation (SMIC), Hua Hong Grace Semiconductor Limited, Tower Semiconductor Ltd., Powerchip Semiconductor Manufacturing Corporation (PSMC), Nexchip Semiconductor Corp., y Vanguard International Semiconductor Corporation (VIS).
Por otro lado, el despliegue global de la tecnología 5G está impulsando la expansión del mercado de fundición de semiconductores. La necesidad de mayor velocidad en la transferencia de datos y comunicaciones de baja latencia exige soluciones semiconductoras cada vez más avanzadas. En este contexto, las fundiciones asumen el reto de desarrollar chips capaces de soportar redes e infraestructura 5G de alta velocidad.
A esto se suma la integración del 5G en aplicaciones tan diversas como IoT, vehículos autónomos y ciudades inteligentes, lo que pone de manifiesto la creciente necesidad de componentes semiconductores de alta sofisticación.
Según 5G Americas, las conexiones globales de 5G alcanzaron los 2.8 mil millones en el tercer trimestre de 2025 y continúan expandiéndose a ritmo acelerado. En noviembre de 2025, se habían desplegado 379 redes comerciales 5G a nivel mundial, junto con 707 redes LTE. Este escenario impulsa la demanda de chips semiconductores avanzados y, con ello, la necesidad de mayor capacidad de fabricación en fundición de semiconductores para sostener la infraestructura y los dispositivos 5G.
Reseña del Analista
Las fundiciones de semiconductores incorporan cada vez más tecnologías de vanguardia como la litografía ultravioleta extrema (EUV) en sus procesos de producción, un elemento indispensable para la fabricación de dispositivos semiconductores avanzados.
La litografía EUV permite crear características de chips más pequeñas y precisas, requisito fundamental para lograr mayor rendimiento y menor consumo energético en la electrónica moderna. Al adoptar EUV, las fundiciones refuerzan su capacidad para producir chips de próxima generación con una precisión y eficiencia superiores.
En abril de 2025, TSMC amplió su presencia manufacturera en EE. UU. con una tercera fábrica en Arizona enfocada en tecnologías de proceso avanzadas y de 2nm, fortaleciendo la capacidad nacional de producción avanzada de semiconductores.
Asimismo, el desarrollo de tecnologías emergentes como la computación cuántica y la computación en el borde (edge computing) contribuye de manera significativa a la expansión del mercado de fundición de semiconductores. La computación cuántica demanda chips especializados para gestionar cálculos de alta complejidad, mientras que la computación en el borde requiere procesadores de alto rendimiento para el procesamiento de datos en tiempo real. Las fundiciones de semiconductores resultan esenciales para fabricar los chips avanzados que estas tecnologías innovadoras exigen, apoyando así el crecimiento del mercado.
Factores de Crecimiento del Mercado de Fundición de Semiconductores
Las iniciativas gubernamentales y las inversiones en fabricación de semiconductores constituyen factores clave en el crecimiento del mercado. Cada vez más países reconocen la importancia estratégica de contar con producción nacional de semiconductores y ofrecen incentivos financieros y respaldo institucional para fomentarla.
Iniciativas como la Ley CHIPS en EE. UU. y programas equivalentes en Europa (Ley Europea de Chips) y Asia buscan fortalecer las capacidades locales de fabricación. Estas inversiones contribuyen a reducir la dependencia de proveedores extranjeros y promueven el desarrollo de nuevas instalaciones de fundición.
En abril de 2026, Nexchip Semiconductor amplió su capacidad de fundición mediante un proyecto de Fase IV de USD 5.1 mil millones en China. La expansión incorpora una nueva línea de obleas de 12 pulgadas orientada a tecnologías de 40nm y 28nm, con el objetivo de atender la creciente demanda de chips de nodo maduro en dispositivos habilitados con IA, automotriz, electrónica de consumo y aplicaciones IoT.
Del mismo modo, el crecimiento de los centros de datos y los servicios de computación en la nube favorece el desarrollo del mercado de fundición de semiconductores. Los centros de datos requieren chips de alto rendimiento para gestionar grandes volúmenes de información y soportar aplicaciones basadas en la nube. El auge de los servicios digitales y la infraestructura cloud incrementa la demanda de semiconductores, impulsando así el crecimiento del mercado.
No obstante, las tensiones geopolíticas y las restricciones comerciales representan un desafío de primer orden para el desarrollo del mercado. Las disputas comerciales, los controles de exportación y los aranceles alteran las cadenas de suministro globales, limitan el acceso a tecnologías esenciales y generan incertidumbre en el mercado. Todo ello dificulta el flujo de materiales y tecnología necesarios para la fabricación de semiconductores.
Para hacer frente a estos desafíos y sostener el crecimiento del mercado, las empresas están diversificando sus cadenas de suministro con el fin de reducir la dependencia de una sola región o proveedor, mitigando así el impacto de posibles interrupciones. Paralelamente, invierten en capacidades de producción locales y establecen centros regionales de fabricación para fortalecer la resiliencia de sus cadenas de suministro.
En julio de 2026, China inició la producción en masa de máquinas de litografía DUV por inmersión de fabricación nacional, con alrededor de cinco unidades previstas para 2026 y 20 para 2027. Se espera que estas máquinas se suministren a SMIC, Hua Hong Semiconductor y CXMT, en el marco de los esfuerzos de China por reducir su dependencia de equipos extranjeros para la fabricación de chips.
Tendencias de la Industria de Fundición de Semiconductores
La transición del sector automotriz hacia los vehículos eléctricos (EVs) y los sistemas de conducción autónoma tiene un impacto significativo en el mercado de fundición de semiconductores. Los vehículos modernos incorporan una amplia variedad de componentes semiconductores, entre ellos sensores, procesadores e ICs de gestión de energía.
El desarrollo de EVs y sistemas avanzados de asistencia al conductor (ADAS) genera demanda de chips que garantizan eficiencia energética, seguridad y rendimiento. El creciente protagonismo de los vehículos inteligentes y conectados acentúa aún más la necesidad de soluciones semiconductoras especializadas.
Según el Global EV Outlook 2026 de la Agencia Internacional de Energía, las ventas globales de automóviles eléctricos crecieron un 20%, elevando su participación en las ventas totales de automóviles al 25%. Esto refleja un aumento en la demanda de semiconductores para atender las necesidades del creciente sector de EVs.
En septiembre de 2025, Infineon y ROHM firmaron un acuerdo de colaboración en paquetes de semiconductores de potencia de carburo de silicio (SiC), con el objetivo de ofrecer mayor flexibilidad de diseño y abastecimiento para vehículos eléctricos, energía renovable y centros de datos de IA.
Asimismo, la tendencia de la industria de semiconductores hacia la miniaturización y las tecnologías de proceso avanzadas genera una demanda sustancial para las fundiciones. A medida que los dispositivos semiconductores se vuelven más pequeños y complejos, los procesos de fabricación de vanguardia se tornan imprescindibles.
Los avances en nodos de proceso —como las tecnologías de 7nm, 5nm y 3nm— permiten producir chips con mayor rendimiento y menor consumo energético. Las fundiciones de semiconductores invierten en el desarrollo e implementación de estas tecnologías avanzadas para responder a las exigencias cambiantes de las distintas aplicaciones.
Análisis de Segmentación
El mercado global ha sido segmentado por nodo tecnológico, fundición, aplicación y geografía.
Por Nodo Tecnológico
En función del nodo tecnológico, el mercado se ha segmentado en 7nm e inferior, 10nm-20nm, 20nm-45nm, y 45nm y superior. El segmento de 7nm e inferior lideró el mercado de fundición de semiconductores en 2025, con una valoración de USD 31.88 mil millones. Ante la creciente demanda de computación de alto rendimiento, inteligencia artificial y dispositivos móviles avanzados, los fabricantes de semiconductores orientan sus esfuerzos hacia estos nodos de menor tamaño.
Los chips producidos a 7nm y por debajo ofrecen una mayor densidad de transistores, lo que se traduce en velocidades de procesamiento más elevadas y un menor consumo energético. Este avance resulta determinante para satisfacer los requisitos de rendimiento de aplicaciones modernas como los aceleradores de IA y la infraestructura 5G, impulsando así el crecimiento del segmento.
Por Fundición
En función del tipo de fundición, la industria se segmenta en fundiciones pure-play e IDMs. El segmento de fundición pure-play concentró la mayor participación de ingresos, con un 73.89% en 2025. Las fundiciones pure-play se especializan exclusivamente en la fabricación de semiconductores, sin intervenir en el diseño.
Este modelo de negocio les permite concentrar todos sus recursos en la optimización de los procesos de fabricación, alcanzando altos niveles de eficiencia e invirtiendo en tecnologías de vanguardia. Al centrarse en la manufactura, las fundiciones pure-play pueden escalar la producción con agilidad y atender a una amplia base de clientes, incluidas las empresas de semiconductores fabless que diseñan chips sin fabricarlos.
Por Aplicación
En función de la aplicación, el mercado se divide en telecomunicaciones, automotriz, electrónica de consumo, industrial, salud y otros. Se prevé que el segmento automotriz registre un crecimiento destacado, con una sólida CAGR del 10.46% durante el período de pronóstico.
El protagonismo de las aplicaciones automotrices obedece a la creciente dependencia de los vehículos modernos respecto a los semiconductores avanzados en áreas como los trenes motrices eléctricos, los sistemas de conducción autónoma y el entretenimiento a bordo. La transición hacia los vehículos eléctricos (EVs) y los sistemas avanzados de asistencia al conductor (ADAS) exige chips de alta complejidad para la gestión de baterías, la fusión de sensores y el procesamiento en tiempo real. A esto se suma la creciente adopción de vehículos conectados y tecnologías automotrices inteligentes, que intensifica aún más la demanda de semiconductores de alto rendimiento.
Análisis Regional del Mercado de Fundición de Semiconductores
Con base en la región, el mercado global se ha clasificado en América del Norte, Europa, Asia-Pacífico, Medio Oriente y África, y Sudamérica y Centroamérica.
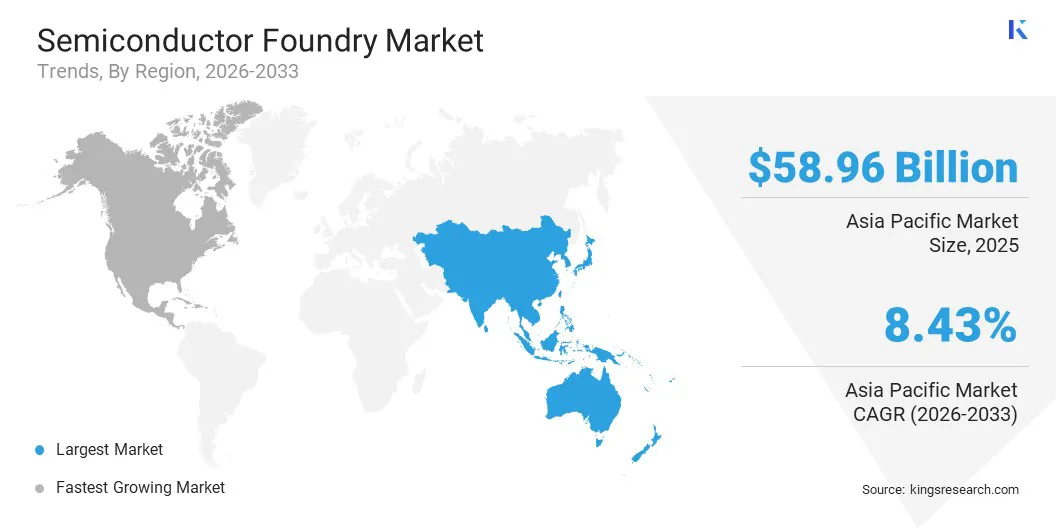
Asia-Pacífico concentró alrededor del 66.30% del mercado de fundición de semiconductores en 2025, con una valoración de USD 58.96 mil millones. La región, y en particular Taiwán, Corea del Sur y China, alberga a los fabricantes de semiconductores más grandes y avanzados del mundo, entre los que destacan líderes como TSMC, Samsung y SMIC. Este liderazgo en la fabricación posiciona a Asia-Pacífico como el principal polo mundial de fundición de semiconductores.
Según el Banco Asiático de Desarrollo, Asia Oriental y el Sudeste Asiático concentran más del 80% de la fabricación global de semiconductores, con una proporción significativa radicada en Taiwán y Corea del Sur. Japón, por su parte, alberga a varias de las principales empresas proveedoras de equipos y materiales críticos para la industria, mientras que China se consolida como líder mundial en la producción de células fotovoltaicas, un segmento clave dentro del sector semiconductor en sentido amplio.
Asimismo, el papel dominante de Asia-Pacífico como centro global de producción de electrónica de consumo —con países como China, Corea del Sur y Japón a la cabeza en la fabricación de teléfonos inteligentes, computadoras portátiles y otros dispositivos— impulsa de manera sostenida la demanda de semiconductores, lo que refuerza el crecimiento del mercado de fundición en la región.
Se prevé que América del Norte registre un crecimiento destacado, con una sólida CAGR del 7.26% durante el período de pronóstico. La región alberga a algunas de las principales empresas de semiconductores fabless del mundo, entre ellas Qualcomm, NVIDIA, AMD y Broadcom, todas especializadas en el diseño e innovación de chips.
Estas empresas recurren a fundiciones externas para la fabricación, lo que genera una demanda sostenida de manufactura avanzada de semiconductores. El liderazgo regional en diseño de chips, combinado con alianzas estratégicas con fundiciones globales, contribuye a la expansión de la industria semiconductora en América del Norte.
A ello se suma el compromiso del gobierno de EE. UU. de fortalecer la fabricación nacional de semiconductores mediante iniciativas como la Ley CHIPS y Ciencia, que destina recursos cuantiosos para impulsar la investigación, el desarrollo y la producción en el sector. Este respaldo gubernamental genera condiciones favorables para la inversión y la expansión en el mercado norteamericano.
En julio de 2026, Intel anunció planes para ampliar su capacidad de fabricación en el campus de Leixlip, en Irlanda, con una inversión de aproximadamente USD 5.76 mil millones. La expansión tiene como objetivo mejorar las instalaciones e incorporar equipos avanzados para soportar procesadores Xeon basados en Intel 3, con miras a atender la creciente demanda de IA y computación de alto rendimiento en Europa.
Panorama Competitivo
El mercado global de fundición de semiconductores presenta una concentración moderada, con TSMC como actor dominante y empresas como Samsung Foundry, SMIC y UMC acaparando gran parte de la participación restante. Los actores del sector apuestan por alianzas estratégicas para impulsar la innovación, ampliar su portafolio de productos y ganar cuota de mercado. Entre las iniciativas más relevantes destacan las inversiones en I+D, la apertura de nuevas instalaciones de fabricación y la optimización de la cadena de suministro, factores que abren nuevas oportunidades de crecimiento para los participantes del mercado.
En julio de 2026, Samsung Electronics y Broadcom ampliaron su colaboración estratégica en tecnologías de fundición de 2nm e inferiores y empaquetado avanzado, con el objetivo de apoyar la infraestructura de IA de próxima generación. La alianza se estima en más de USD 200 mil millones hasta 2030 y refleja la creciente demanda de manufactura avanzada de semiconductores impulsada por la IA y la computación de alto rendimiento.
En enero de 2025, GlobalFoundries anunció planes para establecer un centro avanzado de empaquetado y fotónica en Nueva York, con una inversión de USD 575 millones, con el fin de ampliar sus capacidades en EE. UU. en materia de empaquetado, pruebas, fotónica de silicio e integración 3D/heterogénea.
Empresas Clave en el Mercado de Fundición de Semiconductores
Taiwan Semiconductor Manufacturing Company
Samsung Electronics Co., Ltd.
GlobalFoundries Inc.
United Microelectronics Corporation
Semiconductor Manufacturing International Corporation (SMIC)
Hua Hong Grace Semiconductor Limited
Tower Semiconductor Ltd.
Powerchip Semiconductor Manufacturing Corporation
Vanguard International Semiconductor Corporation
DB HiTek Co., Ltd.
Desarrollos Clave de la Industria
En julio de 2026, UMC puso en marcha la ampliación de su capacidad de fundición en Singapur y Taiwán para hacer frente a la creciente demanda de aplicaciones de IA y edge computing. Esta expansión por fases refuerza la resiliencia de la cadena de suministro y responde a la creciente necesidad de tecnologías semiconductoras de alto rendimiento.
En febrero de 2026, SMIC presentó planes para incorporar aproximadamente 40.000 obleas equivalentes de 12 pulgadas de capacidad mensual antes de que concluya 2026. La expansión pone de manifiesto la demanda sostenida de servicios de fundición, aunque se prevé que el incremento en la depreciación y el gasto de capital presione los márgenes operativos.
El Mercado Global de Fundición de Semiconductores está Segmentado como:
Por Nodo Tecnológico
7nm e Inferior
10nm-20nm
20nm-45nm
45nm y Superior
Por Fundición
Fundición Pure Play
Fabricantes de Dispositivos Integrados (IDMs)
Por Aplicación
Telecomunicaciones
Automotriz
Electrónica de Consumo
Industrial
Salud
Otros
Por Región
North America
U.S.
Canadá
México
Europe
Francia
Reino Unido
España
Alemania
Italia
Rusia
Resto de Europa
Asia-Pacific
China
Japón
India
Australia
ASEAN
Corea del Sur
Resto de Asia-Pacífico
Middle East & Africa
Turquía
U.A.E.
Arabia Saudita
Sudáfrica
Resto de Medio Oriente y África
Sudamérica y Centroamérica
Brasil
Argentina
Resto de Sudamérica y Centroamérica
Metodología de Investigación
Cómo Recopilamos Esta Información
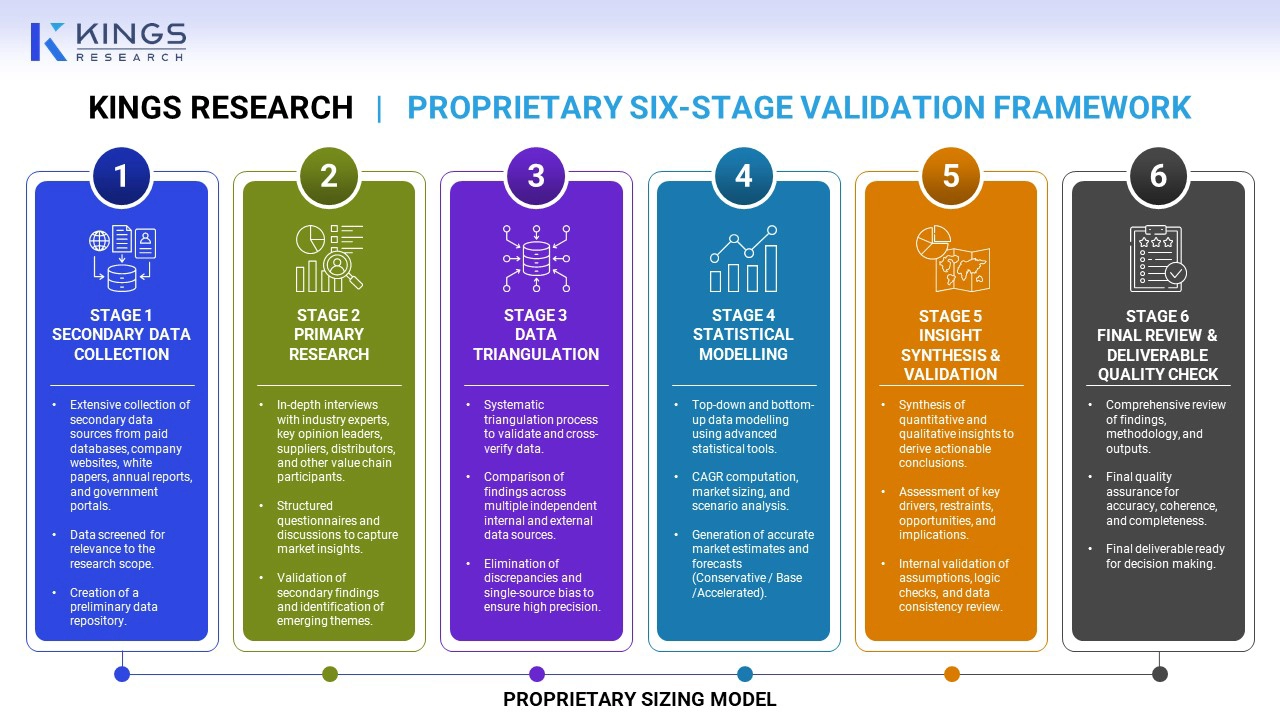
Nuestra metodología triangula información proveniente de múltiples bases de datos de investigación independientes y de acceso público, y se valida adicionalmente con presentaciones regulatorias y divulgaciones de empresas cotizadas. Todas las estimaciones se someten a verificación cruzada; ningún dato de fuente única se incluye sin validación previa.
Preguntas frecuentes
¿Cuál es el crecimiento proyectado del mercado global de fundición de semiconductores?
¿Cuáles son los principales factores que impulsan el crecimiento del mercado de fundición de semiconductores en todo el mundo?
¿Quiénes son los actores clave en este mercado?
¿Qué región está preparada para registrar la tasa de crecimiento más rápida en el mercado global de fundición de semiconductores durante el período de pronóstico?
¿Cómo puede este informe ayudarme a comprender el potencial de mercado a largo plazo y los beneficios financieros de invertir en el mercado global de fundición de semiconductores?
¿Qué servicios de consultoría personalizada ofrece Kings Research para el mercado global de fundición de semiconductores?
Sunanda es un analista de investigación competente con una sólida experiencia en varios dominios, que se destaca en la identificación de tendencias del mercado y en la entrega de análisis profundos en diversas industrias, incluidos bienes de consumo, alimentos y bebidas, atención médica y más. Su capacidad para conectar conocimientos de diversos sectores le permite ofrecer recomendaciones prácticas que respaldan la toma de decisiones estratégicas en una variedad de contextos comerciales. La investigación de Sunanda está impulsada por un análisis de datos exhaustivo y su compromiso de proporcionar conocimientos relevantes basados en datos. Su buen ojo para los patrones le permite detectar oportunidades emergentes antes de que se generalicen. La síntesis de Sunanda de aprendizajes intersectoriales a menudo revela soluciones no convencionales que los clientes encuentran invaluables. Adapta sus marcos analíticos para adaptarse a los matices únicos de cada industria, garantizando que los informes sean precisos y contextualmente relevantes. Los clientes aprecian su capacidad para ofrecer resultados nítidos y procesables en plazos ajustados, superando constantemente las expectativas con su minuciosidad y conocimiento.
Habi es un líder experimentado en investigación y consultoría con reconocida experiencia en guiar a clientes sobre iniciativas estratégicas de crecimiento y transformación en mercados globales. Ha dirigido equipos de investigación de alto rendimiento que brindan conocimientos prácticos sobre la expansión del mercado, estrategias de fusiones y adquisiciones, evaluación de oportunidades, desarrollo de nuevos negocios y lanzamientos de productos. Su cartera de proyectos abarca grandes productores petroquímicos, fabricantes de dispositivos electrónicos, empresas de lubricantes y otras empresas líderes en diversos sectores industriales y de consumo. Actualmente dirige el departamento de investigación de Kings Research, donde es responsable de establecer la agenda de investigación, asesorar a los analistas y garantizar resultados listos para el cliente que respalden la toma de decisiones ejecutivas. Con amplia experiencia en inteligencia de mercado, investigación estratégica y consultoría, Habi aporta un sólido conocimiento de la dinámica industrial en evolución, los panoramas competitivos, las oportunidades emergentes y los desafíos del crecimiento empresarial. Su experiencia incluye el desarrollo de marcos de investigación, la traducción de datos complejos del mercado en recomendaciones estratégicas viables y el trabajo en estrecha colaboración con partes interesadas de alto nivel para abordar cuestiones comerciales críticas. También ha contribuido a desarrollar capacidades de investigación, fortalecer metodologías analíticas e impulsar una cultura de calidad y toma de decisiones basada en conocimientos dentro de los equipos de investigación. Su exposición intersectorial le permite conectar las tendencias del mercado con implicaciones comerciales más amplias y brindar perspectivas que ayudan a las organizaciones a identificar oportunidades, mitigar riesgos y tomar decisiones estratégicas informadas.