
Pregunte ahora


Mercado de envases sostenibles
Tamaño del mercado de envases sostenibles, cuota de mercado, crecimiento y análisis del sector, por material (papel y cartón, plásticos, vidrio, metal), por tipo (rígido, flexible), por nivel de envasado (envase primario, envase secundario), por proceso, por aplicación y análisis regional, 2025-2032
Definición del mercado
Los envases sostenibles se basan en el uso de materiales respetuosos con el medio ambiente, como el papel, los plásticos reciclados y el metal, para reducir el daño ambiental. Combinan formatos rígidos y flexibles en las capas primaria, secundaria y terciaria de los sectores de alimentación, salud y comercio minorista. El mercado incluye procesos reciclables, reutilizables y biodegradables con el fin de impulsar la eficiencia de los recursos y apoyar la economía circular global.
Panorama del mercado
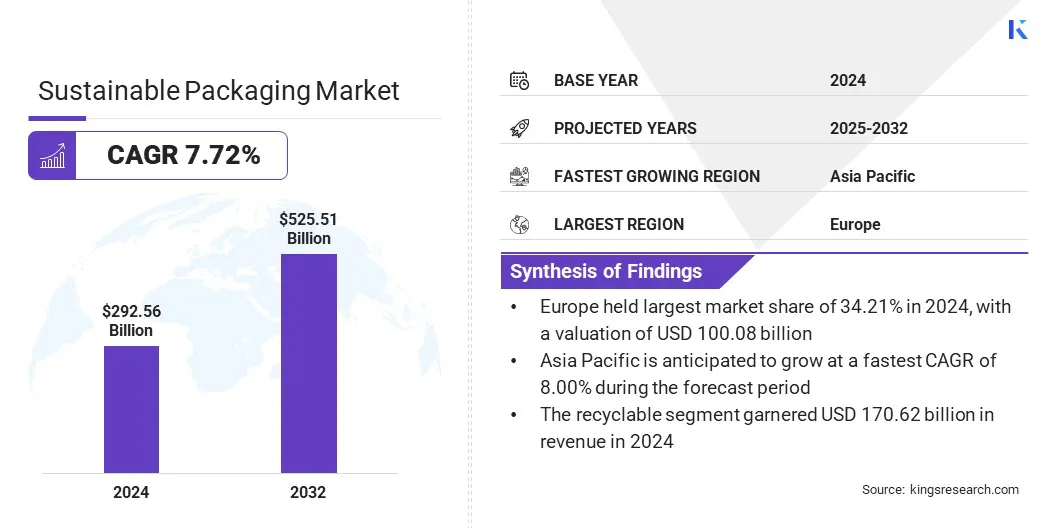
El tamaño del mercado mundial de envases sostenibles se valoró en 292,56 mil millones de dólares en 2024 y se prevé que crezca de 312,31 mil millones de dólares en 2025 a 525,51 mil millones de dólares en 2032, con una tasa de crecimiento anual compuesta (TCAC) del 7,72% durante el período de previsión. Esta expansión se debe a que los fabricantes de envases y los propietarios de marcas se ven obligados a cumplir las estrictas exigencias de las normativas ambientales globales y de las prohibiciones de los plásticos de un solo uso. Mientras tanto, el mercado vive una tendencia importante en el desarrollo de diseños de barrera para productos sensibles a la humedad, ya que los monomateriales de alto rendimiento están sustituyendo a los laminados.
Las principales empresas que operan en el mercado mundial de envases sostenibles son Huhtamaki, 3M, Nampak Ltd., ITC Limited, Stora Enso, Smurfit Westrock, Crown Holdings, Inc., Packmile Pvt. Ltd., Ball Corporation, Tetra Pak International S.A., Elopak AS, NaturTrust, UPM Global, Amcor Group y Mondi.
Las empresas están adoptando métodos de fabricación más complejos para producir acero para envases ultrafino y de alta resistencia. Estas mejoras buscan reducir el peso de los envases de acero sin comprometer los altos estándares de resistencia estructural y de propiedades de barrera del producto que exigen las aplicaciones de alimentos y aerosoles. Contrastan con las técnicas tradicionales de producción de acero, que en muchos casos daban lugar a envases más pesados y a una mayor huella de carbono durante el transporte. El sector de los envases sostenibles está incorporando la siderurgia basada en hidrógeno y las tecnologías de horno de arco eléctrico, ya que los productores se esfuerzan por ofrecer tecnología de acero bajo en carbono, lo que la convierte en una iniciativa ampliamente utilizada en los envases metálicos.
- En enero de 2026, Tata Steel Nederland instaló una nueva línea de producción de acero sostenible para envases con su tecnología patentada de recubrimiento de cromo trivalente (TCCT). La planta crea materiales respetuosos con el medio ambiente que cumplen los futuros requisitos del reglamento REACH sobre sustancias químicas y que no necesitan capas adicionales de laca durante la fabricación.
Aspectos clave del mercado
- El tamaño del mercado mundial de envases sostenibles fue de 292,56 mil millones de dólares en 2024.
- Se prevé que el mercado crezca a una TCAC del 7,72% entre 2025 y 2032.
- Europa tuvo una cuota del 34,21% en 2024, con un valor de 100,08 mil millones de dólares.
- El segmento de papel y cartón obtuvo unos ingresos de 172,35 mil millones de dólares en 2024.
- Se espera que el segmento rígido alcance los 303,05 mil millones de dólares en 2032.
- Se prevé que el segmento de envases primarios genere 259,42 mil millones de dólares en 2032.
- Es probable que el segmento de envases reciclables alcance los 303,05 mil millones de dólares en 2032.
- Se estima que el segmento de alimentos y bebidas registrará unos ingresos de 270,78 mil millones de dólares en 2032.
- Se prevé que Asia-Pacífico crezca a una TCAC del 8,00% durante el período de previsión.
Dinámica del mercado
¿Cómo influye la creciente presión regulatoria en la adopción de soluciones ecológicas?
El mercado de envases sostenibles se expande de forma constante para atender la demanda de cumplimiento de los mandatos ambientales globales y de las prohibiciones de los plásticos de un solo uso. Esta demanda ayuda a las empresas a mitigar riesgos financieros, como las sanciones por incumplimiento, los impuestos sobre el plástico y los costes de gestión de residuos. Para responder a la creciente presión regulatoria, las empresas lanzan ofertas innovadoras que dan prioridad a la circularidad de los materiales y a los referentes de reciclaje estandarizados. Estos avances mejoran la eficiencia en toda la cadena de suministro y sirven de base para las iniciativas nacionales de residuos cero y la fabricación avanzada.
- En junio de 2025, Mondi y Saga Nutrition anunciaron su alianza para lanzar una nueva solución de envase reciclable de monomaterial para alimento seco para mascotas. La colaboración se centró en sustituir los materiales tradicionales no reciclables por la re/cycle FlexiBag, que garantiza la frescura del producto y apoya además una economía circular al cumplir las directrices de reciclaje de CEFLEX.
¿Cómo afectan negativamente los altos costes de los materiales y la volatilidad de la cadena de suministro al mercado de envases sostenibles?
El mercado afronta retos importantes por el alto coste de las resinas recicladas posconsumo (PCR) y de las materias primas de origen biológico. Como estos materiales requieren una recogida especializada y un tratamiento químico sofisticado, tienden a tener un precio superior al de los plásticos vírgenes tradicionales. La escasez de contenido reciclado apto para uso alimentario también genera cuellos de botella en la cadena de suministro, lo que dificulta escalar la producción.
Para abordar estos problemas, los fabricantes recurren a contratos de abastecimiento a largo plazo e invierten en instalaciones de reciclaje integradas verticalmente para asegurar un suministro estable de materias primas. También adoptan tecnologías avanzadas para reciclar residuos de baja calidad y convertirlos en resinas de alta calidad, y aplican técnicas de aligeramiento para reducir el uso de material. Las empresas reducen las barreras de precio y hacen más viables económicamente las soluciones sostenibles al diseñar sus envases para que sean más eficientes en el uso de material y al colaborar en sistemas de recogida circulares.
¿Cómo transforman los avances en el diseño de barreras para productos sensibles a la humedad el mercado de envases sostenibles?
Una de las tendencias del sector de los envases sostenibles es la creciente popularidad de los monomateriales de alto rendimiento y de los biorrecubrimientos para proteger productos delicados. Estos diseños superiores están concebidos para proteger productos como alimentos y fármacos frente a la humedad y a la degradación ambiental. Se diferencian de los laminados multicapa convencionales, que son difíciles de separar y de reciclar por su compleja estructura química. El mercado se apoya cada vez más en nuevas tecnologías de barrera, ya que ofrecen a las marcas globales alternativas a las láminas no reciclables, en concreto soluciones compostables o basadas en fibra. Estas soluciones se están convirtiendo además en una innovación de adopción universal en el sector para garantizar la vida útil de los productos y alcanzar los objetivos de la economía circular.
- En junio de 2025, Mondi lanzó la re/cycle PaperPlus Bag Advanced, una bolsa de papel de alto rendimiento diseñada para proteger productos sensibles a la humedad con menos contenido de plástico. Esta solución incorpora una película barrera de 20 µm que protege los productos en polvo y contiene un 60 por ciento menos de plástico que otras variantes de 50 µm. El envase, desarrollado en cooperación con UZIN, también es reciclable según los estándares de CEPI y 4Evergreen y puede adaptarse a las líneas industriales de llenado y sellado existentes.
Resumen del informe de mercado
|
Segmentación |
Detalles |
|
Por material |
Papel y cartón, plásticos, vidrio, metal |
|
Por tipo |
Rígido, flexible |
|
Por nivel de envasado |
Envase primario, envase secundario, embalaje terciario |
|
Por proceso |
Reciclable, reutilizable, biodegradable |
|
Por aplicación |
Alimentos y bebidas, cuidado personal y cosmética, salud, otros |
|
Por región |
América del Norte: Estados Unidos, Canadá, México |
|
Europa: Francia, Reino Unido, España, Alemania, Italia, Rusia, resto de Europa | |
|
Asia-Pacífico: China, Japón, India, Australia, ASEAN, Corea del Sur, resto de Asia-Pacífico | |
|
Oriente Medio y África: Turquía, Emiratos Árabes Unidos, Arabia Saudí, Sudáfrica, resto de Oriente Medio y África | |
|
América del Sur: Brasil, Argentina, resto de América del Sur |
Segmentación del mercado
- Por material (papel y cartón, plásticos, vidrio y metal): el segmento de papel y cartón obtuvo 172,35 mil millones de dólares en 2024, principalmente por su alta reciclabilidad, sus propiedades biodegradables y su amplio uso como alternativa sostenible a los plásticos de un solo uso. Los minoristas y los proveedores de comercio electrónico prefieren estos materiales porque les permiten reducir su huella de carbono sin comprometer la integridad estructural durante el transporte.
- Por tipo (rígido y flexible): el segmento rígido tuvo una cuota del 47,81% en 2024, ya que este material ofrece mayor protección y resistencia para usos exigentes en las industrias alimentaria, de bebidas y médica. Las superficies rígidas, como los tarros de vidrio, las latas metálicas y los recipientes de plástico duraderos, ofrecen una gran protección frente a la contaminación y los daños físicos.
- Por nivel de envasado (envase primario, envase secundario y embalaje terciario): se prevé que el segmento de envase primario alcance los 259,42 mil millones de dólares en 2032, debido a la creciente demanda de materiales sostenibles que interactúan directamente con los bienes de consumo. Ante las normas de seguridad cada vez más estrictas, los fabricantes invierten en nuevos biorrecubrimientos y en resinas con contenido reciclado para que sean químicamente seguros y resistentes a la humedad.
- Por proceso (reciclable, reutilizable y biodegradable): se prevé que el segmento de envases reciclables alcance los 303,05 mil millones de dólares en 2032, debido a la implantación de sólidos sistemas de reciclaje globales y a la aplicación de leyes de reciclaje obligatorio. La mayoría de los sistemas de gestión de residuos, que son internacionales, están optimizados para el reciclaje mecánico y químico, por lo que los monomateriales reciclables son la opción económicamente más viable para la producción a gran escala.
- Por aplicación (alimentos y bebidas, cuidado personal y cosmética, salud y otros): se prevé que el segmento de alimentos y bebidas alcance los 270,78 mil millones de dólares en 2032, debido a la naturaleza muy ecológica de las soluciones que demanda el segmento, que deben cumplir estrictas normas de seguridad e higiene en el contacto con alimentos. El fuerte aumento de las industrias de comida para llevar y de alimentos envasados ha incrementado la necesidad de encontrar mejores alternativas a la vajilla y los utensilios de servicio tradicionales, como las opciones compostables y sin plástico.
Análisis regional
¿Cuál es el panorama del mercado en Asia-Pacífico y Europa?
Por región, el mercado se ha clasificado en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur.
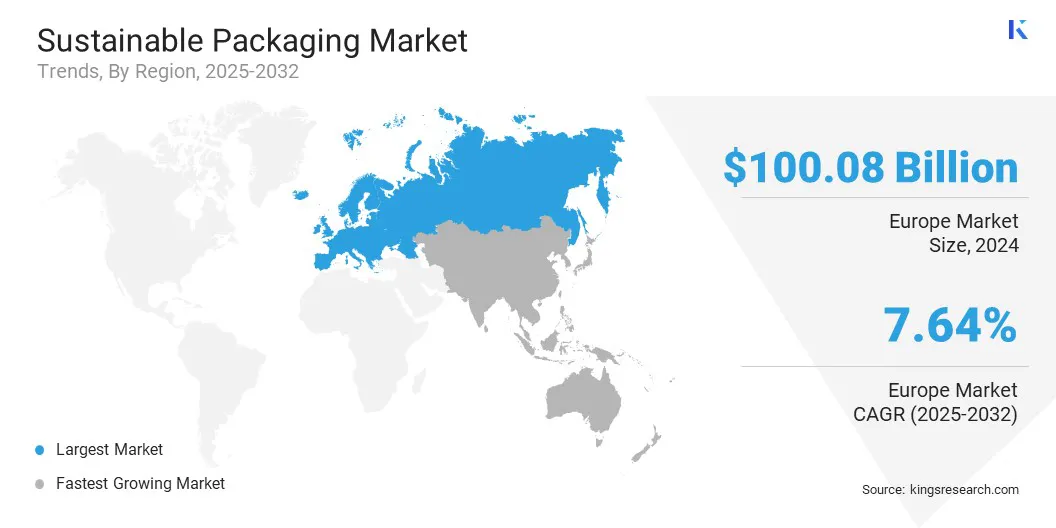
El mercado europeo de envases sostenibles representó una cuota sustancial del 34,21% en 2024, con una valoración de 100,08 mil millones de dólares. Este predominio se ve reforzado por la alta concentración de actores clave del sector que adoptan de forma estratégica prácticas de economía circular para cumplir las estrictas exigencias ambientales de la región. Estas empresas están a la vanguardia del cambio para incorporar sistemas de circuito cerrado y reciclaje moderno en sus modelos de negocio. El liderazgo de la región también se debe a la existencia de una red consolidada de productores y propietarios de marcas centrados en la recuperación de materiales y en la reducción de los plásticos de un solo uso para lograr una ventaja competitiva en el mercado global.
- En julio de 2025, Mars Inc. anunció el lanzamiento de sus nuevas bolsas reciclables de monopolipropileno bajo la marca WHISKAS en el Reino Unido y Alemania. Al convertir el envase tradicional de varios materiales en esta solución monomaterial, que es resistente al calor, se puede realizar la esterilización a alta temperatura y mejora la compatibilidad con la infraestructura de reciclaje. Con esta innovación, la huella de carbono del envase se reduce un 46 por ciento, lo que contribuye al plan general Sustainable in a Generation, cuyo objetivo es ayudar a la empresa a avanzar hacia una economía circular.
Se espera que el mercado de envases sostenibles de Asia-Pacífico registre la TCAC más alta, del 8,00%, durante el período de previsión. Este crecimiento se atribuye al fuerte enfoque en la innovación localizada y a la rápida expansión de las plantas de fabricación centradas en la producción de envases sostenibles. Las economías emergentes aumentan su capacidad industrial para generar sustitutos biodegradables y resinas recicladas de alta calidad con el fin de satisfacer la creciente demanda nacional y exterior. Además, las plantas de transformación se están modernizando a gran escala, lo que sitúa a la región como un centro global de soluciones rentables y respetuosas con el medio ambiente para el comercio electrónico y los bienes de consumo.
- En octubre de 2025, Henkel y la Federación de Envases de China anunciaron la apertura de RecycLab en Shanghái, un centro dedicado a promover la innovación localizada en envases sostenibles. La colaboración tiene como objetivo probar soluciones adhesivas y modelizar el reciclaje industrial para reforzar los sistemas de diseño para el reciclaje. Este esfuerzo ayudará a acelerar la transición hacia una economía circular al aportar datos cruciales para optimizar los envases y fomentar un ecosistema compartido.
Marcos regulatorios
- En EE. UU., la SB 54 de California exige que todos los envases sean reciclables o compostables para 2032 y obliga a los productores a financiar los programas estatales de reciclaje. Las Guías Verdes (Green Guides) de la FTC ofrecen un mecanismo federal de aplicación para evitar afirmaciones ambientales engañosas, por lo que las etiquetas que declaran un producto biodegradable están sujetas a estándares científicos verificados.
- En Europa, la Unión Europea cuenta con una ley sobre envases y residuos de envases, el Reglamento relativo a los envases y residuos de envases (PPWR), pero la normativa vigente evoluciona hacia requisitos obligatorios, conforme a los cuales debe lograrse una reciclabilidad del 100% de los envases para 2030. Este marco propone rigurosos grados de desempeño de reciclabilidad y establece objetivos específicos de contenido reciclado en las botellas de plástico para bebidas y en los envases sensibles al contacto.
- En China, la Comisión Nacional de Desarrollo y Reforma (NDRC) ha aplicado una prohibición escalonada de los plásticos de un solo uso no degradables en los sectores minorista y de restauración. Las nuevas Normas de envases ecológicos se dirigen específicamente al sector del comercio electrónico e introducen restricciones al exceso de envasado, además de promover el uso de cajas de reparto reutilizables.
- Las Normas de gestión de residuos plásticos de la India incluyen un portal digital centralizado, en el que las marcas y los fabricantes están sujetos a la responsabilidad ampliada del productor (RAP). Las enmiendas de 2022 han establecido la prohibición total de 19 objetos de plástico que generan muchos residuos abandonados y han fijado objetivos crecientes para el uso obligatorio de resina reciclada posconsumo.
- En Japón, la Ley de Circulación de Recursos Plásticos (2022) promueve principios de diseño respetuoso con el medio ambiente, que exigen a las empresas reducir voluntariamente 12 tipos de plásticos de un solo uso. Este sistema está integrado con la Ley de Reciclaje de Envases y Embalajes, que reparte los costes de reciclaje entre el sector privado y los municipios locales.
Panorama competitivo
Los principales actores del sector de los envases sostenibles establecen activamente contactos internacionales y aumentan las inversiones en capital y en ciencia de materiales para lograr una ventaja competitiva. Los grandes productores trabajan con productores de biopolímeros para incorporar materias primas renovables, lo que permite crear sustitutos neutros en carbono y de alto rendimiento para los plásticos convencionales. Al mismo tiempo, los proveedores de soluciones de envasado comercializan infraestructuras de reciclaje sofisticadas, sistemas de clasificación automatizados y logística de circuito cerrado para acelerar la transición hacia una economía plenamente circular. Estas inversiones y la ampliación de la presencia global ayudan a reforzar las cadenas de suministro, avanzar hacia los requisitos de residuos cero y acelerar la implantación de soluciones sin plástico en los mercados globales.
- En febrero de 2026, Wipak lanzó su modelo de negocio 2030, que integra la sostenibilidad y la innovación digital en los sectores de envases para alimentación y salud. La hoja de ruta persigue la reducción de las emisiones de carbono, la ampliación de los diseños de economía circular y la mejora de la tecnología DigitalChoice para aumentar la transparencia de la cadena de suministro y los procesos de reciclaje. La iniciativa reducirá la complejidad de los materiales y reforzará la presencia global de la empresa en Europa y Asia, con el respaldo de aproximadamente 218 mil millones de dólares en recientes inversiones en activos e infraestructura.
Empresas clave del mercado de envases sostenibles
- Huhtamaki
- 3M
- Nampak Ltd.
- ITC Limited
- Stora Enso
- Smurfit Westrock
- Crown Holdings, Inc.
- Packmile Pvt. Ltd.
- Ball Corporation
- Tetra Pak International S.A.
- Elopak AS
- NaturTrust
- UPM Global
- Amcor Group
- Mondi
Novedades recientes (alianzas, acuerdos y lanzamientos de nuevos productos)
- En marzo de 2026, Siegwerk presentó HorizonNOW 2030, la siguiente fase de su agenda empresarial sostenible. Sobre la base de su estrategia HorizonNOW de 2021, el proyecto define objetivos cuantificables en compras, operaciones y desarrollo de productos. Garantiza que al menos el 65 por ciento de sus productos respaldarán su iniciativa de envases circulares en el año 2030.
- En julio de 2025, Huhtamaki lanzó una nueva marca de vasos de helado compostables, que se suma a su gama internacional de envases sostenibles para alimentación. El nuevo producto está fabricado con cartón certificado y un recubrimiento de origen biológico para reducir significativamente el uso de plásticos de origen fósil. Los vasos están diseñados para ser reciclables y compostables tanto a nivel doméstico como industrial, y se espera que ayuden al sector en su transición hacia una economía circular.
- En diciembre de 2025, Tetra Pak y Garcia Carrion anunciaron que colaborarían para introducir una barrera a base de papel en los envases de zumo. La colaboración lanzó el envase de cartón Tetra Brik Aseptic, que se utiliza en la marca Don Simon, con un diseño que sustituye la lámina de aluminio por fibra sostenible y polímeros de origen vegetal. La innovación hace que el material de envasado sea un 92 por ciento renovable y reduce la huella de carbono en comparación con los envases asépticos convencionales.
- En abril de 2024, Amcor y Kimberly-Clark anunciaron su colaboración en una nueva solución de envase para los pañales Huggies Eco Protect en Perú. La empresa conjunta tiene como objetivo crear una bolsa de plástico flexible con un 30 por ciento de contenido reciclado posconsumo (PCR) que facilitará una economía circular.
Preguntas frecuentes
Autor

Tejasv se especializa en investigación secundaria y validación de datos, transformando información compleja en conocimientos claros del mercado. Apoya iniciativas de investigación de múltiples industrias brindando inteligencia confiable que informa la planificación y la dirección estratégica. Con un enfoque disciplinado y centrado en los detalles, enfatiza la claridad analítica y la aplicación práctica. Su interés en la geopolítica y la historia informa su perspectiva más amplia del mercado. Esta lente única le permite contextualizar los cambios de la industria dentro de marcos sociopolíticos más amplios, agregando profundidad a sus análisis. Mantiene estándares de documentación rigurosos, lo que hace que sus hallazgos sean auditables y fácilmente reproducibles. Su capacidad para sintetizar grandes cantidades de datos secundarios en resúmenes concisos y listos para tomar decisiones le ha ganado la confianza de los líderes de proyectos en múltiples sectores verticales. Tejasv rastrea activamente los cambios regulatorios y los indicadores económicos, que incorpora en su investigación para mejorar su relevancia prospectiva. Su ética de trabajo metódica, combinada con una conducta tranquila en plazos ajustados, garantiza que sus contribuciones sigan siendo oportunas e impactantes.
Revisado por

Habi es un líder experimentado en investigación y consultoría con reconocida experiencia en guiar a clientes sobre iniciativas estratégicas de crecimiento y transformación en mercados globales. Ha dirigido equipos de investigación de alto rendimiento que brindan conocimientos prácticos sobre la expansión del mercado, estrategias de fusiones y adquisiciones, evaluación de oportunidades, desarrollo de nuevos negocios y lanzamientos de productos. Su cartera de proyectos abarca grandes productores petroquímicos, fabricantes de dispositivos electrónicos, empresas de lubricantes y otras empresas líderes en diversos sectores industriales y de consumo. Actualmente dirige el departamento de investigación de Kings Research, donde es responsable de establecer la agenda de investigación, asesorar a los analistas y garantizar resultados listos para el cliente que respalden la toma de decisiones ejecutivas. Con amplia experiencia en inteligencia de mercado, investigación estratégica y consultoría, Habi aporta un sólido conocimiento de la dinámica industrial en evolución, los panoramas competitivos, las oportunidades emergentes y los desafíos del crecimiento empresarial. Su experiencia incluye el desarrollo de marcos de investigación, la traducción de datos complejos del mercado en recomendaciones estratégicas viables y el trabajo en estrecha colaboración con partes interesadas de alto nivel para abordar cuestiones comerciales críticas. También ha contribuido a desarrollar capacidades de investigación, fortalecer metodologías analíticas e impulsar una cultura de calidad y toma de decisiones basada en conocimientos dentro de los equipos de investigación. Su exposición intersectorial le permite conectar las tendencias del mercado con implicaciones comerciales más amplias y brindar perspectivas que ayudan a las organizaciones a identificar oportunidades, mitigar riesgos y tomar decisiones estratégicas informadas.