


MERCADO DE REMANUFACTURA AUTOMOTRIZ (2025-2032)
Pregunte ahora
Definición del mercado
El mercado de remanufactura automotriz se refiere al ecosistema industrial dedicado a la restauración sistemática, la validación de la calidad y la gestión del ciclo de vida de los componentes de vehículos hasta alcanzar sus criterios de rendimiento originales. Este mercado abarca el procesamiento circular de sistemas críticos de vehículos de 2, 3 y 4 ruedas con tecnologías de propulsión ICE, BEV e híbridas, y combina cadenas de suministro complejas que atienden tanto a los fabricantes de equipo original como al mercado de reposición.
Panorama del mercado
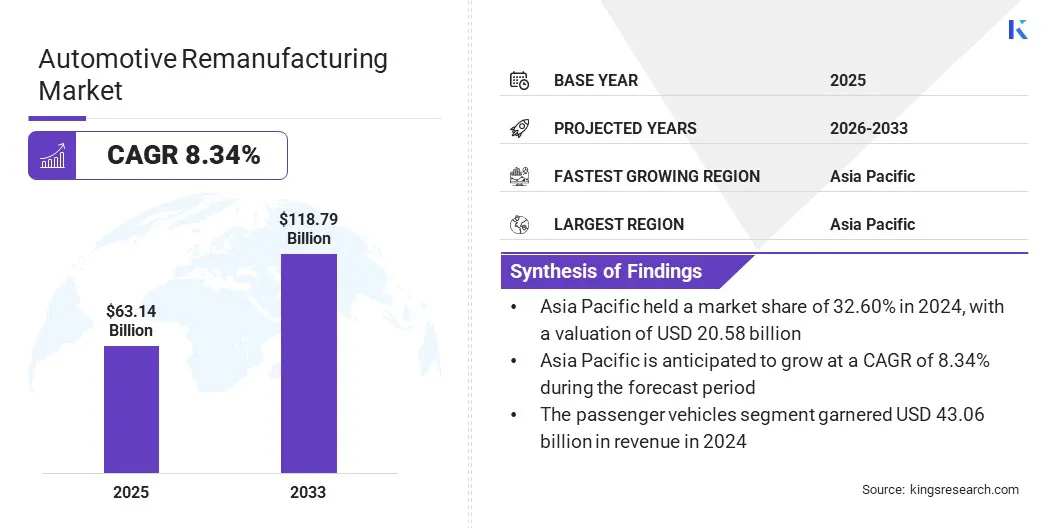
El tamaño del mercado mundial de remanufactura automotriz se valoró en 63,14 mil millones de USD en 2024 y se prevé que crezca de 67,81 mil millones de USD en 2025 a 118,79 mil millones de USD en 2032, con una TCAC del 8,34 % durante el período de pronóstico. Esta expansión responde principalmente al giro de toda la industria hacia un modelo de economía circular que fomenta la reducción del agotamiento de recursos y de los residuos ambientales.
Las principales empresas que operan en la industria mundial de remanufactura automotriz son LKQ Corporation, Robert Bosch GmbH, VALEO, Caterpillar, ZF Friedrichshafen AG, BorgWarner Inc., DENSO, CARDONE Industries, Cummins Inc, Eaton, Schaeffler Technologies AG & Co. KG, Standard Motor Products, Inc., MPA, JASPER Engines & Transmissions y ATCDT Corp.
Las empresas también están ampliando de forma proactiva su experiencia en ingeniería para recrear electrónica de potencia sofisticada, como los inversores, conforme a sus estándares de rendimiento originales. Estas empresas invierten en entornos de prueba especializados y en software de diagnóstico de alta gama para gestionar la recalibración de semiconductores de alta gama y la restauración de módulos.
A diferencia de los restauradores tradicionales de componentes mecánicos, las empresas de remanufactura automotriz ponen un énfasis significativo en la producción en sala limpia y en las pruebas automatizadas para garantizar la fiabilidad de los trenes motrices electrificados. Este interés crece a medida que el parque mundial es cada vez más híbrido y de propulsión eléctrica, y los inversores remanufacturados se han convertido en una forma muy habitual de mantenimiento sostenible de vehículos.
- En octubre de 2025, Valeo y The Remakers, una división de The Future is NEUTRAL, lanzaron un inversor remanufacturado para el Renault ZOE, con una rebaja del 30 % en el precio y una reducción del 45 % en el consumo de recursos naturales. El proyecto es una alternativa sostenible y de alta calidad a los componentes nuevos, basada en un riguroso procedimiento de remanufactura, que puede acelerar la integración de soluciones de economía circular en el sector automotriz.
Aspectos destacados del mercado
- El tamaño del mercado mundial de remanufactura automotriz fue de 63,14 mil millones de USD en 2024.
- Se proyecta que el mercado crezca a una TCAC del 8,34 % de 2025 a 2032.
- Asia-Pacífico tuvo una participación del 32,60 % en 2024, con un valor de 20,58 mil millones de USD.
- El segmento de motores generó 14,59 mil millones de USD de ingresos en 2024.
- Se espera que el segmento de vehículos de 4 ruedas alcance 84,05 mil millones de USD en 2032.
- Se prevé que el segmento de motor de combustión interna (ICE) alcance 42,24 mil millones de USD en 2032.
- Es probable que el segmento de vehículos de pasajeros genere unos ingresos de 82,59 mil millones de USD en 2032.
- Se estima que el segmento de fabricante de equipo original (OEM) alcance 76,72 mil millones de USD en 2032.
- Se prevé que Europa crezca a una TCAC del 8,60 % durante el período de pronóstico.
Dinámica del mercado
¿Cómo impulsa la expansión del mercado el creciente enfoque en la economía circular?
El mercado crece con rapidez debido a la adopción cada vez mayor de modelos de economía circular para reducir el agotamiento de recursos y los residuos. Esta solución supone abandonar las formas lineales convencionales de producción en favor de sistemas cerrados que priorizan la recuperación, la restauración y la reutilización de componentes valiosos de los vehículos. El ciclo de vida de componentes como los motores y las transmisiones debe prolongarse todo lo posible para reducir el consumo de energía y las emisiones de carbono en comparación con las unidades nuevas.
Estas prácticas ecológicas ayudan a los fabricantes a cumplir políticas ambientales estrictas y, al mismo tiempo, estabilizan el suministro de materias primas esenciales. Este modelo es un componente crítico de la optimización de recursos que permite un método más sostenible y de menor costo para el mantenimiento de vehículos y la gestión de flotas.
- En febrero de 2026, Toyota Motor Europe anunció planes para establecer una nueva Circular Factory en Wałbrzych, Polonia, con una inversión significativa en infraestructura. El proyecto se dedica al procesamiento de vehículos al final de su vida útil para recuperar materias primas, rehacer piezas esenciales y acelerar la transición de la empresa hacia un modelo de negocio neutro en carbono.
¿Cómo frena la creciente complejidad de la electrónica avanzada de los vehículos el desarrollo del mercado de remanufactura automotriz?
El mayor desafío del mercado es la creciente complejidad de la electrónica y de la integración de software de los vehículos modernos. Dado que la mayoría de los componentes actuales incorporan sensores y unidades de control propietarios, resulta difícil acceder a los datos de diagnóstico cifrados y al firmware especializado que se necesitan en el proceso de restauración.
Estos sistemas integrados exigen conocimientos técnicos muy especializados, además de máquinas costosas para su recalibración, lo que puede suponer un obstáculo para las plantas de remanufactura tradicionales. Esta falta de acceso homogéneo a la estructura electrónica interna complica la comprobación de los niveles de rendimiento y de seguridad.
Para superar estos obstáculos, los fabricantes invierten en software de diagnóstico avanzado y en bancos de pruebas automatizados capaces de funcionar con la arquitectura de los vehículos modernos. También establecen relaciones más sólidas con los fabricantes de equipo original para acceder a valiosas especificaciones técnicas y a software de recuperación propietario.
Los programas de certificación estandarizados y la formación especializada de los técnicos pueden servir para garantizar que estos conjuntos electrónicos complejos se restauren a sus niveles de rendimiento originales sin pérdida de datos.
¿Cómo está transformando el mercado de remanufactura automotriz el giro hacia la IA, las tecnologías digitales y la automatización?
Una de las tendencias clave del mercado es la creciente popularidad de la inteligencia artificial (IA), las tecnologías digitales y la automatización aplicadas a los procesos de restauración. Estas herramientas avanzadas están diseñadas para agilizar tareas como la identificación de cascos, el desmontaje de precisión y la inspección de calidad de alta fidelidad. Se distinguen de los métodos manuales tradicionales, que no permiten una precisión diagnóstica rápida y basada en datos a gran escala industrial.
La automatización y la tecnología de gemelo digital se utilizan cada vez más a medida que los componentes se vuelven más complejos y se integran electrónicamente, lo que las convierte en soluciones ampliamente implantadas en los sistemas de los vehículos modernos.
- En septiembre de 2025, REMADE y sus miembros confirmaron una iniciativa conjunta de I+D para crear tecnologías digitales, IA y robótica que apoyen el desarrollo de la remanufactura en los ámbitos de los equipos pesados, la automoción y la industria aeroespacial. La iniciativa busca mejorar la recuperación de materiales mediante herramientas automatizadas de diseño, inspección y restauración.
Resumen del informe de mercado
|
Segmentación |
Detalles |
|
Por componente |
Motor, transmisión, sistema de frenos, componentes eléctricos y electrónicos, chasis y suspensión, otros |
|
Por configuración del vehículo |
Vehículos de 4 ruedas, de 2 ruedas, de 3 ruedas |
|
Por tipo de propulsión |
Motor de combustión interna (ICE), vehículos eléctricos de batería (BEV), vehículos híbridos |
|
Por tipo de vehículo |
Vehículos de pasajeros, vehículos comerciales |
|
Por usuario final |
Fabricante de equipo original (OEM), mercado de reposición |
|
Por región |
América del Norte: Estados Unidos, Canadá, México |
|
Europa: Francia, Reino Unido, España, Alemania, Italia, Rusia, Resto de Europa | |
|
Asia-Pacífico: China, Japón, India, Australia, ASEAN, Corea del Sur, Resto de Asia-Pacífico | |
|
Oriente Medio y África: Turquía, Emiratos Árabes Unidos, Arabia Saudita, Sudáfrica, Resto de Oriente Medio y África | |
|
América del Sur: Brasil, Argentina, Resto de América del Sur |
Segmentación del mercado
- Por componente (motor, transmisión, sistema de frenos, componentes eléctricos y electrónicos, chasis y suspensión, y otros): el segmento de motores generó 14,59 mil millones de USD en 2024 debido a los altos precios de las unidades de potencia nuevas. Su popularidad crece por la mayor demanda de restauración de trenes motrices certificada por el fabricante. Estos procesos ofrecen una paridad de rendimiento con el equipo original y reducen de forma significativa los plazos de entrega para los parques de vehículos envejecidos.
- Por configuración del vehículo (vehículos de 4 ruedas, de 2 ruedas y de 3 ruedas): el segmento de vehículos de 4 ruedas tuvo una participación del 72,50 % en 2024, sobre todo por el volumen significativo de automóviles de pasajeros y vehículos comerciales ligeros. Estas unidades requieren renovaciones complejas de componentes para prolongar su vida útil operativa. Otro factor que respalda el crecimiento del segmento es la necesidad de cumplir normas de seguridad estrictas y de adaptarse a regulaciones de emisiones más severas.
- Por tipo de propulsión (motor de combustión interna (ICE), vehículos eléctricos de batería (BEV) y vehículos híbridos): se proyecta que el segmento de motor de combustión interna (ICE) alcance 42,24 mil millones de USD en 2032, impulsado por el gran número de vehículos en circulación en todo el mundo que dependen de trenes motrices tradicionales. Otro factor que ha favorecido al segmento es la disponibilidad continua de cascos de alto valor para la restauración de motores y sistemas de combustible. Esto se aplica especialmente a las economías en desarrollo, donde los vehículos ICE siguen siendo el principal medio de transporte.
- Por tipo de vehículo (vehículos de pasajeros y vehículos comerciales): se proyecta que el segmento de vehículos de pasajeros alcance 82,59 mil millones de USD en 2032, gracias a la mayor conciencia de los consumidores sobre los beneficios económicos de las piezas remanufacturadas. Los componentes de alta calidad son ahora más accesibles a través de redes de concesionarios autorizados. Además, los proveedores de servicios independientes y las plataformas digitales especializadas del mercado de reposición han ampliado de forma significativa el alcance de estos productos restaurados.
- Por usuario final (fabricante de equipo original (OEM) y mercado de reposición): se proyecta que el segmento de fabricante de equipo original (OEM) alcance 76,72 mil millones de USD en 2032, impulsado por las mayores inversiones de los principales fabricantes de automóviles en sistemas de producción de circuito cerrado. Muchas empresas integran ya formalmente la remanufactura en sus programas oficiales de garantía y servicio. Estas iniciativas permiten a las empresas cumplir los objetivos mundiales de economía circular y, al mismo tiempo, reforzar la fidelidad de los clientes a largo plazo.
Análisis regional
¿Cuál es el panorama del mercado en Asia-Pacífico y Europa?
Por región, el mercado se ha clasificado en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur.
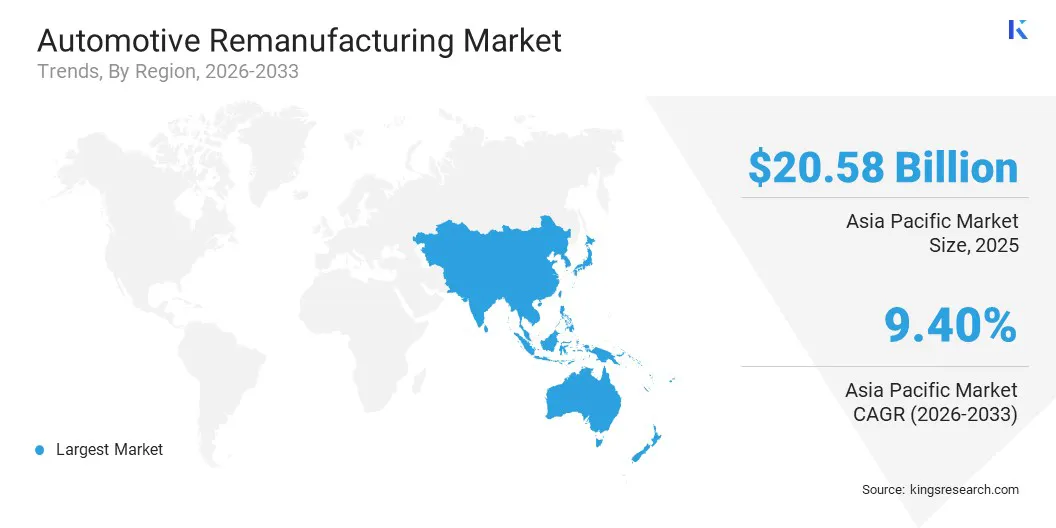
El mercado de remanufactura automotriz de Asia-Pacífico representó una participación sustancial del 32,60 % en 2024, con un valor de 20,58 mil millones de USD. Este predominio se debe a la sólida base manufacturera de la región en la industria automotriz, que aporta un suministro constante de componentes de vehículos para su remanufactura.
Países como China, India y Japón cuentan con un enorme parque de vehículos en circulación que genera una gran demanda de piezas de reposición rentables. Además, la región se beneficia de la expansión de la infraestructura industrial y del creciente interés de los consumidores por un mantenimiento asequible de los vehículos, lo que respalda la expansión a gran escala del sector de la remanufactura.
Se espera que el mercado de Europa registre la TCAC más alta, del 8,60 %, durante el período de pronóstico. La razón de este crecimiento es el alto nivel de preocupación de los gobiernos por la sostenibilidad y el estricto cumplimiento de las políticas de economía circular. Los principales actores de la región prestan ahora más atención al reprocesamiento de piezas automotrices para cumplir los requisitos ambientales y reducir al mínimo la generación de residuos durante el proceso industrial.
- En mayo de 2024, Renault Group y The Future Is NEUTRAL firmaron un acuerdo para crear una nueva empresa llamada THE REMAKERS mediante la fusión de la experiencia en remanufactura de Flins Re-factory. La empresa conjunta busca ampliar el reacondicionamiento de piezas automotrices en nueve líneas de producto para ofrecer una alternativa sostenible y económica a las piezas nuevas en todo el mercado europeo.
Marcos regulatorios
- En Estados Unidos, la Federal Trade Commission aplica las Green Guides para hacer cumplir las normas sobre declaraciones ambientales, de modo que las piezas remanufacturadas se identifiquen con claridad ante los consumidores. Además, la Federal Vehicle Repair Cost Savings Act exige que las agencias federales prioricen el uso de componentes remanufacturados en sus flotas de vehículos para reducir los costos y el impacto ambiental.
- En Europa, la Directiva relativa a los vehículos al final de su vida útil fija objetivos específicos de reutilización y valorización de las piezas de los vehículos, con el propósito de alcanzar una valorización del 95 por ciento. Esto cuenta con el respaldo del Plan de Acción para la Economía Circular, que propone requisitos de ecodiseño para garantizar que los sistemas automotrices se desmonten y restauren de forma eficiente.
- En China, la Ley de Promoción de la Economía Circular y las Medidas Administrativas sobre la Remanufactura de Autopartes permiten a las empresas certificadas restaurar componentes críticos como motores y transmisiones. Las recientes revisiones del Consejo de Estado permiten a los remanufacturadores autorizados adquirir cascos de alto valor procedentes de vehículos desguazados para mejorar la escala industrial y la eficiencia.
- En India, el Ministerio de Transporte por Carretera y Autopistas gestiona la normativa sobre vehículos al final de su vida útil, que ofrece un marco mediante el cual los centros de reciclaje de chatarra registrados pueden reorientar los componentes recuperados hacia el sistema de remanufactura. Esto concuerda con la Política Nacional del Automóvil, que busca estandarizar las certificaciones de calidad de todas las piezas automotrices restauradas.
- En Japón, la Ley de Reciclaje de Vehículos al Final de su Vida Útil ha establecido un esquema de responsabilidad ampliada del productor, en el que los fabricantes son responsables de la recogida y la recuperación de las piezas de los vehículos. El Ministerio de Economía, Comercio e Industria respalda el sistema con estrictas normas de referencia que garantizan que los productos remanufacturados cumplan las certificaciones de seguridad originales.
Panorama competitivo
Los principales actores de la industria de remanufactura automotriz forman alianzas estratégicas e implementan modelos de negocio basados en la economía circular para obtener una ventaja competitiva. Los grandes fabricantes también colaboran con expertos en tecnología para incorporar diagnósticos sofisticados y sistemas de recuperación automatizados, de modo que las piezas restauradas cumplan los niveles de rendimiento originales.
Además, los actores de la industria impulsan la comercialización de cadenas de suministro de circuito cerrado y alianzas intersectoriales para estabilizar el abastecimiento de cascos y mitigar el impacto ambiental. Estas colaboraciones y la transición hacia la circularidad ayudan a estabilizar la disponibilidad de componentes clave para los sistemas de propulsión ICE, BEV e híbridos y aceleran el avance hacia un mercado de reposición automotriz mundial más sostenible y eficiente en el uso de recursos.
- En abril de 2025, Stellantis N.V. y Valeo anunciaron una ampliación de su alianza estratégica para lanzar los primeros faros LED y pantallas de infoentretenimiento remanufacturados en el mercado europeo. La alianza busca industrializar las operaciones de economía circular para recuperar materias primas de alto valor y reutilizar componentes electrónicos complejos, manteniendo al mismo tiempo los parámetros de rendimiento del equipo original.
Empresas clave en el mercado de remanufactura automotriz
- LKQ Corporation
- Robert Bosch GmbH
- VALEO
- Caterpillar
- ZF Friedrichshafen AG
- BorgWarner Inc.
- DENSO
- CARDONE Industries
- Cummins Inc
- Eaton
- Schaeffler Technologies AG & Co. KG
- Standard Motor Products, Inc.
- MPA
- JASPER Engines & Transmissions
- ATCDT Corp.
Desarrollos recientes
- En abril de 2025, Daimler Buses anunció la ampliación de su cartera de movilidad eléctrica mediante un nuevo proyecto destinado a aumentar la vida útil de las baterías de los autobuses eléctricos. El proyecto incluirá servicios de remanufactura y reemplazos de baterías de nueva generación, con el fin de mejorar la sostenibilidad a largo plazo y la viabilidad financiera de las flotas de transporte público electrificado.
Preguntas frecuentes
¿Cuál es el crecimiento previsto del mercado mundial de remanufactura de automóviles?
¿Qué factores están impulsando la adopción de la remanufactura automotriz?
¿Cuáles son los principales desafíos que limitan el crecimiento del mercado de remanufactura de automóviles?
¿Quiénes son los actores clave que operan en el mercado mundial de remanufactura de automóviles?
¿Qué tendencias tecnológicas están dando forma a la industria de remanufactura de automóviles?
¿Qué regiones están liderando la adopción de la remanufactura de automóviles y por qué?
¿Cuáles son los segmentos de componentes y vehículos más demandados en la remanufactura de automóviles?
¿Cómo afectan los marcos regulatorios a la remanufactura de automóviles a nivel mundial?
¿Cómo puede ayudarme este informe a explicar los beneficios de la remanufactura a mis clientes automotrices?
¿Cómo me ayuda este informe a comprender el panorama competitivo e identificar socios estratégicos en la remanufactura?
¿Cómo puedo utilizar este informe para evaluar el crecimiento del mercado y cuantificar las oportunidades de inversión en el segmento de vehículos eléctricos (EV)?
Autor

Tejasv se especializa en investigación secundaria y validación de datos, transformando información compleja en conocimientos claros del mercado. Apoya iniciativas de investigación de múltiples industrias brindando inteligencia confiable que informa la planificación y la dirección estratégica. Con un enfoque disciplinado y centrado en los detalles, enfatiza la claridad analítica y la aplicación práctica. Su interés en la geopolítica y la historia informa su perspectiva más amplia del mercado. Esta lente única le permite contextualizar los cambios de la industria dentro de marcos sociopolíticos más amplios, agregando profundidad a sus análisis. Mantiene estándares de documentación rigurosos, lo que hace que sus hallazgos sean auditables y fácilmente reproducibles. Su capacidad para sintetizar grandes cantidades de datos secundarios en resúmenes concisos y listos para tomar decisiones le ha ganado la confianza de los líderes de proyectos en múltiples sectores verticales. Tejasv rastrea activamente los cambios regulatorios y los indicadores económicos, que incorpora en su investigación para mejorar su relevancia prospectiva. Su ética de trabajo metódica, combinada con una conducta tranquila en plazos ajustados, garantiza que sus contribuciones sigan siendo oportunas e impactantes.
Revisado por

Habi es un líder experimentado en investigación y consultoría con reconocida experiencia en guiar a clientes sobre iniciativas estratégicas de crecimiento y transformación en mercados globales. Ha dirigido equipos de investigación de alto rendimiento que brindan conocimientos prácticos sobre la expansión del mercado, estrategias de fusiones y adquisiciones, evaluación de oportunidades, desarrollo de nuevos negocios y lanzamientos de productos. Su cartera de proyectos abarca grandes productores petroquímicos, fabricantes de dispositivos electrónicos, empresas de lubricantes y otras empresas líderes en diversos sectores industriales y de consumo. Actualmente dirige el departamento de investigación de Kings Research, donde es responsable de establecer la agenda de investigación, asesorar a los analistas y garantizar resultados listos para el cliente que respalden la toma de decisiones ejecutivas. Con amplia experiencia en inteligencia de mercado, investigación estratégica y consultoría, Habi aporta un sólido conocimiento de la dinámica industrial en evolución, los panoramas competitivos, las oportunidades emergentes y los desafíos del crecimiento empresarial. Su experiencia incluye el desarrollo de marcos de investigación, la traducción de datos complejos del mercado en recomendaciones estratégicas viables y el trabajo en estrecha colaboración con partes interesadas de alto nivel para abordar cuestiones comerciales críticas. También ha contribuido a desarrollar capacidades de investigación, fortalecer metodologías analíticas e impulsar una cultura de calidad y toma de decisiones basada en conocimientos dentro de los equipos de investigación. Su exposición intersectorial le permite conectar las tendencias del mercado con implicaciones comerciales más amplias y brindar perspectivas que ayudan a las organizaciones a identificar oportunidades, mitigar riesgos y tomar decisiones estratégicas informadas.