Tamaño, Participación, Crecimiento y Análisis de la Industria del Mercado de Tratamiento de la Acromegalia, Por Clase de Fármaco [Análogos de Somatostatina (SSA), Antagonistas del Receptor de la Hormona del Crecimiento (GHRA), Agonistas de la Dopamina, Otros], Por Vía de Administración [Inyectable (Intramuscular y Subcutánea) y Oral], Por Canal de Distribución (Farmacias Hospitalarias, Farmacias Minoristas, Farmacias en Línea), y Análisis Regional, 2026-2033
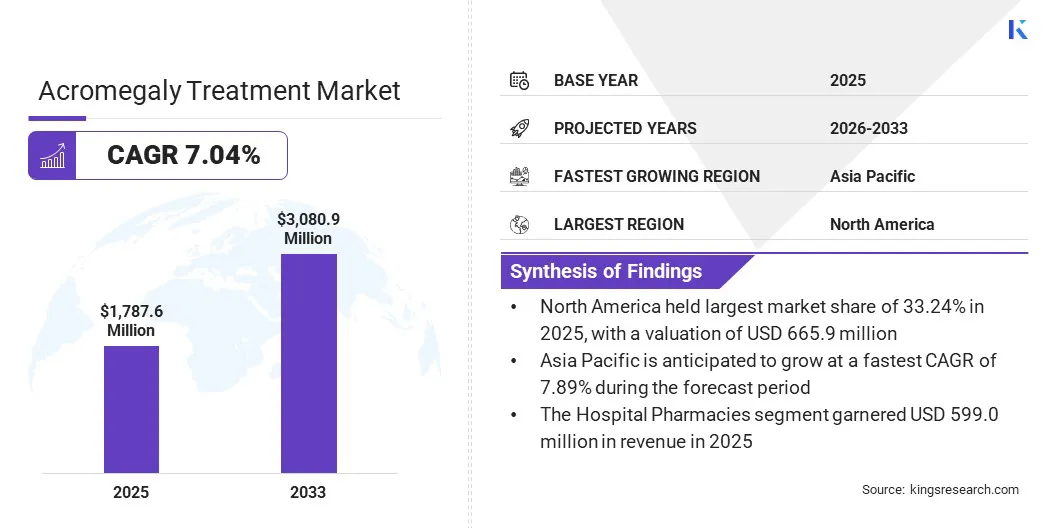
Según Kings Research, el mercado global de tratamiento de la acromegalia se estimó en USD 1,787.6 million en 2025 y se proyecta que crecerá a una tasa de crecimiento anual compuesta (CAGR) del 7.04% hasta alcanzar USD 3,080.9 million en 2033. La mejora en la concienciación y el reconocimiento de los síntomas de la acromegalia está llevando a los proveedores de atención médica a diagnosticar un mayor número de casos, lo que impulsa la demanda de terapias eficaces.
Entre las principales empresas presentes en el mercado de tratamiento de la acromegalia se encuentran Sun Pharmaceutical Industries Ltd., Chiesi Group, Peptron, Wockhardt, Pfizer Inc., ADVANZ PHARMA, Amryt Pharma plc (Chiesi Farmaceutici), Cipla, Ipsen Pharma, Viatris Inc., Zydus Pharmaceuticals, Inc., Teva Pharmaceutical Industries Ltd., Recordati Rare Diseases, Crinetics Pharmaceuticals, Inc. y Xeris Pharmaceuticals, Inc.
El mercado evoluciona al ritmo del aumento de la concienciación y la mejora del diagnóstico, especialmente en las regiones en desarrollo donde el acceso a la atención médica se está ampliando. Este crecimiento en la población de pacientes abre oportunidades significativas para las empresas farmacéuticas y acelera la adopción de terapias especializadas e innovadoras.
Se espera que el aumento de la concienciación y la mejora del acceso a la atención médica contribuyan de manera significativa al crecimiento del mercado durante el período de pronóstico. Un ejemplo destacado es el lanzamiento, en marzo de 2024, de la campaña "Rethink Acromegaly" por parte de Chiesi Global Rare Diseases, orientada a generar conciencia y proporcionar recursos a pacientes, cuidadores y profesionales de la salud. La iniciativa busca favorecer el diagnóstico temprano y una mejor gestión de la enfermedad, lo que ampliará progresivamente la población de pacientes tratados.
Aspectos Destacados Clave del Mercado
El mercado global de tratamiento de la acromegalia se valoró en USD 1,787.6 million en 2025.
Se prevé que el tamaño del mercado crezca a un CAGR del 7.04% durante 2026-2033 y se proyecta que alcance USD 3,080.9 million en 2033.
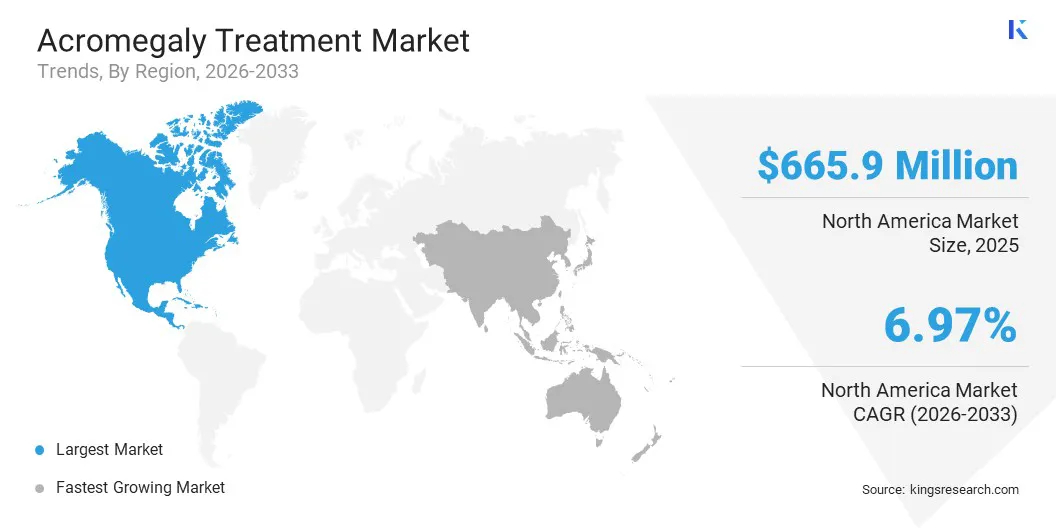
North America concentró la mayor participación del mercado en 2025, con un 37.25%, equivalente a USD 665.9 million.
El segmento de análogos de somatostatina (SSA) representó una participación de mercado del 33.51% en 2025, con ingresos de USD 599.0 million.
Se proyecta que el segmento de farmacias hospitalarias genere USD 1,150.5 million de los ingresos totales para 2033, registrando un CAGR del 37.34%.
Se anticipa que Asia-Pacific crezca al CAGR más rápido del 7.89% durante el período de pronóstico (2026-2033).
¿Cómo impulsa el crecimiento del mercado la creciente concienciación clínica y las capacidades de diagnóstico mejoradas?
La acromegalia, aunque poco frecuente, se diagnostica cada vez con mayor frecuencia gracias a una mayor concienciación clínica y a métodos de diagnóstico más avanzados. Según el National Institute of Diabetes and Digestive and Kidney Diseases (NIDDK), la afección se presenta en 3 a 14 personas por cada 100,000 en todo el mundo. Las directrices endocrinas tanto de Mayo Clinic como de la Endocrine Society respaldan esta perspectiva clínica de referencia.
El mayor conocimiento de la enfermedad entre los profesionales de la salud y la población en general está favoreciendo la detección temprana, lo que a su vez impulsa la demanda de tratamientos especializados y dirigidos. El crecimiento del mercado también se ve respaldado por los continuos avances en técnicas de diagnóstico, como las imágenes de resonancia magnética hipofisaria de alta resolución y los ensayos sanguíneos estandarizados del factor de crecimiento insulínico tipo 1 (IGF-1), que mejoran la precisión y la oportunidad del diagnóstico clínico.
En septiembre de 2025, la U.S. Food and Drug Administration aprobó PALSONIFY (paltusotina), el primer agonista oral una vez al día del receptor de somatostatina tipo 2 para pacientes adultos con acromegalia, lo que supone una alternativa histórica frente a las terapias inyectables tradicionales.
¿Cómo los desafíos asociados con el manejo del tratamiento a largo plazo y las frecuentes inyecciones parenterales limitan la expansión del mercado global de tratamiento de la acromegalia?
El manejo de la terapia a largo plazo de la acromegalia es complejo: exige monitorización bioquímica continua, inyecciones parenterales frecuentes y ajustes regulares de dosis. Este constituye uno de los principales desafíos del mercado, ya que impone una carga considerable tanto sobre el cumplimiento terapéutico del paciente como sobre los flujos de trabajo del sistema de salud.
Innovaciones como las terapias orales de una vez al día ofrecen una solución prometedora, al eliminar la necesidad de inyecciones depot frecuentes, mejorar la adherencia al tratamiento y reducir la carga logística asociada a la atención crónica.
¿Cómo influyen positivamente los avances en formulaciones orales y sistemas novedosos de administración de fármacos en el mercado global de tratamiento de la acromegalia?
El mercado de tratamiento de la acromegalia atraviesa un cambio significativo hacia terapias más innovadoras y menos invasivas, en respuesta a la demanda de regímenes que reduzcan la carga asociada a una enfermedad crónica. Los pacientes optan cada vez más por vías de administración convenientes, como las formulaciones orales, frente a las inyecciones intramusculares profundas mensuales y las visitas frecuentes a la clínica.
Este giro hacia la innovación centrada en el paciente tiene como objetivo mejorar la adherencia a largo plazo y la calidad de vida en general. En julio de 2026, la U.S. FDA aceptó la Solicitud de Nuevo Fármaco (NDA) reenviada por Camurus para CAM2029 (depot subcutáneo de octreotida / Oczyesa) para el tratamiento de la acromegalia, con una fecha objetivo de acción PDUFA del 18 de diciembre de 2026. CAM2029 es una formulación depot subcutánea precargada basada en autoinyector que los propios pacientes pueden administrarse, lo que puede reducir la necesidad de dosificación en clínica y hacer que la terapia a largo plazo resulte más conveniente.
Resumen del Informe del Mercado de Tratamiento de la Acromegalia
Segmentación
Detalles
Por Clase de Fármaco
Análogos de Somatostatina (Octreotida, Lanreotida, Pasireotida), Antagonistas del Receptor de la Hormona del Crecimiento (GHRA: Pegvisomant), Agonistas de la Dopamina (Cabergolina, Bromocriptina), Otros / Terapias Novedosas en Desarrollo
Por Vía de Administración
Inyectable (Intramuscular, Subcutánea), Oral
Por Canal de Distribución
Farmacias Hospitalarias, Farmacias Minoristas, Farmacias en Línea
Por Región
North America: U.S., Canada, Mexico
Europe: France, UK, Spain, Germany, Italy, Russia, Resto de Europe
Asia-Pacific: China, Japan, India, Australia, ASEAN, South Korea, Resto de Asia-Pacific
Middle East & Africa: Turkey, U.A.E., Saudi Arabia, South Africa, Resto de Middle East & Africa
South and Central America: Brazil, Argentina, Resto de South and Central America
Segmentación del Mercado
Por Clase de Fármaco [Análogos de Somatostatina (SSA), Antagonistas del Receptor de la Hormona del Crecimiento (GHRA), Agonistas de la Dopamina, y Otros/Terapias Novedosas en Desarrollo]: El segmento de Análogos de Somatostatina (SSA) concentró el 33.51% de los ingresos totales del mercado en 2025, con USD 599.0 million, gracias a su posición consolidada como terapia médica de primera línea. Los Antagonistas del Receptor de la Hormona del Crecimiento (GHRA), liderados por pegvisomant, constituyen un segmento clave de segunda línea para pacientes con respuesta incompleta a los SSA, mientras que los agonistas de la dopamina (como la cabergolina y la bromocriptina) ofrecen un acceso combinado esencial. Los candidatos orales novedosos en desarrollo y los agonistas SSTR2 no peptídicos continúan ampliando el segmento de "Otros".
Por Vía de Administración [Inyectable (Intramuscular, Subcutánea) y Oral]: Los productos inyectables siguen siendo la mayor fuente de ingresos, dado el uso extendido de formulaciones depot de acción prolongada (por ejemplo, octreotida LAR, lanreotida depot). No obstante, la paltusotina oral de una vez al día ya cuenta con aprobación, y la vía oral está ganando terreno rápidamente en el mercado.
Canal de Distribución [Farmacias Hospitalarias, Farmacias Minoristas y Farmacias en Línea]: El segmento de farmacias hospitalarias concentraba una participación de mercado del 37.34% en 2025 y se espera que alcance USD 1,150.5 million en 2033, gracias a su papel determinante en el suministro de formulaciones inyectables especializadas y terapias para enfermedades raras.
¿Cuál es el escenario del mercado en las regiones clave del mercado global de tratamiento de la acromegalia?
Por región, el mercado se clasifica en North America, Europe, Asia Pacific, Middle East & Africa, y South & Central America.
North America concentró el 37.25% del mercado de tratamiento de la acromegalia en 2025, con un valor de USD 665.9 million. Su liderazgo se sustenta en una infraestructura sanitaria avanzada, una elevada concienciación sobre la enfermedad y una sólida adopción de terapias novedosas. El crecimiento regional se ve reforzado por la presencia de innovadores farmacéuticos de primer nivel, una inversión sustancial en I+D y una cobertura de reembolso robusta que favorece altas tasas de diagnóstico y tratamiento.
Se proyecta que Asia-Pacific crezca a un CAGR del 7.89% durante el período de pronóstico (2026-2033), el ritmo más elevado entre todas las regiones. Este dinamismo obedece a la expansión de la infraestructura sanitaria, la creciente concienciación sobre las enfermedades endocrinas raras y la mejora de las capacidades de diagnóstico en países clave como China, Japan e India. Los avances médicos acelerados, el mayor acceso al tratamiento y las políticas sanitarias favorables benefician aún más a la región, junto con el incremento del gasto sanitario y un número creciente de centros endocrinos especializados.
Europe mantiene una participación destacada en el mercado de tratamiento de la acromegalia, respaldada por sólidos marcos de reembolso en el marco de los sistemas nacionales de salud y tasas consistentes de diagnóstico en Germany, France y U.K. La avanzada infraestructura endocrinológica de la región y la adopción temprana de terapias novedosas, incluidos los agonistas orales del receptor de somatostatina, siguen sustentando un crecimiento sostenido del mercado.
Se espera que la región de Middle East & Africa registre un crecimiento sostenido, impulsado por la mejora del acceso a la atención endocrina especializada y el aumento de la inversión gubernamental en el diagnóstico de enfermedades raras, especialmente en los países del GCC. No obstante, la limitada concienciación y la insuficiente infraestructura de diagnóstico en partes de Africa siguen restringiendo una penetración más amplia del mercado.
South and Central America representa un mercado emergente para el tratamiento de la acromegalia, cuyo crecimiento se apoya en la expansión del acceso a la atención sanitaria privada y en la creciente concienciación de los médicos en Brazil y Argentina. Se espera que la inversión continua en capacidad de diagnóstico endocrino reduzca gradualmente la brecha diagnóstica y sostenga la demanda de terapias avanzadas durante el período de pronóstico.
Regímenes Regulatorios
En los U.S., la Food and Drug Administration (FDA) regula los tratamientos para la acromegalia mediante rigurosos requisitos de ensayos clínicos, aprobaciones previas a la comercialización, designaciones de medicamentos huérfanos y monitorización de seguridad posterior a la comercialización.
En la EU, los tratamientos para la acromegalia están regulados por la European Medicines Agency (EMA), que aplica estrictos estándares de seguridad, eficacia y calidad a través de la autorización centralizada de comercialización y la supervisión de la fabricación.
Panorama Competitivo
Las empresas del mercado de tratamiento de la acromegalia orientan sus esfuerzos al desarrollo de nuevas terapias que ofrezcan mayor comodidad de administración y eficacia bioquímica sostenida. Las principales áreas de desarrollo incluyen formulaciones orales, depots inyectables de liberación prolongada y nuevos agonistas de receptores destinados a optimizar el control de la enfermedad y la comodidad del paciente.
Empresas Clave en el Mercado de Tratamiento de la Acromegalia
Sun Pharmaceutical Industries Ltd.
Chiesi Group
Peptron
Wockhardt
Pfizer Inc.
ADVANZ PHARMA
Amryt Pharma plc (Chiesi Farmaceutici)
Cipla
Ipsen Pharma
Viatris Inc.
Zydus Pharmaceuticals, Inc.
Teva Pharmaceutical Industries Ltd.
Recordati Rare Diseases
Crinetics Pharmaceuticals, Inc.
Xeris Pharmaceuticals, Inc.
Desarrollos Recientes
En julio de 2026, la US FDA aceptó la Solicitud de Nuevo Fármaco reenviada por Camurus para CAM2029 (inyección de liberación prolongada de octreotida) para el tratamiento de la acromegalia.
En septiembre de 2025, la U.S. FDA aprobó PALSONIFY (paltusotina) de Crinetics Pharmaceuticals, la histórica aprobación del primer agonista oral una vez al día del receptor de somatostatina tipo 2 para adultos con acromegalia.
En octubre de 2024, Teva Pharmaceutical Industries lanzó la primera versión genérica de Sandostatin LAR Depot (acetato de octreotida para suspensión inyectable) en los U.S., ampliando el acceso a una alternativa de tratamiento más asequible.
Preguntas frecuentes
¿Cuál es el CAGR esperado para el mercado de tratamiento de la acromegalia durante el período de pronóstico?
¿Qué tan grande fue la industria en 2025?
¿Cuáles son los principales factores que impulsan el mercado?
¿Quiénes son los actores clave del mercado?
¿Cuál es la región de más rápido crecimiento en el mercado durante el período pronosticado?
¿Qué segmento se prevé que tenga la mayor participación del mercado en 2033?
Sharmishtha es una analista de investigación en ciernes con un fuerte compromiso de lograr la excelencia en su campo. Aporta un enfoque meticuloso a cada proyecto, profundizando en los detalles para garantizar resultados integrales y reveladores. Apasionada por el aprendizaje continuo, se esfuerza por mejorar su experiencia y mantenerse a la vanguardia en el dinámico mundo de la investigación de mercados. Más allá del trabajo, Sharmishtha disfruta leer libros, pasar tiempo de calidad con amigos y familiares y participar en actividades que fomenten el crecimiento personal. Su dedicación a la precisión garantiza que no se pase por alto ningún detalle crítico y su rigor analítico produce consistentemente conclusiones confiables basadas en evidencia. La curiosidad proactiva de Sharmishtha la lleva a explorar metodologías de investigación emergentes, que aplica fácilmente para ofrecer nuevas perspectivas sobre cuestiones complejas del mercado. Su naturaleza colaborativa y su apertura a la retroalimentación constructiva la convierten en una persona confiable que trabaja en equipo. Ella equilibra la precisión técnica con una comunicación clara, asegurando que sus conocimientos sean procesables tanto para los clientes como para las partes interesadas.
Con muchos años de experiencia en consultoría en los mercados globales farmacéuticos, biotecnológicos y MedTech, Minaz aporta una profunda experiencia en el campo, claridad estratégica y rigor analítico a cada compromiso. Ha dirigido más de 130 tareas de consultoría que abarcan la entrada al mercado, el panorama competitivo y la priorización de carteras, ayudando a los clientes a tomar decisiones complejas y de alto riesgo con confianza. Conocida por su capacidad para sintetizar investigaciones primarias y secundarias en recomendaciones listas para ejecutivos, Minaz ha creado modelos de pronóstico y marcos de dimensionamiento de mercado que han informado decisiones de inversión multimillonarias en oncología, diagnóstico y terapias peptídicas. Más allá de su fortaleza analítica, Minaz es un socio cliente confiable que traduce conjuntos de datos complejos en conocimientos claros y procesables para las partes interesadas de alto nivel. Actualmente dirige un equipo de analistas de investigación, impulsa la expansión empresarial y da forma a la estrategia de participación del cliente.