Tamanho, Participação, Crescimento e Análise Setorial do Mercado de Foundry de Semicondutores, Por Nó Tecnológico (7nm e abaixo, 10nm-20nm, 20nm-45nm, 45nm e acima), Por Foundry (Pure Play Foundry, Fabricantes de Dispositivos Integrados (IDMs)), Por Aplicação (Telecomunicações, Automotivo, Eletrônicos de Consumo, Industrial, Saúde, Outros), e Análise Regional, 2026-2033
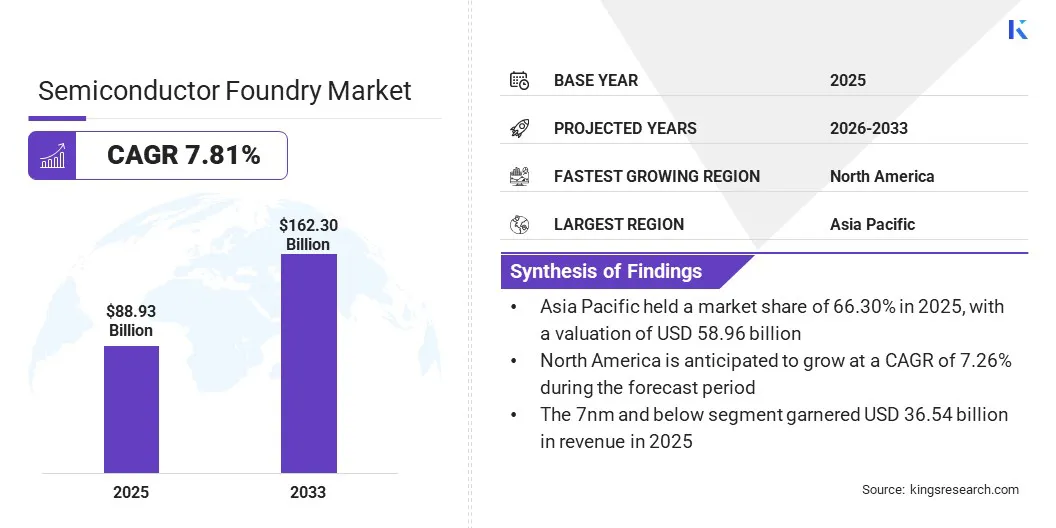
De acordo com a Kings Research, o tamanho do mercado global de foundry de semicondutores foi avaliado em USD 88.93 billion em 2025 e deve crescer de USD 95.88 bilhões em 2026 para USD 162.30 billion até 2033, com um CAGR de 7,8% no período de previsão. A crescente proliferação de eletrônicos de consumo, especialmente smartphones, laptops e tablets, impulsiona a demanda por chips semicondutores avançados, o que, por sua vez, favorece a expansão do mercado.
Uma foundry de semicondutores, também conhecida como foundry de chips, é uma instalação de fabricação especializada dedicada à produção de circuitos integrados (ICs) e dispositivos semicondutores com base em projetos fornecidos por clientes externos. As foundries respondem pela fabricação de wafers de silício e pelos processos complexos necessários para a criação de transistores e demais componentes.
Elas atendem tanto empresas fabless de semicondutores — que projetam chips e terceirizam a produção — quanto fabricantes de dispositivos integrados (IDMs), que projetam e fabricam seus próprios chips. As foundries desempenham um papel fundamental na indústria global de eletrônicos, fomentando a inovação e respondendo à crescente demanda por tecnologia avançada de semicondutores.
No escopo do trabalho, o relatório inclui serviços oferecidos por empresas como Taiwan Semiconductor Manufacturing Company (TSMC), Samsung Electronics Co., Ltd., GlobalFoundries, United Microelectronics Corporation, Semiconductor Manufacturing International Corporation (SMIC), Hua Hong Grace Semiconductor Limited, Tower Semiconductor Ltd., Powerchip Semiconductor Manufacturing Corporation (PSMC), Nexchip Semiconductor Corp. e Vanguard International Semiconductor Corporation (VIS).
A implantação global da tecnologia 5G também vem impulsionando a expansão do mercado de foundry de semicondutores. A demanda por transferência de dados mais rápida e comunicação de baixa latência exige soluções semicondutoras avançadas, cabendo às foundries o desenvolvimento dos chips que sustentam as redes e a infraestrutura 5G de alta velocidade.
Além disso, a integração do 5G em diversas aplicações — como IoT, veículos autônomos e cidades inteligentes — evidencia a crescente necessidade de componentes semicondutores sofisticados.
De acordo com a 5G Americas, as conexões globais de 5G atingiram 2,8 bilhões no 3º trimestre de 2025, com expansão acelerada. Em novembro de 2025, havia 379 redes comerciais 5G implantadas globalmente, além de 707 redes LTE. Esse cenário impulsiona a demanda por chips semicondutores avançados e amplia a necessidade de capacidade de fabricação nas foundries para suportar a infraestrutura e os dispositivos 5G.
Análise do Analista
As foundries de semicondutores vêm incorporando cada vez mais tecnologias de ponta em seus processos produtivos, como a litografia ultravioleta extrema (EUV), indispensável para a fabricação de dispositivos semicondutores avançados.
A litografia EUV viabiliza a criação de características de chip menores e mais complexas, requisito essencial para se obter maior desempenho e menor consumo de energia nos eletrônicos modernos. Ao adotar o EUV, as foundries ampliam sua capacidade de produzir chips de próxima geração com precisão e eficiência superiores.
Em abril de 2025, a TSMC expandiu sua presença de fabricação nos EUA com uma terceira fábrica no Arizona focada em 2nm e tecnologias de processo avançadas, fortalecendo a capacidade doméstica de produção avançada de semicondutores.
O desenvolvimento de tecnologias emergentes, como computação quântica e edge computing, também contribui de forma expressiva para a expansão do mercado de foundry de semicondutores. A computação quântica demanda chips especializados para lidar com cálculos de alta complexidade, ao passo que o edge computing requer processadores de alto desempenho para o processamento de dados em tempo real. As foundries de semicondutores são peças-chave na fabricação dos chips avançados exigidos por essas tecnologias inovadoras, sustentando assim o crescimento do mercado.
Fatores de Crescimento do Mercado de Foundry de Semicondutores
As iniciativas e os investimentos governamentais em fabricação de semicondutores figuram entre os principais fatores de crescimento do mercado. Os países vêm reconhecendo cada vez mais a importância estratégica da produção doméstica de semicondutores e passaram a oferecer incentivos financeiros e suporte ao setor.
Iniciativas como o CHIPS Act nos EUA e programas equivalentes na Europa (European Chips Act) e na Ásia têm como objetivo fortalecer as capacidades locais de fabricação. Esses investimentos contribuem para reduzir a dependência de fornecedores estrangeiros e estimulam a criação de novas instalações de foundry.
Em abril de 2026, a Nexchip Semiconductor expandiu sua capacidade de foundry por meio de um projeto Fase IV de USD 5,1 bilhões na China. A expansão adiciona uma nova linha de wafers de 12 polegadas focada em tecnologias de 40nm e 28nm. A expansão visa atender à crescente demanda por chips de nós maduros em dispositivos habilitados para IA, automotivo, eletrônicos de consumo e aplicações de IoT.
O crescimento dos data centers e dos serviços de computação em nuvem também sustenta o desenvolvimento do mercado de foundry de semicondutores. Os data centers demandam chips de alto desempenho para gerenciar grandes volumes de dados e suportar aplicações baseadas em nuvem. A expansão dos serviços digitais e da infraestrutura em nuvem eleva a demanda por semicondutores, impulsionando o crescimento do mercado.
Por outro lado, tensões geopolíticas e restrições comerciais representam um desafio relevante para o setor. Disputas comerciais, controles de exportação e tarifas perturbam as cadeias de suprimento globais, restringem o acesso a tecnologias essenciais e geram incertezas no mercado, dificultando o fluxo de materiais e tecnologia necessários para a fabricação de semicondutores.
Para enfrentar esses desafios e sustentar o crescimento, as empresas estão diversificando suas cadeias de suprimento a fim de reduzir a dependência de regiões ou fornecedores únicos, mitigando o impacto de eventuais interrupções. Paralelamente, investem em capacidades locais de produção e na criação de hubs regionais de fabricação para aumentar a resiliência operacional.
Em julho de 2026, a China iniciou a produção em massa de máquinas domésticas de litografia DUV por imersão, com cerca de cinco unidades previstas para 2026 e 20 para 2027. Espera-se que os equipamentos sejam fornecidos à SMIC, Hua Hong Semiconductor e CXMT, apoiando os esforços do país para reduzir a dependência de equipamentos estrangeiros na fabricação de chips.
Tendências da Indústria de Foundry de Semicondutores
A transição do setor automotivo em direção a veículos elétricos (EVs) e sistemas de direção autônoma impacta de forma significativa o mercado de foundry de semicondutores. Os veículos modernos requerem uma ampla gama de componentes semicondutores, incluindo sensores, processadores e ICs de gerenciamento de energia.
O desenvolvimento de EVs e de sistemas avançados de assistência ao motorista (ADAS) gera demanda por chips que garantam eficiência energética, segurança e desempenho. A crescente ênfase em veículos inteligentes e conectados reforça ainda mais a necessidade de soluções semicondutoras especializadas.
De acordo com o Global EV Outlook 2026 da International Energy Agency, as vendas globais de carros elétricos cresceram 20%, elevando a participação nas vendas totais de automóveis para 25%. Esse resultado aponta para um aumento expressivo na demanda por semicondutores para atender ao crescimento do setor de EVs.
Em setembro de 2025, a Infineon e a ROHM firmaram um acordo para colaborar em pacotes de semicondutores de potência de carbeto de silício (SiC), permitindo maior flexibilidade de projeto e fornecimento para veículos elétricos, energia renovável e data centers de IA.
A tendência de miniaturização e o avanço das tecnologias de processo na indústria de semicondutores também geram uma demanda expressiva por foundries. À medida que os dispositivos semicondutores se tornam menores e mais complexos, cresce a exigência por processos de fabricação de ponta.
Os avanços em nós de processo — como as tecnologias de 7nm, 5nm e 3nm — permitem a produção de chips com maior desempenho e menor consumo de energia. Para acompanhar as demandas em constante evolução das diversas aplicações, as foundries de semicondutores investem continuamente no desenvolvimento e na implementação dessas tecnologias avançadas.
Análise de Segmentação
O mercado global foi segmentado por nó tecnológico, foundry, aplicação e geografia.
Por Nó Tecnológico
Com base no nó tecnológico, o mercado foi segmentado em 7nm e abaixo, 10nm–20nm, 20nm–45nm e 45nm e acima. O segmento de 7nm e abaixo liderou o mercado de foundry de semicondutores em 2025, com uma avaliação de USD 31,88 bilhões. Diante da crescente demanda por computação de alto desempenho, inteligência artificial e dispositivos móveis avançados, os fabricantes de semicondutores concentram esforços cada vez maiores nesses nós menores.
Os chips produzidos em 7nm e abaixo oferecem maior densidade de transistores, o que se traduz em velocidades de processamento mais elevadas e menor consumo de energia. Esse avanço é fundamental para atender aos requisitos de desempenho de aplicações modernas, como aceleradores de IA e infraestrutura 5G, impulsionando o crescimento do segmento.
Por Foundry
Com base em foundry, a indústria é segmentada em pure-play foundries e IDMs. O segmento de pure play foundry deteve a maior participação de receita, com 73,89% em 2025. As pure-play foundries atuam exclusivamente na fabricação de semicondutores, sem envolvimento em atividades de projeto.
Esse modelo de negócios permite que essas empresas se dediquem integralmente à otimização de seus processos de fabricação, alcançando elevados níveis de eficiência e investindo em tecnologias de ponta. Com o foco exclusivo na manufatura, as pure-play foundries conseguem escalar a produção com agilidade e atender a uma ampla base de clientes, incluindo empresas fabless de semicondutores que projetam chips sem fabricá-los.
Por Aplicação
Com base na aplicação, o mercado é segmentado em telecomunicações, automotivo, eletrônicos de consumo, industrial, saúde e outros. O segmento automotivo deve registrar crescimento expressivo, com um robusto CAGR de 10,46% ao longo do período de previsão.
A elevada participação das aplicações automotivas reflete a crescente dependência dos veículos modernos de componentes semicondutores avançados em diversas frentes, como powertrains elétricos, sistemas de direção autônoma e entretenimento a bordo. A migração para veículos elétricos (EVs) e sistemas avançados de assistência ao motorista (ADAS) exige chips sofisticados para gerenciamento de bateria, fusão de sensores e processamento em tempo real. Além disso, a transição para veículos conectados e tecnologias automotivas inteligentes amplia ainda mais a demanda por semicondutores de alto desempenho.
Análise Regional do Mercado de Foundry de Semicondutores
Com base na região, o mercado global foi classificado em North America, Europe, Asia-Pacific, Middle East and Africa e South and Central America.
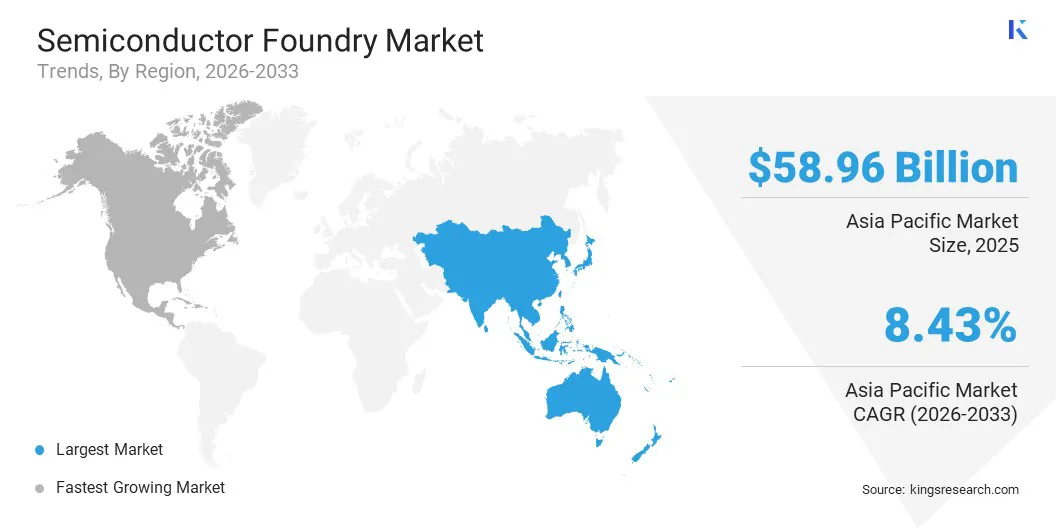
O mercado de foundry de semicondutores da Asia-Pacific respondeu por cerca de 66,30% da participação global em 2025, com receita avaliada em USD 58.96 billion. A região, especialmente Taiwan, South Korea e China, concentra os maiores e mais avançados fabricantes de semicondutores do mundo, com destaque para líderes como TSMC, Samsung e SMIC. Esse protagonismo na fabricação de semicondutores consolida a Asia-Pacific como o principal hub global de foundries do setor.
De acordo com o Asian Development Bank, East Asia e Southeast Asia respondem por mais de 80% da fabricação global de semicondutores, com grande concentração em Taiwan e South Korea. Japan abriga diversas empresas de destaque no fornecimento de equipamentos e materiais críticos para a indústria, enquanto China se destaca como líder mundial na produção de células fotovoltaicas, um segmento estratégico dentro do setor mais amplo de semicondutores.
Soma-se a isso o papel dominante da Asia-Pacific como hub global de produção de eletrônicos de consumo, com países como China, South Korea e Japan à frente da fabricação de smartphones, laptops e outros dispositivos, o que impulsiona ainda mais a demanda por semicondutores. Esse domínio gera uma procura substancial, sustentando o crescimento do mercado de foundry de semicondutores na região.
Projeta-se que North America registre crescimento expressivo, com um robusto CAGR de 7,26% ao longo do período de previsão. A região concentra algumas das principais empresas fabless de semicondutores do mundo, como Qualcomm, NVIDIA, AMD e Broadcom, todas especializadas em design e inovação de chips.
Essas empresas dependem de foundries externas para a fabricação, o que gera uma forte demanda por manufatura avançada de semicondutores. O protagonismo da região no design de chips, aliado a parcerias com foundries globais, contribui para a expansão da indústria de semicondutores em North America.
Além disso, o compromisso do governo dos EUA em fortalecer a fabricação doméstica de semicondutores por meio de iniciativas como o CHIPS and Science Act vem contribuindo de forma significativa para o crescimento do mercado regional. A lei destina recursos expressivos para impulsionar a pesquisa, o desenvolvimento e a produção de semicondutores. Esse suporte governamental cria um ambiente favorável ao investimento e à expansão do mercado em North America.
Em julho de 2026, a Intel anunciou planos para expandir a capacidade de fabricação em seu campus de Leixlip, na Irlanda, com um investimento de aproximadamente USD 5,76 bilhões. A expansão tem como objetivo modernizar as fábricas e instalar equipamentos de última geração para suportar os processadores Xeon baseados na Intel 3, atendendo à crescente demanda por IA e computação de alto desempenho na Europa.
Cenário Competitivo
O mercado global de foundry de semicondutores apresenta concentração moderada, com a presença de empresas relevantes como Samsung Foundry, SMIC e UMC, que respondem por parcela significativa do mercado, enquanto a TSMC detém uma posição dominante. Os players do setor têm apostado em parcerias estratégicas para impulsionar a inovação de produtos, ampliar seus portfólios e ganhar participação de mercado. Iniciativas como investimentos em P&D, abertura de novas instalações de fabricação e otimização da cadeia de suprimentos vêm abrindo novas oportunidades para os participantes do mercado.
Em julho de 2026, a Samsung Electronics e a Broadcom ampliaram sua colaboração estratégica em tecnologias de foundry de 2nm e abaixo, além de embalagem avançada, para suportar a infraestrutura de IA de próxima geração. A parceria tem valor estimado em mais de USD 200 bilhões até 2030 e reflete a crescente demanda por fabricação avançada de semicondutores impulsionada pela IA e pela computação de alto desempenho.
Em janeiro de 2025, a GlobalFoundries anunciou planos para instalar um centro avançado de embalagem e fotônica em New York, com investimento de USD 575 milhões, ampliando suas capacidades nos EUA nas áreas de embalagem, testes, fotônica de silício e integração 3D/heterogênea.
Principais Empresas no Mercado de Foundry de Semicondutores
Taiwan Semiconductor Manufacturing Company
Samsung Electronics Co., Ltd.
GlobalFoundries Inc.
United Microelectronics Corporation
Semiconductor Manufacturing International Corporation (SMIC)
Hua Hong Grace Semiconductor Limited
Tower Semiconductor Ltd.
Powerchip Semiconductor Manufacturing Corporation
Vanguard International Semiconductor Corporation
DB HiTek Co., Ltd.
Principais Desenvolvimentos do Setor
Em julho de 2026, a UMC deu início à expansão de sua capacidade de foundry em Singapore e Taiwan para atender à crescente demanda das aplicações de IA e edge computing. A expansão faseada reforça a resiliência da cadeia de suprimentos e apoia a necessidade crescente de tecnologias de semicondutores de alto desempenho.
Em fevereiro de 2026, a SMIC apresentou planos para adicionar aproximadamente 40.000 wafers equivalentes de 12 polegadas à sua capacidade mensal até o final de 2026. A expansão evidencia a demanda sustentada por foundry, ao passo que o aumento da depreciação e das despesas de capital deve pressionar as margens da empresa.
O Mercado Global de Foundry de Semicondutores está Segmentado da seguinte forma:
Por Nó Tecnológico
7nm e Abaixo
10nm-20nm
20nm-45nm
45nm e Acima
Por Foundry
Pure Play Foundry
Fabricantes de Dispositivos Integrados (IDMs)
Por Aplicação
Telecomunicações
Automotivo
Eletrônicos de Consumo
Industrial
Saúde
Outros
Por Região
North America
EUA
Canadá
México
Europe
França
Reino Unido
Espanha
Alemanha
Itália
Rússia
Restante da Europe
Asia-Pacific
China
Japão
Índia
Austrália
ASEAN
Coreia do Sul
Restante da Asia-Pacific
Middle East & Africa
Turquia
E.A.U.
Arábia Saudita
África do Sul
Restante do Middle East & Africa
South and Central America
Brasil
Argentina
Restante de South and Central America
Metodologia de Pesquisa
Como Coletamos Essas Informações
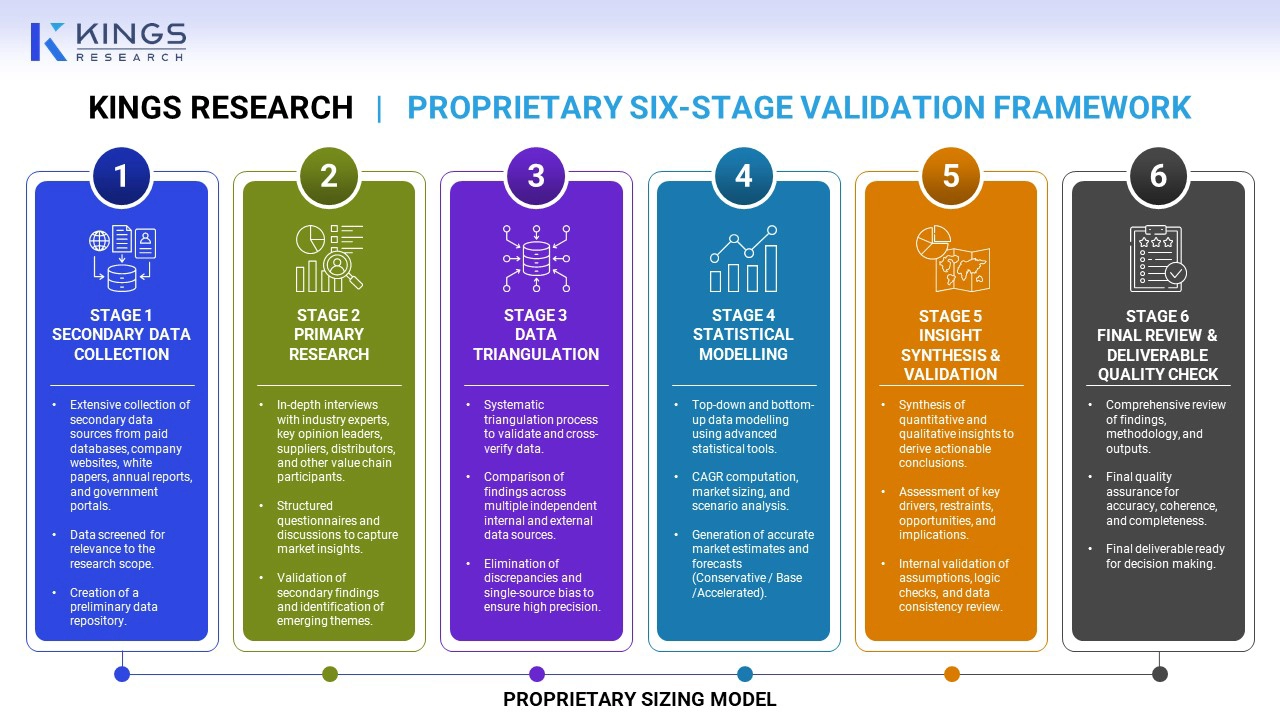
Nossa metodologia combina insights de múltiplas bases de dados de pesquisa independentes e de acesso público, com validação adicional por meio de registros regulatórios e divulgações públicas de empresas. Todas as estimativas passam por verificação cruzada; nenhum dado proveniente de fonte única é apresentado sem validação prévia.
Perguntas frequentes
Qual é o CAGR total esperado para ser registrado para o mercado de fundição de semicondutores durante o período de previsão?
Qual é o crescimento projetado do mercado global de foundry de semicondutores?
O tamanho do mercado global de foundry de semicondutores foi avaliado em USD 88.93 billion em 2025 e deve alcançar USD 162.30 billion até 2033, representando um CAGR de 7,8% durante o período de previsão (2026-2033).
Quem são os principais players deste mercado?
Qual região está posicionada para registrar a maior taxa de crescimento no mercado global de foundry de semicondutores durante o período de previsão?
Como este relatório pode me ajudar a entender o potencial de mercado de longo prazo e os benefícios financeiros de investir no mercado global de foundry de semicondutores?
Sunanda é um analista de pesquisa proficiente com forte experiência em vários domínios, destacando-se na identificação de tendências de mercado e no fornecimento de análises criteriosas em vários setores, incluindo bens de consumo, alimentos e bebidas, saúde e muito mais. Sua capacidade de conectar insights de diversos setores permite que ela ofereça recomendações práticas que apoiam a tomada de decisões estratégicas em diversos contextos de negócios. A pesquisa de Sunanda é orientada por uma análise minuciosa de dados e pelo seu compromisso em fornecer insights relevantes e baseados em dados. Seu olhar aguçado para padrões permite que ela identifique oportunidades emergentes antes que elas se tornem populares. A síntese de aprendizados intersetoriais de Sunanda muitas vezes revela soluções não convencionais que os clientes consideram inestimáveis. Ela adapta suas estruturas analíticas para atender às nuances exclusivas de cada setor, garantindo que os relatórios sejam precisos e contextualmente relevantes. Os clientes apreciam sua capacidade de fornecer resultados nítidos e práticos em prazos apertados, superando consistentemente as expectativas com seu rigor e visão.
Habi é um líder experiente em pesquisa e consultoria, com experiência renomada em orientar clientes em iniciativas estratégicas de crescimento e transformação em mercados globais. Ele liderou equipes de pesquisa de alto desempenho que fornecem insights práticos sobre expansão de mercado, estratégias de fusões e aquisições, avaliação de oportunidades, desenvolvimento de novos negócios e lançamentos de produtos. Seu portfólio de projetos abrange grandes produtores petroquímicos, fabricantes de dispositivos eletrônicos, empresas de lubrificantes e outras empresas líderes em diversos setores industriais e de consumo. Atualmente, ele chefia o departamento de pesquisa da Kings Research, onde é responsável por definir a agenda de pesquisa, orientar analistas e garantir resultados prontos para o cliente que apoiem a tomada de decisões executivas. Com ampla experiência em inteligência de mercado, pesquisa estratégica e consultoria, Habi traz uma forte compreensão da evolução da dinâmica da indústria, dos cenários competitivos, das oportunidades emergentes e dos desafios de crescimento dos negócios. Sua experiência inclui o desenvolvimento de estruturas de pesquisa, a tradução de dados complexos de mercado em recomendações estratégicas viáveis e o trabalho em estreita colaboração com as partes interessadas seniores para abordar questões críticas de negócios. Ele também contribuiu para a construção de capacidades de pesquisa, fortalecendo metodologias analíticas e impulsionando uma cultura de qualidade e tomada de decisão baseada em insights dentro das equipes de pesquisa. Sua exposição intersetorial permite-lhe conectar tendências de mercado com implicações comerciais mais amplas e fornecer perspectivas que ajudam as organizações a identificar oportunidades, mitigar riscos e tomar decisões estratégicas informadas.