Tamanho do mercado de data centers verdes, participação, crescimento e análise do setor, por componente (hardware, software, serviços), por tipo de data center (hiperescala, colocation, corporativo, edge), por tamanho da organização (grandes empresas, pequenas e médias empresas (PME)), por setor de usuário final e análise regional, 2025-2032
O mercado de data centers verdes inclui a infraestrutura projetada para apoiar a computação sustentável, o que abrange hardware, software e serviços que economizam energia. Ele sustenta operações de hiperescala, colocation e edge em PMEs e grandes empresas. Esse mercado oferece aos setores de TI, BFSI e saúde a oportunidade de reduzir a pegada de carbono das operações digitais por meio do uso de energia renovável e de soluções avançadas de refrigeração.
Visão geral do mercado de data centers verdes
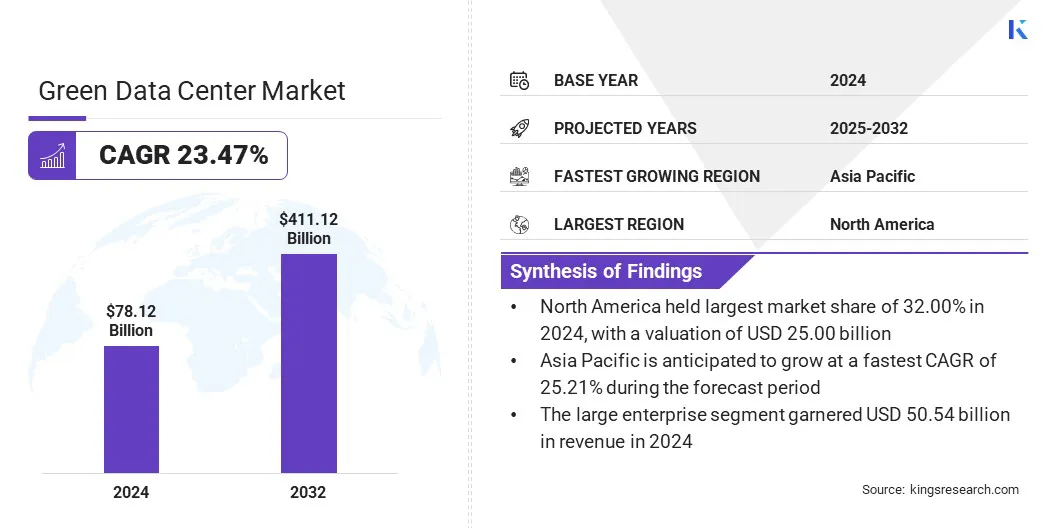
O tamanho do mercado global foi avaliado em US$ 78,12 bilhões em 2024 e deve crescer de US$ 93,97 bilhões em 2025 para US$ 411,12 bilhões até 2032, com um CAGR de 23,47% durante o período de previsão. Esse desenvolvimento se deve em grande parte à crescente demanda por data centers com eficiência energética para dar suporte à IA, já que o consumo intenso de energia das cargas de trabalho de aprendizado de máquina exige infraestrutura dedicada para preservar o desempenho e controlar o uso de eletricidade.
As principais empresas que atuam no mercado global de data centers verdes são Schneider Electric, Sify Technologies, Digital Connexion, LITE-ON Technology Corporation, Gart Solutions, Adani Group, Green Revolution Cooling, Inc., greendatacenters.com, MITSUBISHI HEAVY INDUSTRIES, LTD., CTI, Princeton Digital Group, Eni.com, Toyota Tsusho Corporation, LARSEN & TOUBRO LIMITED e NYK Line.
As empresas estão incorporando usinas eólicas para garantir um fornecimento estável de eletricidade livre de carbono em suas operações globais, por meio de contratos de grande escala de energia renovável e de instalações de turbinas no local. Essa prática permite que as instalações desvinculem seu consumo de energia das redes elétricas públicas baseadas em combustíveis fósseis, o que reduz a exposição à volatilidade de preços e diminui de forma substancial a pegada de carbono, apoiando assim os objetivos de sustentabilidade corporativa. Além de reduzir as emissões, a energia eólica pode apoiar o desenvolvimento de microrredes e de sistemas de armazenamento em baterias de longa duração, permitindo a operação 24/7 de cargas críticas sem aumentar o impacto ambiental.
Em janeiro de 2026, a Toyota Tsusho Corporation e a Eurus Energy Holdings Corporation anunciaram o início do projeto Soya Green Data Center I na cidade de Wakkanai, em Hokkaido. A joint venture pretende construir um data center diretamente conectado ao Parque Eólico de Kabaoka para usar energia 100% renovável, transmitida por linhas de energia internas dedicadas.
Principais destaques do mercado
O tamanho do mercado global de data centers verdes foi de US$ 78,12 bilhões em 2024.
O mercado deve crescer a um CAGR de 23,47% de 2025 a 2032.
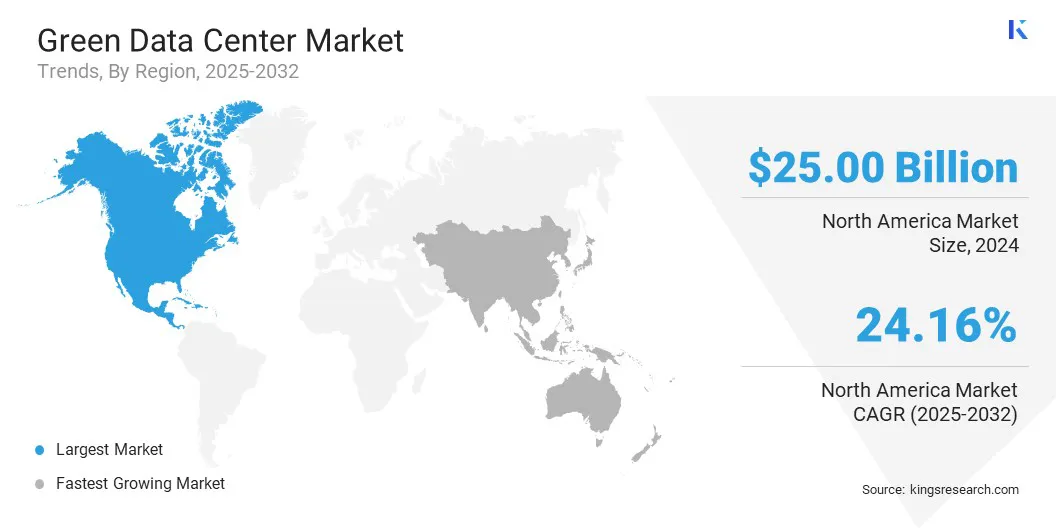
A América do Norte detinha uma participação de 32,00% em 2024, avaliada em US$ 25,00 bilhões.
O segmento de hardware gerou US$ 36,48 bilhões em receita em 2024.
O segmento de hiperescala deve atingir US$ 213,99 bilhões até 2032.
O segmento de grandes empresas deve gerar uma receita de US$ 272,73 bilhões até 2032.
O segmento de TI e telecomunicações deve atingir US$ 181,85 bilhões até 2032.
A região Ásia-Pacífico deve crescer a um CAGR de 25,21% ao longo do período de previsão.
Como a crescente demanda por data centers com eficiência energética para IA impulsiona a expansão do mercado?
O mercado de data centers verdes está se expandindo rapidamente para atender aos enormes requisitos de energia da inteligência artificial e da computação de alto desempenho em todo o mundo. Esse aumento na adoção de IA exige uma infraestrutura especializada, capaz de lidar com calor extremo e alta densidade de energia e, ao mesmo tempo, reduzir os custos operacionais. Como as cargas de trabalho de IA generativa podem consumir bem mais energia do que o processamento de dados tradicional, a eficiência energética deixou de ser um objetivo secundário e passou a ser um requisito central para a implantação de IA em grande escala.
Além da economia básica de energia, os data centers verdes combinam refrigeração líquida inovadora e controle térmico com uso de IA em aplicações específicas para otimizar o desempenho de servidores de alta densidade no aprendizado de máquina. Essas tecnologias são essenciais para o treinamento sustentável de modelos de IA e para o processamento eficiente de grandes volumes de dados, apoiando a transição global para uma economia digital ambientalmente sustentável. A eficiência energética da infraestrutura de IA está se tornando um foco importante, impulsionando uma mudança de paradigma rumo ao processamento de dados neutro em carbono e a diretrizes de computação verde de alto desempenho.
Em janeiro de 2026, a L&T Vyoma, divisão de infraestrutura digital da Larsen and Toubro, lançou um data center verde de 40 MW, pronto para IA, em Navi Mumbai. O projeto pretende oferecer computação de alta densidade para cargas de trabalho de IA de última geração, usando refrigeração líquida direct-to-chip e energia renovável integrada.
Por que os altos gastos de capital iniciais representam um desafio significativo para o crescimento do mercado de data centers verdes?
Os data centers verdes se caracterizam por altos investimentos em sistemas especiais de refrigeração, infraestrutura de energia renovável e materiais de construção sustentáveis, e podem custar muito mais do que as construções tradicionais de data centers. Esses gastos iniciais tendem a desestimular os pequenos operadores e a atrasar a migração para instalações mais ecológicas, embora os custos operacionais de longo prazo sejam menores.
Para enfrentar esse desafio, os participantes do mercado estão adotando o Data Center como Serviço (DCaaS) e o financiamento verde (por exemplo, empréstimos vinculados à sustentabilidade). Com esses modelos, as organizações podem passar de um gasto intenso para pagamentos operacionais administráveis, o que permite o acesso a tecnologias avançadas de eficiência. Muitas empresas também estão adotando projetos verdes modulares, que permitem começar com unidades pequenas e eficientes e expandir a infraestrutura sustentável ao longo do tempo, conforme a demanda e o ROI aumentam.
Como o desenvolvimento de instalações flutuantes offshore está transformando o mercado de data centers verdes?
Há uma grande tendência ao desenvolvimento de data centers flutuantes offshore, que envolve o uso de água do mar natural para refrigeração e a integração de energia renovável. Esses sistemas são projetados para ficar submersos ou flutuando no oceano, onde a água do entorno resfria naturalmente os racks de servidores de alta densidade, sem o consumo de energia associado ao ar-condicionado convencional.
Essa capacidade ajuda os operadores a reduzir de forma significativa o consumo de energia e o uso de terrenos, além de viabilizar conectividade de alta velocidade para a população urbana de regiões costeiras. A tendência dos data centers verdes flutuantes offshore responde à necessidade de uma infraestrutura mais escalável e ambientalmente responsiva, que reduza a pegada de carbono das atividades globais de processamento de dados.
Em março de 2026, um memorando de entendimento foi assinado pela Nippon Yusen Kabushiki Kaisha, NTT Facilities, Inc., Eurus Energy Holdings Corporation, MUFG Bank, Ltd. e pela cidade de Yokohama para um projeto de demonstração. A parceria visa desenvolver um data center verde flutuante offshore que usa energia solar e sistemas de armazenamento de energia em baterias para garantir que as operações do centro sejam totalmente abastecidas por energia renovável.
Resumo do relatório do mercado de data centers verdes
Segmentação
Detalhes
Por componente
Hardware, software, serviços
Por tipo de data center
Hiperescala, colocation, corporativo, edge, outros
Por tamanho da organização
Grandes empresas, pequenas e médias empresas (PME)
Por setor de usuário final
TI e telecomunicações, BFSI, Comercial, Saúde, Outros
Por região
América do Norte: EUA, Canadá, México
Europa: França, Reino Unido, Espanha, Alemanha, Itália, Rússia, Resto da Europa
Ásia-Pacífico: China, Japão, Índia, Austrália, ASEAN, Coreia do Sul, Resto da Ásia-Pacífico
Oriente Médio e África: Turquia, Emirados Árabes Unidos, Arábia Saudita, África do Sul, Resto do Oriente Médio e África
América do Sul: Brasil, Argentina, Resto da América do Sul
Segmentação do mercado
Por componente (hardware, software e serviços): O segmento de hardware gerou US$ 36,48 bilhões em 2024, o que se atribui à atualização em larga escala da infraestrutura legada para sistemas de refrigeração de alta eficiência, redes de distribuição de energia e servidores que economizam energia. Esse crescimento também é impulsionado pela adoção crescente de métodos de refrigeração líquida e de dissipadores de calor inovadores, usados para lidar com o calor intenso emitido por chips prontos para IA.
Por tipo de data center (hiperescala, colocation, corporativo, edge e outros): O segmento de hiperescala detinha uma participação de 46,20% em 2024, já que os provedores globais de serviços em nuvem continuaram sua rápida expansão e se concentraram em atingir emissões líquidas zero de carbono. As economias de escala permitem que os provedores de hiperescala implantem microrredes de energia renovável sob medida e controles ambientais complexos baseados em IA, que seriam caros demais para instalações menores.
Por tamanho da organização (grandes empresas e pequenas e médias empresas (PME)): O segmento de grandes empresas deve atingir US$ 272,73 bilhões até 2032, impulsionado pelos enormes recursos de capital destinados à transformação digital de longo prazo e às iniciativas corporativas de ESG. Essas organizações também estão migrando de data centers próprios on-premises para instalações verdes, a fim de conter o aumento das tarifas de eletricidade e garantir o cumprimento dos rigorosos requisitos de relatórios ambientais.
Por setor de usuário final (TI e telecomunicações, BFSI, Comercial, Saúde e Outros): O segmento de TI e telecomunicações deve atingir US$ 181,85 bilhões até 2032, devido ao rápido crescimento do tráfego de dados impulsionado por redes 5G, serviços de streaming e computação em nuvem. Para lidar com esse fluxo de forma sustentável, as operadoras de telecomunicações estão incorporando data centers verdes edge para processar dados mais perto dos usuários finais, reduzindo assim a latência e as perdas de transmissão de energia.
Qual é o cenário do mercado na Ásia-Pacífico e na América do Norte?
Com base na região, o mercado de data centers verdes foi classificado em América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África e América do Sul.
O setor de data centers verdes da América do Norte respondeu por uma participação substancial de 32,00% em 2024, avaliada em US$ 25,00 bilhões. Esse domínio regional se deve à adoção precoce de padrões de TI sustentável e ao fato de grandes provedores de nuvem de hiperescala terem sido pioneiros na compra de 100% de energia renovável para operar suas atividades globais. Além disso, o ambiente regulatório plenamente desenvolvido e a implantação acelerada da refrigeração líquida de alta densidade para cargas de trabalho sofisticadas de IA favoreceram a ampla adoção de infraestrutura ecologicamente correta, demonstrando, portanto, o domínio regional do mercado.
O mercado de data centers verdes da Ásia-Pacífico deve registrar o maior CAGR, de 25,21%, ao longo do período de previsão. Esse crescimento é impulsionado pelo investimento intenso e pelo desenvolvimento da infraestrutura digital da região, sobretudo em polos emergentes como Índia, Indonésia e Vietnã, que demandam soluções escaláveis e com eficiência energética para lidar com a crescente penetração da internet. Além disso, graças à existência de políticas governamentais de apoio e a investimentos em larga escala em planejamento urbano sustentável e em conectividade por cabos submarinos, a modernização do ambiente de armazenamento de dados avançou a um ritmo mais rápido, criando assim uma forte demanda por tecnologia de data centers verdes.
Em julho de 2025, a Princeton Digital Group obteve um empréstimo verde de aproximadamente US$ 160 milhões junto ao Axis Bank, ao Kotak Mahindra Bank e ao Canara Bank para seu campus de data center MU1 em Navi Mumbai. O financiamento visa transformar a instalação em um campus de 150 MW pronto para IA, que funcionará com energia renovável e tecnologias de refrigeração híbrida para viabilizar as cargas de trabalho em nuvem de alta densidade.
Marcos regulatórios
Nos EUA, a Lei de Energia de 2020 determina que o Departamento de Energia (DOE) e a EPA colaborem no desenvolvimento de métricas e melhores práticas de eficiência energética para data centers federais e comerciais. Além disso, o programa ENERGY STAR para data centers oferece uma estrutura de certificação baseada em pontuações de Eficácia no Uso de Energia (PUE) para incentivar sistemas de energia e refrigeração de alta eficiência.
Na Europa, uma revisão da Diretiva de Eficiência Energética (EED), em 2023, obriga os operadores de data centers com demanda de potência instalada de 500 kW ou mais a divulgar publicamente seu desempenho energético e o uso de água. O Código de Conduta da UE sobre Eficiência Energética em Data Centers também estabelece padrões voluntários, porém robustos, para minimizar o desperdício de energia na distribuição de energia e na refrigeração.
Na Índia, o Ministério de Eletrônica e Tecnologia da Informação (MeitY) publicou o rascunho da Política Nacional de Data Centers, que propõe o uso de energia renovável e a criação de parques de data centers verdes. O Bureau de Eficiência Energética (BEE) apoia essa iniciativa ao formular sistemas de classificação que ajudariam a padronizar as medidas de economia de energia na infraestrutura digital doméstica.
Cenário competitivo
Os principais participantes do mercado de data centers verdes estão atuando na área de computação de alto desempenho (HPC) por meio de parcerias e do aprimoramento de soluções de refrigeração de última geração para lidar com cargas de trabalho pesadas de IA. Importantes fornecedores de infraestrutura estão trabalhando em conjunto com fornecedores de refrigeração líquida para incorporar métodos direct-to-chip e de imersão, a fim de obter alta dissipação de calor e otimização dinâmica de energia em racks de servidores de alta densidade.
Além disso, a orquestração de recursos baseada em IA e a distribuição eficiente de energia estão sendo comercializadas por desenvolvedores de hardware, sobretudo em ambientes de HPC, para acelerar a transição para instalações autootimizáveis e neutras em carbono. Essas colaborações e tecnologias ajudam a tornar o processamento de dados de alta densidade mais eficiente em termos de energia, viabilizando a transição para uma expansão sustentável da IA e acelerando a implantação de infraestrutura verde de alto desempenho.
Em janeiro de 2024, a Eni e a Hewlett Packard Enterprise anunciaram sua parceria para projetar o sistema de supercomputação HPC6 no Green Data Center da Eni. A joint venture se concentra em desenvolver um sistema de computação de alto desempenho com refrigeração líquida e chips AMD para facilitar a pesquisa sobre transição energética e aplicações industriais de grande escala.
Principais empresas do mercado de data centers verdes
Em outubro de 2025, a Adani Enterprises e o Google anunciaram uma joint venture, a AdaniConneX, para construir o maior campus de data centers de IA em Visakhapatnam, na Índia. A parceria visa desenvolver gigawatts de infraestrutura de energia verde e capacidade dedicada de data centers de IA para lidar com cargas de trabalho de alta densidade e aumentar a robustez da rede elétrica nacional.
Em maio de 2024, a Microsoft Corp. e a G42 anunciaram seu plano de ecossistema digital completo, em parceria com o Ministério da Informação, Comunicações e Economia Digital do Quênia. A iniciativa se concentrou na construção de um data center verde de última geração na nova Região de Nuvem da África Oriental e em modelos de IA em idiomas locais para promover o desenvolvimento econômico na região.
Perguntas frequentes
Qual é o crescimento projetado do mercado global de data centers verdes?
Quais fatores estão impulsionando a adoção de soluções verdes para data centers?
Quais são os principais desafios que limitam o crescimento do mercado de data centers verdes?
Quem são os principais players que operam no mercado global?
Quais tendências tecnológicas estão moldando a indústria de data centers verdes?
Quais regiões estão liderando a adoção de data centers verdes e por quê?
Quais são os componentes e tipos de segmentos mais procurados neste mercado?
Como os marcos regulatórios impactam os data centers verdes em todo o mundo?
Como este relatório pode me ajudar a explicar aos meus stakeholders os benefícios da transição para uma infraestrutura de data center verde?
Como este relatório me ajuda a compreender o cenário competitivo e a identificar parceiros estratégicos?
Como posso usar este relatório para avaliar o crescimento do mercado e quantificar oportunidades de investimento?
A Tejasv é especializada em pesquisa secundária e validação de dados, transformando informações complexas em insights claros de mercado. Ele apoia iniciativas de pesquisa multissetoriais, fornecendo inteligência confiável que informa o planejamento e a direção estratégica. Com uma abordagem disciplinada e focada nos detalhes, ele enfatiza a clareza analítica e a aplicação prática. Seu interesse em geopolítica e história informa sua perspectiva mais ampla de mercado. Esta lente única permite-lhe contextualizar as mudanças da indústria dentro de estruturas sociopolíticas mais amplas, acrescentando profundidade às suas análises. Ele mantém padrões rigorosos de documentação, tornando suas descobertas auditáveis e facilmente reproduzíveis. Sua capacidade de destilar grandes quantidades de dados secundários em resumos concisos e prontos para tomar decisões lhe rendeu a confiança dos líderes de projetos em vários setores. Tejasv acompanha ativamente as mudanças regulatórias e os indicadores económicos, que incorpora na sua investigação para aumentar a sua relevância prospectiva. Sua ética de trabalho metódica, combinada com um comportamento calmo sob prazos apertados, garantem que suas contribuições permaneçam oportunas e impactantes.
Revisado por
Ganapathy Subramaniam Suresh
Com mais de uma década de liderança em pesquisa em mercados globais, Ganapathy traz julgamento aguçado, clareza estratégica e profunda expertise na indústria. Conhecido por sua precisão e compromisso inabalável com a qualidade, ele orienta equipes e clientes com insights que impulsionam consistentemente resultados empresariais impactantes.