


MERCADO DE REMANUFATURA AUTOMOTIVA (2025-2032)
Pergunte agora
Definição de mercado
O mercado de remanufatura automotiva é o ecossistema industrial dedicado à restauração sistemática, à validação da qualidade e à gestão do ciclo de vida de componentes de veículos, devolvendo-os aos seus critérios originais de desempenho. Esse mercado abrange o processamento circular de sistemas críticos de veículos de 2, 3 e 4 rodas com tecnologias de propulsão ICE, BEV e híbrida, combinando cadeias de suprimentos complexas que atendem tanto aos fabricantes de equipamento original quanto ao mercado de reposição.
Visão geral do mercado
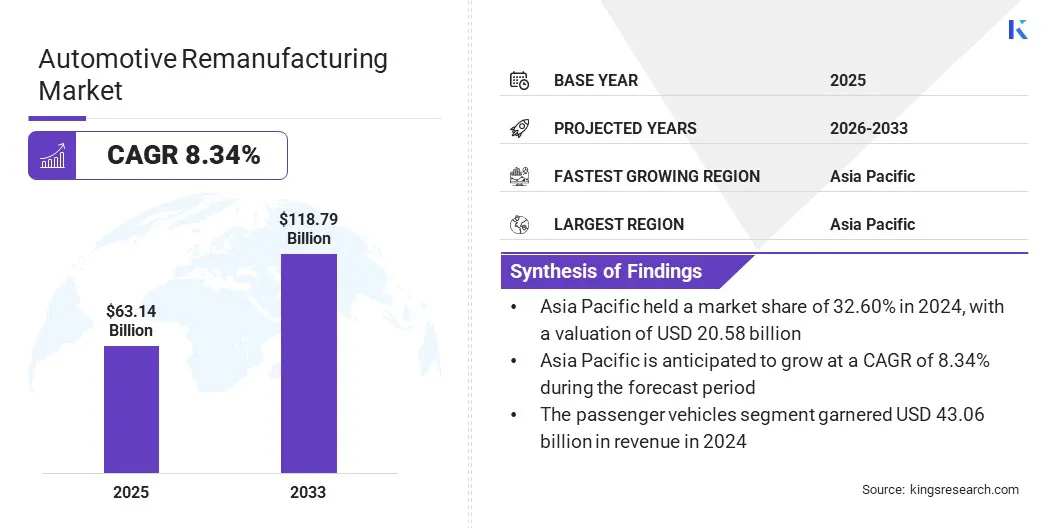
O tamanho do mercado global de remanufatura automotiva foi avaliado em US$ 63,14 bilhões em 2024 e deve crescer de US$ 67,81 bilhões em 2025 para US$ 118,79 bilhões até 2032, com CAGR de 8,34% durante o período de previsão. Essa expansão é impulsionada principalmente pela mudança de toda a indústria rumo a um modelo de economia circular, que promove a redução do esgotamento de recursos e dos resíduos ambientais.
As principais empresas que atuam no setor global de remanufatura automotiva são LKQ Corporation, Robert Bosch GmbH, VALEO, Caterpillar, ZF Friedrichshafen AG, BorgWarner Inc., DENSO, CARDONE Industries, Cummins Inc, Eaton, Schaeffler Technologies AG & Co. KG, Standard Motor Products, Inc., MPA, JASPER Engines & Transmissions e ATCDT Corp.
As empresas também estão ampliando de forma proativa sua expertise em engenharia para recriar eletrônica de potência sofisticada, como inversores, segundo seus padrões originais de desempenho. Elas investem em ambientes de teste especializados e em softwares de diagnóstico de ponta para lidar com a recalibração de semicondutores avançados e com a restauração de módulos.
Diferentemente dos restauradores tradicionais de componentes mecânicos, as empresas de remanufatura automotiva dão ênfase significativa à produção em salas limpas e a testes automatizados, para garantir a confiabilidade dos trens de força eletrificados. Esse interesse cresce à medida que a frota global se torna cada vez mais híbrida e de propulsão elétrica, e os inversores remanufaturados passaram a ser uma forma muito comum de manutenção sustentável de veículos.
- Em outubro de 2025, a Valeo e a The Remakers, divisão da The Future is NEUTRAL, lançaram um inversor remanufaturado para o Renault ZOE, com redução de 30% no preço e de 45% no consumo de recursos naturais. O projeto é uma alternativa sustentável e de alta qualidade aos componentes novos, baseada em um rigoroso processo de remanufatura, e pode acelerar a integração de soluções de economia circular no setor automotivo.
Principais destaques do mercado
- O tamanho do mercado global de remanufatura automotiva foi de US$ 63,14 bilhões em 2024.
- Projeta-se que o mercado cresça a um CAGR de 8,34% de 2025 a 2032.
- A Ásia-Pacífico detinha uma participação de 32,60% em 2024, avaliada em US$ 20,58 bilhões.
- O segmento de motor gerou US$ 14,59 bilhões em receita em 2024.
- Espera-se que o segmento de veículos de 4 rodas atinja US$ 84,05 bilhões até 2032.
- Prevê-se que o segmento de motor de combustão interna (ICE) alcance US$ 42,24 bilhões até 2032.
- É provável que o segmento de veículos de passeio gere uma receita de US$ 82,59 bilhões até 2032.
- Estima-se que o segmento de fabricante de equipamento original (OEM) atinja US$ 76,72 bilhões até 2032.
- Prevê-se que a Europa cresça a um CAGR de 8,60% durante o período de previsão.
Dinâmica de mercado
Como o foco crescente na economia circular impulsiona a expansão do mercado?
O mercado cresce rapidamente graças à adoção cada vez maior de modelos de economia circular, para minimizar o esgotamento de recursos e os resíduos. Essa solução implica abandonar as formas lineares convencionais de produção em favor de sistemas fechados, que priorizam a recuperação, a restauração e o reúso de componentes valiosos dos veículos. O ciclo de vida de componentes como motores e transmissões deve ser prolongado ao máximo, para reduzir o consumo de energia e as emissões de carbono em comparação com unidades novas.
Essas práticas sustentáveis ajudam os fabricantes a atender a políticas ambientais rigorosas e, ao mesmo tempo, estabilizam o fornecimento de matérias-primas essenciais. Esse modelo é um componente crítico da otimização de recursos e permite um método mais sustentável e de menor custo para a manutenção de veículos e a gestão de frotas.
- Em fevereiro de 2026, a Toyota Motor Europe anunciou planos de criar uma nova Circular Factory em Wałbrzych, na Polônia, com investimento significativo em infraestrutura. O projeto se dedica ao processamento de veículos em fim de vida para recuperar matérias-primas, refabricar peças essenciais e acelerar a transição da empresa para um modelo de negócios neutro em carbono.
Como a crescente complexidade da eletrônica veicular avançada dificulta o desenvolvimento do mercado de remanufatura automotiva?
O maior desafio do mercado é a crescente complexidade da eletrônica dos veículos modernos e da integração de software. Como a maioria dos componentes atuais conta com sensores e unidades de controle proprietários, é difícil acessar os dados de diagnóstico criptografados e o firmware especializado necessários ao processo de restauração.
Esses sistemas integrados exigem conhecimento altamente técnico, além de máquinas caras para recalibração, o que pode representar um obstáculo para as plantas tradicionais de remanufatura. A falta de acesso homogêneo à estrutura eletrônica interna dificulta o teste dos níveis de desempenho e de segurança.
Para superar esses obstáculos, os fabricantes investem em softwares avançados de diagnóstico e em bancadas de teste automatizadas, capazes de operar com a arquitetura dos veículos modernos. Também estão fortalecendo o relacionamento com os fabricantes de equipamento original para ter acesso a especificações técnicas valiosas e a softwares proprietários de recuperação.
Programas padronizados de certificação e treinamento especializado de técnicos podem ser usados para garantir que esses conjuntos eletrônicos complexos sejam restaurados aos níveis originais de desempenho, sem perda de dados.
Como a mudança rumo à IA, às tecnologias digitais e à automação está remodelando o mercado de remanufatura automotiva?
Uma das principais tendências do mercado é a crescente popularidade da inteligência artificial (IA), das tecnologias digitais e da automação usadas nos processos de restauração. Essas ferramentas avançadas foram concebidas para agilizar tarefas como a identificação de carcaças, a desmontagem de precisão e a inspeção de qualidade de alta fidelidade. Elas se diferenciam dos métodos manuais tradicionais, que não permitem precisão diagnóstica rápida e orientada por dados em larga escala industrial.
A automação e a tecnologia de gêmeo digital vêm sendo cada vez mais usadas à medida que os componentes se tornam mais complexos e integrados eletronicamente, o que as torna soluções amplamente adotadas nos sistemas de veículos modernos.
- Em setembro de 2025, a REMADE e seus membros confirmaram uma joint venture de P&D para criar tecnologias digitais, IA e robótica que apoiem o desenvolvimento da remanufatura nos setores de equipamentos pesados, automotivo e aeroespacial. A iniciativa busca aprimorar a recuperação de materiais por meio de ferramentas automatizadas de projeto, inspeção e restauração.
Resumo do relatório de mercado
|
Segmentação |
Detalhes |
|
Por componente |
Motor, transmissão, sistema de freio, componentes elétricos e eletrônicos, chassi e suspensão, outros |
|
Por configuração do veículo |
Veículos de 4 rodas, de 2 rodas, de 3 rodas |
|
Por tipo de propulsão |
Motor de combustão interna (ICE), veículos elétricos a bateria (BEV), veículos híbridos |
|
Por tipo de veículo |
Veículos de passeio, veículos comerciais |
|
Por usuário final |
Fabricante de equipamento original (OEM), mercado de reposição |
|
Por região |
América do Norte: EUA, Canadá, México |
|
Europa: França, Reino Unido, Espanha, Alemanha, Itália, Rússia, Resto da Europa | |
|
Ásia-Pacífico: China, Japão, Índia, Austrália, ASEAN, Coreia do Sul, Resto da Ásia-Pacífico | |
|
Oriente Médio e África: Turquia, Emirados Árabes Unidos, Arábia Saudita, África do Sul, Resto do Oriente Médio e África | |
|
América do Sul: Brasil, Argentina, Resto da América do Sul |
Segmentação de mercado
- Por componente (motor, transmissão, sistema de freio, componentes elétricos e eletrônicos, chassi e suspensão e outros): O segmento de motor gerou US$ 14,59 bilhões em 2024, devido aos preços elevados das unidades de potência novas. Sua popularidade aumenta com a crescente demanda por restauração de trem de força certificada pelo fabricante. Esses processos oferecem paridade de desempenho com o equipamento original, e os prazos de entrega são reduzidos de forma significativa para frotas de veículos mais antigos.
- Por configuração do veículo (veículos de 4 rodas, de 2 rodas e de 3 rodas): O segmento de veículos de 4 rodas detinha uma participação de 72,50% em 2024, principalmente pelo grande volume de automóveis de passeio e de veículos comerciais leves. Essas unidades exigem renovações complexas de componentes para prolongar sua vida útil operacional. Outro fator que sustenta o crescimento do segmento é a necessidade de cumprir normas rigorosas de segurança e de atender a regulamentações de emissões mais severas.
- Por tipo de propulsão (motor de combustão interna (ICE), veículos elétricos a bateria (BEV) e veículos híbridos): Projeta-se que o segmento de motor de combustão interna (ICE) alcance US$ 42,24 bilhões até 2032, impulsionado pelo grande número de veículos em circulação no mundo que dependem de trens de força tradicionais. Outro fator favorável ao segmento é a disponibilidade contínua de carcaças de alto valor para a restauração de motores e de sistemas de combustível. Isso vale especialmente para as economias em desenvolvimento, onde os veículos ICE continuam sendo o principal meio de transporte.
- Por tipo de veículo (veículos de passeio e veículos comerciais): Projeta-se que o segmento de veículos de passeio alcance US$ 82,59 bilhões até 2032, em razão da crescente conscientização dos consumidores sobre os benefícios econômicos das peças remanufaturadas. Componentes de alta qualidade ficaram mais acessíveis por meio de redes de concessionárias autorizadas. Além disso, prestadores de serviços independentes e plataformas digitais especializadas do mercado de reposição ampliaram de forma significativa o alcance desses produtos restaurados.
- Por usuário final (fabricante de equipamento original (OEM) e mercado de reposição): Projeta-se que o segmento de fabricante de equipamento original (OEM) alcance US$ 76,72 bilhões até 2032, impulsionado pelos investimentos crescentes das grandes montadoras em sistemas de produção de ciclo fechado. Muitas empresas já integram formalmente a remanufatura a programas oficiais de garantia e de serviço. Essas iniciativas permitem às empresas cumprir as metas globais de economia circular e, ao mesmo tempo, reforçar a fidelidade dos clientes no longo prazo.
Análise regional
Qual é o cenário do mercado na Ásia-Pacífico e na Europa?
Em termos regionais, o mercado está classificado em América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África e América do Sul.
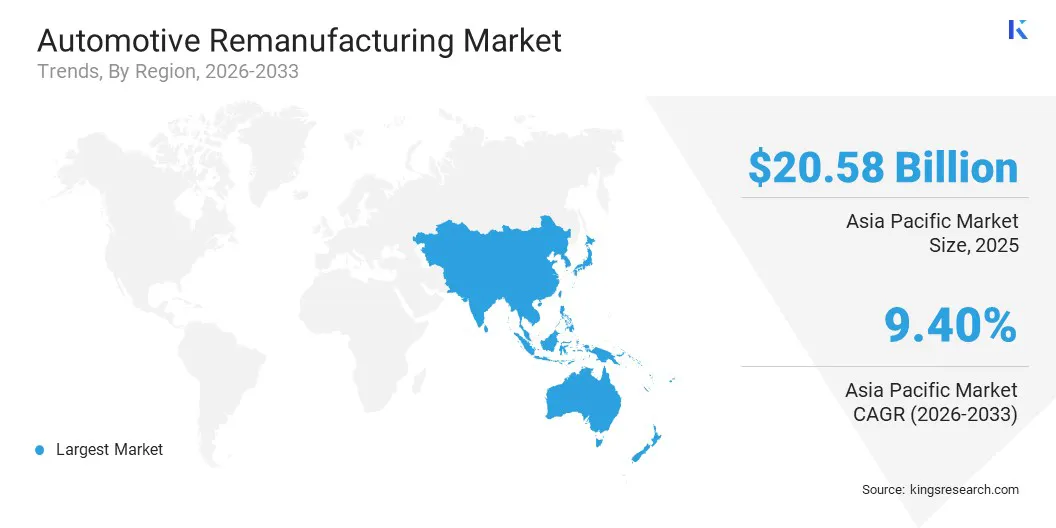
O mercado de remanufatura automotiva da Ásia-Pacífico respondeu por uma participação expressiva de 32,60% em 2024, avaliada em US$ 20,58 bilhões. Esse domínio se deve à forte base de manufatura da indústria automotiva da região, que garante um fornecimento constante de componentes de veículos para remanufatura.
Países como China, Índia e Japão têm uma enorme frota de veículos em circulação, que gera alta demanda por peças de reposição de bom custo-benefício. Além disso, a região se beneficia da expansão da infraestrutura industrial e do interesse crescente dos consumidores por manutenção de veículos a preços acessíveis, o que sustenta a expansão em larga escala do setor de remanufatura.
Espera-se que o mercado na Europa registre o CAGR mais rápido, de 8,60%, durante o período de previsão. O motivo desse crescimento é a elevada preocupação dos governos com a sustentabilidade e o cumprimento rigoroso das políticas de economia circular. As principais partes interessadas da região dão agora mais atenção ao retrabalho de peças automotivas, para atender às exigências ambientais e minimizar a geração de resíduos durante o processo industrial.
- Em maio de 2024, a Renault Group e a The Future Is NEUTRAL firmaram um acordo para criar uma nova empresa, a THE REMAKERS, reunindo a experiência em remanufatura da Flins Re-factory. A joint venture pretende ampliar o recondicionamento de peças automotivas em nove linhas de produtos, para oferecer ao mercado europeu uma alternativa sustentável e econômica às peças novas.
Marcos regulatórios
- Nos EUA, a Federal Trade Commission usa os Green Guides para fazer cumprir as regras sobre alegações ambientais, e as peças remanufaturadas são informadas com clareza aos consumidores. Além disso, a Federal Vehicle Repair Cost Savings Act exige que as agências federais priorizem o uso de componentes remanufaturados em suas frotas de veículos, para reduzir custos e impacto ambiental.
- Na Europa, a Diretiva Veículos em Fim de Vida estabelece metas específicas para o reúso e a recuperação de peças de veículos, com o objetivo de alcançar 95 por cento de recuperação. Ela é respaldada pelo Plano de Ação para a Economia Circular, que propõe requisitos de ecodesign para garantir que os sistemas automotivos sejam desmontados e restaurados de forma eficiente.
- Na China, a Lei de Promoção da Economia Circular e as Medidas Administrativas sobre a Remanufatura de Peças Automotivas permitem que empresas certificadas restaurem componentes críticos, como motores e transmissões. Revisões recentes do Conselho de Estado permitem que remanufaturadores autorizados comprem carcaças de alto valor de veículos sucateados, para melhorar a escala industrial e a eficiência.
- Na Índia, o Ministério dos Transportes Rodoviários e Rodovias gerencia a regulamentação de veículos em fim de vida, que estabelece uma estrutura pela qual centros registrados de reciclagem de sucata podem redirecionar componentes recuperados para o sistema de remanufatura. Isso está alinhado à Política Nacional do Automóvel (National Auto Policy), que busca padronizar as certificações de qualidade de todas as peças automotivas restauradas.
- No Japão, a Lei de Reciclagem de Veículos em Fim de Vida instituiu um regime de responsabilidade estendida do produtor, no qual os fabricantes são responsáveis pela coleta e pela recuperação de peças de veículos. O Ministério da Economia, Comércio e Indústria o respalda com rigorosos padrões de referência, que garantem que os produtos remanufaturados cumpram as certificações de segurança originais.
Cenário competitivo
As principais empresas do setor de remanufatura automotiva formam parcerias estratégicas e adotam modelos de negócios baseados na economia circular para obter vantagem competitiva. Grandes fabricantes também colaboram com especialistas em tecnologia para incorporar diagnósticos sofisticados e sistemas automatizados de recuperação, garantindo que as peças restauradas atendam aos níveis originais de desempenho.
Além disso, as empresas do setor vêm comercializando cadeias de suprimentos de ciclo fechado e parcerias entre setores para estabilizar o fornecimento de carcaças e reduzir o impacto ambiental. Essas colaborações e a transição para a circularidade ajudam a estabilizar a disponibilidade de componentes-chave para sistemas de propulsão ICE, BEV e híbridos e aceleram a migração para um mercado de reposição automotivo global mais sustentável e eficiente no uso de recursos.
- Em abril de 2025, a Stellantis N.V. e a Valeo anunciaram a ampliação de sua aliança estratégica para lançar os primeiros faróis de LED e telas de infoentretenimento remanufaturados no mercado europeu. A parceria busca industrializar as operações de economia circular para recuperar matérias-primas de alto valor e reutilizar componentes eletrônicos complexos, mantendo seus padrões de desempenho de equipamento original.
Principais empresas no mercado de remanufatura automotiva
- LKQ Corporation
- Robert Bosch GmbH
- VALEO
- Caterpillar
- ZF Friedrichshafen AG
- BorgWarner Inc.
- DENSO
- CARDONE Industries
- Cummins Inc
- Eaton
- Schaeffler Technologies AG & Co. KG
- Standard Motor Products, Inc.
- MPA
- JASPER Engines & Transmissions
- ATCDT Corp.
Desenvolvimentos recentes
- Em abril de 2025, a Daimler Buses anunciou a ampliação de seu portfólio de eletromobilidade, por meio de um novo projeto voltado a aumentar a vida útil das baterias de ônibus elétricos. O projeto envolverá a oferta de serviços de remanufatura e de baterias de reposição de nova geração, com o objetivo de melhorar a sustentabilidade de longo prazo e a viabilidade financeira das frotas eletrificadas de transporte público.
Perguntas frequentes
Qual é o crescimento projetado do mercado global de remanufatura automotiva?
Quais fatores estão impulsionando a adoção da remanufatura automotiva?
Quais são os principais desafios que limitam o crescimento do mercado de remanufatura automotiva?
Quem são os principais players que operam no mercado global de remanufatura automotiva?
Quais tendências tecnológicas estão moldando a indústria de remanufatura automotiva?
Quais regiões estão liderando a adoção da remanufatura automotiva e por quê?
Quais são os segmentos de componentes e veículos mais procurados na remanufatura automotiva?
Como os marcos regulatórios impactam a remanufatura automotiva globalmente?
Como este relatório pode me ajudar a explicar os benefícios da remanufatura aos meus clientes do setor automotivo?
Como este relatório me ajuda a compreender o cenário competitivo e a identificar parceiros estratégicos na remanufatura?
Como posso usar este relatório para avaliar o crescimento do mercado e quantificar oportunidades de investimento no segmento de veículos elétricos (EV)?
Autor

A Tejasv é especializada em pesquisa secundária e validação de dados, transformando informações complexas em insights claros de mercado. Ele apoia iniciativas de pesquisa multissetoriais, fornecendo inteligência confiável que informa o planejamento e a direção estratégica. Com uma abordagem disciplinada e focada nos detalhes, ele enfatiza a clareza analítica e a aplicação prática. Seu interesse em geopolítica e história informa sua perspectiva mais ampla de mercado. Esta lente única permite-lhe contextualizar as mudanças da indústria dentro de estruturas sociopolíticas mais amplas, acrescentando profundidade às suas análises. Ele mantém padrões rigorosos de documentação, tornando suas descobertas auditáveis e facilmente reproduzíveis. Sua capacidade de destilar grandes quantidades de dados secundários em resumos concisos e prontos para tomar decisões lhe rendeu a confiança dos líderes de projetos em vários setores. Tejasv acompanha ativamente as mudanças regulatórias e os indicadores económicos, que incorpora na sua investigação para aumentar a sua relevância prospectiva. Sua ética de trabalho metódica, combinada com um comportamento calmo sob prazos apertados, garantem que suas contribuições permaneçam oportunas e impactantes.
Revisado por

Habi é um líder experiente em pesquisa e consultoria, com experiência renomada em orientar clientes em iniciativas estratégicas de crescimento e transformação em mercados globais. Ele liderou equipes de pesquisa de alto desempenho que fornecem insights práticos sobre expansão de mercado, estratégias de fusões e aquisições, avaliação de oportunidades, desenvolvimento de novos negócios e lançamentos de produtos. Seu portfólio de projetos abrange grandes produtores petroquímicos, fabricantes de dispositivos eletrônicos, empresas de lubrificantes e outras empresas líderes em diversos setores industriais e de consumo. Atualmente, ele chefia o departamento de pesquisa da Kings Research, onde é responsável por definir a agenda de pesquisa, orientar analistas e garantir resultados prontos para o cliente que apoiem a tomada de decisões executivas. Com ampla experiência em inteligência de mercado, pesquisa estratégica e consultoria, Habi traz uma forte compreensão da evolução da dinâmica da indústria, dos cenários competitivos, das oportunidades emergentes e dos desafios de crescimento dos negócios. Sua experiência inclui o desenvolvimento de estruturas de pesquisa, a tradução de dados complexos de mercado em recomendações estratégicas viáveis e o trabalho em estreita colaboração com as partes interessadas seniores para abordar questões críticas de negócios. Ele também contribuiu para a construção de capacidades de pesquisa, fortalecendo metodologias analíticas e impulsionando uma cultura de qualidade e tomada de decisão baseada em insights dentro das equipes de pesquisa. Sua exposição intersetorial permite-lhe conectar tendências de mercado com implicações comerciais mais amplas e fornecer perspectivas que ajudam as organizações a identificar oportunidades, mitigar riscos e tomar decisões estratégicas informadas.