Tamanho, Participação, Crescimento e Análise da Indústria do Mercado de Circuitos Integrados Fotônicos, Por Componente (Lasers, Moduladores, Detectores, Outros), Por Plataforma de Material (Fosfeto de Índio (InP), Fotônica de Silício, Outros), Por Tecnologia de Integração (Integração Híbrida, Integração Monolítica), Por Setor de Uso Final e Análise Regional, 2026-2033
Visão Geral do Mercado de Circuitos Integrados Fotônicos
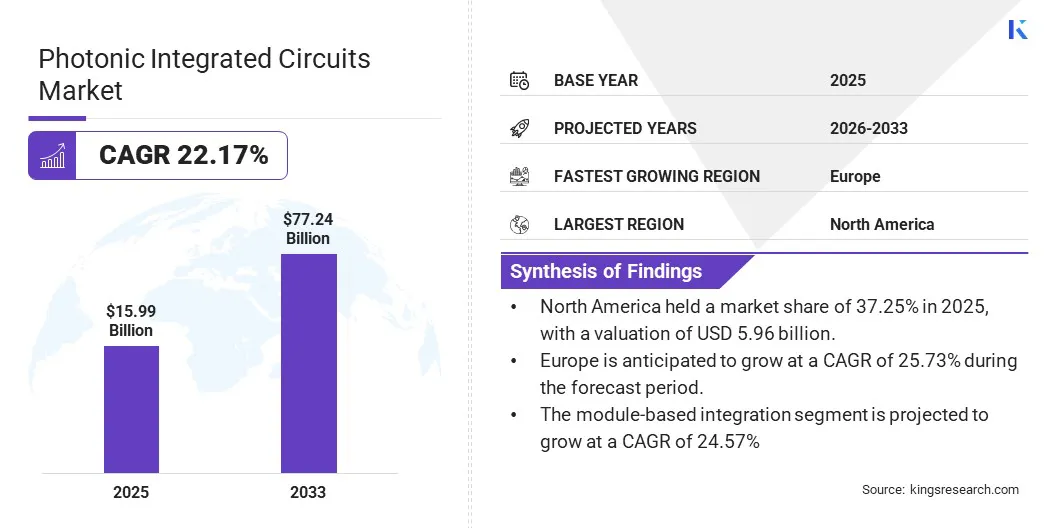
De acordo com a Kings Research, o mercado global de circuitos integrados fotônicos (PICs) foi avaliado em USD 15,99 bilhões em 2025 e deve alcançar USD 77,24 bilhões até 2033, com um CAGR de 22,17% ao longo do período de previsão.
A crescente demanda por transmissão de dados em alta velocidade — impulsionada por computação em nuvem, streaming de vídeo, cargas de trabalho de AI e aplicações IoT — vem acelerando a adoção de PICs em data centers e redes de telecomunicações. Os PICs viabilizam soluções de comunicação mais rápidas e eficientes em termos energéticos, essenciais para expandir a infraestrutura digital e suportar cargas de trabalho avançadas. Os investimentos em pesquisa e desenvolvimento seguem em alta, estimulando inovações em tecnologias fotônicas programáveis e escaláveis.
Entre as principais empresas que atuam no setor de circuitos integrados fotônicos estão LIGENTEC SA, Lumentum Operations LLC, VLC Photonics, Bright Photonics B.V., Intel Corporation, SCINTIL Photonics, AEPONYX Inc., Sicoya GmbH, Broadcom, Rockley Photonics, Freedom Photonics LLC, iPronics, SMART Photonics e GlobalFoundries.
Data centers e provedores de telecomunicações recorrem cada vez mais aos PICs para lidar com o crescimento do tráfego de dados, obtendo maior largura de banda, menor latência e menor consumo de energia em comparação com as soluções eletrônicas tradicionais. Essa transição contribui para enfrentar o crescimento exponencial da atividade digital e apoia iniciativas de sustentabilidade ao reduzir drasticamente os requisitos de energia na infraestrutura de comunicação.
Principais Destaques do Mercado
O tamanho do mercado de circuitos integrados fotônicos foi avaliado em USD 15,99 bilhões em 2025.
O mercado deve crescer a um CAGR de 22,17% de 2026 a 2033.
A América do Norte deteve uma participação de mercado de 37,25% em 2025.
O segmento de lasers gerou USD 3,99 bilhões em receita em 2025.
O segmento de fosfeto de índio (InP) deve atingir USD 38,03 bilhões até 2033.
O segmento de integração baseada em módulos deve crescer a um CAGR de 24,57%
O segmento de telecomunicações deteve uma participação de mercado de 42,15% em 2025.
A Europa deve crescer a um CAGR de 25,73% durante o período de previsão.
Impulsionador do Mercado
Alto Consumo em Data Centers Alavanca os PICs
Com o aumento contínuo do consumo de energia nos data centers tradicionais, os circuitos integrados fotônicos surgem como uma alternativa mais eficiente e cada vez mais atrativa. A International Energy Agency (IEA) estima que os data centers ao redor do mundo consumiram cerca de 300-380 terawatts-hora (TWh) de eletricidade em 2023. O volume crescente de dados gerados globalmente vem criando desafios para os sistemas eletrônicos tradicionais no que diz respeito à dissipação de calor e ao consumo de energia. Os PICs utilizam luz para transportar sinais, gerando menos calor e consumindo menos energia, contornando assim essas limitações. Por isso, espera-se que os PICs sejam adotados rapidamente em data centers hyperscale e ambientes HPC para atender às metas de eficiência operacional e sustentabilidade.
Desafio do Mercado
Custos Elevados devido à Fabricação Complexa
O mercado enfrenta desafios decorrentes da complexidade dos processos de fabricação de circuitos integrados fotônicos. A produção de PICs é demorada e tecnicamente exigente, requerendo o alinhamento preciso de inúmeros componentes fotônicos — como lasers, moduladores e detectores — em um único chip. Essa complexidade frequentemente resulta em maiores taxas de defeito e menores rendimentos, o que eleva os custos de produção.
Para contornar esses problemas, os fabricantes vêm adotando tecnologias de fabricação mais sofisticadas, como sistemas automatizados de alinhamento e ligação, a fim de melhorar a precisão e o rendimento. Designs modulares mais padronizados permitem maior integração e variabilidade. Além disso, a otimização de design baseada em AI, melhores metodologias de embalagem e testes mais eficientes contribuem para aprimorar o processo de fabricação e reduzir os custos gerais, tornando os PICs mais acessíveis para uma gama mais ampla de aplicações.
Tendência do Mercado
Avanços na Automação de Design em Fotônica
As ferramentas de automação de design para o mercado de circuitos integrados fotônicos registram avanços expressivos que agilizam o desenvolvimento. As plataformas atuais integram simulação, layout e verificação em um único fluxo de trabalho, possibilitando ciclos de design mais eficientes e ágeis. Baseadas em modelos preditivos e dados do mundo real, essas ferramentas reduzem erros de design e aceleram a prototipagem. O avanço da automação amplia a escalabilidade, reduz o tempo de comercialização e viabiliza a fabricação de dispositivos fotônicos mais complexos e de maior desempenho.
Em março de 2025, a Keysight Technologies lançou o Photonic Designer, uma plataforma completa de software de automação de design fotônico (PDA) que utiliza simulação avançada baseada em física para melhorar o desempenho dos PICs. A solução oferece um ambiente abrangente e orientado à precisão, do conceito à fabricação, com o objetivo de eliminar os problemas causados por fluxos de trabalho fragmentados e simulações inconsistentes.
Resumo do Relatório do Mercado de Circuitos Integrados Fotônicos
Segmentação
Detalhes
Por Componente
Lasers, Moduladores, Detectores, Multiplexadores/Demultiplexadores, Amplificadores Ópticos, Outros
Por Plataforma de Material
Fosfeto de Índio (InP), Fotônica de Silício, Niobato de Lítio, Arseneto de Gálio (GaAs), Outros
Por Tecnologia de Integração
Integração Híbrida, Integração Monolítica, Integração Baseada em Módulos
Por Setor de Uso Final
Telecomunicações, Data Centers, Saúde e Ciências da Vida, Industrial, Defesa e Aeroespacial, Outros
Por Região
North America: U.S., Canadá, México
Europe: França, Reino Unido, Espanha, Alemanha, Itália, Rússia, Restante da Europa
Asia-Pacific: China, Japão, Índia, Austrália, ASEAN, Coreia do Sul, Restante da Ásia-Pacífico
Middle East & Africa: Turquia, E.A.U., Arábia Saudita, África do Sul, Restante do Oriente Médio e África
América do Sul e Central: Brasil, Argentina, Restante da América do Sul
Segmentação do Mercado
Por Componente (Lasers, Moduladores, Detectores, Multiplexadores/Demultiplexadores e Amplificadores Ópticos, Outros): O segmento de lasers gerou USD 3,99 bilhões em 2025, impulsionado por seu papel fundamental na geração e transmissão de sinais ópticos de alta velocidade, função essencial para data centers e redes de telecomunicações.
Por Plataforma de Material (Fosfeto de Índio (InP), Fotônica de Silício, Niobato de Lítio e Arseneto de Gálio (GaAs)): O segmento de fosfeto de índio (InP) respondeu por 42,01% do mercado em 2025, reflexo do desempenho superior desse material em aplicações de alta frequência e potência, o que o torna a escolha preferencial para soluções de telecomunicações e data centers.
Por Tecnologia de Integração (Integração Híbrida, Integração Monolítica, Integração Baseada em Módulos): O segmento de integração híbrida deve atingir USD 38,02 bilhões até 2033, graças à sua capacidade de combinar os melhores recursos de diferentes materiais e componentes, proporcionando maior funcionalidade e escalabilidade.
Por Setor de Uso Final (Telecomunicações, Data Centers, Saúde e Ciências da Vida, Industrial, Defesa e Aeroespacial, Outros): O segmento de telecomunicações deteve uma participação de mercado de 42,15% em 2025, impulsionado pela crescente necessidade de infraestrutura de rede mais rápida e confiável em razão da expansão do 5G e do aumento do uso da internet em todo o mundo.
Análise Regional do Mercado de Circuitos Integrados Fotônicos
Em termos regionais, o mercado global foi segmentado em North America, Europe, Asia Pacific, Middle East & Africa e América Latina.
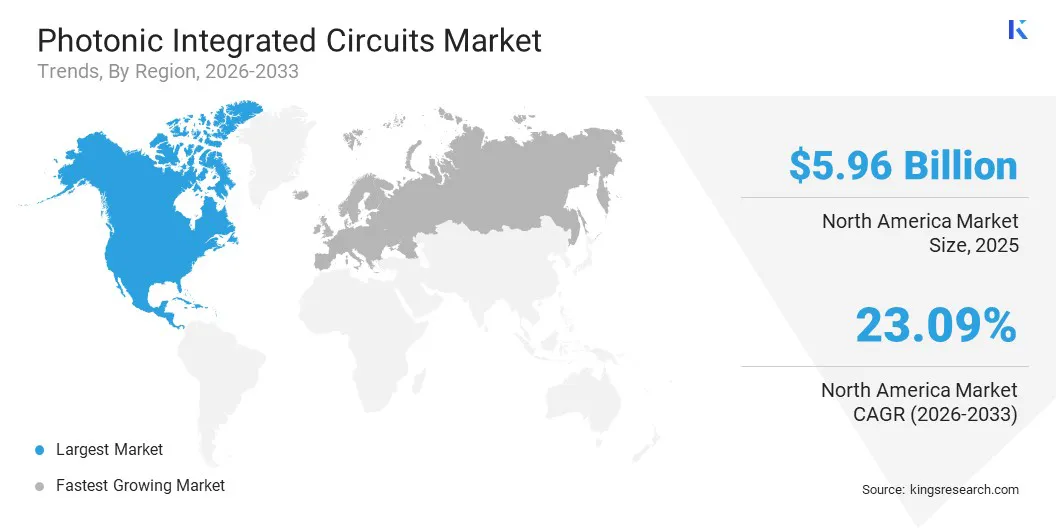
O mercado de circuitos integrados fotônicos da North America respondeu por cerca de 37,25% do total em 2025, com uma avaliação de USD 5,96 bilhões. Esse protagonismo é atribuído à intensa inovação em redes ópticas e a um robusto ecossistema de empresas líderes voltadas ao avanço da integração fotônica.
Diante da expressiva demanda por transmissão de dados em alta velocidade proveniente de data centers baseados em AI, os principais players da região intensificam o desenvolvimento de produtos. As tecnologias de comunicação óptica vêm sendo fortalecidas por aquisições estratégicas nos setores de data centers e redes ópticas, o que permite às empresas atender às suas necessidades de rede e energia em constante evolução.
Esse ambiente colaborativo, sustentado por P&D de ponta em infraestrutura de dados de próxima geração, vem permitindo que a North America amplie as tecnologias fotônicas para uso comercial e empresarial.
Em fevereiro de 2025, a Nokia adquiriu a Infinera Corporation, provedora americana de soluções de redes ópticas. A aquisição combina os pontos fortes de inovação das duas organizações, com o respaldo da Nokia Bell Labs, para acelerar o desenvolvimento de produtos e atender melhor às necessidades em evolução dos data centers habilitados por AI.
O mercado europeu de circuitos integrados fotônicos deve crescer a um expressivo CAGR de 25,73% ao longo do período de previsão. Esse crescimento é impulsionado por forte inovação e investimento em tecnologias ópticas reconfiguráveis. Startups europeias captam volumes significativos de recursos para ampliar equipes e desenvolver produtos de próxima geração voltados à crescente demanda em data centers alimentados por AI.
A região também registra rápida adoção de tecnologias que suportam comunicação eficiente em energia e de alta largura de banda em arquiteturas de rede flexíveis e escaláveis, o que impulsiona ainda mais a expansão do mercado.
Em janeiro de 2025, a iPronics, startup espanhola oriunda da Universidade Técnica de Valência, captou USD 20,7 milhões para acelerar a implantação de seu mecanismo de rede óptica definida por software (ONE) em data centers. O iPronics ONE atende à demanda por comunicação reconfigurável, de alta largura de banda e eficiente em energia, permitindo adaptação de topologia em tempo real.
Estruturas Regulatórias
No Reino Unido, o Department for Science, Innovation and Technology (DSIT) é responsável pelas políticas e iniciativas relacionadas ao desenvolvimento e à fabricação de chips.
Na China, o Ministry of Industry and Information Technology (MIIT) é a autoridade regulatória responsável por supervisionar o desenvolvimento e a produção de PICs, cabendo-lhe estabelecer as políticas, os padrões e os regulamentos do setor.
Na Índia, o Ministry of Electronics and Information Technology (MeitY) regula eletrônica e tecnologia da informação, incluindo circuitos integrados fotônicos, sendo responsável pela formulação e implementação de políticas relacionadas a chips fotônicos no país.
Cenário Competitivo
Os principais players do mercado de circuitos integrados fotônicos utilizam tecnologias avançadas de simulação para acelerar os processos de design e desenvolvimento, aproveitando plataformas de computação de alto desempenho baseadas em nuvem. Essas ferramentas possibilitam designs de chip mais eficientes e com menos erros. As empresas lançam mão de infraestrutura de nuvem escalável para iterar designs com maior rapidez e precisão, conquistando vantagem competitiva em um mercado dinâmico.
Em setembro de 2024, a Ansys, a TSMC e a Microsoft uniram esforços para acelerar as simulações de circuitos integrados fotônicos de silício utilizando máquinas virtuais Microsoft Azure NC A100v4-series. Com as GPUs Nvidia A100 na plataforma Azure, a Ansys acelerou sua simulação de fotônica Lumerical FDTD em mais de 10 vezes, viabilizando a otimização mais ágil de designs de chip complexos.
Principais Empresas no Mercado de Circuitos Integrados Fotônicos
LIGENTEC SA
Lumentum Operations LLC
VLC Photonics
Bright Photonics B.V
Intel Corporation
SCINTIL Photonics
AEPONYX Inc
Sicoya GmbH
Broadcom
Rockley Photonics
Freedom Photonics LLC
iPronics
SMART Photonics
GlobalFoundries
Desenvolvimentos Recentes
Em março de 2025, a Teradyne assinou um acordo para adquirir a Quantifi Photonics, empresa neozelandesa fornecedora de soluções de teste para fabricação em alto volume de PICs, óptica co-empacotada e óptica plugável. A aquisição visa fortalecer as capacidades da Teradyne no fornecimento de soluções de teste escaláveis e econômicas para o mercado de computação de alto desempenho em rápida evolução.
Em janeiro de 2024, a Infleqtion adquiriu duas empresas de fotônica de silício integrada, SiNoptiq Inc. e Morton Photonics Inc., com o objetivo de acelerar a integração em escala de chip de lasers e sistemas fotônicos e atômicos essenciais para a comercialização de tecnologias quânticas. As aquisições reforçam a capacidade da Infleqtion de ampliar a fabricação e aprimorar a cadeia de suprimentos quântica, especialmente nos EUA.
Perguntas frequentes
Qual é o CAGR esperado para o mercado de circuitos integrados fotônicos ao longo do período de previsão?
Qual era o tamanho do setor em 2025?
Quem são os principais players no mercado?
Quem são os principais players do mercado?
Qual é a região com crescimento mais rápido no mercado no período previsto?
Qual segmento deve deter a maior participação do mercado em 2033?
Aswathi possui experiência em vários domínios, traduzindo tendências de mercado e inteligência competitiva em insights prontos para decisões. Seu trabalho ajuda os clientes a interpretar as condições de mercado em evolução e a identificar oportunidades de crescimento. Ela traz uma abordagem focada e orientada por insights para a execução de pesquisas. Ela traduz essas descobertas em planos de ação claros e priorizados, alinhados às capacidades do cliente. Sua pesquisa geralmente inclui modelagem de cenários para testar estratégias de crescimento sob diversas condições econômicas. Ela mantém um rigoroso processo de validação, cruzando fontes primárias e secundárias para garantir a confiabilidade. Os clientes valorizam sua capacidade de sintetizar dados ruidosos em resumos executivos concisos que conduzem discussões em nível de conselho. Sua visão específica do setor, combinada com um foco pragmático na execução, oferece consistentemente recomendações comercialmente sólidas e de alto impacto. Suas estruturas de pesquisa estruturadas, porém flexíveis, adaptam-se aos cronogramas dos clientes sem comprometer a profundidade. Ela é conhecida por transformar compensações complexas em posições diretas e defensáveis que facilitam a tomada de decisões confiantes.
Habi é um líder experiente em pesquisa e consultoria, com experiência renomada em orientar clientes em iniciativas estratégicas de crescimento e transformação em mercados globais. Ele liderou equipes de pesquisa de alto desempenho que fornecem insights práticos sobre expansão de mercado, estratégias de fusões e aquisições, avaliação de oportunidades, desenvolvimento de novos negócios e lançamentos de produtos. Seu portfólio de projetos abrange grandes produtores petroquímicos, fabricantes de dispositivos eletrônicos, empresas de lubrificantes e outras empresas líderes em diversos setores industriais e de consumo. Atualmente, ele chefia o departamento de pesquisa da Kings Research, onde é responsável por definir a agenda de pesquisa, orientar analistas e garantir resultados prontos para o cliente que apoiem a tomada de decisões executivas. Com ampla experiência em inteligência de mercado, pesquisa estratégica e consultoria, Habi traz uma forte compreensão da evolução da dinâmica da indústria, dos cenários competitivos, das oportunidades emergentes e dos desafios de crescimento dos negócios. Sua experiência inclui o desenvolvimento de estruturas de pesquisa, a tradução de dados complexos de mercado em recomendações estratégicas viáveis e o trabalho em estreita colaboração com as partes interessadas seniores para abordar questões críticas de negócios. Ele também contribuiu para a construção de capacidades de pesquisa, fortalecendo metodologias analíticas e impulsionando uma cultura de qualidade e tomada de decisão baseada em insights dentro das equipes de pesquisa. Sua exposição intersetorial permite-lhe conectar tendências de mercado com implicações comerciais mais amplas e fornecer perspectivas que ajudam as organizações a identificar oportunidades, mitigar riscos e tomar decisões estratégicas informadas.