


MERCADO DE GESTIÓN DE ACTIVOS DE SOFTWARE (2025-2032)
Pregunte ahora
Definición de mercado
El mercado comprende soluciones y servicios empresariales que permiten a las organizaciones rastrear, gobernar, optimizar y monetizar licencias de software en entornos locales y en la nube. El mercado es fundamental para controlar el gasto en TI, garantizar el cumplimiento de las condiciones de licencia de los proveedores de software y reducir el riesgo operativo. El crecimiento del mercado está impulsado por la adopción de la nube, las licencias basadas en suscripción y la creciente exposición a auditorías en los sectores BFSI (banca, servicios financieros y seguros), atención sanitaria, TI y telecomunicaciones, y venta minorista y comercio electrónico.
Descripción general del mercado
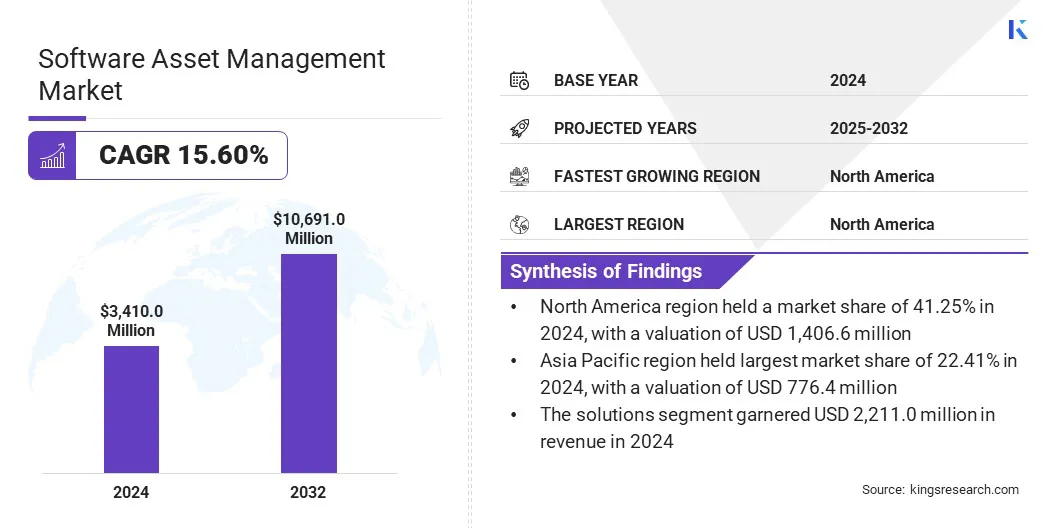
El tamaño del mercado global de gestión de activos de software se valoró en USD 3.410 millones en 2024 y se prevé que crezca desde USD 3.874,5 millones en 2025 hasta USD 10.691,02 millones en 2032, con una TCAC del 15,6% durante el período previsto. Este crecimiento está impulsado por la creciente complejidad de las licencias de software, la aceleración de la adopción de la nube y el aumento del escrutinio regulatorio. El creciente uso en los sectores BFSI, atención sanitaria y TI permite la optimización de costos, el cumplimiento y una gobernanza escalable, creando sólidas oportunidades de crecimiento a corto plazo a nivel mundial.
Entre las principales empresas que operan en el sector de gestión de activos de software se encuentran Flexera, Ivanti, Certero, Eracent, Snow Software, BMC Software, Matrix42, USU Software AG, ServiceNow, Broadcom y otras.
La creciente complejidad de las carteras de software, las frecuentes auditorías de licencias de los fabricantes de software y el cambio hacia las licencias basadas en suscripción están impulsando la adopción global de la gestión de activos de software. Tanto las pymes como las grandes empresas están implementando soluciones integradas para mejorar la transparencia de costos y garantizar el cumplimiento en entornos locales y en la nube.
La fuerte demanda de los sectores BFSI, atención sanitaria, TI y telecomunicaciones, y venta minorista y comercio electrónico está acelerando aún más el crecimiento del mercado. Además, la transformación digital en curso y las iniciativas de migración a la nube crean el momento propicio para que los proveedores ofrezcan plataformas de gestión de activos de software (SAM) escalables y basadas en análisis.
- En junio de 2024, IFS firmó un acuerdo definitivo para adquirir Copperleaf Technologies, integrando análisis de decisiones avanzados impulsados por IA en su cartera de gestión de activos empresariales (EAM). La adquisición fortalece la eficiencia clínica y operativa de las industrias con uso intensivo de activos, incluidas las de servicios públicos y energía, mediante la optimización de la planificación de inversiones de capital a largo plazo y la gestión del ciclo de vida de los activos.
Aspectos destacados clave
- El tamaño del sector de gestión de activos de software se registró en USD 3.410,0 millones en 2024.
- Se prevé que el mercado crezca a una TCAC del 15,6% entre 2025 y 2032.
- América del Norte tuvo una participación del 41,2% en 2024, valorada en USD 1.406,6 millones.
- El segmento de soluciones generó USD 2.211,04 millones en ingresos en 2024.
- El segmento de la nube generó ingresos de USD 1.982,9 millones en 2024.
- Se prevé que el segmento de pequeñas y medianas empresas registre la TCAC más alta, del 17,46%, durante el período previsto.
- El segmento BFSI representó una participación del 28,25% en 2024, valorado en USD 963,33 millones.
- Se prevé que Asia-Pacífico crezca a una TCAC del 16,71% durante el período de proyección.
Dinámica del mercado
¿Por qué la creciente complejidad de la TI híbrida y la proliferación descontrolada de SaaS están impulsando el crecimiento del mercado?
La creciente complejidad de las infraestructuras de TI híbridas dificulta el seguimiento del uso del software en sistemas locales, plataformas en la nube y aplicaciones SaaS descentralizadas. A medida que crece el gasto en software, las organizaciones priorizan la optimización de costos y el cumplimiento para evitar gastos no planificados y sanciones por auditorías de licencias de los fabricantes de software.
Esto está acelerando la adopción de soluciones de gestión de activos de software basadas en la nube y de servicios gestionados que ofrecen visibilidad centralizada, seguimiento automatizado de licencias y mitigación de riesgos, impulsando directamente el crecimiento del mercado de gestión de activos de software.
- En junio de 2024, Freshworks Inc. adquirió Device42 para integrar el descubrimiento avanzado de activos en su plataforma ITSM. Esta expansión mejora la gestión de activos de software al proporcionar una fuente de datos unificada. Permite a las empresas reducir los riesgos de cumplimiento, optimizar los costos de infraestructura de TI y acelerar la resolución de incidentes gracias a una mejor visibilidad.
¿Cómo dificulta la complejidad de integrar soluciones SAM el crecimiento del mercado?
El principal desafío que limita el crecimiento del mercado de gestión de activos de software es la complejidad de integrar soluciones SAM en entornos híbridos locales y en la nube. Las restricciones presupuestarias y la experiencia técnica limitada dificultan la adopción entre las pequeñas y medianas empresas, mientras que los inventarios de software fragmentados siguen siendo una barrera crítica para las grandes empresas.
Para abordar este desafío, los proveedores están mejorando las plataformas SAM nativas de la nube y compatibles con entornos híbridos, con conectores estandarizados y herramientas de descubrimiento automatizadas. Al mismo tiempo, los proveedores de soluciones están ampliando los servicios gestionados y de asesoría para apoyar a las pymes con experiencia interna limitada, mientras que los motores de cumplimiento basados en análisis simplifican la inteligencia de licencias y reducen el riesgo de auditoría en los sectores BFSI y de atención sanitaria.
¿Cómo está transformando la convergencia de la inteligencia nativa de la nube y el cumplimiento automatizado el mercado global de gestión de activos de software?
El mercado está experimentando un giro estratégico hacia soluciones nativas de la nube que integran el descubrimiento automatizado con análisis predictivo para optimizar el gasto en licencias. Esta tendencia impulsa el mercado al permitir que las organizaciones obtengan visibilidad en tiempo real del uso del software mientras controlan de forma proactiva los costos de licencia.
Las plataformas nativas de la nube, combinadas con el descubrimiento automatizado y el análisis predictivo, ayudan a las empresas, en particular en los sectores BFSI y de atención sanitaria, a minimizar las brechas de cumplimiento y la exposición a auditorías. Al mismo tiempo, la creciente adopción de servicios gestionados reduce la complejidad operativa para las pymes, haciendo que las capacidades SAM avanzadas sean más accesibles en entornos SaaS cada vez más complejos.
- En septiembre de 2024, ServiceNow mejoró sus capacidades de gestión de activos de software con el lanzamiento de la plataforma Xanadu, que introduce un seguimiento mejorado del uso de SaaS, optimización de costos y automatización. Estas actualizaciones ayudan a las organizaciones a obtener una visibilidad más clara de sus activos de software, reducir gastos innecesarios y tomar decisiones mejor informadas a lo largo del ciclo de vida del software.
Resumen del informe de mercado
|
Segmentación |
Detalles |
|
Por componente |
Solución, Servicios |
|
Por implementación |
Local, Nube |
|
Por tamaño de organización |
Pequeñas y medianas empresas, Grandes empresas |
|
Por sector de aplicación |
BFSI, Atención sanitaria, TI y Telecomunicaciones, Venta minorista y comercio electrónico, Otros |
|
Por región |
América del Norte: EE. UU., Canadá, México |
|
Europa: Francia, Reino Unido, España, Alemania, Italia, Rusia, Resto de Europa | |
|
Asia-Pacífico: China, Japón, India, Australia, ASEAN, Corea del Sur, Resto de Asia-Pacífico | |
|
Oriente Medio y África: Turquía, EAU, Arabia Saudita, Sudáfrica, Resto de Oriente Medio y África | |
|
Sudamérica: Brasil, Argentina, Resto de Sudamérica |
Segmentación del mercado
- Por componente (Solución y Servicios): el segmento de soluciones generó USD 2.211,04 millones en 2024, impulsado principalmente por la aceleración de la migración empresarial a la nube y la integración de análisis avanzados para optimizar la eficiencia operativa en las funciones comerciales principales.
- Por implementación (Local y Nube): el segmento local tuvo una participación del 41,8% en 2024, impulsado por estrictas regulaciones de soberanía de datos y la necesidad de un procesamiento de alto rendimiento y baja latencia dentro de infraestructuras corporativas localizadas.
- Por tamaño de organización (Pequeñas y medianas empresas y Grandes empresas): se prevé que el segmento de pequeñas y medianas empresas alcance USD 3.822,49 millones para 2032, impulsado en gran medida por la mayor adopción de modelos SaaS rentables y por iniciativas de digitalización lideradas por los gobiernos destinadas a mejorar la competitividad global.
- Por sector de aplicación (BFSI, Atención sanitaria, TI y Telecomunicaciones, Venta minorista y comercio electrónico, y Otros): se prevé que el segmento de atención sanitaria alcance USD 1.296,80 millones para 2032, debido a la creciente demanda de monitorización remota de pacientes y a la integración obligatoria de registros médicos electrónicos para mejorar la toma de decisiones clínicas.
Análisis regional
¿Cuál es el panorama del mercado en América del Norte y la región de Asia-Pacífico?
Según la región, el mercado de gestión de activos de software se ha clasificado en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y Sudamérica.
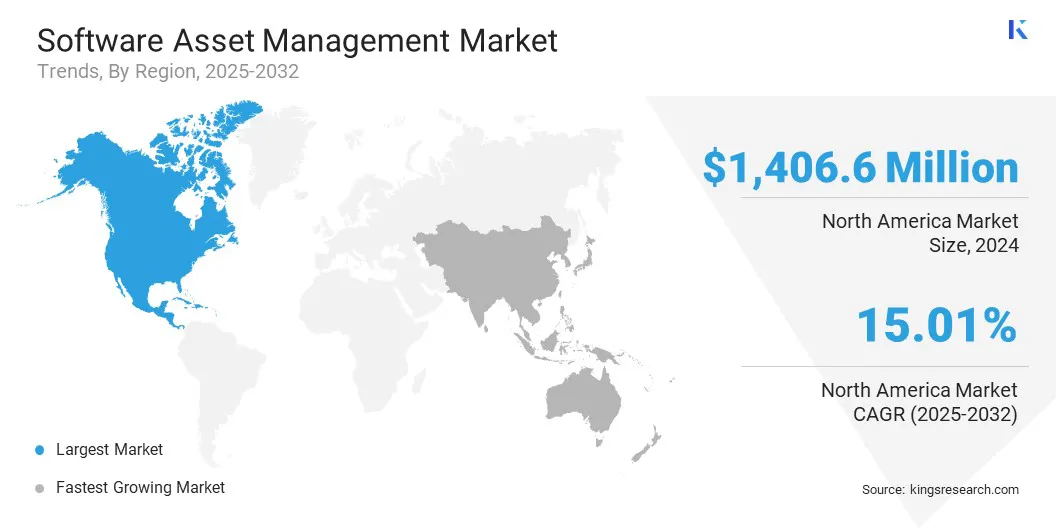
El mercado de gestión de activos de software de América del Norte representó una participación del 41,2% en 2024, valorado en USD 1.406,6 millones. Se prevé que el mercado crezca a una TCAC del 14,8% entre 2025 y 2032. El crecimiento está impulsado por la amplia adopción de SAM en los ecosistemas de TI y por estrictos requisitos de cumplimiento de software en los sectores BFSI, TI y telecomunicaciones, y atención sanitaria, para gestionar los costos de licencias y mitigar los riesgos de auditoría.
- En julio de 2025, Flexera amplió su cartera con la solución Flexera One SaaS Management, que integra las capacidades de optimización y descubrimiento de SAM y SaaS, incluidas las soluciones heredadas de Snow Software, para mejorar la visibilidad organizacional y el control sobre las aplicaciones SaaS.
Se prevé que el sector de gestión de activos de software de Asia-Pacífico crezca a una TCAC del 16,7% durante el período previsto. Esta expansión está impulsada por la aceleración de la transformación digital entre las pymes y las grandes empresas, particularmente en los sectores de venta minorista y comercio electrónico, y atención sanitaria.
La mayor adopción de ofertas basadas en la nube y centradas en soluciones, valoradas por su escalabilidad y menores costos iniciales, junto con la modernización continua de TI, la creciente adopción de software y una mayor conciencia sobre la gobernanza de licencias, refuerza el potencial de crecimiento a largo plazo de la región para los proveedores de gestión de activos de software.
Marcos regulatorios
- En EE. UU., las prácticas de gestión de activos de software están determinadas por las leyes de propiedad intelectual, las normas de cumplimiento contractual y los derechos de auditoría bajo regulaciones federales y estatales que rigen las licencias de software y la transparencia de su uso.
- En la UE, la gestión de activos de software está regulada por el RGPD, las directivas de derechos de autor del software y los marcos de cumplimiento contractual, que exigen a las empresas mantener inventarios de software precisos y garantizar el tratamiento lícito de los datos de uso.
- En Asia-Pacífico, la supervisión regulatoria está evolucionando, con países que refuerzan la aplicación de las licencias de software, las normas de localización de datos y los marcos de gobernanza cibernética para impulsar la transformación digital y, al mismo tiempo, reducir la piratería de software y los riesgos de cumplimiento.
- En Japón, la orientación regulatoria enfatiza el estricto cumplimiento de los acuerdos de licencia de software y las leyes de protección de datos, lo que impulsa a las empresas a implementar sistemas estructurados de gestión de activos para respaldar la preparación ante auditorías y la responsabilidad operativa.
Panorama competitivo
La industria global de gestión de activos de software está moderadamente fragmentada, con proveedores de software empresarial consolidados y proveedores de servicios especializados. Actores clave como Broadcom y Flexera ofrecen soluciones integradas y escalables a través de amplias carteras de gestión de TI, mientras que los proveedores especializados se centran en la optimización de licencias, la gobernanza de la nube y los servicios gestionados. Este panorama competitivo fomenta la innovación continua, las alianzas estratégicas y la mejora constante de las capacidades centradas en el cumplimiento en todo el mundo.
- En febrero de 2024, Softchoice lanzó SAM+, un conjunto de servicios optimizado para licencias basadas en suscripción. Esta solución responde al cambio hacia modelos de costos recurrentes. Permite a empresas pequeñas y grandes mejorar la visibilidad, reducir la inversión inicial y maximizar el ROI en implementaciones locales y en la nube.
Empresas clave en el mercado de gestión de activos de software:
- Flexera
- Ivanti
- Certero
- Eracent
- Snow Software
- BMC Software
- Matrix42
- USU Software AG
- ServiceNow
- Broadcom
- IFS
- Zluri
- Crayon
- DXC Technology Company
- Softchoice
Desarrollos recientes (lanzamiento de productos)
- En julio de 2025, Flexera lanzó una solución unificada de gestión de SaaS que integra las capacidades de Snow para abordar la IA en la sombra y el aumento de los costos en la nube. Esta solución está diseñada para mejorar la visibilidad del uso de aplicaciones no autorizadas. Permite a las empresas reducir los riesgos de seguridad, eliminar herramientas superpuestas y optimizar el gasto en ecosistemas digitales complejos impulsados por IA.
Preguntas frecuentes
¿Cuáles son los factores clave que impulsan el mercado de gestión de activos de software?
¿Qué desafíos están obstaculizando el mercado?
¿Quiénes son los principales actores que operan en el mercado?
¿Qué avances tecnológicos están dando forma al mercado?
¿Qué regiones están liderando la adopción de la gestión de activos de software?
¿Cuáles son los principales segmentos de uso final del mercado?
¿Qué tendencias están influyendo en el futuro del mercado de gestión de activos de software?
¿Cómo puede ayudarle este informe a identificar los cambios tecnológicos más prometedores en el mercado?
¿Cómo se puede utilizar este informe para evaluar las oportunidades de inversión en el mercado?
¿Cómo le ayuda este informe a comprender los desafíos operativos y de costos del mercado?
¿Cómo puede este informe ayudarle a defender la inversión en tecnologías avanzadas para las operaciones de gestión de activos de software?
Autor

Ashim Lakhera es un profesional de inteligencia de mercado especializado en la industria agrícola y de alimentos y bebidas. Su trabajo se centra en los mercados emergentes, la dinámica competitiva, las tendencias de la industria y los factores que impulsan el crecimiento y la transformación del mercado. Tiene experiencia en dimensionamiento de mercados, previsión, análisis estratégico e investigación industrial en alimentos, bienes de consumo y ciencias biológicas. Sus intereses de investigación abarcan la cadena de valor alimentaria y agrícola más amplia, con un enfoque particular en cómo la innovación, el cambio en el comportamiento del consumidor, las prioridades de sostenibilidad y la evolución de los sistemas de producción están influyendo en los mercados. Examina estos desarrollos para comprender su impacto en la demanda, la competencia, los modelos comerciales y las oportunidades de crecimiento en todo el ecosistema agroalimentario. Su trabajo combina el análisis cuantitativo del mercado con una comprensión de las fuerzas industriales más amplias que dan forma a los mercados alimentarios y agrícolas. Está particularmente interesado en los cambios estructurales que se están produciendo en los sistemas alimentarios mundiales y en cómo las empresas se están adaptando a las cambiantes expectativas de los consumidores, los avances tecnológicos y los requisitos de sostenibilidad.
Revisado por

Habi es un líder experimentado en investigación y consultoría con reconocida experiencia en guiar a clientes sobre iniciativas estratégicas de crecimiento y transformación en mercados globales. Ha dirigido equipos de investigación de alto rendimiento que brindan conocimientos prácticos sobre la expansión del mercado, estrategias de fusiones y adquisiciones, evaluación de oportunidades, desarrollo de nuevos negocios y lanzamientos de productos. Su cartera de proyectos abarca grandes productores petroquímicos, fabricantes de dispositivos electrónicos, empresas de lubricantes y otras empresas líderes en diversos sectores industriales y de consumo. Actualmente dirige el departamento de investigación de Kings Research, donde es responsable de establecer la agenda de investigación, asesorar a los analistas y garantizar resultados listos para el cliente que respalden la toma de decisiones ejecutivas. Con amplia experiencia en inteligencia de mercado, investigación estratégica y consultoría, Habi aporta un sólido conocimiento de la dinámica industrial en evolución, los panoramas competitivos, las oportunidades emergentes y los desafíos del crecimiento empresarial. Su experiencia incluye el desarrollo de marcos de investigación, la traducción de datos complejos del mercado en recomendaciones estratégicas viables y el trabajo en estrecha colaboración con partes interesadas de alto nivel para abordar cuestiones comerciales críticas. También ha contribuido a desarrollar capacidades de investigación, fortalecer metodologías analíticas e impulsar una cultura de calidad y toma de decisiones basada en conocimientos dentro de los equipos de investigación. Su exposición intersectorial le permite conectar las tendencias del mercado con implicaciones comerciales más amplias y brindar perspectivas que ayudan a las organizaciones a identificar oportunidades, mitigar riesgos y tomar decisiones estratégicas informadas.