Mercado de conversión de calor residual en electricidad mediante ORC
Mercado de conversión de calor residual en electricidad mediante ORC: tamaño, cuota, crecimiento y análisis del sector, por capacidad (menos de 1 MW, 1-5 MW, más de 5 MW), por temperatura (menos de 150 °C, 150-350 °C, más de 350 °C), por aplicación y análisis regional, 2025-2032
El mercado abarca las tecnologías que generan electricidad mediante la recuperación de calor residual de baja a alta temperatura procedente de operaciones industriales con sistemas de ciclo Rankine orgánico (ORC). El mercado incluye sistemas que operan en distintos rangos de capacidad y temperatura, instalados en plantas de fabricación, refinerías, plantas petroquímicas y unidades de incineración de residuos.
Panorama del mercado
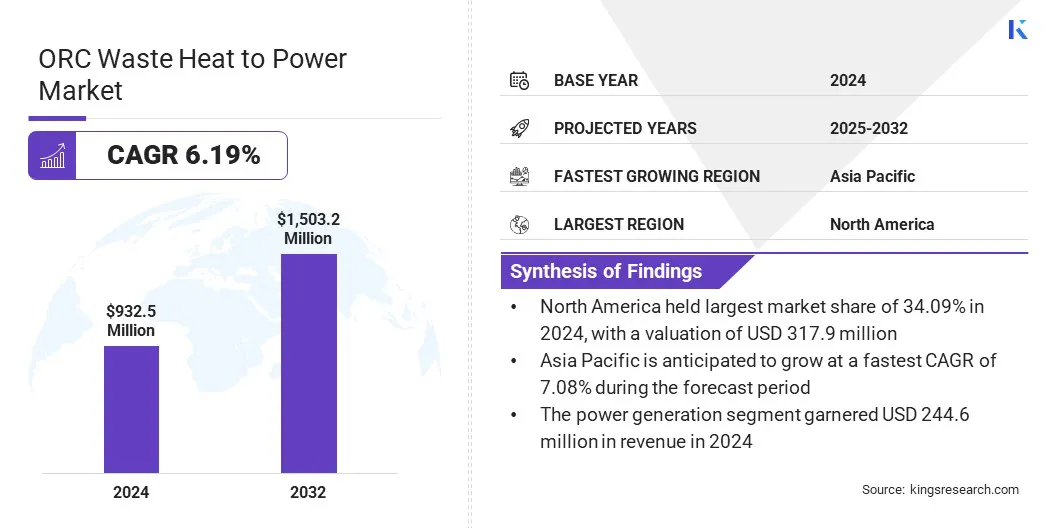
El tamaño del mercado mundial de conversión de calor residual en electricidad mediante ORC se valoró en 932,5 millones de USD en 2024 y se prevé que crezca de 987,3 millones de USD en 2025 a 1.503,2 millones de USD en 2032, con una tasa de crecimiento anual compuesta (TCAC) del 6,19 % durante el periodo de previsión. Este crecimiento se apoya en la expansión de las industrias intensivas en energía que buscan soluciones eficientes de recuperación de calor residual ante el aumento de los costes energéticos.
La creciente adopción de sistemas ORC en instalaciones de procesamiento de petróleo y gas refleja una demanda cada vez mayor de tecnologías que convierten el calor continuo de proceso en electricidad para mejorar la estabilidad operativa. Esta adopción, impulsada por la eficiencia, cobra fuerza a medida que los operadores buscan soluciones estructuradas de recuperación de energía para reducir los costes de electricidad y garantizar un procesamiento ininterrumpido.
Aspectos clave del mercado
El sector de la conversión de calor residual en electricidad mediante ORC registró 932,5 millones de USD en 2024.
Se prevé que el mercado crezca a una TCAC del 6,19 % entre 2025 y 2032.
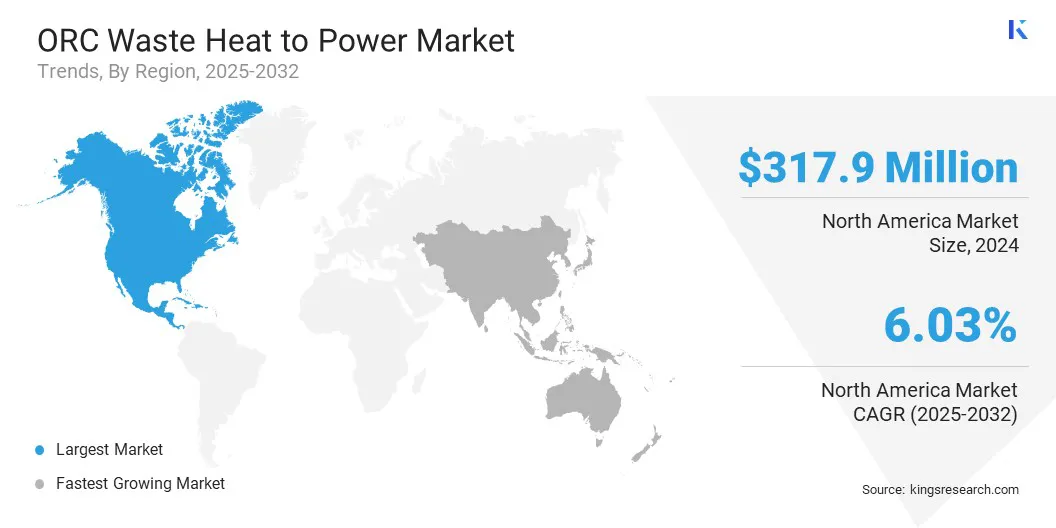
Norteamérica tuvo una cuota del 34,09 % en 2024, con un valor de 317,9 millones de USD.
El segmento de 1-5 MW generó 360,1 millones de USD de ingresos en 2024.
Se espera que el segmento de menos de 150 °C alcance 627,2 millones de USD en 2032.
Se prevé que el segmento de procesos industriales registre la TCAC más alta, del 6,62 %, durante el periodo de previsión.
Se prevé que Asia-Pacífico crezca a una TCAC del 7,08 % durante el periodo de proyección.
Las principales empresas que operan en el mercado de conversión de calor residual en electricidad mediante ORC son ALFA LAVAL, Mitsubishi Heavy Industries, Ltd. (Turboden S.p.A.), E.ON SE, ENOGIA, Siemens AG, BE Petrothai Group, ORCAN ENERGY AG, EXERGY INTERNATIONAL SRL, Climeon, AURA GmbH & Co. KG, Thermax Limited, Ormat, Triogen, BITZER Kühlmaschinenbau GmbH e INTEC Engineering GmbH.
Dinámica del mercado
Las unidades ORC funcionan de forma fiable en operaciones upstream y downstream en las que la disponibilidad de calor se mantiene estable. La integración de los sistemas mejora la visibilidad del rendimiento y facilita el cumplimiento de las normas de gestión energética.
En octubre de 2025, Turboden S.p.A., empresa del grupo Mitsubishi Heavy Industries, anunció la puesta en marcha del primer proyecto de conversión de calor residual en electricidad de Norteamérica en una instalación de drenaje gravitacional asistido por vapor (SAGD). La instalación ORC convierte el calor recuperado en electricidad libre de carbono, compensa una parte significativa del consumo de la red y refuerza la posición de Turboden en aplicaciones industriales de alta temperatura.
¿Cómo acelera el aprovechamiento del calor residual industrial la adopción de ORC?
El creciente interés de la industria por aprovechar el calor residual para reducir los costes energéticos impulsa la recuperación estructurada de la energía térmica no utilizada en instalaciones intensivas en energía. Los fabricantes dan cada vez más prioridad a soluciones de recuperación de calor residual predecibles, medibles y fiables para reducir su dependencia de la electricidad de la red y estabilizar el gasto energético a largo plazo.
Los sistemas ORC responden a esta necesidad al permitir una generación de electricidad escalable en distintos rangos de temperatura con un rendimiento constante. Su capacidad de integrarse en los procesos industriales existentes permite una recuperación continua de energía sin interrumpir las operaciones. Los avances continuos en la eficiencia de los equipos ORC y en el control de los sistemas mejoran aún más la fiabilidad y refuerzan su adopción dentro de las estrategias de optimización energética industrial a largo plazo.
En noviembre de 2024, Exergy International anunció un acuerdo con Maren Maraş Elektrik Üretim A.Ş. para suministrar dos centrales geotérmicas en la región de Aydın, en Turquía.
¿Qué factores crean barreras financieras a la adopción industrial de ORC?
Las elevadas necesidades de capital inicial constituyen una importante barrera financiera para la implantación de ORC en instalaciones industriales. Los costes del proyecto incluyen equipos especializados, diseño de ingeniería, integración de sistemas y adaptación a cada emplazamiento, lo que eleva la inversión inicial. Estas limitaciones son más visibles en instalaciones con restricciones de capital, donde los largos plazos de amortización condicionan las prioridades de inversión y frenan la adopción.
Por ello, los operadores industriales evalúan los proyectos ORC de forma selectiva y se centran en emplazamientos con una disponibilidad de calor residual estable y predecible que pueda sostener compromisos financieros a largo plazo.
Para reducir estas barreras, las organizaciones adoptan enfoques de inversión por fases y refuerzan sus estructuras de financiación de proyectos. Las empresas también exploran modelos de arrendamiento y de propiedad de terceros para aliviar la presión sobre el capital inicial. Los proyectos piloto y las implantaciones basadas en el rendimiento aportan claridad financiera y favorecen una adopción gradual y escalable de los sistemas ORC.
¿Cómo impulsa el crecimiento del mercado una mayor integración de los sistemas ORC en la industria pesada?
La mayor integración de los sistemas ORC en industrias pesadas como la fabricación de cemento, la producción de acero, el procesamiento de vidrio y la petroquímica respalda el crecimiento del mercado, ya que estos sectores operan con cargas térmicas continuas y de alta calidad, adecuadas para la recuperación de calor residual. Los operadores industriales instalan unidades ORC para convertir en electricidad el calor de proceso no utilizado, lo que mejora la eficiencia energética y reduce la dependencia de la electricidad de la red.
La adopción es mayor en instalaciones con una disponibilidad de calor estable que permite una generación de electricidad predecible y una planificación a largo plazo. El aumento de los costes de la electricidad y la intensidad energética favorecen aún más la integración de sistemas ORC para reforzar la resiliencia operativa y contener los costes en entornos de producción intensivos en energía.
En noviembre de 2025, Orcan Energy anunció que prevé utilizar la tecnología de turboexpansor de alta eficiencia de Howden en sus sistemas industriales de conversión de calor residual en electricidad para mejorar el rendimiento de la generación eléctrica. La colaboración se centra en convertir calor residual industrial a gran escala en electricidad limpia, lo que aumenta la recuperación global de energía y reduce las emisiones de los procesos intensivos en calor.
Resumen del informe de mercado
Segmentación
Detalles
Por capacidad
Menos de 1 MW, 1-5 MW, más de 5 MW
Por temperatura
Menos de 150 °C, 150-350 °C, más de 350 °C
Por aplicación
Generación de electricidad, procesos industriales, petróleo y gas y petroquímica, plantas de incineración de residuos y de RSU, otras
Por región
Norteamérica: Estados Unidos, Canadá, México
Europa: Francia, Reino Unido, España, Alemania, Italia, Rusia, resto de Europa
Asia-Pacífico: China, Japón, India, Australia, ASEAN, Corea del Sur, resto de Asia-Pacífico
Oriente Medio y África: Turquía, Emiratos Árabes Unidos, Arabia Saudí, Sudáfrica, resto de Oriente Medio y África
Sudamérica: Brasil, Argentina, resto de Sudamérica
Segmentación del mercado
Por capacidad (menos de 1 MW, 1-5 MW y más de 5 MW): el segmento de 1-5 MW generó 360,1 millones de USD en 2024, debido principalmente a su fuerte implantación en instalaciones industriales que requieren sistemas de recuperación de calor de escala media que equilibren la viabilidad de instalación con un rendimiento constante de generación de electricidad.
Por temperatura (menos de 150 °C, 150-350 °C y más de 350 °C): se prevé que el segmento de 150-350 °C registre una TCAC del 6,21 % durante el periodo de previsión, impulsado por la amplia idoneidad de este rango de temperatura para los sistemas ORC en diversos procesos industriales que requieren una conversión térmica estable.
Por aplicación (generación de electricidad, procesos industriales, petróleo y gas y petroquímica, plantas de incineración de residuos y de RSU, y otras): se estima que el segmento de generación de electricidad alcanzará una cuota del 26,26 % en 2032, impulsado por la mayor adopción de unidades ORC en instalaciones que buscan una producción de electricidad in situ fiable y un mejor aprovechamiento de los recursos térmicos disponibles.
Análisis regional
¿Cuál es la situación del mercado en las principales regiones?
Por regiones, el mercado se clasifica en Norteamérica, Europa, Asia-Pacífico, Oriente Medio y África, y Sudamérica.
La cuota del mercado norteamericano de conversión de calor residual en electricidad mediante ORC se situó en el 34,09 % en 2024, con un valor de 317,9 millones de USD, respaldada por una implantación sostenida en corredores industriales intensivos en energía. El crecimiento del mercado se debe a las cargas térmicas continuas de industrias como el cemento, la metalurgia, la química y el refino, que permiten una generación de electricidad predecible a partir del calor residual.
Los operadores industriales implantan cada vez más programas estructurados de gestión energética para reducir la dependencia de la red y controlar los costes de electricidad a largo plazo, lo que refuerza la demanda de sistemas ORC. Las inversiones continuas de fabricantes y compañías eléctricas en modernización industrial y mejoras de eficiencia respaldan aún más la adopción, al permitir convertir el calor de proceso no utilizado en una producción eléctrica estable y medible.
En septiembre de 2025, Baker Hughes anunció el diseño y el suministro de equipos críticos para centrales geotérmicas de ciclo Rankine orgánico dentro del proyecto Cape Station Fase II de Fervo. Tras su puesta en servicio, se espera que las cinco unidades ORC aporten a la red unos 300 megavatios de electricidad fiable, lo que respaldará una demanda eléctrica residencial considerable.
Se prevé que el sector de la conversión de calor residual en electricidad mediante ORC de Asia-Pacífico crezca a una TCAC del 7,08 % durante el periodo de previsión, impulsado por la rápida expansión de las industrias intensivas en energía y el creciente interés por soluciones estructuradas de recuperación de calor. Las instalaciones industriales siguen ampliando su capacidad, lo que genera una mayor demanda de tecnologías que convierten la energía térmica excedente en electricidad.
Los polos manufactureros dan prioridad a los sistemas ORC para lograr estabilidad operativa allí donde la disponibilidad de calor se mantiene constante. El crecimiento se apoya también en el aumento de las inversiones en optimización de procesos y en la adopción de sistemas capaces de operar en condiciones de temperatura diversas.
Marcos regulatorios
En la Unión Europea, la Directiva sobre las emisiones industriales (IED) regula las normas de control de emisiones de las instalaciones intensivas en energía. Establece requisitos ambientales uniformes que fomentan la adopción de tecnologías de recuperación de calor, incluidos los sistemas ORC, para mejorar la eficiencia térmica y reducir las emisiones operativas.
En Estados Unidos, la Ley de Aire Limpio (Clean Air Act) regula las emisiones de contaminantes atmosféricos de fuentes industriales. Anima a las instalaciones a implantar tecnologías que reduzcan las pérdidas térmicas y mejoren la eficiencia de conversión energética, lo que refuerza la relevancia de los sistemas de recuperación basados en ORC.
En China, el Reglamento de Conservación de la Energía Industrial supervisa las normas de uso de la energía en la industria pesada. Refuerza la demanda de sistemas de recuperación de calor al exigir la optimización de los recursos térmicos, lo que mejora las perspectivas de adopción de las soluciones ORC.
En Japón, la Ley de Conservación de la Energía impone medidas estructuradas de eficiencia energética a los operadores industriales. Fomenta el aprovechamiento de los flujos de calor residual mediante tecnologías conformes, lo que refuerza la coherencia entre los requisitos normativos y la implantación de sistemas ORC.
Panorama competitivo
Los principales actores del mercado de conversión de calor residual en electricidad mediante ORC refuerzan su posición competitiva con estrategias centradas en escalar sus operaciones, ampliar sus carteras y perfeccionar el rendimiento de los sistemas.
Las empresas desarrollan configuraciones ORC adaptadas a una amplia gama de perfiles de temperatura y necesidades de capacidad, lo que facilita su implantación en entornos industriales diversos. Los participantes del mercado amplían sus capacidades de fabricación e ingeniería para acortar los plazos de entrega y atender la creciente demanda.
En junio de 2025, E.ON Energy Infrastructure Solutions y Orcan Energy pusieron en marcha conjuntamente un sistema ORC en la planta de producción de Kristall-Glasfabrik Amberg. La instalación mejora la eficiencia energética en la fabricación de vidrio y contribuye a reducir las emisiones. La planta produce unos 23 millones de piezas de cristal y vajilla de vidrio al año.
Empresas clave del mercado de conversión de calor residual en electricidad mediante ORC
Mitsubishi Heavy Industries, Ltd. (Turboden S.p.A.)
E.ON SE
ENOGIA
Siemens AG
BE Petrothai Group
ORCAN ENERGY AG
EXERGY INTERNATIONAL SRL
Climeon
AURA GmbH & Co. KG
Thermax Limited
Ormat
Triogen
BITZER Kühlmaschinenbau GmbH
INTEC Engineering GmbH
Novedades recientes (alianzas)
En octubre de 2025, Turboden America LLC anunció la adjudicación de la Fase II del proyecto geotérmico Cape Station, con lo que amplía su colaboración con Fervo Energy. Esta fase incluye el suministro de tres unidades ORC de 60 MWe, que aumentan la capacidad total, y respalda el despliegue del diseño de planta modular de segunda generación de Fervo en el emplazamiento de Cape Station.
Preguntas frecuentes
¿Cuál es el tamaño actual y el crecimiento proyectado del mercado de conversión de calor residual a energía ORC?
¿Cuáles son los factores clave que impulsan el mercado de energía con calor residual ORC?
¿Qué desafíos están obstaculizando el mercado?
¿Quiénes son los principales actores que operan en el mercado?
¿Qué avances tecnológicos están dando forma al mercado?
¿Qué regiones están liderando la adopción de calor residual ORC para generar energía?
¿Cuáles son las principales industrias de uso final del calor residual ORC para generar energía?
¿Qué tendencias están influyendo en el futuro del mercado?
¿Cómo puede ayudarme este informe a identificar los cambios tecnológicos más prometedores en el mercado?
¿Cómo puedo utilizar este informe para evaluar oportunidades de inversión en el mercado?
¿Cómo me ayuda este informe a comprender los desafíos operativos y de costos en el mercado?
¿Cómo puede ayudarme este informe a defender la inversión en tecnologías avanzadas para la implementación del sistema ORC?
Antriksh es un analista experimentado que se especializa en investigación multidominio en diversas industrias. Con una sólida base en análisis de datos e interpretación estadística, ofrece informes de mercado detallados que guían la toma de decisiones estratégicas. Antriksh se destaca en la realización de investigaciones primarias, centrándose en identificar tendencias y comprender el comportamiento del consumidor. Al prosperar en entornos dinámicos y de alta presión, combina experiencia analítica con el compromiso de generar resultados impactantes. Más allá de sus actividades profesionales, la pasión de Antriksh por viajar alimenta su curiosidad y amplía sus perspectivas, enriqueciendo su capacidad para descubrir conocimientos únicos que mejoran sus capacidades de investigación. Es igualmente experto en sintetizar hallazgos cuantitativos con un contexto cualitativo, lo que le permite presentar puntos de vista holísticos a los clientes. Su ética de trabajo disciplinada y su agilidad intelectual lo convierten en un socio confiable para sortear las incertidumbres del mercado. Busca constantemente nuevas metodologías para perfeccionar su conjunto de herramientas analíticas, y su capacidad para comunicar conocimientos complejos claramente garantiza que las partes interesadas actúen con confianza según sus recomendaciones.
Habi es un líder experimentado en investigación y consultoría con reconocida experiencia en guiar a clientes sobre iniciativas estratégicas de crecimiento y transformación en mercados globales. Ha dirigido equipos de investigación de alto rendimiento que brindan conocimientos prácticos sobre la expansión del mercado, estrategias de fusiones y adquisiciones, evaluación de oportunidades, desarrollo de nuevos negocios y lanzamientos de productos. Su cartera de proyectos abarca grandes productores petroquímicos, fabricantes de dispositivos electrónicos, empresas de lubricantes y otras empresas líderes en diversos sectores industriales y de consumo. Actualmente dirige el departamento de investigación de Kings Research, donde es responsable de establecer la agenda de investigación, asesorar a los analistas y garantizar resultados listos para el cliente que respalden la toma de decisiones ejecutivas. Con amplia experiencia en inteligencia de mercado, investigación estratégica y consultoría, Habi aporta un sólido conocimiento de la dinámica industrial en evolución, los panoramas competitivos, las oportunidades emergentes y los desafíos del crecimiento empresarial. Su experiencia incluye el desarrollo de marcos de investigación, la traducción de datos complejos del mercado en recomendaciones estratégicas viables y el trabajo en estrecha colaboración con partes interesadas de alto nivel para abordar cuestiones comerciales críticas. También ha contribuido a desarrollar capacidades de investigación, fortalecer metodologías analíticas e impulsar una cultura de calidad y toma de decisiones basada en conocimientos dentro de los equipos de investigación. Su exposición intersectorial le permite conectar las tendencias del mercado con implicaciones comerciales más amplias y brindar perspectivas que ayudan a las organizaciones a identificar oportunidades, mitigar riesgos y tomar decisiones estratégicas informadas.