Tamaño, participación, crecimiento y análisis del sector del mercado de filtración por membrana, por tipo (ósmosis inversa, ultrafiltración, microfiltración, nanofiltración), por diseño de módulo (enrollado en espiral, sistemas tubulares, placa y marco y fibra hueca), por material (polimérico, cerámico), por aplicación y análisis regional, 2025-2032
El mercado comprende tecnologías y sistemas diseñados para separar sólidos en suspensión, microorganismos y sustancias disueltas de los líquidos mediante membranas semipermeables. Estos sistemas funcionan mediante procesos impulsados por presión, como la ósmosis inversa, la ultrafiltración, la microfiltración y la nanofiltración.
La filtración por membrana permite una separación selectiva en función del tamaño de poro y del peso molecular, con un desempeño de purificación constante. El mercado da servicio a aplicaciones críticas en el tratamiento de agua y aguas residuales, el procesamiento de alimentos y bebidas, las operaciones lácteas y los procesos de separación industrial que requieren alta pureza y eficiencia de proceso.
Panorama del mercado
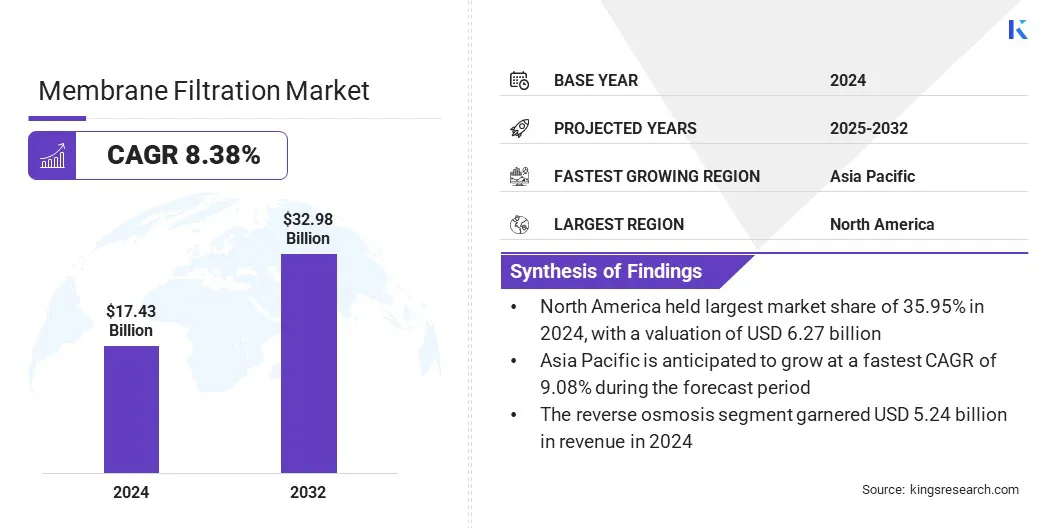
El tamaño del mercado mundial de filtración por membrana se valoró en 17,43 mil millones de USD en 2024 y se prevé que crezca de 18,78 mil millones de USD en 2025 a 32,98 mil millones de USD en 2032, con una tasa de crecimiento anual compuesta (TCAC) del 8,38 % durante el período de previsión.
El crecimiento del mercado está impulsado por la expansión de la actividad industrial y el rápido aumento de la población urbana. Esta tendencia incrementa la demanda de sistemas avanzados de filtración por membrana en las redes de infraestructura hídrica municipal e industrial de todo el mundo.
Aspectos clave del mercado
El sector de la filtración por membrana registró 17,43 mil millones de USD en 2024.
Se prevé que el mercado crezca a una TCAC del 8,38 % entre 2025 y 2032.
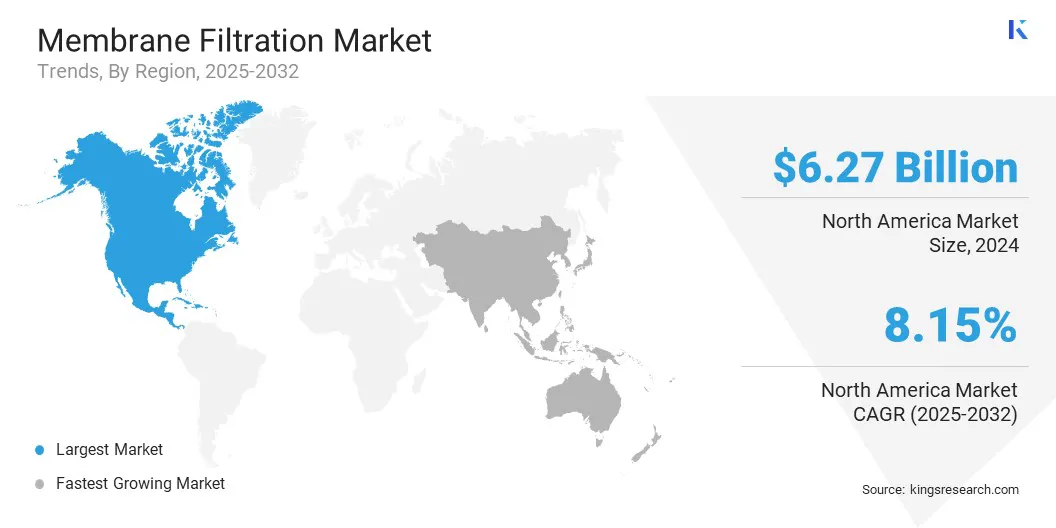
América del Norte tuvo una participación del 35,95 % en 2024, con un valor de 6,27 mil millones de USD.
El segmento de ósmosis inversa generó ingresos de 5,24 mil millones de USD en 2024.
Se espera que el segmento de módulos enrollados en espiral alcance 13,21 mil millones de USD en 2032.
Se prevé que el segmento cerámico registre la TCAC más alta, del 8,46 %, durante el período de previsión.
Se estima que el segmento de agua y aguas residuales alcance una participación del 24,18 % en 2032.
Se prevé que Asia-Pacífico crezca a una TCAC del 9,08 % durante el período de proyección.
Las principales empresas que operan en el mercado de filtración por membrana son 3M, Koch IP Holdings, LLC, GEA Group Aktiengesellschaft, Pall Corporation, Veolia, ALFA LAVAL, SPX FLOW, Inc., DuPont, ProMinent GmbH, Pentair, Porvair Filtration Group, SUEZ SA, TORAY INDUSTRIES, INC., Asahi Kasei Corporation y Nitto Denko Corporation.
Dinámica del mercado
El crecimiento del mercado está impulsado por el aumento de la producción de productos biológicos, vacunas y terapias celulares, que requieren procesos precisos de separación y purificación. El creciente escrutinio regulatorio sobre la pureza del producto y la uniformidad del proceso refuerza la demanda de soluciones de filtración avanzadas. Los fabricantes invierten en membranas de alto desempeño para mejorar el rendimiento, la escalabilidad y el control de la contaminación en las operaciones de upstream y downstream.
La adopción del procesamiento continuo acelera aún más el uso de membranas para la clarificación, la concentración y la filtración estéril. Estas tendencias consolidan la filtración por membrana como una tecnología crítica en los flujos de trabajo de la fabricación biofarmacéutica moderna, en apoyo de la seguridad y la eficacia de los medicamentos.
En enero de 2025, Toray Industries, Inc. anunció el desarrollo de un módulo de membrana de separación de alta eficiencia para la fabricación biofarmacéutica. El módulo mejora significativamente el desempeño de filtración al minimizar la obstrucción, aumenta la eficiencia de purificación y eleva el rendimiento del producto por encima del 90 %. La empresa prevé suministrar unidades prototipo para su evaluación en procesos de purificación de terapia génica, en apoyo de sus esfuerzos por acelerar la comercialización.
¿Cómo impulsan las iniciativas de reutilización del agua la adopción de la filtración por membrana?
La expansión de las iniciativas de reutilización del agua impulsa la adopción de tecnologías de filtración por membrana a medida que la escasez de agua, los riesgos de contaminación y las preocupaciones de salud pública se intensifican en los sectores municipal e industrial. Unas normas de vertido más estrictas y unos estándares de calidad del agua más exigentes, aplicados por los reguladores ambientales, llevan a los servicios de agua y a los operadores industriales a implantar soluciones de tratamiento avanzadas capaces de cumplir los requisitos de reutilización.
Las autoridades municipales del agua y las industrias adoptan cada vez más la filtración por membrana por su eficacia para eliminar patógenos, sales disueltas y contaminantes emergentes de las aguas residuales y las corrientes de proceso.
Las inversiones en la modernización de la infraestructura de tratamiento y los programas de reciclaje y reutilización respaldados por los gobiernos aceleran aún más la implantación y posicionan la filtración por membrana como una tecnología central para suministrar agua de calidad constante y conforme a la normativa en aplicaciones de reutilización potable, reutilización industrial y vertido al medio ambiente.
En noviembre de 2025, PPG incorporó una membrana de ultrafiltración antiensuciamiento a su cartera de filtros enrollados en espiral para el tratamiento de agua industrial. La membrana está dirigida a aguas difíciles de tratar que contienen residuos oleosos y contaminantes complejos. Su superficie superhidrofóbica resiste el ensuciamiento por aceites y grasas, lo que favorece una filtración sostenible, un tratamiento rentable y la reutilización o el vertido seguros del agua en aplicaciones industriales.
¿Cómo limitan los elevados requisitos de capital inicial la adopción de la filtración por membrana entre los operadores sensibles a los costos?
Los elevados requisitos de capital inicial limitan la adopción de la filtración por membrana al aumentar la presión financiera sobre los operadores municipales e industriales sensibles a los costos. La adquisición de equipos, la modernización de la infraestructura y la integración de procesos exigen un gasto inicial considerable, mientras que el costo de las membranas avanzadas, los sistemas de presión y las unidades de control limita la asequibilidad para las instalaciones pequeñas y medianas.
La complejidad de la instalación eleva aún más el gasto por las necesidades de ingeniería específica de cada emplazamiento y de mano de obra cualificada, lo que ralentiza la implantación en regiones en desarrollo y en aplicaciones con presupuesto limitado.
Los fabricantes abordan estas limitaciones con el desarrollo de diseños de sistemas modulares, la mejora de la eficiencia energética y la optimización de los costos del ciclo de vida. Los proveedores también ofrecen modelos de arrendamiento y opciones de implantación por fases que reducen la exposición inicial de capital, acortan los plazos de instalación y mejoran el retorno de la inversión, lo que favorece una adopción gradual entre los usuarios finales con limitaciones financieras.
¿Cómo mejora la integración de la automatización y la monitorización inteligente la fiabilidad de los sistemas de filtración por membrana?
El mercado de filtración por membrana se ve influido por la creciente adopción de tecnologías de membrana avanzadas que ofrecen mayor selectividad, mejores tasas de flujo de permeado y mayor resistencia química. La innovación continua en membranas poliméricas y cerámicas favorece una separación eficiente en procesos industriales y municipales complejos.
Las industrias adoptan cada vez más membranas de nueva generación para reducir el ensuciamiento, disminuir el consumo de energía y prolongar la vida útil operativa. La integración de la automatización y la monitorización inteligente mejora el control del proceso y la uniformidad del desempeño. Estos avances conectan los sistemas de membrana con herramientas digitales que permiten el diagnóstico en tiempo real, el mantenimiento predictivo y la optimización de la filtración basada en datos.
En noviembre de 2024, GEA presentó las herramientas digitales Smart Filtration CIP y Smart Filtration Flush, que refuerzan la eficiencia de los sistemas de filtración por membrana. Su implantación en una planta de procesamiento lácteo redujo el uso de agua en un 48 % y el consumo de energía en un 77 % durante la limpieza de las membranas. Su aplicación en una nueva unidad de filtración superó los objetivos de desempeño, lo que demuestra el papel de la optimización digital en la modernización de las operaciones de filtración por membrana en las plantas de procesamiento de alimentos y lácteos.
Enrollado en espiral, sistemas tubulares, placa y marco y fibra hueca
Por material
Polimérico, cerámico
Por aplicación
Agua y aguas residuales, alimentos y bebidas, productos lácteos, bebidas y concentrados, vino y cerveza, y otros
Por región
América del Norte: EE. UU., Canadá, México
Europa: Francia, Reino Unido, España, Alemania, Italia, Rusia, resto de Europa
Asia-Pacífico: China, Japón, India, Australia, ASEAN, Corea del Sur, resto de Asia-Pacífico
Oriente Medio y África: Turquía, Emiratos Árabes Unidos, Arabia Saudita, Sudáfrica, resto de Oriente Medio y África
América del Sur: Brasil, Argentina, resto de América del Sur
Segmentación del mercado
Por tipo (ósmosis inversa, ultrafiltración, microfiltración y nanofiltración): el segmento de ósmosis inversa generó ingresos de 5,24 mil millones de USD en 2024, impulsado por las crecientes inversiones de autoridades municipales, organismos de desalinización y operadores industriales en proyectos de desalinización de agua de mar, tratamiento de agua potable y reutilización de aguas residuales. La alta eficiencia de eliminación de sales disueltas y contaminantes, la escalabilidad demostrada en instalaciones de gran escala y el cumplimiento de estrictas normativas de calidad del agua siguen respaldando su adopción generalizada en aplicaciones municipales e industriales.
Por diseño de módulo (enrollado en espiral, sistemas tubulares, y placa y marco y fibra hueca): se prevé que el segmento de sistemas tubulares registre una TCAC del 8,33 % durante el período de previsión, impulsado por su creciente adopción por parte de operadores industriales en aplicaciones de tratamiento de aguas residuales, procesamiento de alimentos y bebidas, industria química y minería.
Por material (polimérico, cerámico): se estima que el segmento polimérico alcance una participación del 61,43 % en 2032, gracias a su alta flexibilidad, su rentabilidad y su facilidad de procesamiento, que favorecen su implantación a gran escala en aplicaciones de tratamiento de agua, procesamiento de alimentos y filtración industrial en todo el mundo.
Por aplicación (agua y aguas residuales, alimentos y bebidas, productos lácteos, bebidas y concentrados, vino y cerveza, y otros): se prevé que el segmento de agua y aguas residuales alcance 7,98 mil millones de USD en 2032, debido a la creciente urbanización, la sustitución de infraestructuras envejecidas, unas normas de vertido más estrictas y el aumento de la inversión en capacidad de tratamiento municipal, que aceleran la adopción de sistemas de membrana para la potabilización del agua.
Análisis regional
¿Cuál es el panorama del mercado en las regiones clave?
Por región, el mercado se ha clasificado en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur.
América del Norte representó el 35,95 % del mercado de filtración por membrana en 2024, con una valoración de 6,27 mil millones de USD, debido a la amplia implantación de sistemas de filtración por membrana para el tratamiento municipal de agua potable, la reutilización de aguas residuales, el agua de proceso industrial y las aplicaciones de filtración de alimentos y bebidas.
Además, la demanda está impulsada por las inversiones de capital sostenidas de los servicios públicos municipales, los fabricantes industriales y los operadores comerciales para modernizar la infraestructura de tratamiento y cumplir unas normativas federales y estatales de calidad del agua cada vez más estrictas.
La aplicación de la normativa por parte de los organismos ambientales y de salud pública en materia de límites de vertido industrial, estándares de agua potable y obligaciones de reutilización está acelerando la adopción de tecnologías de ósmosis inversa, ultrafiltración y nanofiltración. La sustitución de activos de tratamiento envejecidos en los servicios de agua y las instalaciones industriales sostiene además una demanda recurrente de sistemas y membranas en esta región. Estos factores impulsan el crecimiento del mercado en América del Norte.
Se prevé que el sector de la filtración por membrana de Asia-Pacífico crezca a una TCAC del 9,08 % durante el período de previsión debido a la creciente industrialización, la rápida expansión urbana y la presión cada vez mayor sobre los recursos hídricos. El aumento de las inversiones en capacidad municipal de tratamiento de agua y en gestión de aguas residuales industriales impulsa la adopción a gran escala de sistemas de membrana.
La expansión del procesamiento de alimentos y bebidas, de la industria farmacéutica y de la fabricación de especialidades químicas respalda además la demanda de tecnologías de filtración de alta eficiencia. Los gobiernos y los servicios públicos priorizan soluciones de tratamiento avanzadas para hacer frente a la escasez de agua y a la contaminación, lo que impulsa el crecimiento del mercado en esta región.
En marzo de 2025, Alfa Laval obtuvo un pedido importante de una planta avanzada de filtración por membrana que se instalará en un complejo de fermentación industrial a gran escala en Asia. Valorado en unos 8,6 millones de USD, el pedido pone de relieve la fuerte demanda de sistemas de filtración por membrana de alta capacidad en diversas aplicaciones de procesamiento industrial.
Marcos regulatorios
En EE. UU., la Ley de Agua Potable Segura (SDWA) regula los estándares de calidad del agua potable. Exige tecnologías de tratamiento avanzadas, incluida la filtración por membrana, para controlar los contaminantes y garantizar la protección de la salud pública.
En la UE, la Directiva (UE) 2020/2184 relativa al agua potable rige los requisitos de calidad del agua. Refuerza las obligaciones de control y promueve la adopción de tratamientos basados en membranas para la eliminación de contaminantes y el cumplimiento de la seguridad del agua.
En China, la Ley de Prevención y Control de la Contaminación del Agua supervisa los vertidos de aguas residuales industriales y municipales. Impone soluciones de tratamiento avanzadas, lo que acelera la implantación de la filtración por membrana para el control de la contaminación y la reutilización del agua.
En la India, las normas de vertido de efluentes de la Junta Central de Control de la Contaminación (CPCB) regulan las prácticas de tratamiento de aguas residuales. Estas normas impulsan la demanda de sistemas de filtración por membrana para cumplir unos requisitos de vertido y reutilización cada vez más estrictos.
Panorama competitivo
Los principales actores del sector de la filtración por membrana se centran en la ampliación de capacidad, el avance tecnológico y la diversificación de la cartera para mantener su competitividad. Las empresas invierten activamente en investigación y desarrollo para mejorar la durabilidad de las membranas, su resistencia al ensuciamiento y su eficiencia de separación en las distintas aplicaciones. Además, desarrollan sistemas modulares para responder a las diversas necesidades de los clientes y escalas de implantación.
En marzo de 2025, Memsift Innovations, en colaboración con el Murugappa Group, anunció el lanzamiento comercial de la membrana de ultrafiltración GOSEP e inauguró una planta avanzada de fabricación de membranas. El proyecto permite la producción a gran escala de una química de membrana propia y refuerza el enfoque estratégico de la empresa en ampliar sus capacidades en el mercado de aplicaciones de tratamiento de agua y separación.
Empresas clave del mercado de filtración por membrana
En junio de 2024, Asahi Kasei anunció la comercialización, iniciada en abril de 2024, de un sistema basado en membranas para producir agua para inyectables. El sistema utiliza la tecnología de membranas de fibra hueca Microza como alternativa a la destilación. El diseño reduce las necesidades de vapor, abarata los costos de producción y disminuye las emisiones de carbono en la fabricación de agua estéril para la preparación de inyectables farmacéuticos.
Preguntas frecuentes
¿Cuál es el crecimiento previsto del mercado de filtración por membranas?
¿Cuáles son los principales impulsores de la demanda de sistemas de filtración por membrana?
¿Qué tipos de filtración por membrana se utilizan más?
¿Qué regiones están liderando la adopción de tecnologías de filtración por membrana?
¿Qué desafíos enfrenta el mercado de filtración por membranas?
¿Quiénes son los actores clave en el mercado?
¿Qué innovaciones están dando forma al mercado?
¿Qué oportunidades existen para los inversores y desarrolladores de sistemas?
¿Cómo puede este informe respaldar las decisiones de inversión a largo plazo?
¿Cómo aborda el informe las preocupaciones sobre el rendimiento y la confiabilidad del sistema?
¿Cómo ayuda el informe a justificar la expansión de las soluciones de filtración por membrana?
¿Cómo explica el informe las tendencias tecnológicas que mejoran la eficiencia de la filtración?
Antriksh es un analista experimentado que se especializa en investigación multidominio en diversas industrias. Con una sólida base en análisis de datos e interpretación estadística, ofrece informes de mercado detallados que guían la toma de decisiones estratégicas. Antriksh se destaca en la realización de investigaciones primarias, centrándose en identificar tendencias y comprender el comportamiento del consumidor. Al prosperar en entornos dinámicos y de alta presión, combina experiencia analítica con el compromiso de generar resultados impactantes. Más allá de sus actividades profesionales, la pasión de Antriksh por viajar alimenta su curiosidad y amplía sus perspectivas, enriqueciendo su capacidad para descubrir conocimientos únicos que mejoran sus capacidades de investigación. Es igualmente experto en sintetizar hallazgos cuantitativos con un contexto cualitativo, lo que le permite presentar puntos de vista holísticos a los clientes. Su ética de trabajo disciplinada y su agilidad intelectual lo convierten en un socio confiable para sortear las incertidumbres del mercado. Busca constantemente nuevas metodologías para perfeccionar su conjunto de herramientas analíticas, y su capacidad para comunicar conocimientos complejos claramente garantiza que las partes interesadas actúen con confianza según sus recomendaciones.
Habi es un líder experimentado en investigación y consultoría con reconocida experiencia en guiar a clientes sobre iniciativas estratégicas de crecimiento y transformación en mercados globales. Ha dirigido equipos de investigación de alto rendimiento que brindan conocimientos prácticos sobre la expansión del mercado, estrategias de fusiones y adquisiciones, evaluación de oportunidades, desarrollo de nuevos negocios y lanzamientos de productos. Su cartera de proyectos abarca grandes productores petroquímicos, fabricantes de dispositivos electrónicos, empresas de lubricantes y otras empresas líderes en diversos sectores industriales y de consumo. Actualmente dirige el departamento de investigación de Kings Research, donde es responsable de establecer la agenda de investigación, asesorar a los analistas y garantizar resultados listos para el cliente que respalden la toma de decisiones ejecutivas. Con amplia experiencia en inteligencia de mercado, investigación estratégica y consultoría, Habi aporta un sólido conocimiento de la dinámica industrial en evolución, los panoramas competitivos, las oportunidades emergentes y los desafíos del crecimiento empresarial. Su experiencia incluye el desarrollo de marcos de investigación, la traducción de datos complejos del mercado en recomendaciones estratégicas viables y el trabajo en estrecha colaboración con partes interesadas de alto nivel para abordar cuestiones comerciales críticas. También ha contribuido a desarrollar capacidades de investigación, fortalecer metodologías analíticas e impulsar una cultura de calidad y toma de decisiones basada en conocimientos dentro de los equipos de investigación. Su exposición intersectorial le permite conectar las tendencias del mercado con implicaciones comerciales más amplias y brindar perspectivas que ayudan a las organizaciones a identificar oportunidades, mitigar riesgos y tomar decisiones estratégicas informadas.