Tamaño, Participación, Crecimiento y Análisis de la Industria del Mercado de Circuitos Integrados Fotónicos, Por Componente (Láseres, Moduladores, Detectores, Otros), Por Plataforma de Material (Fosfuro de Indio (InP), Fotónica de Silicio, Otros), Por Tecnología de Integración (Integración Híbrida, Integración Monolítica), Por Industria de Uso Final, y Análisis Regional, 2026-2033
Panorama General del Mercado de Circuitos Integrados Fotónicos
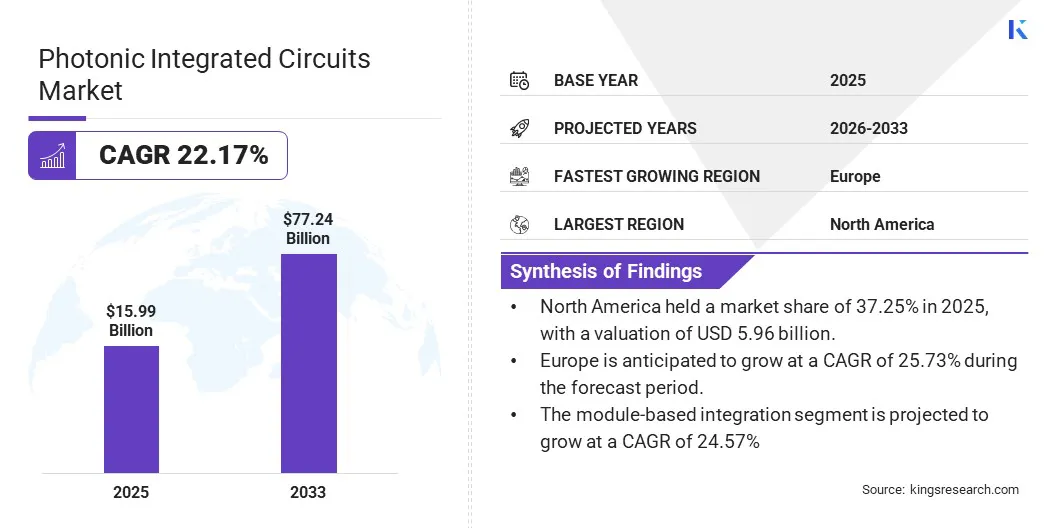
Según Kings Research, el mercado global de circuitos integrados fotónicos (PICs) alcanzó un valor de USD 15.99 billion en 2025 y se proyecta que llegue a USD 77.24 billion para 2033, con una CAGR del 22.17% durante el período de pronóstico.
La creciente demanda de transmisión de datos a alta velocidad impulsada por cloud computing, transmisión de video, cargas de trabajo de AI y aplicaciones de IoT está acelerando la adopción de PICs en centros de datos y redes de telecomunicaciones. Los PICs permiten soluciones de comunicación más rápidas y eficientes en términos energéticos, lo que resulta fundamental para ampliar la infraestructura digital y soportar cargas de trabajo avanzadas. Las inversiones en investigación y desarrollo van en aumento, y este impulso está favoreciendo la innovación en tecnologías fotónicas programables y escalables.
Entre las principales empresas que operan en la industria de circuitos integrados fotónicos se encuentran LIGENTEC SA, Lumentum Operations LLC, VLC Photonics, Bright Photonics B.V., Intel Corporation, SCINTIL Photonics, AEPONYX Inc., Sicoya GmbH, Broadcom, Rockley Photonics, Freedom Photonics LLC, iPronics, SMART Photonics y GlobalFoundries.
Los centros de datos y proveedores de telecomunicaciones recurren cada vez más a los PICs para hacer frente al creciente tráfico de datos, ya que ofrecen mayor ancho de banda, menor latencia y un consumo energético más reducido en comparación con las soluciones electrónicas tradicionales. Esta transición contribuye a gestionar el crecimiento exponencial de la actividad digital y respalda las iniciativas de sostenibilidad al reducir drásticamente los requisitos energéticos de la infraestructura de comunicación.
Aspectos Destacados del Mercado
El tamaño del mercado de circuitos integrados fotónicos se valoró en USD 15.99 billion en 2025.
Se proyecta que el mercado crezca a una CAGR del 22.17% de 2026 a 2033.
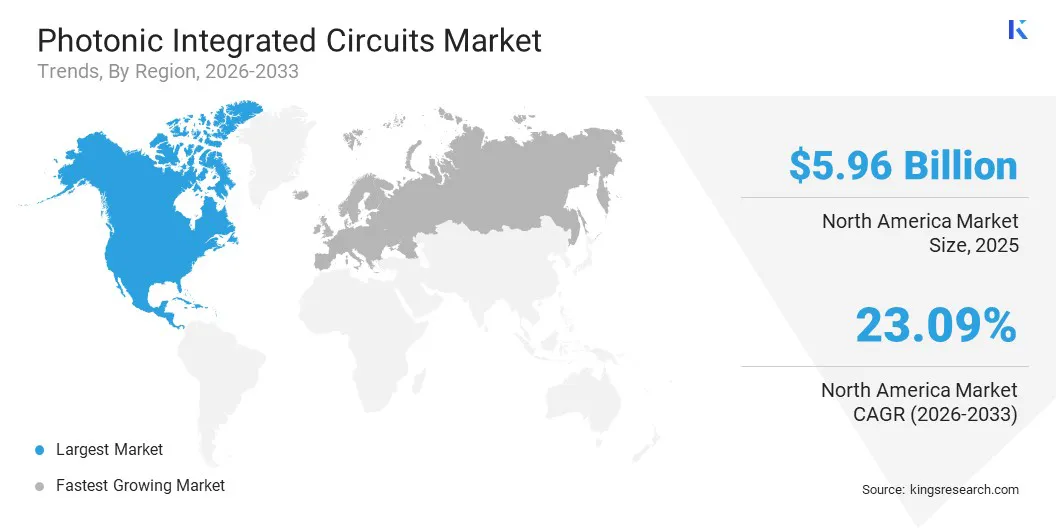
North America mantuvo una cuota de mercado del 37.25% en 2025.
El segmento de láseres generó USD 3.99 billion en ingresos en 2025.
Se espera que el segmento de fosfuro de indio (InP) alcance USD 38.03 billion para 2033.
Se proyecta que el segmento de integración basada en módulos crezca a una CAGR del 24.57%
El segmento de telecomunicaciones mantuvo una cuota de mercado del 42.15% en 2025.
Se anticipa que Europe crezca a una CAGR del 25.73% durante el período de pronóstico.
Impulsor del Mercado
El Alto Consumo de los Centros de Datos Impulsa los PICs
A medida que los centros de datos tradicionales demandan cada vez más energía, los circuitos integrados fotónicos se posicionan como una alternativa más eficiente y ganan atractivo en el mercado. La International Energy Agency (IEA) estima que los centros de datos a nivel mundial consumieron aproximadamente 300-380 teravatios-hora (TWh) de electricidad en 2023. El creciente volumen de datos genera serios desafíos para los sistemas electrónicos tradicionales en materia de disipación de calor y consumo energético. Los PICs utilizan luz para transportar señales, lo que se traduce en menor generación de calor y menor consumo de energía, evitando así estas complicaciones. Por ello, su implementación en centros de datos hiperescalares y entornos HPC resulta prioritaria para cumplir con los objetivos de eficiencia operativa y sostenibilidad.
Desafío del Mercado
Altos Costos por la Complejidad de Fabricación
El mercado enfrenta importantes desafíos derivados de la complejidad de los procesos de fabricación de los circuitos integrados fotónicos. La producción de PICs es lenta y técnicamente exigente, ya que requiere la alineación precisa de numerosos componentes fotónicos como láseres, moduladores y detectores en un único chip. Esta complejidad suele traducirse en mayores tasas de defectos y menores rendimientos, lo que incrementa los costos de producción.
Para hacer frente a estos problemas, los fabricantes están adoptando tecnologías de fabricación avanzadas, como sistemas automatizados de alineación y unión, con el fin de mejorar la precisión y el rendimiento. Los diseños modulares están cada vez más estandarizados, lo que favorece una mayor integración y flexibilidad. Asimismo, la optimización de diseño basada en AI, junto con mejoras en el empaquetado y las metodologías de prueba, contribuye a optimizar el proceso de fabricación y a reducir los costos globales, haciendo que los PICs sean más accesibles para un abanico más amplio de aplicaciones.
Tendencia del Mercado
Avance de la Automatización de Diseño en Fotónica
Las herramientas de automatización de diseño para el mercado de circuitos integrados fotónicos registran avances significativos que agilizan el desarrollo. Las plataformas actuales integran simulación, diseño y verificación en un único flujo de trabajo, lo que permite ciclos de diseño más eficientes y rápidos. Basadas en modelos predictivos y datos del mundo real, estas herramientas reducen los errores de diseño y aceleran la creación de prototipos. La mayor automatización está mejorando la escalabilidad, acortando el tiempo de comercialización y posibilitando la fabricación de dispositivos fotónicos más complejos y de mayor rendimiento.
En marzo de 2025, Keysight Technologies presentó Photonic Designer, una plataforma integral de software de automatización de diseño fotónico (PDA) que emplea simulación avanzada basada en física para mejorar el rendimiento de los PICs. Esta solución ofrece un entorno completo orientado a la precisión, desde el concepto hasta la fabricación, con el objetivo de eliminar los problemas derivados de flujos de trabajo fragmentados y simulaciones inconsistentes.
Resumen del Informe del Mercado de Circuitos Integrados Fotónicos
Segmentación
Detalles
Por Componente
Láseres, Moduladores, Detectores, Multiplexores/Demultiplexores, Amplificadores Ópticos, Otros
Por Plataforma de Material
Fosfuro de Indio (InP), Fotónica de Silicio, Niobato de Litio, Arseniuro de Galio (GaAs), Otros
Por Tecnología de Integración
Integración Híbrida, Integración Monolítica, Integración Basada en Módulos
Por Industria de Uso Final
Telecomunicaciones, Centros de Datos, Salud y Ciencias de la Vida, Industrial, Defensa y Aeroespacial, Otros
Por Región
North America: U.S., Canada, Mexico
Europe: France, UK, Spain, Germany, Italy, Russia, Resto de Europe
Asia-Pacific: China, Japan, India, Australia, ASEAN, South Korea, Resto de Asia-Pacific
Middle East & Africa: Turkey, U.A.E., Saudi Arabia, South Africa, Resto de Middle East & Africa
South & Central America: Brazil, Argentina, Resto de South America
Segmentación del Mercado
Por Componente (Láseres, Moduladores, Detectores, Multiplexores/Demultiplexores, y Amplificadores Ópticos, Otros): El segmento de láseres generó USD 3.99 billion en 2025, impulsado por su papel fundamental en la generación y transmisión de señales ópticas a alta velocidad, una función esencial para los centros de datos y las redes de telecomunicaciones.
Por Plataforma de Material (Fosfuro de Indio (InP), Fotónica de Silicio, Niobato de Litio, y Arseniuro de Galio (GaAs)): El segmento de fosfuro de indio (InP) concentró el 42.01% del mercado en 2025, gracias al rendimiento superior de este material en aplicaciones de alta frecuencia y potencia, lo que lo convierte en la opción preferida para soluciones de telecomunicaciones y centros de datos.
Por Tecnología de Integración (Integración Híbrida, Integración Monolítica, Integración Basada en Módulos): Se espera que el segmento de integración híbrida alcance USD 38.02 billion para 2033, gracias a su capacidad para combinar las mejores características de distintos materiales y componentes, lo que se traduce en una funcionalidad y escalabilidad superiores.
Por Industria de Uso Final (Telecomunicaciones, Centros de Datos, Salud y Ciencias de la Vida, Industrial, Defensa y Aeroespacial, Otros): El segmento de telecomunicaciones concentró una cuota de mercado del 42.15% en 2025, impulsado por la creciente necesidad de una infraestructura de red más rápida y confiable ante el despliegue del 5G y el aumento sostenido del uso de internet a nivel mundial.
Análisis Regional del Mercado de Circuitos Integrados Fotónicos
Desde el punto de vista geográfico, el mercado global se ha segmentado en North America, Europe, Asia Pacific, Middle East & Africa y Latin America.
North America concentró aproximadamente el 37.25% del mercado de circuitos integrados fotónicos en 2025, con una valoración de USD 5.96 billion. Este liderazgo se explica por la intensa actividad innovadora en redes ópticas y por un sólido ecosistema de empresas punteras enfocadas en impulsar la integración fotónica.
Ante la elevada demanda de transmisión de datos a alta velocidad procedente de los centros de datos basados en AI, los principales actores de la región están acelerando el desarrollo de productos. Las tecnologías de comunicación óptica se fortalecen mediante adquisiciones estratégicas en los sectores de centros de datos y redes ópticas, lo que permite a las empresas responder a sus requisitos de red y energía en constante evolución.
Este entorno colaborativo, sustentado en una I+D de vanguardia orientada a la infraestructura de datos de próxima generación, está permitiendo a North America escalar las tecnologías fotónicas para su uso comercial y empresarial.
En febrero de 2025, Nokia adquirió Infinera Corporation, proveedor estadounidense de soluciones de redes ópticas. La operación aprovecha las capacidades de innovación de ambas organizaciones, respaldadas por Nokia Bell Labs, para acelerar el desarrollo de productos y atender mejor las necesidades cambiantes de los centros de datos habilitados por AI.
La industria de circuitos integrados fotónicos en Europe apunta a un crecimiento sólido, con una CAGR del 25.73% durante el período de pronóstico. Este dinamismo está respaldado por una destacada actividad innovadora e inversiones crecientes en tecnologías ópticas reconfigurables. Las startups europeas están captando financiación significativa para ampliar sus equipos y desarrollar productos de próxima generación que respondan a la demanda creciente en centros de datos impulsados por AI.
Asimismo, la región registra una rápida adopción de tecnologías que favorecen las comunicaciones energéticamente eficientes y de alto ancho de banda a través de arquitecturas de red flexibles y escalables, lo que impulsa aún más la expansión del mercado.
En enero de 2025, iPronics, startup española surgida de la Universidad Politécnica de Valencia, captó USD 20.7 million para acelerar el despliegue de su motor de redes ópticas definido por software (ONE) en centros de datos. iPronics ONE responde a la necesidad de comunicaciones reconfigurables, de alto ancho de banda y eficientes energéticamente, al permitir la adaptación de topología en tiempo real.
Marcos Regulatorios
En el UK, el Department for Science, Innovation and Technology (DSIT) es el organismo responsable de las políticas e iniciativas relacionadas con el desarrollo y la fabricación de chips.
En China, el Ministry of Industry and Information Technology (MIIT) es la autoridad reguladora que supervisa el desarrollo y la producción de PICs, y tiene a su cargo la elaboración de políticas, estándares y regulaciones para la industria.
En India, el Ministry of Electronics and Information Technology (MeitY) regula la electrónica y la tecnología de la información, incluidos los circuitos integrados fotónicos, y es responsable de la formulación e implementación de las políticas relacionadas con los chips fotónicos en el país.
Panorama Competitivo
Los principales actores del mercado de circuitos integrados fotónicos emplean tecnologías avanzadas de simulación para acelerar los procesos de diseño y desarrollo, y se apoyan en plataformas de computación de alto rendimiento basadas en la nube. Estas herramientas permiten diseñar chips de mayor calidad en menos tiempo y con menos errores. Gracias al uso estratégico de infraestructura en la nube escalable, las empresas pueden iterar diseños con mayor rapidez y precisión, lo que les otorga una ventaja competitiva en un mercado en constante evolución.
En septiembre de 2024,Ansys, TSMC y Microsoft colaboraron para acelerar las simulaciones de circuitos integrados fotónicos de silicio mediante las máquinas virtuales serie Microsoft Azure NC A100v4. Aprovechando las GPUs Nvidia A100 en la plataforma en la nube de Azure, Ansys logró acelerar su simulación fotónica Lumerical FDTD más de 10 veces, lo que permite optimizar con mayor rapidez diseños de chips de alta complejidad.
Empresas Clave en el Mercado de Circuitos Integrados Fotónicos
LIGENTEC SA
Lumentum Operations LLC
VLC Photonics
Bright Photonics B.V
Intel Corporation
SCINTIL Photonics
AEPONYX Inc
Sicoya GmbH
Broadcom
Rockley Photonics
Freedom Photonics LLC
iPronics
SMART Photonics
GlobalFoundries
Desarrollos Recientes
En marzo de 2025, Teradyne firmó un acuerdo para adquirir Quantifi Photonics, proveedor neozelandés de soluciones de prueba para la fabricación a gran volumen de PICs, ópticas co-empaquetadas y ópticas conectables. Con esta adquisición, Teradyne busca reforzar sus capacidades en la entrega de soluciones de prueba escalables y rentables para el mercado de computación de alto rendimiento, en rápida evolución.
En enero de 2024, Infleqtion adquirió dos empresas especializadas en fotónica de silicio integrada, SiNoptiq Inc. y Morton Photonics Inc., con el objetivo de acelerar la integración a escala de chip de láseres y sistemas fotónicos y atómicos esenciales para la comercialización de tecnologías cuánticas. Estas adquisiciones refuerzan la capacidad de Infleqtion para escalar la fabricación y fortalecer la cadena de suministro cuántica, especialmente en Estados Unidos.
Preguntas frecuentes
¿Cuál es la CAGR esperada para el mercado de circuitos integrados fotónicos durante el período de pronóstico?
¿Qué tan grande fue la industria en 2025?
¿Cuáles son los principales factores que impulsan el mercado?
¿Quiénes son los actores clave en el mercado?
¿Cuál es la región de más rápido crecimiento en el mercado durante el período proyectado?
¿Qué segmento se anticipa que tendrá la mayor participación del mercado en 2033?
Aswathi tiene experiencia en varios dominios y traduce las tendencias del mercado y la inteligencia competitiva en conocimientos listos para tomar decisiones. Su trabajo ayuda a los clientes a interpretar las condiciones cambiantes del mercado e identificar oportunidades de crecimiento. Aporta un enfoque centrado y basado en conocimientos a la ejecución de la investigación. Ella traduce estos hallazgos en planes de acción claros y priorizados que se alinean con las capacidades del cliente. Su investigación a menudo incluye modelos de escenarios para probar estrategias de crecimiento en diferentes condiciones económicas. Mantiene un riguroso proceso de validación, verificando fuentes primarias y secundarias para garantizar la confiabilidad. Los clientes valoran su capacidad para sintetizar datos ruidosos en resúmenes ejecutivos concisos que impulsan debates a nivel de junta directiva. Su visión sectorial específica, combinada con un enfoque pragmático en la ejecución, ofrece constantemente recomendaciones comercialmente sólidas y de alto impacto. Sus marcos de investigación estructurados pero flexibles se adaptan a los cronogramas de los clientes sin comprometer la profundidad. Es conocida por sintetizar compensaciones complejas en posiciones sencillas y defendibles que facilitan una toma de decisiones segura.
Habi es un líder experimentado en investigación y consultoría con reconocida experiencia en guiar a clientes sobre iniciativas estratégicas de crecimiento y transformación en mercados globales. Ha dirigido equipos de investigación de alto rendimiento que brindan conocimientos prácticos sobre la expansión del mercado, estrategias de fusiones y adquisiciones, evaluación de oportunidades, desarrollo de nuevos negocios y lanzamientos de productos. Su cartera de proyectos abarca grandes productores petroquímicos, fabricantes de dispositivos electrónicos, empresas de lubricantes y otras empresas líderes en diversos sectores industriales y de consumo. Actualmente dirige el departamento de investigación de Kings Research, donde es responsable de establecer la agenda de investigación, asesorar a los analistas y garantizar resultados listos para el cliente que respalden la toma de decisiones ejecutivas. Con amplia experiencia en inteligencia de mercado, investigación estratégica y consultoría, Habi aporta un sólido conocimiento de la dinámica industrial en evolución, los panoramas competitivos, las oportunidades emergentes y los desafíos del crecimiento empresarial. Su experiencia incluye el desarrollo de marcos de investigación, la traducción de datos complejos del mercado en recomendaciones estratégicas viables y el trabajo en estrecha colaboración con partes interesadas de alto nivel para abordar cuestiones comerciales críticas. También ha contribuido a desarrollar capacidades de investigación, fortalecer metodologías analíticas e impulsar una cultura de calidad y toma de decisiones basada en conocimientos dentro de los equipos de investigación. Su exposición intersectorial le permite conectar las tendencias del mercado con implicaciones comerciales más amplias y brindar perspectivas que ayudan a las organizaciones a identificar oportunidades, mitigar riesgos y tomar decisiones estratégicas informadas.