Marktgröße, Anteil, Wachstum und Branchenanalyse für Halbleiterfoundries, nach Technologieknoten (7 nm und darunter, 10 nm–20 nm, 20 nm–45 nm, 45 nm und darüber), nach Foundry (Pure Play Foundry, Integrated Device Manufacturers (IDMs)), nach Anwendung (Telekommunikation, Automobil, Unterhaltungselektronik, Industrie, Gesundheitswesen, Sonstige) und regionale Analyse, 2026-2033
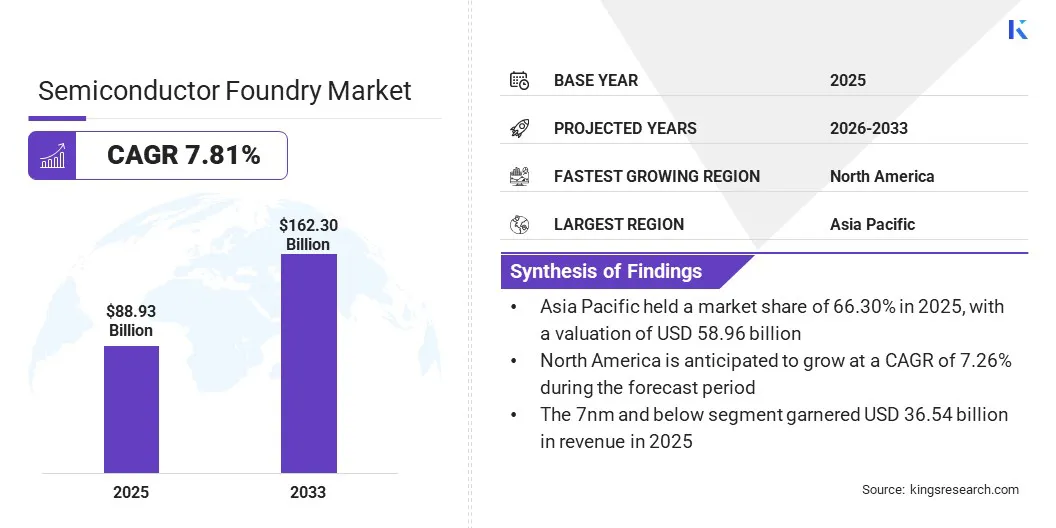
Laut Kings Research belief sich die globale Marktgröße für Halbleiterfoundries im Jahr 2025 auf USD 88.93 billion. Für den Prognosezeitraum wird ein Wachstum von USD 95.88 billion im Jahr 2026 auf USD 162.30 billion bis 2033 erwartet, was einer CAGR von 7.8% entspricht. Die steigende Nachfrage nach Unterhaltungselektronik – insbesondere Smartphones, Laptops und Tablets – kurbelt die Produktion fortschrittlicher Halbleiterchips an und treibt damit das Marktwachstum voran.
Eine Halbleiterfoundry, auch als Chip-Foundry bezeichnet, ist eine spezialisierte Fertigungsanlage, die integrierte Schaltkreise (ICs) und Halbleiterbauelemente auf Grundlage von Kundenentwürfen herstellt. Foundries übernehmen dabei die Fertigung von Siliziumwafern sowie die komplexen Prozesse zur Herstellung von Transistoren und anderen Komponenten.
Zu ihren Kunden zählen sowohl Fabless-Halbleiterunternehmen, die Chips entwerfen und die Produktion auslagern, als auch Integrated Device Manufacturers (IDMs), die ihre Chips sowohl entwerfen als auch selbst fertigen. Foundries nehmen eine Schlüsselrolle in der globalen Elektronikindustrie ein: Sie treiben Innovationen voran und decken die wachsende Nachfrage nach fortschrittlicher Halbleitertechnologie.
Im Rahmen dieses Berichts werden die Dienstleistungen folgender Unternehmen untersucht: Taiwan Semiconductor Manufacturing Company (TSMC), Samsung Electronics Co., Ltd., GlobalFoundries, United Microelectronics Corporation, Semiconductor Manufacturing International Corporation (SMIC), Hua Hong Grace Semiconductor Limited, Tower Semiconductor Ltd., Powerchip Semiconductor Manufacturing Corporation (PSMC), Nexchip Semiconductor Corp. und Vanguard International Semiconductor Corporation (VIS).
Darüber hinaus beflügelt die weltweite Einführung der 5G-Technologie die Expansion des Marktes für Halbleiterfoundries. Die Nachfrage nach schnellerer Datenübertragung und latenzarmer Kommunikation erfordert fortschrittliche Halbleiterlösungen. Foundries sind dabei mit der Entwicklung von Chips betraut, die Hochgeschwindigkeits-5G-Netzwerke und die zugehörige Infrastruktur unterstützen.
Hinzu kommt, dass die Integration von 5G in Anwendungsbereiche wie IoT, autonome Fahrzeuge und Smart Cities den Bedarf an hochentwickelten Halbleiterkomponenten weiter verstärkt.
Laut 5G Americas erreichten die globalen 5G-Verbindungen im dritten Quartal 2025 2,8 Milliarden und wachsen weiterhin rasant. Im November 2025 waren weltweit 379 kommerzielle 5G-Netzwerke in Betrieb – ergänzt durch 707 LTE-Netzwerke. Dies treibt die Nachfrage nach fortschrittlichen Halbleiterchips an und erhöht damit den Bedarf an Fertigungskapazitäten der Halbleiterfoundries zur Unterstützung von 5G-Infrastrukturen und -Geräten.
Bewertung des Analysten
Halbleiterfoundries setzen zunehmend auf modernste Technologien wie die Extrem-Ultraviolett (EUV)-Lithografie in ihren Produktionsprozessen – ein unverzichtbares Verfahren für die Herstellung fortschrittlicher Halbleiterbauelemente.
Die EUV-Lithografie ermöglicht die Erzeugung kleinerer und komplexerer Chip-Strukturen und ist damit eine wesentliche Voraussetzung für höhere Leistung bei gleichzeitig geringerem Stromverbrauch in moderner Elektronik. Durch den Einsatz von EUV verbessern Foundries ihre Fähigkeit, Chips der nächsten Generation mit hoher Präzision und Effizienz zu produzieren.
Im April 2025 erweiterte TSMC seine Fertigungspräsenz in den USA um eine dritte Fab in Arizona, die auf 2-nm- und fortschrittliche Prozesstechnologien ausgerichtet ist, und stärkte damit die inländische Kapazität für die Herstellung fortschrittlicher Halbleiter.
Darüber hinaus leisten neue Technologiefelder wie Quantencomputing und Edge Computing einen erheblichen Beitrag zur Expansion des Marktes für Halbleiterfoundries. Quantencomputing erfordert spezialisierte Chips zur Bewältigung komplexer Berechnungen, während Edge Computing Hochleistungsprozessoren für die Echtzeit-Datenverarbeitung benötigt. Halbleiterfoundries sind für die Fertigung der hierfür erforderlichen fortschrittlichen Chips unverzichtbar und stützen damit das Marktwachstum.
Wachstumsfaktoren des Marktes für Halbleiterfoundries
Staatliche Initiativen und Investitionen in die Halbleiterfertigung gehören zu den zentralen Treibern des Marktwachstums. Immer mehr Länder erkennen die strategische Bedeutung einer inländischen Halbleiterproduktion und stellen finanzielle Anreize sowie gezielte Fördermaßnahmen bereit.
Initiativen wie der CHIPS Act in den USA sowie vergleichbare Programme in Europa (European Chips Act) und Asien zielen darauf ab, die lokalen Fertigungskapazitäten auszubauen. Die damit verbundenen Investitionen helfen, die Abhängigkeit von ausländischen Lieferanten zu verringern und den Aufbau neuer Foundry-Anlagen zu fördern.
Im April 2026 erweiterte Nexchip Semiconductor seine Foundry-Kapazität durch ein Phase-IV-Projekt in China im Wert von USD 5.1 billion. Die Erweiterung umfasst eine neue 12-Zoll-Waferlinie mit Fokus auf 40-nm- und 28-nm-Technologien. Damit zielt das Unternehmen auf die wachsende Nachfrage nach Chips auf ausgereiften Knoten für KI-fähige Geräte sowie Automobil-, Unterhaltungselektronik- und IoT-Anwendungen ab.
Auch das Wachstum von Rechenzentren und Cloud-Computing-Diensten stützt die Entwicklung des Marktes für Halbleiterfoundries. Rechenzentren sind auf Hochleistungschips angewiesen, um große Datenmengen zu verwalten und cloudbasierte Anwendungen zu betreiben. Der anhaltende Ausbau digitaler Dienste und Cloud-Infrastrukturen erhöht die Halbleiternachfrage und fördert damit das Marktwachstum.
Geopolitische Spannungen und Handelsbeschränkungen stellen allerdings eine erhebliche Herausforderung für die Marktentwicklung dar. Handelsstreitigkeiten, Exportkontrollen und Zölle belasten globale Lieferketten, schränken den Zugang zu wesentlichen Technologien ein und sorgen für Unsicherheit im Markt. Diese Faktoren behindern den reibungslosen Fluss von Materialien und Technologien, die für die Halbleiterfertigung unerlässlich sind.
Um diesen Herausforderungen zu begegnen und ein nachhaltiges Marktwachstum zu sichern, diversifizieren Unternehmen ihre Lieferketten, um die Abhängigkeit von einzelnen Regionen oder Lieferanten zu reduzieren und die Auswirkungen von Handelsstörungen abzufedern. Gleichzeitig investieren sie in lokale Produktionskapazitäten und errichten regionale Fertigungszentren, um die Resilienz ihrer Lieferketten zu stärken.
Im Juli 2026 nahm China die Massenproduktion von im Inland gefertigten Immersions-DUV-Lithografiemaschinen auf – für 2026 werden rund fünf Einheiten erwartet, für 2027 bereits 20 Einheiten. Die Maschinen sollen an SMIC, Hua Hong Semiconductor und CXMT geliefert werden und unterstützen Chinas Bestrebungen, die Abhängigkeit von ausländischen Chip-Fertigungsanlagen zu verringern.
Branchentrends im Halbleiterfoundry-Sektor
Der Wandel im Automobilsektor hin zu Elektrofahrzeugen (EVs) und autonomen Fahrsystemen wirkt sich spürbar auf den Markt für Halbleiterfoundries aus. Moderne Fahrzeuge benötigen eine Vielzahl von Halbleiterkomponenten, darunter Sensoren, Prozessoren und Power-Management-ICs.
Die Entwicklung von EVs und fortschrittlichen Fahrerassistenzsystemen (ADAS) schafft Nachfrage nach Chips, die hohe Energieeffizienz, Sicherheit und Leistung gewährleisten. Der wachsende Fokus auf intelligente und vernetzte Fahrzeuge unterstreicht zusätzlich den Bedarf an spezialisierten Halbleiterlösungen.
Laut dem Global EV Outlook 2026 der Internationalen Energieagentur stiegen die weltweiten Verkäufe von Elektroautos um 20 %, wodurch ihr Anteil an den Gesamtautoverkäufen auf 25 % anwuchs. Dies signalisiert eine steigende Nachfrage nach Halbleitern zur Deckung des wachsenden Bedarfs aus dem EV-Sektor.
Im September 2025 schlossen Infineon und ROHM eine Kooperationsvereinbarung im Bereich Siliziumkarbid (SiC)-Leistungshalbleitergehäuse und ermöglichen damit mehr Flexibilität bei Design und Beschaffung für Elektrofahrzeuge, erneuerbare Energien und AI-Rechenzentren.
Darüber hinaus erzeugt der Trend der Halbleiterindustrie zur Miniaturisierung und zu fortschrittlichen Prozesstechnologien eine erhebliche Nachfrage nach Foundry-Kapazitäten. Je kleiner und komplexer Halbleiterbauelemente werden, desto größer wird der Bedarf an modernsten Fertigungsprozessen.
Fortschritte bei Prozessknoten wie 7-nm-, 5-nm- und 3-nm-Technologien ermöglichen die Herstellung von Chips mit höherer Leistung bei gleichzeitig geringerem Stromverbrauch. Halbleiterfoundries investieren gezielt in die Entwicklung und Umsetzung dieser fortschrittlichen Technologien, um den sich wandelnden Anforderungen verschiedener Anwendungsbereiche gerecht zu werden.
Segmentierungsanalyse
Der globale Markt wurde nach Technologieknoten, Foundry, Anwendung und Geografie segmentiert.
Nach Technologieknoten
Nach Technologieknoten gliedert sich der Markt in die Segmente 7 nm und darunter, 10 nm–20 nm, 20 nm–45 nm sowie 45 nm und darüber. Das Segment 7 nm und darunter dominierte den Markt für Halbleiterfoundries im Jahr 2025 mit einem Marktwert von USD 31.88 billion. Angesichts der wachsenden Nachfrage aus den Bereichen High-Performance-Computing, künstliche Intelligenz und fortschrittliche Mobilgeräte richten Halbleiterhersteller ihren Fokus verstärkt auf diese kleineren Knoten.
Bei 7 nm und darunter gefertigte Chips weisen eine höhere Transistordichte auf, was zu schnelleren Verarbeitungsgeschwindigkeiten und geringerem Stromverbrauch führt. Diese Eigenschaften sind entscheidend, um die Leistungsanforderungen moderner Anwendungen wie AI-Beschleuniger und 5G-Infrastruktur zu erfüllen, und treiben damit das Segmentwachstum voran.
Nach Foundry
Nach Foundry-Typ unterteilt sich die Halbleiterfoundry-Industrie in Pure-Play-Foundries und IDMs. Das Segment Pure-Play-Foundry erzielte 2025 den größten Umsatzanteil von 73.89%. Pure-Play-Foundries sind ausschließlich auf die Halbleiterfertigung spezialisiert und befassen sich nicht mit dem Chip-Design.
Dieses Geschäftsmodell erlaubt es ihnen, sich vollständig auf die Optimierung ihrer Fertigungsprozesse zu konzentrieren, ein hohes Maß an Effizienz zu erzielen und in modernste Technologien zu investieren. Durch die konsequente Ausrichtung auf die Fabrikation können Pure-Play-Foundries ihre Produktion rasch skalieren und ein breites Kundenspektrum bedienen – darunter Fabless-Halbleiterunternehmen, die Chips entwerfen, ohne sie selbst herzustellen.
Nach Anwendung
Nach Anwendung gliedert sich der Markt in die Segmente Telekommunikation, Automobil, Unterhaltungselektronik, Industrie, Gesundheitswesen und Sonstige. Das Automobilsegment dürfte im Prognosezeitraum mit einer CAGR von 10,46 % besonders kräftig wachsen.
Der hohe Anteil von Automobilanwendungen ist auf die ausgeprägte Abhängigkeit moderner Fahrzeuge von fortschrittlichen Halbleiterkomponenten zurückzuführen – etwa für Elektroantriebe, autonome Fahrsysteme und In-Car-Entertainment. Der Wandel hin zu Elektrofahrzeugen (EVs) und fortschrittlichen Fahrerassistenzsystemen (ADAS) erfordert hochentwickelte Chips für das Batteriemanagement, die Sensorfusion und die Echtzeitverarbeitung. Hinzu kommt, dass der Übergang zu vernetzten Fahrzeugen und intelligenten Automobiltechnologien die Nachfrage nach Hochleistungshalbleitern weiter steigert.
Regionale Analyse des Marktes für Halbleiterfoundries
Auf regionaler Ebene gliedert sich der globale Markt in North America, Europe, Asia-Pacific, Middle East and Africa sowie South and Central America.
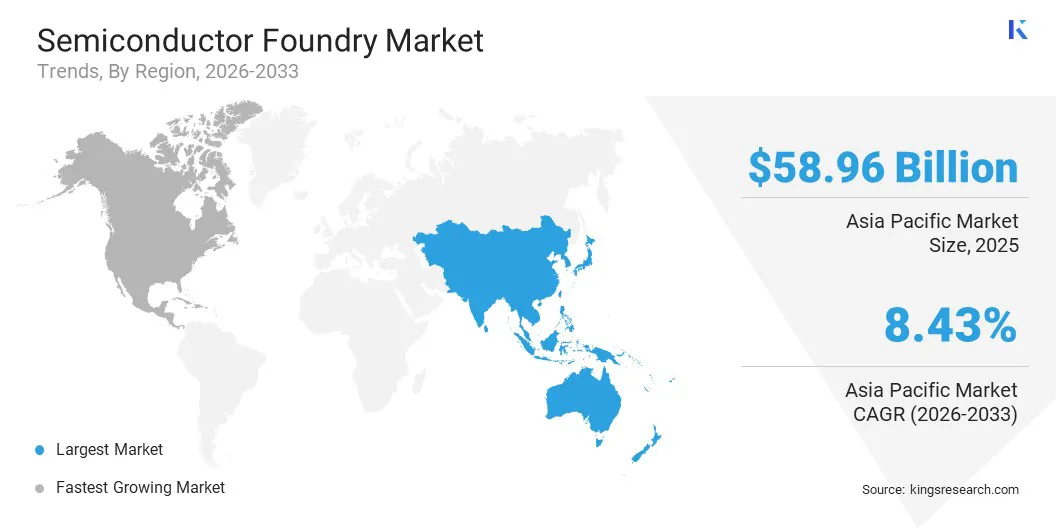
Asia-Pacific entfiel 2025 mit einem Marktanteil von rund 66.30% und einem Volumen von USD 58.96 billion auf die führende Position. Die Region – insbesondere Taiwan, South Korea und China – beheimatet die weltweit größten und technologisch fortschrittlichsten Halbleiterhersteller, darunter Branchenführer wie TSMC, Samsung und SMIC. Diese starke Fertigungsbasis macht Asia-Pacific zum dominierenden Zentrum für Halbleiterfoundries weltweit.
Laut der Asian Development Bank entfallen auf East Asia und Southeast Asia über 80 % der globalen Halbleiterfertigung, wobei ein Großteil davon in Taiwan und South Korea konzentriert ist. Japan beheimatet mehrere der bedeutendsten Unternehmen, die kritische Anlagen und Materialien für die Halbleiterindustrie liefern, während China bei der Produktion von Photovoltaikzellen weltweit führend ist – einem wichtigen Segment innerhalb des breiteren Halbleitersektors.
Darüber hinaus stärkt die führende Rolle von Asia-Pacific als globales Produktionszentrum für Unterhaltungselektronik die Halbleiternachfrage zusätzlich: Länder wie China, South Korea und Japan zählen zu den weltweit wichtigsten Herstellern von Smartphones, Laptops und anderen Endgeräten. Diese Marktstellung erzeugt eine erhebliche Nachfrage und trägt maßgeblich zum Wachstum des Halbleiterfoundry-Marktes in Asia-Pacific bei.
Für North America wird im Prognosezeitraum ein solides Wachstum mit einer CAGR von 7,26 % erwartet. Die Region beheimatet mehrere führende Fabless-Halbleiterunternehmen – darunter Qualcomm, NVIDIA, AMD und Broadcom –, die sich auf Chipdesign und Innovation spezialisiert haben.
Da diese Unternehmen für die Fertigung auf externe Foundries angewiesen sind, entsteht eine starke Nachfrage nach fortschrittlicher Halbleiterfabrikation. Die ausgeprägte Stärke der Region im Chipdesign, kombiniert mit Partnerschaften mit globalen Foundries, treibt die Expansion der Halbleiterindustrie in North America voran.
Einen weiteren Wachstumsimpuls setzt das Engagement der US-Regierung zur Stärkung der inländischen Halbleiterfertigung – insbesondere durch den CHIPS and Science Act. Das Gesetz stellt erhebliche Mittel bereit, um Forschung, Entwicklung und Produktion von Halbleitern zu fördern, und schafft damit günstige Rahmenbedingungen für Investitionen und Kapazitätserweiterungen im nordamerikanischen Markt.
Im Juli 2026 stellte Intel Pläne zur Erweiterung der Produktionskapazität an seinem Campus in Leixlip, Irland, vor – mit einem Investitionsvolumen von rund USD 5.76 billion. Die Erweiterung zielt darauf ab, bestehende Fabs zu modernisieren und fortschrittliche Anlagen zu installieren, um Intel 3-basierte Xeon-Prozessoren zu unterstützen und der wachsenden Nachfrage nach AI und High-Performance-Computing in Europe gerecht zu werden.
Wettbewerbslandschaft
Der globale Markt für Halbleiterfoundries ist mäßig konzentriert: TSMC hält einen dominierenden Marktanteil, während Unternehmen wie Samsung Foundry, SMIC und UMC den Großteil des verbleibenden Anteils auf sich vereinen. Die Marktteilnehmer setzen auf strategische Partnerschaften, um Produktinnovationen voranzutreiben, ihr Portfolio zu erweitern und ihre Marktposition zu stärken. Investitionen in F&E, der Aufbau neuer Fertigungsanlagen sowie die Optimierung der Lieferkette eröffnen dabei zusätzliche Wachstumschancen.
Im Juli 2026 haben Samsung Electronics und Broadcom ihre strategische Zusammenarbeit im Bereich Foundry-Technologien für 2 nm und darunter sowie fortschrittliches Packaging ausgebaut, um die AI-Infrastruktur der nächsten Generation zu unterstützen. Die Partnerschaft wird bis 2030 auf über USD 200 billion geschätzt und spiegelt die durch AI und High-Performance-Computing getriebene Nachfrage nach fortschrittlicher Halbleiterfertigung wider.
Im Januar 2025 kündigte GlobalFoundries den Aufbau eines Zentrums für fortschrittliches Packaging und Photonik in New York an – mit einem Investitionsvolumen von USD 575 million. Damit erweitert das Unternehmen seine US-basierten Kapazitäten in den Bereichen Packaging, Testing, Silizium-Photonik sowie 3D-/heterogene Integration.
Wichtige Unternehmen im Markt für Halbleiterfoundries
Taiwan Semiconductor Manufacturing Company
Samsung Electronics Co., Ltd.
GlobalFoundries Inc.
United Microelectronics Corporation
Semiconductor Manufacturing International Corporation (SMIC)
Hua Hong Grace Semiconductor Limited
Tower Semiconductor Ltd.
Powerchip Semiconductor Manufacturing Corporation
Vanguard International Semiconductor Corporation
DB HiTek Co., Ltd.
Wichtige Branchenentwicklungen
Im Juli 2026 begann UMC mit der Erweiterung seiner Foundry-Kapazität in Singapore und Taiwan, um der steigenden Nachfrage aus AI- und Edge-Computing-Anwendungen zu begegnen. Die stufenweise Erweiterung stärkt die Resilienz der Lieferkette und trägt dem wachsenden Bedarf an leistungsstarken Halbleitertechnologien Rechnung.
Im Februar 2026 stellte SMIC Pläne vor, bis Ende 2026 rund 40.000 12-Zoll-Äquivalent-Wafer an monatlicher Kapazität hinzuzufügen. Die Erweiterung unterstreicht die anhaltend hohe Foundry-Nachfrage, während steigende Abschreibungen und Investitionsausgaben die Margen voraussichtlich belasten werden.
Der globale Markt für Halbleiterfoundries ist wie folgt segmentiert:
Nach Technologieknoten
7 nm und darunter
10 nm–20 nm
20 nm–45 nm
45 nm und darüber
Nach Foundry
Pure Play Foundry
Integrated Device Manufacturers (IDMs)
Nach Anwendung
Telekommunikation
Automobil
Unterhaltungselektronik
Industrie
Gesundheitswesen
Sonstige
Nach Region
North America
U.S.
Canada
Mexico
Europe
France
UK
Spain
Germany
Italy
Russia
Rest of Europe
Asia-Pacific
China
Japan
India
Australia
ASEAN
South Korea
Rest of Asia-Pacific
Middle East & Africa
Turkey
U.A.E.
Saudi Arabia
South Africa
Rest of Middle East & Africa
South and Central America
Brazil
Argentina
Rest of South and Central America
Forschungsmethodik
Wie wir diese Informationen sammeln
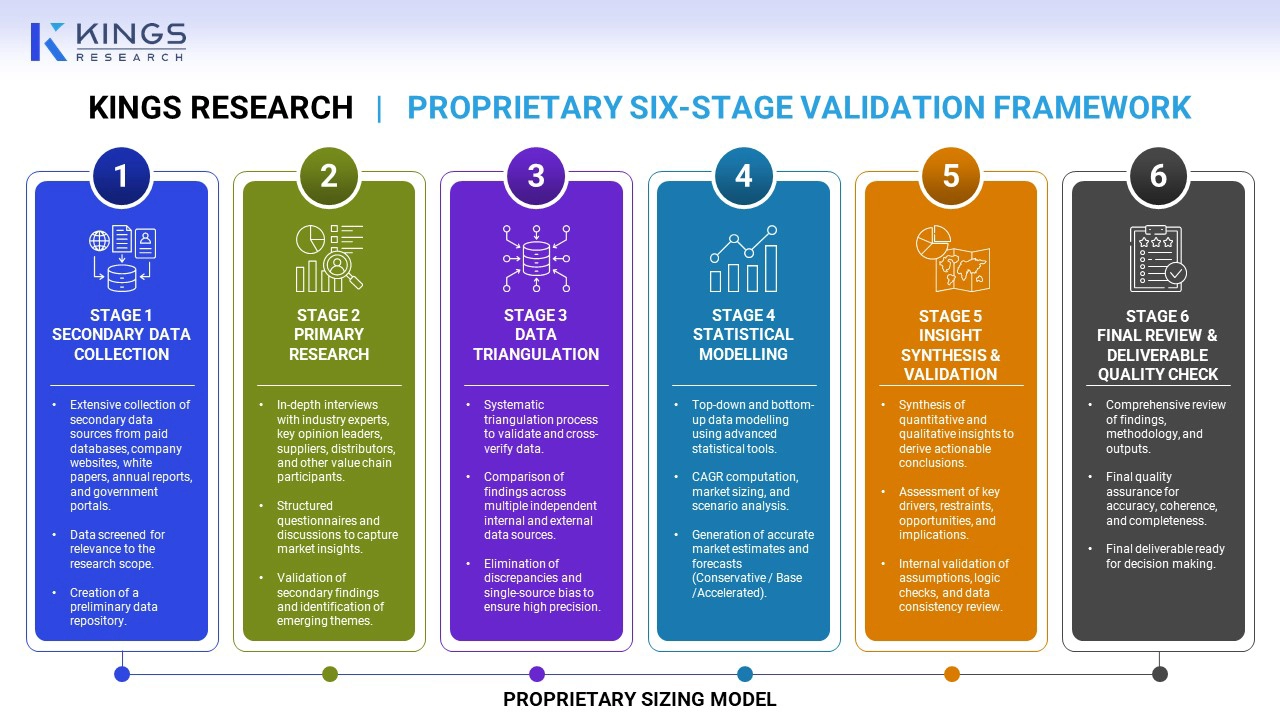
Unsere Methodik beruht auf der Triangulation von Erkenntnissen aus mehreren unabhängigen und öffentlich zugänglichen Forschungsdatenbanken; ergänzend erfolgt eine Validierung anhand regulatorischer Einreichungen sowie öffentlicher Unternehmensangaben. Sämtliche Schätzungen werden einer Gegenprüfung unterzogen – Daten aus Einzelquellen fließen grundsätzlich erst nach erfolgter Validierung in die Analyse ein.
Häufig gestellte Fragen
Wie ist das prognostizierte Wachstum des globalen Marktes für Halbleiterfoundries?
Was sind die wesentlichen Faktoren, die das Wachstum des globalen Marktes für Halbleiterfoundries antreiben?
Wer sind die wichtigsten Akteure in diesem Markt?
Welche Region wird im Prognosezeitraum voraussichtlich die höchste Wachstumsrate im globalen Markt für Halbleiterfoundries verzeichnen?
Wie kann dieser Bericht mir helfen, das langfristige Marktpotenzial und die finanziellen Vorteile einer Investition in den globalen Markt für Halbleiterfoundries zu verstehen?
Welche maßgeschneiderten Beratungsleistungen bietet Kings Research für den globalen Markt für Halbleiterfoundries an?
Sunanda ist ein kompetenter Forschungsanalyst mit ausgeprägter domänenübergreifender Expertise, der sich durch die Identifizierung von Markttrends und die Bereitstellung aufschlussreicher Analysen in verschiedenen Branchen auszeichnet, darunter Konsumgüter, Lebensmittel und Getränke, Gesundheitswesen und mehr. Ihre Fähigkeit, Erkenntnisse aus verschiedenen Sektoren zu verknüpfen, ermöglicht es ihr, umsetzbare Empfehlungen anzubieten, die die strategische Entscheidungsfindung in einer Reihe von Geschäftskontexten unterstützen. Sunandas Forschung basiert auf einer gründlichen Datenanalyse und ihrem Engagement, relevante, datengesteuerte Erkenntnisse bereitzustellen. Ihr scharfer Blick für Muster ermöglicht es ihr, neue Chancen zu erkennen, bevor sie zum Mainstream werden. Sunandas Synthese branchenübergreifender Erkenntnisse bringt häufig unkonventionelle Lösungen zum Vorschein, die für Kunden von unschätzbarem Wert sind. Sie passt ihre analytischen Rahmenwerke an die Besonderheiten jeder Branche an und stellt so sicher, dass die Berichte sowohl korrekt als auch kontextbezogen relevant sind. Kunden schätzen ihre Fähigkeit, unter engen Fristen klare, umsetzbare Ergebnisse zu liefern und mit ihrer Gründlichkeit und ihrem Einblick immer wieder die Erwartungen zu übertreffen.
Habi ist ein erfahrener Forschungs- und Beratungsleiter mit renommierter Erfahrung in der Begleitung von Kunden bei strategischen Wachstums- und Transformationsinitiativen auf globalen Märkten. Er hat leistungsstarke Forschungsteams geleitet, die umsetzbare Erkenntnisse zu Marktexpansion, M&A-Strategien, Chancenbewertung, Neugeschäftsentwicklung und Produkteinführungen liefern. Sein Projektportfolio umfasst große petrochemische Hersteller, Hersteller elektronischer Geräte, Schmierstoffunternehmen und andere führende Unternehmen in verschiedenen Industrie- und Verbrauchersektoren. Derzeit leitet er die Forschungsabteilung bei Kings Research, wo er für die Festlegung der Forschungsagenda, die Betreuung von Analysten und die Sicherstellung kundengerechter Ergebnisse verantwortlich ist, die die Entscheidungsfindung der Geschäftsleitung unterstützen. Mit umfassender Erfahrung in den Bereichen Marktforschung, strategische Forschung und Beratung bringt Habi ein ausgeprägtes Verständnis für die sich entwickelnde Branchendynamik, Wettbewerbslandschaften, neue Chancen und Herausforderungen beim Unternehmenswachstum mit. Zu seinen Fachkenntnissen gehören die Entwicklung von Forschungsrahmen, die Umsetzung komplexer Marktdaten in umsetzbare strategische Empfehlungen und die enge Zusammenarbeit mit hochrangigen Stakeholdern zur Beantwortung kritischer Geschäftsfragen. Er hat auch dazu beigetragen, Forschungskapazitäten aufzubauen, analytische Methoden zu stärken und eine Kultur der qualitäts- und erkenntnisbasierten Entscheidungsfindung innerhalb von Forschungsteams voranzutreiben. Seine branchenübergreifende Präsenz ermöglicht es ihm, Markttrends mit umfassenderen geschäftlichen Auswirkungen zu verknüpfen und Perspektiven bereitzustellen, die Unternehmen dabei helfen, Chancen zu erkennen, Risiken zu mindern und fundierte strategische Entscheidungen zu treffen.