
Jetzt anfragen


Markt für nachhaltige Verpackungen
Markt für nachhaltige Verpackungen: Größe, Anteil, Wachstum und Branchenanalyse, nach Material (Papier & Karton, Kunststoffe, Glas, Metall), nach Typ (starr, flexibel), nach Verpackungsart (Primärverpackung, Sekundärverpackung), nach Prozess, nach Anwendung und regionale Analyse, 2025-2032
Marktdefinition
Nachhaltige Verpackungen bezeichnen den Einsatz umweltfreundlicher Materialien wie Papier, recyceltem Kunststoff und Metall, um Umweltschäden zu verringern. Sie verbinden starre und flexible Formate in der Primär-, Sekundär- und Tertiärebene in den Bereichen Lebensmittel, Gesundheitswesen und Einzelhandel. Der Markt umfasst recycelbare, wiederverwendbare und biologisch abbaubare Prozesse, um die Ressourceneffizienz voranzutreiben und die globale Kreislaufwirtschaft zu unterstützen.
Marktüberblick
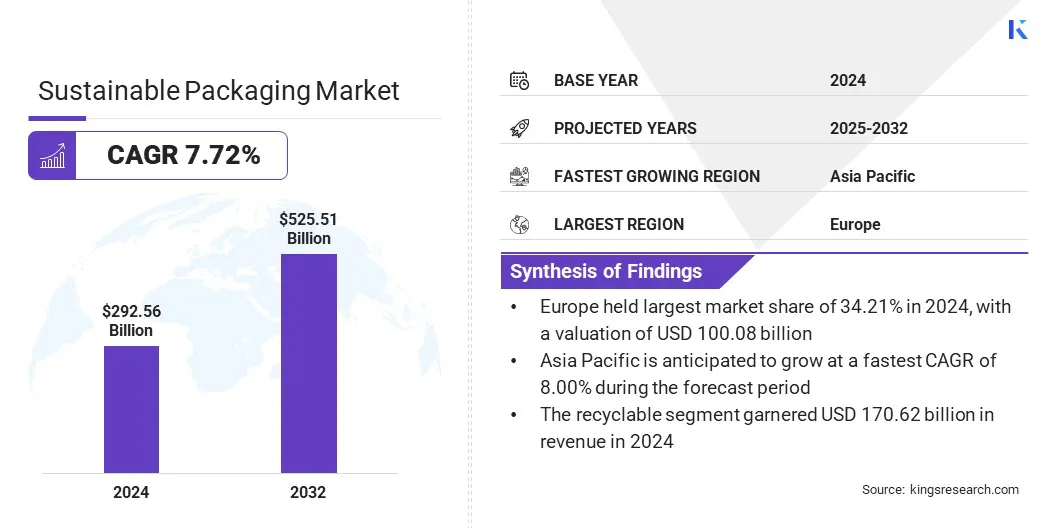
Der globale Markt für nachhaltige Verpackungen wurde 2024 mit 292,56 Milliarden US-Dollar bewertet und soll von 312,31 Milliarden US-Dollar im Jahr 2025 auf 525,51 Milliarden US-Dollar bis 2032 wachsen, mit einer CAGR von 7,72 % im Prognosezeitraum. Getrieben wird dieser Ausbau dadurch, dass Verpackungshersteller und Markeninhaber strenge Compliance-Anforderungen erfüllen müssen, die sich aus globalen Umweltvorschriften und Verboten für Einwegkunststoffe ergeben. Zugleich zeichnet sich im Markt ein wichtiger Trend ab: die Entwicklung von Barrierelösungen für feuchtigkeitsempfindliche Güter, da leistungsstarke Monomaterialien Laminate ersetzen.
Zu den wichtigsten Unternehmen auf dem globalen Markt für nachhaltige Verpackungen zählen Huhtamaki, 3M, Nampak Ltd., ITC Limited, Stora Enso, Smurfit Westrock, Crown Holdings, Inc., Packmile Pvt. Ltd., Ball Corporation, Tetra Pak International S.A., Elopak AS, NaturTrust, UPM Global, Amcor Group und Mondi.
Unternehmen setzen vermehrt komplexere Fertigungsverfahren ein, um ultradünnen, hochfesten Verpackungsstahl herzustellen. Diese Verbesserungen zielen darauf ab, das Gewicht von Stahlverpackungen zu senken, ohne die hohen Standards bei Strukturfestigkeit und Produktbarriere zu beeinträchtigen, die für Lebensmittel und Aerosolanwendungen erforderlich sind. Sie stehen im Gegensatz zu herkömmlichen Stahlproduktionsverfahren, die in vielen Fällen zu schwereren Verpackungen und einem größeren Kohlenstoff-Fußabdruck beim Transport führten. Wasserstoffbasierte Stahlerzeugung und Elektrolichtbogenofen-Technologien werden im Sektor der nachhaltigen Verpackungen aufgegriffen, da Hersteller kohlenstoffarme Stahltechnologie anbieten wollen, was sie zu einer weit verbreiteten Initiative bei Metallverpackungen macht.
- Im Januar 2026 nahm Tata Steel Nederland eine neue Produktionslinie für nachhaltigen Verpackungsstahl in Betrieb, die auf der patentierten Technologie für dreiwertige Chrombeschichtung (Trivalent Chromium Coating Technology, TCCT) basiert. Das Werk erzeugt umweltfreundliche Materialien, die die künftigen Anforderungen der REACH-Verordnung zu chemischen Stoffen erfüllen und in der Fertigung keine zusätzlichen Lackschichten benötigen.
Zentrale Markterkenntnisse
- Der globale Markt für nachhaltige Verpackungen lag 2024 bei 292,56 Milliarden US-Dollar.
- Der Markt wird voraussichtlich von 2025 bis 2032 mit einer CAGR von 7,72 % wachsen.
- Europa hielt 2024 einen Anteil von 34,21 %, bewertet mit 100,08 Milliarden US-Dollar.
- Das Segment Papier & Karton erzielte 2024 einen Umsatz von 172,35 Milliarden US-Dollar.
- Das Segment der starren Verpackungen wird voraussichtlich bis 2032 einen Wert von 303,05 Milliarden US-Dollar erreichen.
- Das Segment der Primärverpackungen soll bis 2032 einen Umsatz von 259,42 Milliarden US-Dollar erzielen.
- Das Segment der recycelbaren Verpackungen wird voraussichtlich bis 2032 einen Wert von 303,05 Milliarden US-Dollar erreichen.
- Für das Segment Lebensmittel & Getränke wird bis 2032 ein Umsatz von schätzungsweise 270,78 Milliarden US-Dollar erwartet.
- Für Asien-Pazifik wird im Prognosezeitraum ein Wachstum mit einer CAGR von 8,00 % erwartet.
Marktdynamik
Wie beeinflusst der zunehmende regulatorische Druck die Einführung umweltfreundlicher Lösungen?
Der Markt für nachhaltige Verpackungen wächst stetig, um der Nachfrage nach Einhaltung globaler Umweltvorgaben und Verboten für Einwegkunststoffe gerecht zu werden. Diese Nachfrage hilft Unternehmen, finanzielle Risiken zu mindern, darunter Strafen bei Nichteinhaltung, Plastiksteuern und Abfallentsorgungskosten. Um dem wachsenden regulatorischen Druck zu begegnen, bringen Unternehmen innovative Angebote auf den Markt, die Materialkreisläufe und standardisierte Recycling-Benchmarks in den Vordergrund stellen. Diese Entwicklungen verbessern die Effizienz in der gesamten Lieferkette und bilden die Grundlage für nationale Zero-Waste-Initiativen und fortschrittliche Fertigung.
- Im Juni 2025 gaben Mondi und Saga Nutrition ihre Partnerschaft bekannt, um eine neue recycelbare Monomaterial-Verpackungslösung für Trockenfutter für Haustiere einzuführen. Die Zusammenarbeit konzentrierte sich darauf, herkömmliche nicht recycelbare Materialien durch den re/cycle FlexiBag zu ersetzen, der die Frische des Produkts sichert und zudem die Kreislaufwirtschaft unterstützt, indem er die Recycling-Richtlinien von CEFLEX erfüllt.
Wie wirken sich hohe Materialkosten und Volatilität der Lieferkette negativ auf den Markt für nachhaltige Verpackungen aus?
Der Markt steht vor großen Herausforderungen durch die hohen Kosten für Post-Consumer-Rezyklat-Harze (PCR) und biobasierte Rohstoffe. Da solche Materialien eine spezialisierte Sammlung und aufwendige chemische Behandlung erfordern, sind sie tendenziell teurer als herkömmliche Neukunststoffe. Auch die Knappheit an Rezyklat in Lebensmittelqualität führt zu Engpässen in der Lieferkette und erschwert so die Skalierung der Produktion.
Um diese Probleme anzugehen, setzen Hersteller auf langfristige Bezugsverträge und investieren in vertikal integrierte Recyclinganlagen, um die stabile Versorgung mit Rohstoffen sicherzustellen. Sie setzen zudem fortschrittliche Technologien ein, um minderwertige Abfälle zu hochwertigen Harzen zu recyceln, und nutzen Leichtbauverfahren, um den Materialeinsatz zu senken. Unternehmen senken Preishürden und machen nachhaltige Lösungen wirtschaftlich tragfähiger, indem sie ihre Verpackungen materialeffizienter gestalten und bei zirkulären Sammelsystemen zusammenarbeiten.
Wie verändern Fortschritte bei Barrierelösungen für feuchtigkeitsempfindliche Güter den Markt für nachhaltige Verpackungen?
Einer der Trends in der Branche der nachhaltigen Verpackungen ist die wachsende Beliebtheit leistungsstarker Monomaterialien und Biobeschichtungen, um empfindliche Produkte zu schützen. Diese überlegenen Konzepte sollen Waren wie Lebensmittel und Arzneimittel vor Feuchtigkeit und Umwelteinflüssen schützen. Sie unterscheiden sich von herkömmlichen Mehrschichtlaminaten, die sich wegen ihrer komplexen chemischen Struktur nur schwer trennen und recyceln lassen. Der Markt setzt zunehmend auf neue Barrieretechnologien, da sie globalen Marken Alternativen zu nicht recycelbaren Folien bieten, nämlich kompostierbare oder faserbasierte Lösungen. Diese Lösungen entwickeln sich zudem zu einer branchenweit übernommenen Innovation, um die Haltbarkeit von Produkten zu gewährleisten und die Ziele der Kreislaufwirtschaft zu erreichen.
- Im Juni 2025 brachte Mondi den leistungsstarken re/cycle PaperPlus Bag Advanced auf den Markt, einen Papierbeutel, der feuchtigkeitsempfindliche Güter mit weniger Kunststoffanteil schützen soll. Diese Lösung hat eine 20-µm-Barrierefolie, die pulverförmige Produkte schützt, und enthält 60 Prozent weniger Kunststoff als andere 50-µm-Varianten. Die gemeinsam mit UZIN entwickelte Verpackung ist zudem nach den Standards von CEPI und 4Evergreen recycelbar und kann in bestehende industrielle Abfüll- und Verschließanlagen integriert werden.
Marktbericht im Überblick
|
Segmentierung |
Details |
|
Nach Material |
Papier & Karton, Kunststoffe, Glas, Metall |
|
Nach Typ |
Starr, flexibel |
|
Nach Verpackungsart |
Primärverpackung, Sekundärverpackung, Tertiärverpackung |
|
Nach Prozess |
Recycelbar, wiederverwendbar, biologisch abbaubar |
|
Nach Anwendung |
Lebensmittel & Getränke, Körperpflege & Kosmetik, Gesundheitswesen, Sonstige |
|
Nach Region |
Nordamerika: USA, Kanada, Mexiko |
|
Europa: Frankreich, Großbritannien, Spanien, Deutschland, Italien, Russland, restliches Europa | |
|
Asien-Pazifik: China, Japan, Indien, Australien, ASEAN, Südkorea, restlicher Asien-Pazifik-Raum | |
|
Naher Osten & Afrika: Türkei, Vereinigte Arabische Emirate, Saudi-Arabien, Südafrika, restlicher Naher Osten & Afrika | |
|
Südamerika: Brasilien, Argentinien, restliches Südamerika |
Marktsegmentierung
- Nach Material (Papier & Karton, Kunststoffe, Glas und Metall): Das Segment Papier & Karton erzielte 2024 einen Umsatz von 172,35 Milliarden US-Dollar, vor allem aufgrund seiner hohen Recyclingfähigkeit, seiner biologisch abbaubaren Eigenschaften und seines breiten Einsatzes als nachhaltige Alternative zu Einwegkunststoff. Händler und E-Commerce-Anbieter bevorzugen diese Materialien, weil sie damit ihren Kohlenstoff-Fußabdruck senken können, ohne die strukturelle Integrität beim Transport zu beeinträchtigen.
- Nach Typ (starr und flexibel): Das Segment der starren Verpackungen hielt 2024 einen Anteil von 47,81 %, da das Material besseren Schutz und höhere Festigkeit für anspruchsvolle Anwendungen in der Lebensmittel-, Getränke- und Medizinindustrie bietet. Harte Oberflächen wie Glasbehälter, Metalldosen und widerstandsfähige Kunststoffbehälter bieten viel Schutz vor Kontamination und physischer Beschädigung.
- Nach Verpackungsart (Primärverpackung, Sekundärverpackung und Tertiärverpackung): Das Segment der Primärverpackungen soll bis 2032 einen Umsatz von 259,42 Milliarden US-Dollar erreichen, bedingt durch die steigende Nachfrage nach nachhaltigen Materialien, die direkt mit Konsumgütern in Kontakt kommen. Angesichts zunehmender Sicherheitsvorschriften investieren Hersteller in neue Biobeschichtungen und Harze mit Rezyklatanteil, damit diese chemisch sicher und feuchtigkeitsbeständig sind.
- Nach Prozess (recycelbar, wiederverwendbar und biologisch abbaubar): Das Segment der recycelbaren Verpackungen soll bis 2032 einen Umsatz von 303,05 Milliarden US-Dollar erreichen, bedingt durch die Einführung leistungsfähiger globaler Recyclingsysteme und die Umsetzung verbindlicher Recyclinggesetze. Die meisten Abfallwirtschaftssysteme, die international ausgerichtet sind, sind auf mechanisches und chemisches Recycling optimiert, sodass recycelbare Monomaterialien die wirtschaftlich tragfähigste Option für die Großproduktion sind.
- Nach Anwendung (Lebensmittel & Getränke, Körperpflege & Kosmetik, Gesundheitswesen und Sonstige): Das Segment Lebensmittel & Getränke soll bis 2032 einen Umsatz von 270,78 Milliarden US-Dollar erreichen, bedingt durch die ausgeprägte Umweltfreundlichkeit der von diesem Segment nachgefragten Lösungen, die strenge Sicherheits- und Hygienestandards für den Lebensmittelkontakt erfüllen müssen. Der starke Zuwachs bei Take-away- und Fertiglebensmittelangeboten hat den Bedarf erhöht, bessere Alternativen zu herkömmlichem Serviergeschirr wie kompostierbare und kunststofffreie Optionen zu finden.
Regionalanalyse
Wie sieht das Marktszenario in Asien-Pazifik und Europa aus?
Nach Region wurde der Markt in Nordamerika, Europa, Asien-Pazifik, den Nahen Osten & Afrika und Südamerika unterteilt.
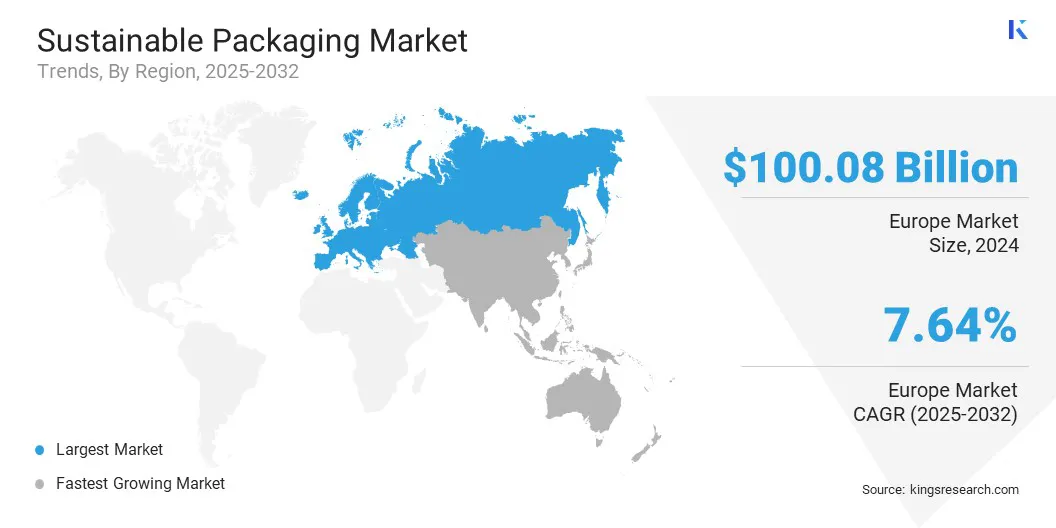
Der europäische Markt für nachhaltige Verpackungen verzeichnete 2024 einen erheblichen Anteil von 34,21 % bei einer Bewertung von 100,08 Milliarden US-Dollar. Diese Dominanz wird durch die hohe Konzentration wichtiger Branchenakteure gestützt, die strategisch Kreislaufwirtschaftspraktiken einführen, um strenge regionale Umweltanforderungen zu erfüllen. Diese Unternehmen stehen an der Spitze des Wandels, geschlossene Kreisläufe und modernes Recycling in ihre Geschäftsmodelle zu integrieren. Die Führungsrolle der Region wird auch durch ein gut etabliertes Netzwerk aus Herstellern und Markeninhabern getragen, die sich auf Materialrückgewinnung und die Reduzierung von Einwegkunststoffen konzentrieren, um sich einen Wettbewerbsvorteil auf dem globalen Markt zu verschaffen.
- Im Juli 2025 kündigte Mars Inc. die Einführung seiner neuen recycelbaren Mono-Polypropylen-Beutel unter der Marke WHISKAS in Großbritannien und Deutschland an. Durch die Umstellung der herkömmlichen Mehrmaterialverpackung auf diese Monomateriallösung, die hitzebeständig ist, kann eine Sterilisation bei hohen Temperaturen erfolgen, und die Kompatibilität mit der Recycling-Infrastruktur wird verbessert. Der Kohlenstoff-Fußabdruck der Verpackung wird durch diese Innovation um 46 Prozent gesenkt, was zum übergeordneten Sustainable in a Generation Plan beiträgt, der dem Unternehmen helfen soll, Fortschritte auf dem Weg zu einer Kreislaufwirtschaft zu machen.
Der Markt für nachhaltige Verpackungen in Asien-Pazifik wird voraussichtlich im Prognosezeitraum die höchste CAGR von 8,00 % verzeichnen. Dieses Wachstum ist auf den starken Fokus auf lokalisierte Innovation und den raschen Ausbau von Produktionsstätten zurückzuführen, die sich auf die Herstellung nachhaltiger Verpackungen konzentrieren. Schwellenländer bauen ihr industrielles Potenzial aus, um biologisch abbaubare Substitute und hochwertige Rezyklatharze herzustellen und so die wachsende inländische und ausländische Nachfrage zu decken. Zudem werden Verarbeitungsbetriebe in großem Umfang modernisiert, wodurch sich die Region als globales Zentrum kosteneffizienter und umweltfreundlicher Lösungen für den E-Commerce und die Konsumgüterindustrie positioniert.
- Im Oktober 2025 gaben Henkel und die China Packaging Federation die Eröffnung des RecycLab in Shanghai bekannt, einer eigens dafür geschaffenen Einrichtung zur Förderung lokalisierter Innovation bei nachhaltigen Verpackungen. Die Zusammenarbeit zielt darauf ab, Klebstofflösungen zu testen und industrielles Recycling zu modellieren, um Design-for-Recycling-Systeme zu stärken. Dieses Vorhaben wird dazu beitragen, den Übergang zu einer Kreislaufwirtschaft zu beschleunigen, indem es wichtige Daten zur Optimierung von Verpackungen liefert und ein gemeinsames Ökosystem fördert.
Regulatorischer Rahmen
- In den USA schreibt Kaliforniens SB 54 vor, dass bis 2032 alle Verpackungen recycelbar oder kompostierbar sein müssen, und verpflichtet Hersteller, staatliche Recyclingprogramme zu finanzieren. Die Green Guides der US-Handelsbehörde FTC bieten eine bundesweite Durchsetzung, um irreführende Umweltaussagen zu verhindern, wobei Kennzeichnungen als biologisch abbaubar überprüften wissenschaftlichen Standards unterliegen.
- In Europa gibt es in der Europäischen Union mit der Verpackungs- und Verpackungsabfallverordnung (PPWR) ein Gesetz über Verpackungen und Verpackungsabfälle, doch die geltende Rechtslage entwickelt sich hin zu verbindlichen Anforderungen, nach denen bis 2030 eine Recyclingfähigkeit von 100 % der Verpackungen erreicht werden muss. Dieser Rahmen schlägt strenge Recyclingfähigkeits-Leistungsklassen vor und legt besondere Ziele für den Rezyklatanteil in Kunststoff-Getränkeflaschen und kontaktsensiblen Verpackungen fest.
- In China wird ein gestuftes Verbot nicht abbaubarer Einwegkunststoffe im Einzelhandel und in der Gastronomie von der Nationalen Entwicklungs- und Reformkommission (NDRC) durchgesetzt. Die neuen Green-Packaging-Standards richten sich speziell an den E-Commerce-Sektor und führen Beschränkungen für Überverpackung ein, zugleich fördern sie den Einsatz wiederverwendbarer Liefer-Boxen.
- Die Plastic Waste Management Rules in Indien umfassen ein zentrales digitales Portal, über das Marken und Hersteller der erweiterten Herstellerverantwortung (EPR) unterliegen. Die Änderungen von 2022 haben ein vollständiges Verbot von 19 Kunststoffgegenständen mit hohem Müllaufkommen geschaffen und steigende Ziele für den verbindlichen Einsatz von Post-Consumer-Rezyklat-Harz festgelegt.
- In Japan fördert das Gesetz zur Kreislaufführung von Kunststoffressourcen (2022) Design-for-Environment-Prinzipien, die von Unternehmen verlangen, 12 Arten von Einwegkunststoffen freiwillig zu reduzieren. Dieses System ist eng mit dem Gesetz zum Recycling von Behältern und Verpackungen verknüpft, das die Recyclingkosten zwischen der Privatwirtschaft und den lokalen Kommunen aufteilt.
Wettbewerbslandschaft
Die wichtigsten Akteure im Sektor der nachhaltigen Verpackungen knüpfen aktiv internationale Kontakte und erhöhen ihre Investitionen in Kapital und Materialwissenschaft, um sich einen Wettbewerbsvorteil zu verschaffen. Großproduzenten arbeiten mit Biopolymer-Herstellern zusammen, um erneuerbare Rohstoffe einzubinden, was die Entwicklung leistungsstarker, CO₂-neutraler Substitute für herkömmliche Kunststoffe ermöglicht. Gleichzeitig vermarkten die Anbieter von Verpackungslösungen hochentwickelte Recyclinginfrastruktur, automatisierte Sortiersysteme und Closed-Loop-Logistik, um den Übergang zu einer vollständigen Kreislaufwirtschaft zu beschleunigen. Solche Investitionen und die Ausweitung globaler Standorte tragen dazu bei, Lieferketten zu stärken, sich Zero-Waste-Anforderungen anzunähern und die Einführung kunststofffreier Lösungen auf den globalen Märkten zu beschleunigen.
- Im Februar 2026 führte Wipak sein Geschäftsmodell 2030 ein, das Nachhaltigkeit und digitale Innovation in den Verpackungsbranchen für Lebensmittel und Gesundheitswesen verbindet. Die Roadmap zielt auf die Senkung der Kohlenstoffemissionen, den Ausbau von Kreislaufwirtschafts-Designs und die Weiterentwicklung der DigitalChoice-Technologie, um die Transparenz der Lieferkette und die Recyclingprozesse zu verbessern. Die Initiative wird die Materialkomplexität verringern und den globalen Fußabdruck des Unternehmens in Europa und Asien stärken, gestützt durch Investitionen in Anlagen und Infrastruktur von zuletzt etwa 218 Milliarden US-Dollar.
Wichtige Unternehmen auf dem Markt für nachhaltige Verpackungen
- Huhtamaki
- 3M
- Nampak Ltd.
- ITC Limited
- Stora Enso
- Smurfit Westrock
- Crown Holdings, Inc.
- Packmile Pvt. Ltd.
- Ball Corporation
- Tetra Pak International S.A.
- Elopak AS
- NaturTrust
- UPM Global
- Amcor Group
- Mondi
Aktuelle Entwicklungen (Partnerschaften/Vereinbarungen/Produkteinführungen)
- Im März 2026 stellte Siegwerk HorizonNOW 2030 vor, die nächste Phase seiner Nachhaltigkeitsagenda. Aufbauend auf der HorizonNOW-Strategie von 2021 definiert das Projekt messbare Ziele in Beschaffung, Betrieb und Produktentwicklung. Es stellt sicher, dass bis zum Jahr 2030 mindestens 65 Prozent seiner Produkte die Initiative für zirkuläre Verpackungen unterstützen werden.
- Im Juli 2025 brachte Huhtamaki eine neue Marke kompostierbarer Eisbecher auf den Markt, die sein internationales Sortiment nachhaltiger Lebensmittelverpackungen erweitert. Das neue Produkt besteht aus zertifiziertem Karton mit einer biobasierten Beschichtung, um den Einsatz fossiler Kunststoffe deutlich zu verringern. Die Becher sind so konzipiert, dass sie sowohl recycelbar als auch kompostierbar sind, im Haushalt wie auch auf industrieller Ebene, und sollen der Branche voraussichtlich beim Übergang zu einer Kreislaufwirtschaft helfen.
- Im Dezember 2025 gaben Tetra Pak und Garcia Carrion bekannt, gemeinsam eine papierbasierte Barriere für Saftverpackungen einzuführen. Die Zusammenarbeit brachte den Tetra Brik Aseptic-Karton auf den Markt, der für die Marke Don Simon verwendet wird und dessen Konzept Aluminiumfolie durch nachhaltige Fasern und pflanzenbasierte Polymere ersetzt. Die Innovation macht das Verpackungsmaterial zu 92 Prozent erneuerbar und verringert den Kohlenstoff-Fußabdruck im Vergleich zu herkömmlichen aseptischen Behältern.
- Im April 2024 gaben Amcor und Kimberly-Clark ihre Zusammenarbeit an einer neuen Verpackungslösung für Huggies Eco Protect Windeln in Peru bekannt. Das Joint Venture zielt darauf ab, einen flexiblen Kunststoffbeutel mit 30 Prozent Post-Consumer-Rezyklat (PCR) zu schaffen, der eine Kreislaufwirtschaft fördert.
Häufig gestellte Fragen
Autor

Tejasv ist auf Sekundärforschung und Datenvalidierung spezialisiert und wandelt komplexe Informationen in klare Markteinblicke um. Er unterstützt branchenübergreifende Forschungsinitiativen, indem er zuverlässige Informationen liefert, die als Grundlage für Planung und strategische Ausrichtung dienen. Mit einem disziplinierten und detailorientierten Ansatz legt er Wert auf analytische Klarheit und praktische Anwendung. Sein Interesse an Geopolitik und Geschichte prägt seine breitere Marktperspektive. Diese einzigartige Perspektive ermöglicht es ihm, Branchenveränderungen innerhalb größerer gesellschaftspolitischer Rahmenbedingungen zu kontextualisieren und so seinen Analysen Tiefe zu verleihen. Er hält strenge Dokumentationsstandards ein und macht seine Ergebnisse überprüfbar und leicht reproduzierbar. Seine Fähigkeit, große Mengen sekundärer Daten in prägnante, entscheidungsreife Zusammenfassungen zu destillieren, hat ihm das Vertrauen von Projektleitern in mehreren Branchen eingebracht. Tejasv verfolgt aktiv regulatorische Veränderungen und Wirtschaftsindikatoren, die er in seine Forschung einbezieht, um deren zukunftsweisende Relevanz zu erhöhen. Seine methodische Arbeitsmoral, kombiniert mit einem ruhigen Auftreten unter engen Fristen, stellt sicher, dass seine Beiträge zeitnah und wirkungsvoll bleiben.
Überprüft von

Habi ist ein erfahrener Forschungs- und Beratungsleiter mit renommierter Erfahrung in der Begleitung von Kunden bei strategischen Wachstums- und Transformationsinitiativen auf globalen Märkten. Er hat leistungsstarke Forschungsteams geleitet, die umsetzbare Erkenntnisse zu Marktexpansion, M&A-Strategien, Chancenbewertung, Neugeschäftsentwicklung und Produkteinführungen liefern. Sein Projektportfolio umfasst große petrochemische Hersteller, Hersteller elektronischer Geräte, Schmierstoffunternehmen und andere führende Unternehmen in verschiedenen Industrie- und Verbrauchersektoren. Derzeit leitet er die Forschungsabteilung bei Kings Research, wo er für die Festlegung der Forschungsagenda, die Betreuung von Analysten und die Sicherstellung kundengerechter Ergebnisse verantwortlich ist, die die Entscheidungsfindung der Geschäftsleitung unterstützen. Mit umfassender Erfahrung in den Bereichen Marktforschung, strategische Forschung und Beratung bringt Habi ein ausgeprägtes Verständnis für die sich entwickelnde Branchendynamik, Wettbewerbslandschaften, neue Chancen und Herausforderungen beim Unternehmenswachstum mit. Zu seinen Fachkenntnissen gehören die Entwicklung von Forschungsrahmen, die Umsetzung komplexer Marktdaten in umsetzbare strategische Empfehlungen und die enge Zusammenarbeit mit hochrangigen Stakeholdern zur Beantwortung kritischer Geschäftsfragen. Er hat auch dazu beigetragen, Forschungskapazitäten aufzubauen, analytische Methoden zu stärken und eine Kultur der qualitäts- und erkenntnisbasierten Entscheidungsfindung innerhalb von Forschungsteams voranzutreiben. Seine branchenübergreifende Präsenz ermöglicht es ihm, Markttrends mit umfassenderen geschäftlichen Auswirkungen zu verknüpfen und Perspektiven bereitzustellen, die Unternehmen dabei helfen, Chancen zu erkennen, Risiken zu mindern und fundierte strategische Entscheidungen zu treffen.