


MARKT FÜR PAPIER- UND KARTONVERPACKUNGEN (2026 - 2033)
Jetzt anfragen
Marktdefinition
Der Markt umfasst Materialien und Lösungen, die Produkte in Lieferketten und Endanwendungen sicher schützen, aufnehmen und transportieren. Diese Verpackungslösungen bieten Festigkeit, Langlebigkeit und Barriereeigenschaften, um Beschädigung, Kontamination oder Produktverlust bei Lagerung und Transport zu verhindern.
Der Bericht deckt die Segmentierung nach Verpackungstyp, Material, Endverbrauchsbranche und Region ab. Papier- und Kartonverpackungslösungen werden in zahlreichen Bereichen eingesetzt, darunter Konsumgüter, Lebensmittel und Getränke, E-Commerce, Industrie und öffentlicher Sektor. Diese Lösungen sichern die Produktsicherheit, erfüllen regulatorische Standards, unterstützen Nachhaltigkeitsziele und verringern operative und ökologische Risiken.
Marktüberblick
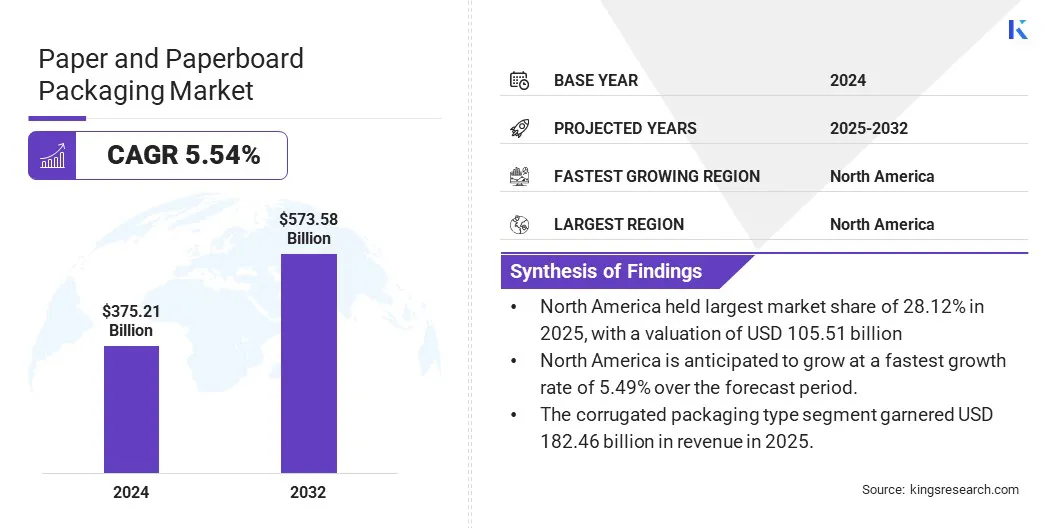
Der globale Markt für Papier- und Kartonverpackungen wurde 2025 auf 375,21 Mrd. USD geschätzt und soll von 393,26 Mrd. USD im Jahr 2026 auf 573,58 Mrd. USD bis 2032 wachsen, bei einer CAGR von 5,54 % im Prognosezeitraum (2026-2033).
Das Marktwachstum wird vor allem durch die steigende Nachfrage nach nachhaltigen und recycelbaren Verpackungen, den zunehmenden Einsatz in den Bereichen Lebensmittel und Getränke, E-Commerce und Konsumgüter sowie die wachsende regulatorische und verbraucherseitige Betonung umweltfreundlicher, leichter und zirkulärer Verpackungslösungen getrieben.
Zu den führenden Unternehmen der Papier- und Kartonverpackungsbranche zählen Mondi, International Paper, Smurfit Westrock, DS Smith, Packaging Corporation of America, Stora Enso, Georgia-Pacific LLC, Oji Holdings Corporation, Rengo Co., Ltd., Saica, Mayr-Melnhof Karton AG, Cascades Inc., Novolex, Amcor plc und YFY Inc.
Der Markt verzeichnet ein deutliches Wachstum, vor allem durch die zunehmende Nutzung von Papierversandtaschen, Wellpappkartons und Papierfüllmaterial in großangelegten Logistik- und Fulfillment-Abläufen, um den Kunststoffeinsatz strukturell zu senken und gleichzeitig die Verpackungseffizienz zu verbessern.
- Im Juli 2025 meldete Amazon laut seinem Nachhaltigkeitsbericht 2024 einen Rückgang der nordamerikanischen Sendungen mit Einwegkunststoffverpackungen um 28 %. Dies spiegelt eine strategische Verlagerung hin zu papierbasierten Verpackungslösungen wider. Das Unternehmen erhöhte den Einsatz von Papierversandtaschen, Wellpappkartons und Papierfüllmaterial und rüstete automatisierte Verpackungssysteme für passgenaue Papierverpackungen nach.
Wichtigste Kennzahlen
- Der Markt für Papier- und Kartonverpackungen wurde 2025 mit 375,21 Mrd. USD beziffert.
- Der Markt soll von 2026 bis 2033 mit einer CAGR von 5,54 % wachsen.
- Nordamerika hielt 2025 einen Anteil von 28,12 % im Wert von 105,51 Mrd. USD.
- Das Segment Wellpappenverpackungen erzielte 2025 einen Umsatz von 182,46 Mrd. USD.
- Das Materialsegment Recyclingpapier/-karton soll 111,33 Mrd. USD bis 2033 erreichen.
- Die Endverbrauchsbranche Lebensmittel und Getränke wird im Prognosezeitraum voraussichtlich die höchste CAGR von 6,9 % verzeichnen.
- Europa wird im Prognosezeitraum voraussichtlich mit einer CAGR von 5,49 % wachsen.
Marktdynamik
Wie treiben regulatorische Einschränkungen für Einwegkunststoffe die Nachfrage nach Papier- und Kartonverpackungen an?
Regulatorische Einschränkungen für Einwegkunststoffe beschleunigen den Übergang zu Papier- und Kartonverpackungen, indem sie kunststoffbasierte Formate in wichtigen Märkten begrenzen oder verbieten. Da Regierungen recycelbare, biologisch abbaubare und erneuerbare Materialien fördern, setzen Marken zunehmend auf papierbasierte Alternativen, um regulatorische Vorgaben zu erfüllen und die Akzeptanz bei Verbrauchern zu erhalten.
Dieser regulatorische Schub fördert zusammen mit der steigenden Nachfrage nach nachhaltigen Verpackungen die Akzeptanz in Endverbrauchsbranchen wie Lebensmittel und Getränke, E-Commerce, Pharmazie, Konsumgüter und Industrieverpackungen. Das Wachstum im E-Commerce, die Nachfrage nach leichten und kosteneffizienten Materialien sowie Fortschritte bei Kartonfestigkeit, Barriereeigenschaften und Drucktechnologien unterstützen diesen Wandel zusätzlich.
- Im Dezember 2025 ging Tetra Pak eine Partnerschaft mit García Carrión ein, um den ersten Saftkarton mit papierbasierter Barriere auf den Markt zu bringen. Der Karton Tetra Brik Aseptic besteht zu bis zu 92 % aus erneuerbaren Materialien und erzielt einen um 43 % geringeren CO₂-Fußabdruck als herkömmliche aseptische Kartons, was den Bedarf an fortschrittlichen papierbasierten Verpackungslösungen unterstreicht.
Wie wirkt sich die Volatilität der Rohstoffpreise auf den Markt für Papier- und Kartonverpackungen aus?
Rohstoffpreise reagieren sehr empfindlich auf Änderungen der Forstwirtschaftsvorschriften, Energie- und Logistikkosten, Recyclingquoten und die globale Angebot-Nachfrage-Dynamik, was für Hersteller zu Kostenunsicherheit führt. Diese Volatilität belastet die Margen und erschwert langfristige Preisstrategien, insbesondere für volumenstarke und preissensible Endverbrauchsbranchen wie Lebensmittel, E-Commerce und Konsumgüter.
Um dieser Herausforderung zu begegnen, sichern sich Marktteilnehmer langfristige Lieferverträge, erhöhen den Einsatz von Recyclingfasern, optimieren den Materialeinsatz durch Leichtbau und Prozesseffizienzsteigerungen und investieren in Automatisierung und energieeffiziente Technologien. Einige Unternehmen setzen verstärkt auf vertikale Integration und Lieferantendiversifizierung, um die Abhängigkeit von Rohstoffpreisschwankungen zu verringern.
Wie wirkt sich der Wandel hin zu nachhaltigen und intelligenten Verpackungsinnovationen positiv auf den Markt für Papier- und Kartonverpackungen aus?
Die zunehmende Verbreitung nachhaltiger, recycelbarer und intelligenter Verpackungen ist ein wichtiger Trend, der den Markt vorantreibt, da er den sich wandelnden regulatorischen Anforderungen und veränderten Verbraucherpräferenzen entspricht. Der steigende Einsatz nachhaltiger Beschichtungen, biologisch abbaubarer Tinten und ein höherer Recyclingfaseranteil unterstützen diesen Trend zusätzlich und ermöglichen es Herstellern, Umweltvorschriften einzuhalten und gleichzeitig die Leistungsstandards zu wahren.
Gleichzeitig verbessert die Integration intelligenter und funktionaler Merkmale wie QR-Codes, digitaler Wasserzeichen und NFC-Tags die Rückverfolgbarkeit von Produkten, stärkt Maßnahmen gegen Produktpiraterie und fördert die Verbraucherbindung. Diese Innovationen schaffen Mehrwert für Markeninhaber, unterstützen die Transparenz entlang der Lieferkette und erweitern das Anwendungsspektrum von Papier- und Kartonverpackungen, wodurch das langfristige Marktwachstum gestärkt wird.
- Im August 2025 brachte Graphic Packaging International die CleanClose-Kartonverpackung für Waschmittelpods mit ChildBlock auf den Markt, die erste zertifiziert kindersichere, über die Haushaltsabfuhr recycelbare Lösung aus 50 % Recyclingfasern. Diese Innovation ersetzt herkömmlichen Kunststoff und treibt Nachhaltigkeit und Funktionalität bei Kartonverpackungen voran.
Marktbericht im Überblick
|
Segmentierung |
Details |
|
Nach Verpackungstyp |
Faltschachteln und Kartons, Wellpappenverpackungen, Banderolen und Umhüllungen, Sonstige |
|
Nach Material |
Frischfaserpapier/-karton, Recyclingpapier/-karton, Sonstige |
|
Nach Endverbrauchsbranche |
Lebensmittel und Getränke, Konsumgüter, Gesundheitswesen, E-Commerce und Einzelhandel, Sonstige |
|
Nach Region |
Nordamerika: USA, Kanada, Mexiko |
|
Europa: Frankreich, Vereinigtes Königreich, Spanien, Deutschland, Italien, Russland, übriges Europa | |
|
Asien-Pazifik: China, Japan, Indien, Australien, ASEAN, Südkorea, übriger Asien-Pazifik-Raum | |
|
Naher Osten und Afrika: Türkei, VAE, Saudi-Arabien, Südafrika, übriger Naher Osten und Afrika | |
|
Südamerika: Brasilien, Argentinien, übriges Südamerika |
Marktsegmentierung
- Nach Verpackungstyp (Faltschachteln und Kartons, Wellpappenverpackungen, Banderolen und Umhüllungen und Sonstige). Das Segment Wellpappenverpackungen hielt 2025 mit 48,63 % den höchsten Anteil und soll im Prognosezeitraum mit einer CAGR von 4,21 % wachsen. Der hohe Anteil ist vor allem auf seine Festigkeit, Langlebigkeit, Vielseitigkeit und die Fähigkeit zurückzuführen, Waren während des Transports zu schützen, individuelle Anpassungen zu unterstützen und die Nachfrage von E-Commerce und Einzelhandel zu erfüllen.
- Nach Material (Frischfaserpapier/-karton, Recyclingpapier/-karton und Sonstige). Das Segment Recyclingpapier/-karton soll im Prognosezeitraum voraussichtlich eine CAGR von 5,16 % erzielen. Dieses Wachstum wird durch die Kosteneffizienz, Skalierbarkeit und flexible Einsetzbarkeit von Recyclingpapier/-karton in verschiedenen Endverbrauchssektoren vorangetrieben, um umweltbewusste und kosteneffiziente Verpackungen umzusetzen.
- Nach Endverbrauchsbranche (Lebensmittel und Getränke, Konsumgüter, Gesundheitswesen, E-Commerce und Einzelhandel und Sonstige). Das Segment Lebensmittel und Getränke soll im Prognosezeitraum mit einer CAGR von 6,90 % wachsen, vor allem angetrieben durch die steigende Nachfrage nach nachhaltigen und umweltfreundlichen Verpackungslösungen für Lebensmittel, um Produktsicherheit zu gewährleisten, die Haltbarkeit zu verlängern und den Verbraucherkomfort zu erhöhen.
Regionale Analyse
Wie stellt sich die Marktsituation in Nordamerika und Europa dar?
Nach Region gliedert sich der Markt in Nordamerika, Europa, Asien-Pazifik, den Nahen Osten und Afrika sowie Südamerika.
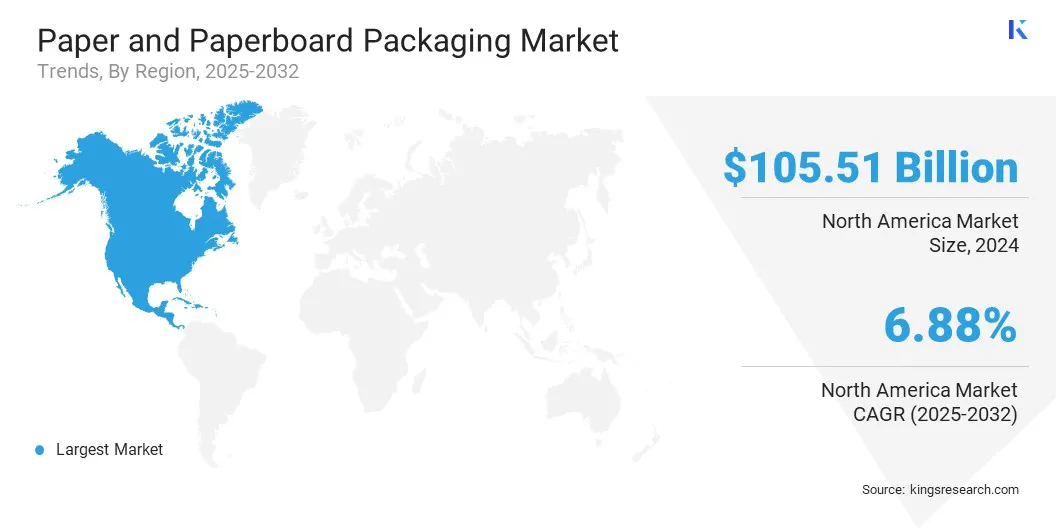
Der Marktanteil Nordamerikas am Papier- und Kartonverpackungsmarkt lag 2025 bei 28,12 % und soll im Prognosezeitraum mit einer CAGR von 6,88 % wachsen. Dieses Wachstum wird vor allem durch die starke Nachfrage nach nachhaltigen Verpackungslösungen aus den Bereichen Lebensmittel und Getränke, E-Commerce, Einzelhandel und Konsumgüter getragen.
Diese steigende Nachfrage wird zusätzlich durch hohe verfügbare Einkommen, den Ausbau der Einzelhandels- und E-Commerce-Infrastruktur sowie die wachsende Verbraucherpräferenz für nachhaltige und recycelbare Verpackungslösungen begünstigt. Darüber hinaus treiben ein steigendes Umweltbewusstsein und regulatorische Initiativen zur Förderung umweltfreundlicher Verpackungspraktiken die Verbreitung von Papier- und Kartonmaterialien branchenübergreifend in ganz Nordamerika weiter voran.
- Im November 2025 übernahm International Paper (IP) im Rahmen einer umfassenderen strategischen Expansion DS Smith. Die Initiative umfasste den Bau eines neuen Kartonagenwerks in Waterloo, Iowa, sowie eine Investition von 250 Mio. USD in das Wellpappenrohpapierwerk in Selma, Alabama, mit dem Ziel, nachhaltige Verpackungen zu fördern und den Kundennutzen in Nordamerika zu steigern.
Die europäische Papier- und Kartonverpackungsindustrie soll im Prognosezeitraum mit einer CAGR von 5,49 % wachsen. Dieses Wachstum wird durch die schnelle Urbanisierung, steigende verfügbare Einkommen, den Ausbau von E-Commerce- und Logistikaktivitäten sowie strengere Vorschriften für Kunststoffverpackungen im Vereinigten Königreich, in Deutschland, Frankreich und anderen europäischen Ländern gefördert.
Das gestiegene Verbraucherbewusstsein für nachhaltige und recycelbare Verpackungslösungen, staatliche Initiativen zur Förderung umweltfreundlicher Materialien sowie die wachsende Fertigungsbasis tragen zu einer stärkeren Verbreitung langlebiger, kosteneffizienter Papier- und Kartonverpackungen bei.
- Im Juni 2025 überarbeitete das Vereinigte Königreich die Kunststoffverpackungssteuer (Plastic Packaging Tax) und erhöhte den Satz auf 9 USD pro Tonne für Kunststoffverpackungen mit weniger als 30 % Recyclinganteil. Diese Änderung zwingt Unternehmen, ihre Verpackungsstrategien zu überdenken, um Kosten zu senken und Nachhaltigkeitsziele zu erreichen.
Regulatorische Rahmenbedingungen
- In den USA regelt gemäß den FDA Food Contact Regulations (21 CFR 176.170 & 176.180) Abschnitt 176.170 von Titel 21 CFR die sichere Verwendung von Stoffen als Bestandteile in Papier und Karton, die mit wässrigen und fetthaltigen Lebensmitteln in Kontakt kommen. Die Vorschrift lässt gelistete Stoffe zu, darunter GRAS-Stoffe (Generally Recognized as Safe), zuvor genehmigte Materialien sowie Stoffe mit spezifischen Beschränkungen für lebensmittelberührende Oberflächen, die bei Einhaltung häufig von Extraktionstests befreit sind.
- In Europa harmonisiert die EU-Richtlinie 94/62/EG die Vorschriften für Verpackungen und Verpackungsabfälle, um die Umwelt zu schützen und gleichzeitig den Binnenmarkt zu sichern. Sie gilt für alle Verpackungen und Verpackungsabfälle, definiert primäre, sekundäre und tertiäre Verpackungsebenen und legt wesentliche Anforderungen zur Abfallvermeidung, zur Minimierung von Volumen und Gewicht sowie zur Verbesserung der Wiederverwendbarkeit und Verwertbarkeit fest.
- In Indien regeln die Food Safety and Packaging Regulations Materialien für Lebensmittelverpackungen, um Sicherheit und Qualität zu gewährleisten. Die Vorschrift schreibt vor, dass alle primären lebensmittelberührenden Verpackungen lebensmittelecht sein und den vorgeschriebenen indischen Normen entsprechen müssen, einschließlich der Schedules I-III für Papier und Pappe, Metalle und Kunststoffe.
Wettbewerbslandschaft
Unternehmen der Papier- und Kartonverpackungsbranche investieren erheblich in Forschung und Entwicklung, um fortschrittliche Verpackungslösungen zu schaffen, die nachhaltiger, leichter und konform mit globalen Umweltvorschriften sind. Sie konzentrieren sich auf Innovationen wie Papierstrukturen mit hoher Barrierewirkung, umweltfreundliche Beschichtungen, biologisch abbaubare Tinten und einen höheren Recyclingfaseranteil, um die Leistung zu verbessern und gleichzeitig die Umweltauswirkungen zu verringern.
Darüber hinaus integrieren Marktteilnehmer digitale und intelligente Verpackungstechnologien wie QR-Codes, digitale Wasserzeichen und NFC-fähige Funktionen in Kartonverpackungen, um die Rückverfolgbarkeit zu verbessern, die Einhaltung von Vorschriften sicherzustellen, die operative Effizienz zu steigern und die Verbraucherbindung zu erhöhen.
- Im April 2024 arbeitete DS Smith mit BeFC zusammen, um die Entwicklung intelligenter, recycelbarer papierbasierter Verpackungslösungen zu beschleunigen. Die Partnerschaft konzentriert sich auf die Integration von mit Biobrennstoffzellen betriebenen Smart Tags in Wellpappe, um die Produktverfolgung in Echtzeit, die Frischeüberwachung und eine verbesserte Effizienz der Lieferkette zu ermöglichen. Die Initiative zielt darauf ab, herkömmliche Batterien durch vollständig recycelbare papierbasierte Energiequellen zu ersetzen und so Abfallreduzierung und Ziele der Kreislaufwirtschaft zu unterstützen.
Wichtige Unternehmen im Markt für Papier- und Kartonverpackungen
- Mondi
- International Paper
- Smurfit Westrock
- DS Smith
- Packaging Corporation of America
- Stora Enso
- Georgia-Pacific LLC
- Oji Holdings Corporation
- Rengo Co., Ltd.
- Saica
- Mayr-Melnhof Karton AG
- Cascades Inc.
- Novolex
- Amcor plc
- YFY Inc.
Aktuelle Entwicklungen
- Im November 2025 erweiterte Mondi sein Portfolio an Lebensmittelverpackungen aus Wellpappe und Vollpappe in Europa um Vollpappenlösungen und fortschrittlichen Digitaldruck zur Unterstützung von Nachhaltigkeit, EU-Vorschriftenkonformität, Regalsichtbarkeit und regionaler Versorgungssicherheit.
- Im September 2025 stellte Stora Enso Ensovelvet vor, einen unbeschichteten SBS-Karton für Luxusverpackungen mit glatter Oberfläche, hoher Steifigkeit und sehr guter Bedruckbarkeit, um die wachsende Nachfrage nach Premium- und zirkulären Verpackungen zu erfüllen.
- Im Juni 2025 brachte DS Smith in Partnerschaft mit der Matas Group den papierbasierten Wavebag-Umschlag für den E-Commerce auf den Markt, der Luftpolsterfolie aus Kunststoff durch eine leichte, vollständig recycelbare Alternative für empfindliche Waren ersetzt.
- Im Mai 2025 nahm International Paper ein neues Wellpappkartonwerk in Waterloo, Iowa, in Betrieb, um seine nordamerikanischen Aktivitäten zu stärken und nachhaltige Verpackungslösungen bereitzustellen, insbesondere für das Protein-Segment (Fleisch und Geflügel).
Häufig gestellte Fragen
Wie hoch ist das prognostizierte Wachstum des Marktes für Papier- und Kartonverpackungen?
Was sind die Haupttreiber der Nachfrage nach Papier- und Kartonverpackungen?
Welche Endverbrauchsbranche erobert den größten Marktanteil auf dem Markt für Papier- und Kartonverpackungen?
In welchen Regionen werden Verpackungen aus Papier und Pappe am häufigsten eingesetzt?
Vor welchen Herausforderungen steht der Markt?
Wer sind die Hauptakteure auf diesem Markt?
Welche Innovationen prägen den Markt für Papier- und Kartonverpackungen?
Welche Chancen bestehen für Investoren und Entwickler?
Wie kann dieser Bericht Ihnen helfen, das langfristige Marktpotenzial und die finanziellen Vorteile einer Investition in den Markt für Papier- und Kartonverpackungen zu verstehen?
Wie hilft Ihnen dieser Bericht, die neuesten Technologien zu verstehen, die die Effizienz und Sicherheit auf dem Markt für Papier- und Kartonverpackungen verbessern?
Autor

Ashim Lakhera ist ein Market-Intelligence-Experte, der sich auf die Landwirtschaft sowie die Lebensmittel- und Getränkeindustrie spezialisiert hat. Seine Arbeit konzentriert sich auf Schwellenmärkte, Wettbewerbsdynamik, Branchentrends und die Faktoren, die das Marktwachstum und die Transformation vorantreiben. Er verfügt über Erfahrung in der Marktgrößenbestimmung, Prognose, strategischen Analyse und Branchenforschung in den Bereichen Lebensmittel, FMCG und Biowissenschaften. Seine Forschungsinteressen erstrecken sich über die breitere Wertschöpfungskette der Lebensmittel- und Landwirtschaft, wobei ein besonderer Schwerpunkt auf der Frage liegt, wie Innovation, verändertes Verbraucherverhalten, Nachhaltigkeitsprioritäten und sich entwickelnde Produktionssysteme die Märkte beeinflussen. Er untersucht diese Entwicklungen, um ihre Auswirkungen auf Nachfrage, Wettbewerb, Geschäftsmodelle und Wachstumschancen im gesamten Agrar- und Ernährungsökosystem zu verstehen. Seine Arbeit kombiniert quantitative Marktanalysen mit einem Verständnis der breiteren Branchenkräfte, die die Lebensmittel- und Agrarmärkte prägen. Sein besonderes Interesse gilt den strukturellen Veränderungen in den globalen Lebensmittelsystemen und der Art und Weise, wie sich Unternehmen an veränderte Verbrauchererwartungen, technologische Entwicklungen und Nachhaltigkeitsanforderungen anpassen.
Überprüft von

Habi ist ein erfahrener Forschungs- und Beratungsleiter mit renommierter Erfahrung in der Begleitung von Kunden bei strategischen Wachstums- und Transformationsinitiativen auf globalen Märkten. Er hat leistungsstarke Forschungsteams geleitet, die umsetzbare Erkenntnisse zu Marktexpansion, M&A-Strategien, Chancenbewertung, Neugeschäftsentwicklung und Produkteinführungen liefern. Sein Projektportfolio umfasst große petrochemische Hersteller, Hersteller elektronischer Geräte, Schmierstoffunternehmen und andere führende Unternehmen in verschiedenen Industrie- und Verbrauchersektoren. Derzeit leitet er die Forschungsabteilung bei Kings Research, wo er für die Festlegung der Forschungsagenda, die Betreuung von Analysten und die Sicherstellung kundengerechter Ergebnisse verantwortlich ist, die die Entscheidungsfindung der Geschäftsleitung unterstützen. Mit umfassender Erfahrung in den Bereichen Marktforschung, strategische Forschung und Beratung bringt Habi ein ausgeprägtes Verständnis für die sich entwickelnde Branchendynamik, Wettbewerbslandschaften, neue Chancen und Herausforderungen beim Unternehmenswachstum mit. Zu seinen Fachkenntnissen gehören die Entwicklung von Forschungsrahmen, die Umsetzung komplexer Marktdaten in umsetzbare strategische Empfehlungen und die enge Zusammenarbeit mit hochrangigen Stakeholdern zur Beantwortung kritischer Geschäftsfragen. Er hat auch dazu beigetragen, Forschungskapazitäten aufzubauen, analytische Methoden zu stärken und eine Kultur der qualitäts- und erkenntnisbasierten Entscheidungsfindung innerhalb von Forschungsteams voranzutreiben. Seine branchenübergreifende Präsenz ermöglicht es ihm, Markttrends mit umfassenderen geschäftlichen Auswirkungen zu verknüpfen und Perspektiven bereitzustellen, die Unternehmen dabei helfen, Chancen zu erkennen, Risiken zu mindern und fundierte strategische Entscheidungen zu treffen.