Markt für grüne Rechenzentren: Größe, Anteil, Wachstum und Branchenanalyse, nach Komponente (Hardware, Software, Dienstleistungen), nach Rechenzentrumstyp (Hyperscale, Colocation, Unternehmensrechenzentren, Edge), nach Organisationsgröße (Großunternehmen, kleine und mittlere Unternehmen (KMU)), nach Endnutzerbranche und regionale Analyse, 2025-2032
Der Markt für grüne Rechenzentren umfasst Infrastruktur, die nachhaltiges Computing unterstützen soll und energiesparende Hardware, Software und Dienstleistungen einschließt. Er unterstützt Hyperscale-, Colocation- und Edge-Betrieb bei KMU und Großunternehmen. Dieser Markt eröffnet der IT-, der BFSI- und der Gesundheitsbranche die Möglichkeit, den Kohlenstoff-Fußabdruck digitaler Abläufe durch erneuerbare Energien und fortschrittliche Kühllösungen zu verringern.
Überblick über den Markt für grüne Rechenzentren
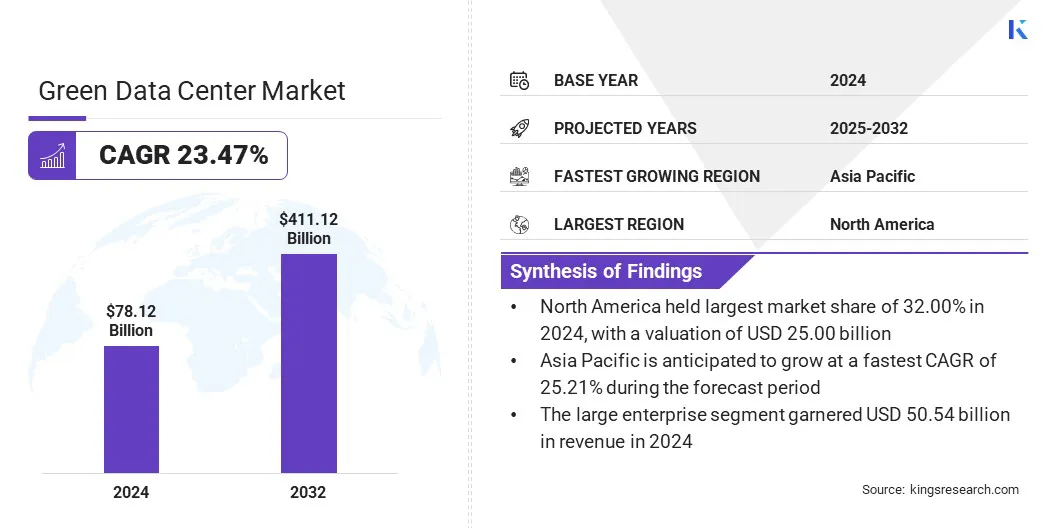
Die globale Marktgröße wurde 2024 auf 78,12 Milliarden US-Dollar geschätzt und soll von 93,97 Milliarden US-Dollar im Jahr 2025 auf 411,12 Milliarden US-Dollar im Jahr 2032 wachsen, was einer CAGR von 23,47 % im Prognosezeitraum entspricht. Diese Entwicklung wird vor allem auf die steigende Nachfrage nach energieeffizienten Rechenzentren zur Unterstützung von KI zurückgeführt, da der hohe Stromverbrauch von Machine-Learning-Workloads eine dedizierte Infrastruktur erfordert, um die Leistung zu erhalten und den Stromverbrauch zu steuern.
Zu den wichtigsten Unternehmen auf dem globalen Markt für grüne Rechenzentren zählen Schneider Electric, Sify Technologies, Digital Connexion, LITE-ON Technology Corporation, Gart Solutions, Adani Group, Green Revolution Cooling, Inc., greendatacenters.com, MITSUBISHI HEAVY INDUSTRIES, LTD., CTI, Princeton Digital Group, Eni.com, Toyota Tsusho Corporation, LARSEN & TOUBRO LIMITED und NYK Line.
Unternehmen integrieren Windkraftanlagen, um in ihrem weltweiten Betrieb eine stabile, kohlenstofffreie Stromversorgung sicherzustellen, und zwar durch großvolumige Verträge über erneuerbare Energie und Turbineninstallationen vor Ort. Diese Praxis ermöglicht es Anlagen, ihren Stromverbrauch von fossil geprägten öffentlichen Stromnetzen zu entkoppeln, was die Anfälligkeit für Preisschwankungen verringert und den Kohlenstoff-Fußabdruck erheblich senkt und damit die Nachhaltigkeitsziele der Unternehmen unterstützt. Zusätzlich zur Emissionsminderung kann Windenergie den Aufbau von Microgrids und Langzeit-Batteriespeichern unterstützen und so den 24/7-Betrieb geschäftskritischer Lasten ermöglichen, ohne die Umweltbelastung zu erhöhen.
Im Januar 2026 gaben die Toyota Tsusho Corporation und die Eurus Energy Holdings Corporation bekannt, dass sie das Projekt Soya Green Data Center I in der Stadt Wakkanai, Hokkaido, gestartet haben. Das Joint Venture soll ein Rechenzentrum errichten, das direkt an den Windpark Kabaoka angeschlossen ist und zu 100 % erneuerbare Energie nutzt, die über dedizierte interne Stromleitungen übertragen wird.
Wichtige Markthighlights
Die globale Marktgröße für grüne Rechenzentren lag 2024 bei 78,12 Milliarden US-Dollar.
Der Markt soll von 2025 bis 2032 mit einer CAGR von 23,47 % wachsen.
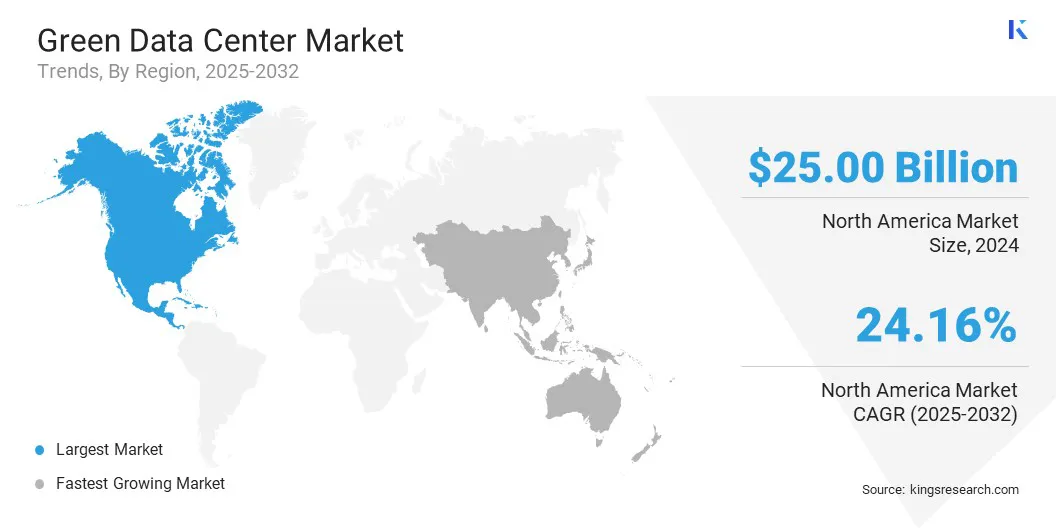
Nordamerika hatte 2024 einen Anteil von 32,00 %, was 25,00 Milliarden US-Dollar entspricht.
Das Hardware-Segment erzielte 2024 einen Umsatz von 36,48 Milliarden US-Dollar.
Das Hyperscale-Segment soll bis 2032 voraussichtlich 213,99 Milliarden US-Dollar erreichen.
Das Segment der Großunternehmen soll bis 2032 voraussichtlich einen Umsatz von 272,73 Milliarden US-Dollar erzielen.
Das Segment IT & Telekommunikation dürfte bis 2032 einen Wert von 181,85 Milliarden US-Dollar erreichen.
Für Asien-Pazifik wird im Prognosezeitraum eine CAGR von 25,21 % erwartet.
Wie treibt die wachsende Nachfrage nach energieeffizienten Rechenzentren für KI die Marktexpansion an?
Der Markt für grüne Rechenzentren wächst rasant, um den enormen Strombedarf von künstlicher Intelligenz und Hochleistungsrechnen weltweit zu decken. Dieser Anstieg bei der KI-Nutzung erfordert eine spezialisierte Infrastruktur, die extreme Hitze und hohe Energiedichte beherrscht und zugleich die Betriebskosten senkt. Da generative KI-Workloads deutlich mehr Energie verbrauchen können als herkömmliche Datenverarbeitung, ist Energieeffizienz von einem Nebenziel zu einer Kernanforderung für den KI-Einsatz im großen Maßstab geworden.
Über die grundlegende Energieeinsparung hinaus kombinieren grüne Rechenzentren innovative Flüssigkeitskühlung und KI-gestützte thermische Steuerung in bestimmten Anwendungen, um die Leistung hochdichter Server beim maschinellen Lernen zu optimieren. Diese Technologien sind entscheidend für das nachhaltige Training von KI-Modellen und die effiziente Verarbeitung großer Datenmengen und unterstützen den globalen Übergang zu einer digitalen Wirtschaft auf umweltverträgliche Weise. Die Energieeffizienz von KI-Infrastruktur rückt zunehmend in den Mittelpunkt und treibt einen Paradigmenwechsel hin zu klimaneutraler Datenverarbeitung und Leitlinien für leistungsstarkes Green Computing voran.
Im Januar 2026 brachte L&T Vyoma, die Sparte für digitale Infrastruktur von Larsen and Toubro, in Navi Mumbai ein grünes, KI-fähiges 40-MW-Rechenzentrum an den Start. Das Projekt soll hochdichtes Computing für hochmoderne KI-Workloads bereitstellen, und zwar mit Direct-to-Chip-Flüssigkeitskühlung und integrierter erneuerbarer Energie.
Inwiefern stellen hohe anfängliche Investitionsausgaben eine erhebliche Herausforderung für das Wachstum des Marktes für grüne Rechenzentren dar?
Ein grünes Rechenzentrum zeichnet sich durch hohe Investitionen in spezielle Kühlsysteme, Infrastruktur für erneuerbare Energien und nachhaltige Baumaterialien aus und kann deutlich mehr kosten als herkömmliche Rechenzentrumsbauten. Solche anfänglichen Ausgaben schrecken tendenziell kleine Betreiber ab und verzögern den Umstieg auf umweltfreundlichere Anlagen, auch wenn die langfristigen Betriebskosten niedriger sind.
Um dieser Herausforderung zu begegnen, setzen Marktteilnehmer auf Data Center as a Service (DCaaS) und grüne Finanzierung (z. B. nachhaltigkeitsgebundene Kredite). Mit diesen Modellen können Organisationen von hohen Einmalausgaben zu überschaubaren laufenden Zahlungen übergehen und erhalten so Zugang zu fortschrittlichen Effizienztechnologien. Viele Unternehmen setzen außerdem auf modulare grüne Designs, die es ihnen erlauben, mit kleinen, effizienten Einheiten zu beginnen und ihre nachhaltige Infrastruktur im Laufe der Zeit auszubauen, wenn Nachfrage und ROI steigen.
Wie verändert die Entwicklung schwimmender Offshore-Anlagen den Markt für grüne Rechenzentren?
Es gibt einen starken Trend zur Entwicklung schwimmender Offshore-Rechenzentren, bei denen natürliches Meerwasser zur Kühlung genutzt und erneuerbare Energie integriert wird. Diese Systeme sind so ausgelegt, dass sie entweder untergetaucht oder auf dem Meer schwimmend betrieben werden, wobei das umgebende Wasser die hochdichten Server-Racks auf natürliche Weise kühlt, ohne den Energieverbrauch, der mit herkömmlicher Klimatisierung verbunden ist.
Diese Fähigkeit hilft Betreibern, den Energieverbrauch und den Flächenbedarf erheblich zu senken, und ermöglicht zugleich eine Hochgeschwindigkeitsanbindung für die städtische Bevölkerung in Küstenregionen. Der Trend zu schwimmenden grünen Offshore-Rechenzentren ist eine Antwort auf den Bedarf an einer skalierbareren und umweltverträglicheren Infrastruktur, die den Kohlenstoff-Fußabdruck der weltweiten Datenverarbeitung verringert.
Im März 2026 wurde von Nippon Yusen Kabushiki Kaisha, NTT Facilities, Inc., Eurus Energy Holdings Corporation, MUFG Bank, Ltd. und der Stadt Yokohama eine Absichtserklärung zu einem Demonstrationsprojekt unterzeichnet. Die Partnerschaft zielt auf die Entwicklung eines schwimmenden grünen Offshore-Rechenzentrums, das mit Solarenergie und Batteriespeichersystemen arbeitet, damit der Betrieb des Zentrums vollständig mit erneuerbarer Energie versorgt wird.
Bericht zum Markt für grüne Rechenzentren im Überblick
Nach Komponente (Hardware, Software und Dienstleistungen): Das Hardware-Segment erzielte 2024 einen Umsatz von 36,48 Milliarden US-Dollar, was auf die groß angelegte Umrüstung älterer Infrastruktur auf hocheffiziente Kühlsysteme, Stromverteilungsnetze und energiesparende Server zurückzuführen ist. Dieser Zuwachs wird auch durch die zunehmende Verbreitung von Flüssigkeitskühlverfahren und innovativen Kühlkörpern getrieben, die die starke Wärmeentwicklung KI-fähiger Chips bewältigen.
Nach Rechenzentrumstyp (Hyperscale, Colocation, Unternehmensrechenzentren, Edge und Sonstige): Das Hyperscale-Segment hatte 2024 einen Anteil von 46,20 %, da die globalen Cloud-Dienstleister ihre rasante Expansion fortsetzten und sich auf das Erreichen von Netto-Null-Kohlenstoffemissionen konzentrierten. Skaleneffekte ermöglichen es Hyperscalern, maßgeschneiderte Microgrids für erneuerbare Energie und komplexe KI-gesteuerte Systeme zur Umgebungsregelung einzusetzen, die für kleinere Anlagen viel zu teuer wären.
Nach Organisationsgröße (Großunternehmen sowie kleine und mittlere Unternehmen (KMU)): Das Segment der Großunternehmen soll bis 2032 voraussichtlich 272,73 Milliarden US-Dollar erreichen, angetrieben durch große Kapitalressourcen, die für die langfristige digitale Transformation und unternehmensweite ESG-Initiativen bereitgestellt werden. Diese Organisationen wechseln außerdem von Rechenzentren in eigenen Räumen (On-Premises) zu grünen Anlagen, um die steigenden Strompreise einzudämmen und die strengen Anforderungen an die Umweltberichterstattung zu erfüllen.
Nach Endnutzerbranche (IT & Telekommunikation, BFSI, Gewerbe, Gesundheitswesen und Sonstige): Das Segment IT & Telekommunikation soll bis 2032 voraussichtlich 181,85 Milliarden US-Dollar erreichen, bedingt durch das rasante Wachstum des Datenverkehrs, das von 5G-Netzen, Streaming-Diensten und Cloud Computing getrieben wird. Um diesen Zustrom nachhaltig zu bewältigen, setzen Telekommunikationsbetreiber grüne Edge-Rechenzentren ein, die Daten näher an den Endnutzern verarbeiten und so Latenz sowie Energieübertragungsverluste verringern.
Wie sieht das Marktszenario in Asien-Pazifik und Nordamerika aus?
Nach Region wurde der Markt für grüne Rechenzentren in Nordamerika, Europa, Asien-Pazifik, den Nahen Osten und Afrika sowie Südamerika unterteilt.
Die Branche der grünen Rechenzentren in Nordamerika hatte 2024 einen beträchtlichen Anteil von 32,00 %, was 25,00 Milliarden US-Dollar entspricht. Diese regionale Dominanz geht auf die frühe Einführung nachhaltiger IT-Standards und auf große Hyperscale-Cloud-Anbieter zurück, die als Vorreiter 100 Prozent erneuerbare Energie für den Betrieb ihrer globalen Aktivitäten beschafft haben. Außerdem haben das voll ausgebaute regulatorische Umfeld sowie die beschleunigte Umsetzung hochdichter Flüssigkeitskühlung für anspruchsvolle KI-Workloads die breite Einführung umweltfreundlicher Infrastruktur erleichtert und damit die regionale Marktdominanz belegt.
Der Markt für grüne Rechenzentren in Asien-Pazifik soll im Prognosezeitraum die höchste CAGR von 25,21 % verzeichnen. Dieses Wachstum wird durch intensive Investitionen in die digitale Infrastruktur der Region und deren Ausbau getragen, insbesondere in aufstrebenden Zentren wie Indien, Indonesien und Vietnam, die skalierbare und energieeffiziente Lösungen benötigen, um der wachsenden Internetdurchdringung gerecht zu werden. Aufgrund unterstützender staatlicher Politik und umfangreicher Investitionen in nachhaltige Stadtplanung und Konnektivität über Unterseekabel hat sich zudem die Modernisierung der Datenspeicherlandschaft beschleunigt, was eine starke Nachfrage nach Technologie für grüne Rechenzentren erzeugt.
Im Juli 2025 erhielt die Princeton Digital Group von der Axis Bank, der Kotak Mahindra Bank und der Canara Bank ein grünes Darlehen von rund 160 Millionen US-Dollar für ihren Rechenzentrumscampus MU1 in Navi Mumbai. Mit der Finanzierung soll die Anlage zu einem 150-MW-Campus mit KI-Fähigkeit ausgebaut werden, der mit erneuerbarer Energie und hybriden Kühltechnologien betrieben wird, um hochdichte Cloud-Workloads zu unterstützen.
Regulatorische Rahmenbedingungen
In den USA schreibt der Energy Act von 2020 vor, dass das Energieministerium (DOE) und die EPA zusammenarbeiten, um Kennzahlen und Best Practices zur Energieeffizienz für Rechenzentren des Bundes und gewerbliche Rechenzentren zu entwickeln. Außerdem bietet das Programm ENERGY STAR für Rechenzentren einen Zertifizierungsrahmen auf Basis der Werte für Power Usage Effectiveness (PUE), um Anreize für hocheffiziente Strom- und Kühlsysteme zu setzen.
In Europa verpflichtet eine Überarbeitung der Energieeffizienzrichtlinie (EED) im Jahr 2023 Betreiber von Rechenzentren mit einem installierten Leistungsbedarf von 500 kW oder mehr, ihre Energieeffizienz und ihren Wasserverbrauch öffentlich offenzulegen. Der EU-Verhaltenskodex für die Energieeffizienz von Rechenzentren legt zudem freiwillige, aber anspruchsvolle Standards fest, um Energieverschwendung bei Energieverteilung und Kühlung zu minimieren.
In Indien hat das Ministerium für Elektronik und Informationstechnologie (MeitY) den Entwurf der nationalen Rechenzentrumspolitik veröffentlicht, der die Nutzung erneuerbarer Energie und die Schaffung von Parks für grüne Rechenzentren vorschlägt. Die Energieeffizienzbehörde Bureau of Energy Efficiency (BEE) unterstützt dies durch die Ausarbeitung von Bewertungssystemen, die dazu beitragen würden, Energiesparmaßnahmen in der inländischen digitalen Infrastruktur zur Norm zu machen.
Wettbewerbsumfeld
Wichtige Akteure im Markt für grüne Rechenzentren sind im Bereich Hochleistungsrechnen (HPC) aktiv, indem sie Partnerschaften eingehen und Kühllösungen der nächsten Generation weiterentwickeln, um rechenintensive KI-Workloads zu bewältigen. Bedeutende Infrastrukturanbieter arbeiten mit Anbietern von Flüssigkeitskühlung zusammen, um Direct-to-Chip- und Immersionsverfahren einzubinden und so eine hohe Wärmeableitung und dynamische Leistungsoptimierung hochdichter Server-Racks zu erreichen.
Darüber hinaus werden KI-basierte Ressourcenorchestrierung und effiziente Stromverteilung von Hardwareentwicklern kommerzialisiert, insbesondere in HPC-Umgebungen, um den Wandel zu selbstoptimierenden und klimaneutralen Anlagen zu beschleunigen. Solche Kooperationen und Technologien tragen dazu bei, die hochdichte Datenverarbeitung energieeffizienter zu machen, den Übergang zu nachhaltiger KI-Skalierung zu ermöglichen und die Umsetzung leistungsstarker grüner Infrastruktur zu beschleunigen.
Im Januar 2024 gaben Eni und Hewlett Packard Enterprise ihre Partnerschaft zur Konzeption des Supercomputersystems HPC6 im Green Data Center von Eni bekannt. Das Joint Venture konzentriert sich auf die Entwicklung eines Hochleistungsrechnersystems mit Flüssigkeitskühlung und AMD-Chips, um die Forschung zur Energiewende und zu industriellen Großanwendungen zu unterstützen.
Wichtige Unternehmen im Markt für grüne Rechenzentren
Im Oktober 2025 gaben Adani Enterprises und Google ein Joint Venture namens AdaniConneX bekannt, um den größten KI-Rechenzentrumscampus in Visakhapatnam, Indien, zu bauen. Die Partnerschaft zielt darauf ab, Gigawatt an grüner Energieinfrastruktur und dedizierte KI-Rechenzentrumskapazität zu entwickeln, um hochdichte Workloads zu bewältigen und die Robustheit des nationalen Stromnetzes zu erhöhen.
Im Mai 2024 gaben Microsoft Corp. und G42 in Partnerschaft mit dem Ministerium für Information, Kommunikation und digitale Wirtschaft von Kenia ihren Plan für ein umfassendes digitales Ökosystem bekannt. Die Initiative konzentrierte sich auf den Aufbau eines hochmodernen grünen Rechenzentrums in der neuen Cloud-Region Ostafrika und auf lokalsprachige KI-Modelle, um die wirtschaftliche Entwicklung in der Region zu fördern.
Häufig gestellte Fragen
Wie hoch ist das prognostizierte Wachstum des globalen Marktes für grüne Rechenzentren?
Welche Faktoren treiben die Einführung grüner Rechenzentrumslösungen voran?
Was sind die größten Herausforderungen, die das Wachstum des Marktes für grüne Rechenzentren einschränken?
Wer sind die wichtigsten Akteure auf dem Weltmarkt?
Welche technologischen Trends prägen die grüne Rechenzentrumsbranche?
Welche Regionen sind führend bei der Einführung umweltfreundlicher Rechenzentren und warum?
Welche Komponenten- und Segmenttypen sind in diesem Markt am gefragtesten?
Welchen Einfluss haben regulatorische Rahmenbedingungen auf grüne Rechenzentren weltweit?
Wie kann mir dieser Bericht dabei helfen, meinen Stakeholdern die Vorteile des Übergangs zu einer grünen Rechenzentrumsinfrastruktur zu erklären?
Wie hilft mir dieser Bericht, die Wettbewerbslandschaft zu verstehen und strategische Partner zu identifizieren?
Wie kann ich diesen Bericht nutzen, um das Marktwachstum zu bewerten und Investitionsmöglichkeiten zu quantifizieren?
Tejasv ist auf Sekundärforschung und Datenvalidierung spezialisiert und wandelt komplexe Informationen in klare Markteinblicke um. Er unterstützt branchenübergreifende Forschungsinitiativen, indem er zuverlässige Informationen liefert, die als Grundlage für Planung und strategische Ausrichtung dienen. Mit einem disziplinierten und detailorientierten Ansatz legt er Wert auf analytische Klarheit und praktische Anwendung. Sein Interesse an Geopolitik und Geschichte prägt seine breitere Marktperspektive. Diese einzigartige Perspektive ermöglicht es ihm, Branchenveränderungen innerhalb größerer gesellschaftspolitischer Rahmenbedingungen zu kontextualisieren und so seinen Analysen Tiefe zu verleihen. Er hält strenge Dokumentationsstandards ein und macht seine Ergebnisse überprüfbar und leicht reproduzierbar. Seine Fähigkeit, große Mengen sekundärer Daten in prägnante, entscheidungsreife Zusammenfassungen zu destillieren, hat ihm das Vertrauen von Projektleitern in mehreren Branchen eingebracht. Tejasv verfolgt aktiv regulatorische Veränderungen und Wirtschaftsindikatoren, die er in seine Forschung einbezieht, um deren zukunftsweisende Relevanz zu erhöhen. Seine methodische Arbeitsmoral, kombiniert mit einem ruhigen Auftreten unter engen Fristen, stellt sicher, dass seine Beiträge zeitnah und wirkungsvoll bleiben.
Überprüft von
Ganapathy Subramaniam Suresh
Mit über einem Jahrzehnt Forschungserfahrung in globalen Märkten bringt Ganapathy scharfsinniges Urteilsvermögen, strategische Klarheit und tiefes Branchenwissen mit. Bekannt für Präzision und unerschütterliches Engagement für Qualität, führt er Teams und Kunden mit Erkenntnissen, die konsequent zu wirkungsvollen Geschäftsergebnissen führen.