Marktgröße, Anteil, Wachstum und Branchenanalyse für Herzmarkertests, nach Biomarker (Troonine I und T, Kreatinkinase-MB, natriuretisches Peptid des Gehirns, Myoglobin, hochempfindliches C-reaktives Protein, andere), nach Produkt (Reagenzien und Kits, Instrumente), nach Indikation, nach Endbenutzer und regionaler Analyse, 2025-2032
Bei Herzmarkertests werden bestimmte Proteine gemessen, die nach einer Herzverletzung in den Blutkreislauf freigesetzt werden. Zu den wichtigsten Biomachern gehören Troponin, Kreatinkinase-MB und natriuretisches Peptid vom B-Typ, die als Frühindikatoren für Herzereignisse wie Myokardinfarkt oder Herzversagen dienen.
Der Markt umfasst Krankenhauslabore, Diagnosezentren und Point-of-Care-Einrichtungen, die Diagnose, rechtzeitige Intervention, Patientenüberwachung und verbesserte klinische Entscheidungsfindung in der kritischen Herzversorgung unterstützen.
Markt für HerzmarkertestsÜberblick
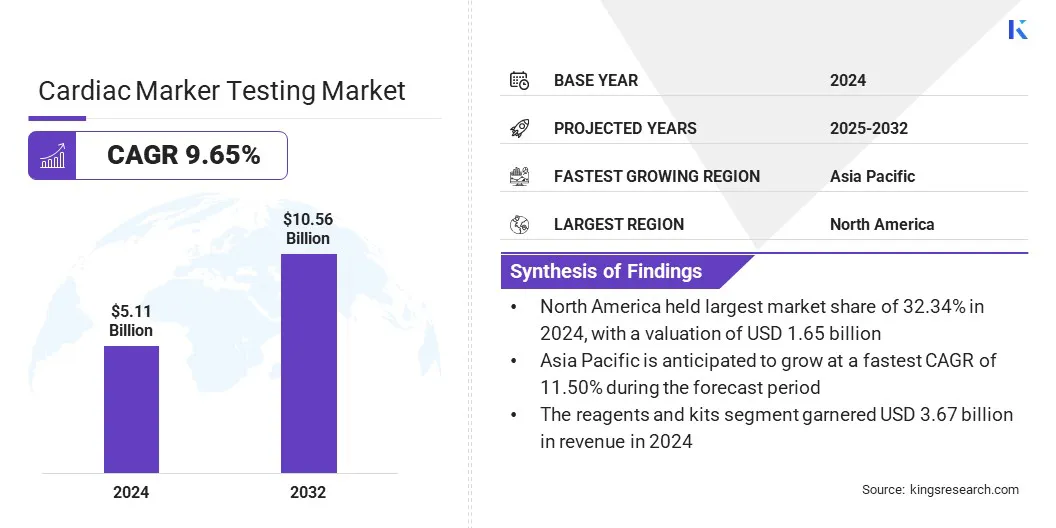
Laut Kings Research wurde die globale Marktgröße für Herzmarkertests im Jahr 2024 auf 5,11 Milliarden US-Dollar geschätzt und wird voraussichtlich von 5,54 Milliarden US-Dollar im Jahr 2025 auf 10,56 Milliarden US-Dollar im Jahr 2032 wachsen, was einer durchschnittlichen jährlichen Wachstumsrate von 9,65 % im Prognosezeitraum entspricht.
Das Wachstum des Marktes wird durch die Verlagerung hin zu Point-of-Care-Tests vorangetrieben, die eine schnellere Diagnose und Behandlung in Notfall- und ambulanten Einrichtungen ermöglichen. Dieses Wachstum wird durch die Integration von KI und Datenanalyse weiter unterstützt, was die Testinterpretation verbessert und eine verbesserte klinische Entscheidungsfindung für die kardiovaskuläre Versorgung unterstützt.
Wichtigste Highlights
Die Größe der Branche für Herzmarkertests belief sich im Jahr 2024 auf 5,11 Milliarden US-Dollar.
Der Markt soll von 2025 bis 2032 mit einer jährlichen Wachstumsrate von 9,65 % wachsen.
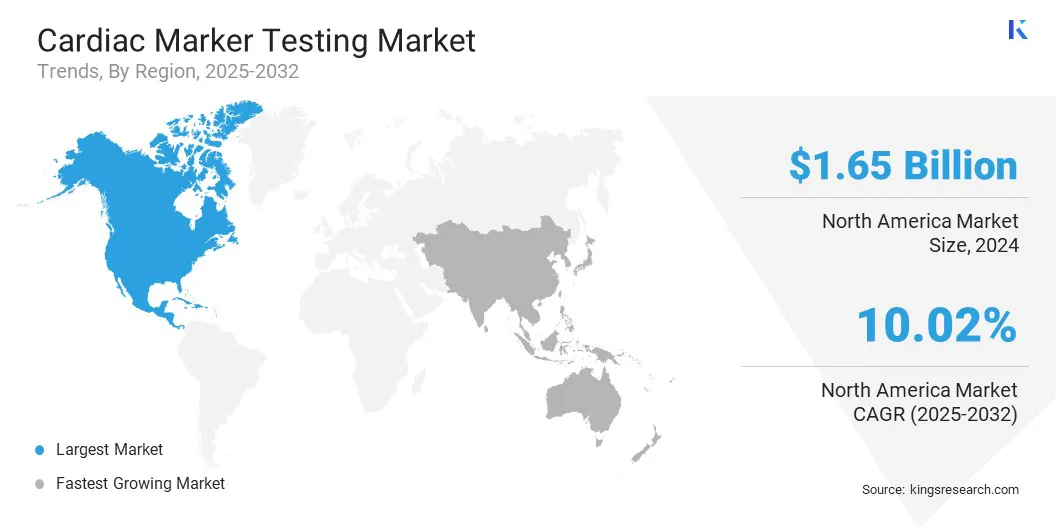
Nordamerika hielt im Jahr 2024 einen Anteil von 38,42 % im Wert von 1,96 Milliarden US-Dollar.
Das Segment Troonine I und T erwirtschaftete im Jahr 2024 einen Umsatz von 1,65 Milliarden US-Dollar.
Das Segment Reagenzien und Kits wird bis 2032 voraussichtlich 7,35 Milliarden US-Dollar erreichen.
Das Segment Myokardinfarkt sicherte sich im Jahr 2024 mit 35,55 % den größten Umsatzanteil.
Das Segment der Point-of-Care-Einrichtungen (POC) wird im Prognosezeitraum voraussichtlich mit einer robusten jährlichen Wachstumsrate von 10,74 % wachsen.
Der asiatisch-pazifische Raum wird im Prognosezeitraum voraussichtlich mit einer jährlichen Wachstumsrate von 11,80 % wachsen.
Zu den wichtigsten Unternehmen, die auf dem Markt für Herzmarkertests tätig sind, gehören Abbott, F. Hoffmann-La Roche Ltd, Siemens, Danaher Corporation, BIOMÉRIEUX, BD, Beckman Coulter, Inc., Bio-Rad Laboratories, Inc, Thermo Fisher Scientific Inc., QuidelOrtho Corporation, Agilent Technologies, Inc., Fujifilm Group, DiaSorin S.p.A., PerkinElmer und Randox Laboratories Ltd.
Der Markt verzeichnet ein erhebliches Wachstum, vor allem aufgrund der zunehmenden Häufigkeit von Herzinfarkten, Herzinsuffizienz und anderen Herz-Kreislauf-Erkrankungen, die eine rechtzeitige Diagnose und Überwachung erfordern.
Im Oktober 2024 berichteten die US-amerikanischen Zentren für die Kontrolle und Prävention von Krankheiten, dass Herz-Kreislauf-Erkrankungen im Jahr 2023 in den USA etwa 919.032 Todesfälle verursachten, also jeder dritte Todesfall, und dass rund 805.000 Amerikaner einen Herzinfarkt erlitten, darunter 605.000 Erstanfälle und 200.000 wiederkehrende Ereignisse.
Herzmarkertests sind für die Erkennung biochemischer Veränderungen im Zusammenhang mit Myokardschäden und Krankheitsprogression unerlässlich. Krankenhäuser und Diagnosezentren verlassen sich zunehmend auf diese Tests, um schnellere und genauere klinische Entscheidungen zu treffen. Das wachsende Bewusstsein für präventive Gesundheitsversorgung veranlasst Personen mit hohem Risiko, sich regelmäßig Herzmarkertests zu unterziehen. Steigende Gesundheitsausgaben und ein erweiterter Zugang zu Diagnosediensten unterstützen die Akzeptanz zusätzlich.
Markttreiber
Steigende Nachfrage nach Point-of-Care-Tests
Das Wachstum des Marktes für Herzmarkertests wird durch die steigende Nachfrage nach schnellen Diagnoselösungen in Notaufnahmen und Intensivstationen vorangetrieben, wo schnelle Entscheidungen von entscheidender Bedeutung sind. Point-of-Care-Geräte ermöglichen eine schnellere Erkennung von Erkrankungen wie einem Myokardinfarkt und reduzieren so den Bedarf an zentraler Laborverarbeitung.
Tragbare Systeme verbessern die Zugänglichkeit in abgelegenen oder ressourcenbeschränkten Gesundheitseinrichtungen und unterstützen eine schnelle Patientenversorgung. Ärzte nutzen diese Tools zunehmend, um Arbeitsabläufe zu optimieren und die Behandlungseffizienz zu steigern. Die wachsende Bevorzugung dezentraler Tests eröffnet den Geräteherstellern große Chancen.
Im Juni 2024 führte das Katherine Hospital im Northern Territory, Australien, als erstes Krankenhaus des Landes das Point-of-Care-Herzmarkersystem Atellica VTLi von Siemens Healthineers ein. Dieses Gerät liefert erste Herzinfarktdiagnosen anhand eines einfachen Bluttests aus der Fingerbeere und liefert Ergebnisse in acht Minuten, deutlich schneller als die vorherige sechsstündige Wartezeit auf Laborergebnisse.
Marktherausforderung
Hohe Kosten für fortgeschrittene Tests
Eine zentrale Herausforderung, die den Fortschritt des Marktes für Herzmarkertests behindert, sind die hohen Kosten, die mit fortschrittlichen Tests, insbesondere hochempfindlichen Troponin- und verwandten Tests, verbunden sind. Diese Tests erfordern hochentwickelte Instrumente und Verbrauchsmaterialien, was die Gesamtkosten der Diagnose erhöht. Darüber hinaus schränken begrenzte Erstattungsrichtlinien und begrenzte Gesundheitsbudgets in ressourcenarmen Umgebungen den Zugang zu solchen fortschrittlichen Diagnoselösungen ein.
Um dieser Herausforderung zu begegnen, entwickeln Marktteilnehmer kosteneffiziente Testplattformen, erweitern Point-of-Care-Lösungen und arbeiten mit Gesundheitssystemen zusammen, um die Erschwinglichkeit zu verbessern. Diese Strategien ermöglichen eine breitere Einführung von Herzmarkertests sowohl in fortgeschrittenen als auch in ressourcenbeschränkten Gesundheitsumgebungen.
Markttrend
Integration von KI und Datenanalyse
Der Markt für Herzmarkertests integriert zunehmend künstliche Intelligenz und fortschrittliche Datenanalysen, um die Diagnosegenauigkeit zu verbessern. KI-gesteuerte Algorithmen helfen bei der Interpretation komplexer Biomarkermuster und ermöglichen so eine frühere Erkennung kardialer Ereignisse und eine bessere Stratifizierung des Patientenrisikos.
Datenanalyseplattformen integrieren Testergebnisse mitelektronische Gesundheitsaktenund klinische Parameter, die eine evidenzbasierte Entscheidungsfindung für Ärzte unterstützen. Dieser Ansatz verbessert die Effizienz der Notfallversorgung, der personalisierten Behandlungsplanung und der langfristigen Krankheitsüberwachung. Durch die Verringerung der diagnostischen Unsicherheit und die Ermöglichung prädiktiver Erkenntnisse stärken KI und Analysen die Rolle von Herzmarkertests im modernen Gesundheitswesen.
Im Dezember 2024 entwickelten Forscher der University of California, Los Angeles (UCLA) einen Deep-Learning-gestützten Chemilumineszenz-Vertikalflusstest (CL-VFA), der hochempfindliche kardiale Troponin-I-Tests am Point-of-Care ermöglicht. Dieser Assay integriert einen papierbasierten Chemilumineszenzsensor, ein tragbares Lesegerät und einen KI-gesteuerten Analysealgorithmus.
Schnappschuss des Marktberichts für Herzmarkertests
Segmentierung
Einzelheiten
Von Biomarker
Troonine I und T, Kreatinkinase-MB, Natriuretisches Peptid des Gehirns, Myoglobin, hochempfindliches C-reaktives Protein, andere
Nach Produkt
Reagenzien und Kits, Instrumente
Durch Angabe
Myokardinfarkt, Herzinsuffizienz (CHF), Arteriosklerose, akutes Koronarsyndrom, andere
Vom Endbenutzer
Labortesteinrichtungen, Point-of-Care (POC)-Einrichtungen, akademische Institute
Nach Region
Nordamerika: USA, Kanada, Mexiko
Europa: Frankreich, Großbritannien, Spanien, Deutschland, Italien, Russland, übriges Europa
Nach Biomarker (Troonine I und T, Kreatinkinase-MB, natriuretisches Peptid des Gehirns, Myoglobin, hochempfindliches C-reaktives Protein und andere): Das Segment Troonine I und T erzielte im Jahr 2024 einen Umsatz von 1,65 Milliarden US-Dollar, hauptsächlich aufgrund ihrer hohen Sensitivität und Spezifität bei der Diagnose von Myokardinfarkten und ihrer zentralen Rolle in klinischen Leitlinien für die akute Herzversorgung.
Nach Produkt (Reagenzien und Kits, Instrumente): Das Segment Reagenzien und Kits hatte im Jahr 2024 einen Anteil von 71,77 %, was auf die gleichbleibende Nachfrage im gesamten Diagnoseverfahren zurückzuführen ist, die einen stabilen Umsatz und eine weit verbreitete Verwendung sowohl in Zentrallabors als auch in Point-of-Care-Einrichtungen gewährleistet.
Nach Indikation (Myokardinfarkt, kongestive Herzinsuffizienz (CHF), Arteriosklerose, akutes Koronarsyndrom und andere): Das Segment Myokardinfarkt wird bis 2032 voraussichtlich 3,71 Milliarden US-Dollar erreichen, unterstützt durch die Abhängigkeit von schnellen und genauen Biomarkertests für eine frühzeitige Diagnose und rechtzeitige Intervention bei akuten Herzereignissen.
Nach Endbenutzern (Labortesteinrichtungen, Point-of-Care-Einrichtungen (POC) und akademische Institute): Das Segment der Point-of-Care-Einrichtungen (POC) wird im Prognosezeitraum voraussichtlich mit einer jährlichen Wachstumsrate von 10,74 % wachsen, was auf die steigende Nachfrage nach schnellen Diagnoseergebnissen zurückzuführen ist, die zeitnahe Behandlungsentscheidungen in Notfall- und ambulanten Einrichtungen ermöglichen.
Markt für HerzmarkertestsRegionale Analyse
Basierend auf der Region wurde der Markt in Nordamerika, Europa, den asiatisch-pazifischen Raum, den Nahen Osten und Afrika sowie Südamerika eingeteilt.
Der nordamerikanische Marktanteil für Herzmarkertests lag im Jahr 2024 bei 38,42 % und wurde auf 1,96 Milliarden US-Dollar geschätzt. Diese Dominanz wird durch den zunehmenden Einsatz von Point-of-Care-Herzmarkierungsgeräten in Krankenwagen, Notfallzentren und ambulanten Einrichtungen verstärkt.
Ärzte in Nordamerika bevorzugen tragbare Testlösungen, um die Patiententriage außerhalb zentraler Labore zu beschleunigen. Diese Geräte verkürzen die Zeit zwischen Symptombeginn und Diagnose, insbesondere in Notfällen und ländlichen Gebieten. Der Bedarf an schnelleren Eingriffen führt zu einer stärkeren Abhängigkeit von Herzmarkertests am Point-of-Care.
Im März 2024 erhielt Polymedco von der US-amerikanischen Food and Drug Administration die 510(k)-Zulassung für seinen schnellen hochempfindlichen Troponin-I-Assay (hs-cTnI-II) auf dem Pathfast Biomarker Analyzer, der eine schnellere Point-of-Care-Erkennung von Myokardinfarkten ermöglicht.Diese Plattform liefert Ergebnisse in 17 Minuten und ist damit deutlich schneller als die herkömmliche zentrale Laborverarbeitung.
Die europäische Branche für Herzmarkertests wird im Prognosezeitraum voraussichtlich mit einer signifikanten jährlichen Wachstumsrate von 11,80 % wachsen. Dieses Wachstum wird durch die zunehmende Prävalenz von Herzerkrankungen und verwandten Erkrankungen angeregt, die durch Änderungen des Lebensstils und steigende Raten von Diabetes und Bluthochdruck vorangetrieben werden. In Krankenhäusern kommt es immer häufiger zu Notfällen wegen Brustschmerzen und Verdacht auf einen Herzinfarkt, was die Nachfrage nach genauen Herzmarkertests steigert.
Darüber hinaus führen Regierungen und private Investitionen zur Entwicklung fortschrittlicher Gesundheitseinrichtungen in städtischen und halbstädtischen Gebieten, die mit modernen Diagnosetechnologien, einschließlich Herzmarker-Analysegeräten, ausgestattet sind. Die erweiterte Infrastruktur unterstützt die Einführung dieser Tests zusätzlich.
Im Jahr 2024 erweiterte Roche Diagnostics seine Präsenz im asiatisch-pazifischen Raum durch die Gründung eines kardiologischen Point-of-Care (POC)-Produktions- und Schulungszentrums in Singapur. Diese Einrichtung unterstützt den regionalen Vertrieb tragbarer Herztestgeräte und verbessert die Ausbildung lokaler Ärzte.
Regulatorische Rahmenbedingungen
In den USA, Herzmarkertests sind geregelt alsIn-vitro-DiagnostikGeräte der Food and Drug Administration (FDA). Die meisten Tests durchlaufen je nach Risiko entweder das 510(k)-Premarket-Clearance-Verfahren oder die Premarket-Approval (PMA). Die Centers for Medicare and Medicaid Services (CMS) überwachen die Laborzertifizierung gemäß den Clinical Laboratory Improvement Amendments (CLIA).
In der EUHerzmarker-Assays fallen unter die In-Vitro-Diagnostika-Verordnung (IVDR, EU 2017/746), die im Mai 2022 in Kraft trat. Die Verordnung wendet ein risikobasiertes Klassifizierungssystem (Klassen A–D) an, wobei Herzmarker in der Regel eine Bewertung durch eine benannte Stelle erfordern. Hersteller müssen klinische Leistung nachweisen, die Überwachung nach dem Inverkehrbringen aufrechterhalten und Produkte in der Europäischen Datenbank für Medizinprodukte (EUDAMED) registrieren.
In JapanHerzmarkertests werden vom Ministerium für Gesundheit, Arbeit und Soziales (MHLW) reguliert und von der Pharmaceuticals and Medical Devices Agency (PMDA) überprüft. Hersteller müssen für die Zulassung Nachweise über Sicherheit, analytische Leistung und klinische Validität einreichen. Abhängig von der Risikoklassifizierung können Herzmarkertests vor dem Inverkehrbringen einer vollständigen Überprüfung unterzogen werden.
In China, Herzmarkertests werden von der National Medical Products Administration (NMPA) überwacht. In-vitro-Diagnostika werden je nach Risiko in drei Kategorien eingeteilt, wobei Herztests im Allgemeinen der Klasse II oder III zugeordnet werden. Diese Produkte müssen einer technischen Bewertung unterzogen werden und erfordern möglicherweise lokale klinische Studien.
In Indien,Herzmarkergeräte unterliegen den Medical Devices Rules 2017 der Central Drugs Standard Control Organization (CDSCO). Für die Zulassung ist der Nachweis der analytischen Leistung, Stabilität und klinischen Zuverlässigkeit erforderlich. Der Indian Council of Medical Research (ICMR) gibt Protokolle zur Bewertung von Diagnosekits heraus und arbeitet mit CDSCO zusammen, um Labore zur Leistungsbewertung zu benennen.
Wettbewerbslandschaft
Wichtige Akteure in der Herzmarker-Testbranche entwickeln hochempfindliche Tests, erweitern Point-of-Care-Lösungen und entwickeln Analyseplattformen weiter, um ihre Wettbewerbsfähigkeit aufrechtzuerhalten. Unternehmen investieren in Forschung und Entwicklung, um schnellere und genauere Biomarker-Tests einzuführen, die der Notwendigkeit einer Frühdiagnose gerecht werden.
Partnerschaften mit Krankenhäusern und Notfalldienstleistern stärken die Produktreichweite in dezentralen und ressourcenbeschränkten Umgebungen. Darüber hinaus werden Diagnoseplattformen für eine nahtlose Integration zwischen Zentrallaboren, Kliniken und mobilen Gesundheitseinheiten aktualisiert. Diese Strategien unterstützen die wachsende Nachfrage nach Herz-Schnelltests und tragen dazu bei, eine starke Marktposition zu behaupten.
Im Juni 2024 hat Siemens Healthineers den NT-proBNPII-Assay zu seiner Atellica Solution-Plattform zur Diagnose von Herzinsuffizienz hinzugefügt. Es liefert eine Zeitspanne von 10 Minuten bis zum ersten Ergebnis und unterstützt die Verwendung auf Atellica IM- oder CI-Analysegeräten.Es kann in Krankenwagen oder dezentralen Kliniken eingesetzt werden, um eine schnelle Triage bei begrenzter Laborinfrastruktur zu unterstützen.
Wichtige Unternehmen im Markt für Herzmarkertests:
Im Oktober 2024Siemens Healthineers hat die FDA-Zulassung für einen neuen prognostischen Anspruch für seinen Atellica IM High-Sensitivity Troponin I-Test (TnIH) erhalten. Dieser hochempfindliche Troponin-Test ist der erste in den USA, der das Risiko kardialer Ereignisse oder der Mortalität bis zu einem Jahr nach der Präsentation vorhersagen kann und so die Planung der Langzeitpflege unterstützt.
Im Oktober 2023, Mindray hat neue hochempfindliche kardiale Biomarker-Assays auf den Markt gebracht: hs-cTnI und NT-proBNP. Diese Tests liefern eine hohe Präzision, wobei der NT-proBNP-Test eine Resistenz gegenüber Störungen durch gängige Herzmedikamente zeigt und so die Früherkennung und Behandlung von Herz-Kreislauf-Erkrankungen verbessert.
Häufig gestellte Fragen
Wie hoch ist die erwartete CAGR für den Markt für Herzmarkertests im Prognosezeitraum?
Wie groß war die Branche im Jahr 2024?
Was sind die Hauptfaktoren, die den Markt antreiben?
Wer sind die Hauptakteure auf dem Markt?
Welche ist im Prognosezeitraum die am schnellsten wachsende Region auf dem Markt?
Welches Segment wird voraussichtlich im Jahr 2032 den größten Marktanteil halten?
Sunanda ist ein kompetenter Forschungsanalyst mit ausgeprägter domänenübergreifender Expertise, der sich durch die Identifizierung von Markttrends und die Bereitstellung aufschlussreicher Analysen in verschiedenen Branchen auszeichnet, darunter Konsumgüter, Lebensmittel und Getränke, Gesundheitswesen und mehr. Ihre Fähigkeit, Erkenntnisse aus verschiedenen Sektoren zu verknüpfen, ermöglicht es ihr, umsetzbare Empfehlungen anzubieten, die die strategische Entscheidungsfindung in einer Reihe von Geschäftskontexten unterstützen. Sunandas Forschung basiert auf einer gründlichen Datenanalyse und ihrem Engagement, relevante, datengesteuerte Erkenntnisse bereitzustellen. Ihr scharfer Blick für Muster ermöglicht es ihr, neue Chancen zu erkennen, bevor sie zum Mainstream werden. Sunandas Synthese branchenübergreifender Erkenntnisse bringt häufig unkonventionelle Lösungen zum Vorschein, die für Kunden von unschätzbarem Wert sind. Sie passt ihre analytischen Rahmenwerke an die Besonderheiten jeder Branche an und stellt so sicher, dass die Berichte sowohl korrekt als auch kontextbezogen relevant sind. Kunden schätzen ihre Fähigkeit, unter engen Fristen klare, umsetzbare Ergebnisse zu liefern und mit ihrer Gründlichkeit und ihrem Einblick immer wieder die Erwartungen zu übertreffen.
Überprüft von
Ganapathy Subramaniam Suresh
Mit über einem Jahrzehnt Forschungserfahrung in globalen Märkten bringt Ganapathy scharfsinniges Urteilsvermögen, strategische Klarheit und tiefes Branchenwissen mit. Bekannt für Präzision und unerschütterliches Engagement für Qualität, führt er Teams und Kunden mit Erkenntnissen, die konsequent zu wirkungsvollen Geschäftsergebnissen führen.