


MARKT FÜR KFZ-REMANUFACTURING (2025-2032)
Jetzt anfragen
Marktdefinition
Der Markt für Kfz-Remanufacturing umfasst das industrielle Ökosystem, das sich der systematischen Wiederherstellung, Qualitätsvalidierung und Lebenszyklussteuerung von Fahrzeugkomponenten auf ihre ursprünglichen Leistungskriterien widmet. Dieser Markt deckt die zirkuläre Aufbereitung kritischer Systeme für 2-, 3- und 4-Rad-Fahrzeuge mit ICE-, BEV- und Hybridantrieben ab und verbindet komplexe Lieferketten, die sowohl Erstausrüster als auch den Aftermarket bedienen.
Marktüberblick
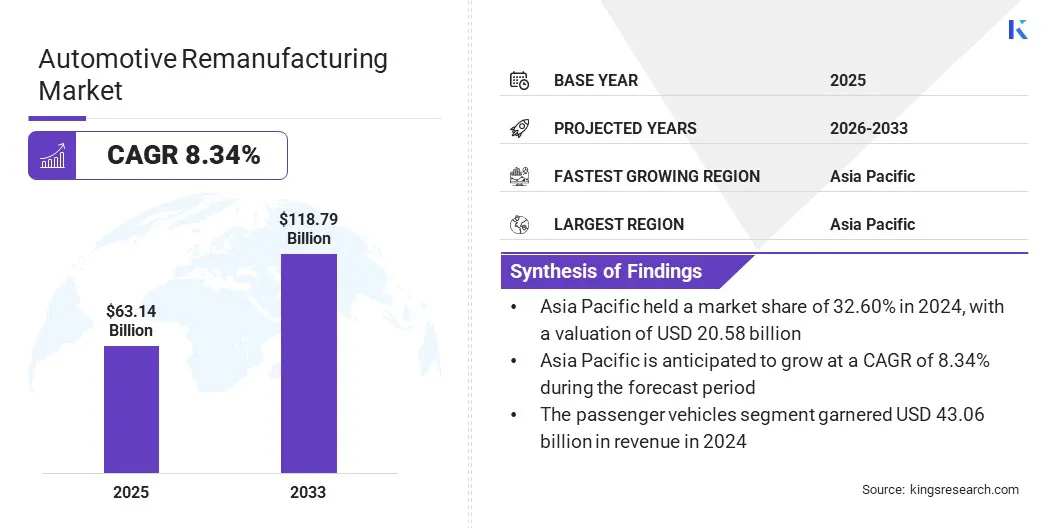
Der globale Markt für Kfz-Remanufacturing hatte 2024 ein Volumen von 63,14 Mrd. USD und soll von 67,81 Mrd. USD im Jahr 2025 auf 118,79 Mrd. USD im Jahr 2032 wachsen, was einer CAGR von 8,34 % im Prognosezeitraum entspricht. Dieses Wachstum wird vor allem durch den branchenweiten Wandel hin zu einem Kreislaufwirtschaftsmodell getragen, das eine Verringerung des Ressourcenverbrauchs und der Umweltbelastung durch Abfall fördert.
Zu den wichtigsten Unternehmen der globalen Kfz-Remanufacturing-Branche zählen LKQ Corporation, Robert Bosch GmbH, VALEO, Caterpillar, ZF Friedrichshafen AG, BorgWarner Inc., DENSO, CARDONE Industries, Cummins Inc, Eaton, Schaeffler Technologies AG & Co. KG, Standard Motor Products, Inc., MPA, JASPER Engines & Transmissions und ATCDT Corp.
Die Unternehmen bauen zudem aktiv ihr Ingenieurwissen aus, um anspruchsvolle Leistungselektronik wie Wechselrichter wieder auf ihre ursprünglichen Leistungsstandards zu bringen. Sie investieren in spezielle Prüfumgebungen und hochwertige Diagnosesoftware, um die Neukalibrierung hochwertiger Halbleiter und die Wiederherstellung von Modulen zu bewältigen.
Anders als herkömmliche Instandsetzer mechanischer Komponenten legen Remanufacturing-Unternehmen der Automobilbranche großen Wert auf Reinraumfertigung und automatisierte Prüfungen, um die Zuverlässigkeit elektrifizierter Antriebsstränge sicherzustellen. Das Interesse wächst, weil die weltweite Fahrzeugflotte zunehmend hybrid und elektrisch angetrieben wird und wiederaufbereitete Wechselrichter zu einer sehr verbreiteten Form nachhaltiger Fahrzeugwartung geworden sind.
- Im Oktober 2025 brachten Valeo und The Remakers, ein Geschäftsbereich von The Future is NEUTRAL, einen wiederaufbereiteten Wechselrichter für den Renault ZOE auf den Markt, der einen um 30 % niedrigeren Preis und eine um 45 % geringere Nutzung natürlicher Ressourcen bietet. Das Projekt ist eine hochwertige, nachhaltige Alternative zu Neuteilen, beruht auf einem strengen Remanufacturing-Verfahren und kann die Einführung von Kreislaufwirtschaftslösungen im Automobilsektor beschleunigen.
Wichtige Markt-Highlights
- Der globale Markt für Kfz-Remanufacturing hatte 2024 ein Volumen von 63,14 Mrd. USD.
- Der Markt soll von 2025 bis 2032 mit einer CAGR von 8,34 % wachsen.
- Asien-Pazifik hielt 2024 einen Anteil von 32,60 %, was einem Wert von 20,58 Mrd. USD entspricht.
- Das Segment Motor erwirtschaftete 2024 einen Umsatz von 14,59 Mrd. USD.
- Das Segment der 4-Rad-Fahrzeuge soll bis 2032 voraussichtlich 84,05 Mrd. USD erreichen.
- Das Segment Verbrennungsmotor (ICE) wird bis 2032 voraussichtlich 42,24 Mrd. USD erreichen.
- Das Segment Pkw dürfte bis 2032 einen Umsatz von 82,59 Mrd. USD erzielen.
- Das Segment der Erstausrüster (OEM) wird bis 2032 schätzungsweise 76,72 Mrd. USD erreichen.
- Für Europa wird im Prognosezeitraum ein Wachstum mit einer CAGR von 8,60 % erwartet.
Marktdynamik
Wie treibt der zunehmende Fokus auf die Kreislaufwirtschaft das Marktwachstum an?
Der Markt wächst rasant, weil immer mehr Kreislaufwirtschaftsmodelle eingeführt werden, um Ressourcenverbrauch und Abfall zu minimieren. Dabei verlagert sich die Produktion weg von der herkömmlichen linearen Form hin zu geschlossenen Systemen, in denen die Rückgewinnung, Wiederherstellung und Wiederverwendung wertvoller Fahrzeugkomponenten im Mittelpunkt stehen. Der Lebenszyklus von Komponenten wie Motoren und Getrieben sollte so weit wie möglich verlängert werden, um Energieverbrauch und Kohlenstoffemissionen im Vergleich zu Neuteilen zu verringern.
Solche umweltfreundlichen Verfahren helfen Herstellern, strenge Umweltvorgaben zu erfüllen, und stabilisieren zugleich die Lieferkette für wichtige Rohstoffe. Dieses Modell ist ein zentraler Baustein der Ressourcenoptimierung und ermöglicht eine nachhaltigere und kostengünstigere Methode der Fahrzeugwartung und des Flottenmanagements.
- Im Februar 2026 kündigte Toyota Motor Europe Pläne an, im polnischen Wałbrzych eine neue Circular Factory zu errichten und dafür erheblich in die Infrastruktur zu investieren. Das Projekt widmet sich der Verarbeitung von Altfahrzeugen, um Rohstoffe zurückzugewinnen, wichtige Teile neu zu fertigen und den Übergang des Unternehmens zu einem klimaneutralen Geschäftsmodell zu beschleunigen.
Wie bremst die zunehmende Komplexität moderner Fahrzeugelektronik die Entwicklung des Marktes für Kfz-Remanufacturing?
Die größte Herausforderung im Markt ist die zunehmende Komplexität moderner Fahrzeugelektronik und der Softwareintegration. Da die meisten modernen Komponenten mit proprietären Sensoren und Steuergeräten ausgestattet sind, ist der Zugriff auf verschlüsselte Diagnosedaten und spezielle Firmware, die für die Wiederherstellung benötigt werden, schwierig.
Solche integrierten Systeme erfordern hohes technisches Fachwissen sowie kostspielige Maschinen zur Neukalibrierung, was für traditionelle Remanufacturing-Werke ein Hindernis sein kann. Der fehlende einheitliche Zugang zur internen Elektronikstruktur erschwert die Prüfung von Leistung und Sicherheit.
Um diese Hürden zu überwinden, investieren Hersteller in fortschrittliche Diagnosesoftware und automatisierte Prüfstände, die mit moderner Fahrzeugarchitektur arbeiten können. Zudem bauen sie engere Beziehungen zu Erstausrüstern auf, um Zugang zu wertvollen technischen Spezifikationen und proprietärer Wiederherstellungssoftware zu erhalten.
Standardisierte Zertifizierungsprogramme und spezielle Schulungen für Techniker können sicherstellen, dass solche komplexen elektronischen Baugruppen ohne Datenverlust wieder auf ihr ursprüngliches Leistungsniveau gebracht werden.
Wie verändert der Wandel hin zu KI, digitalen Technologien und Automatisierung den Markt für Kfz-Remanufacturing?
Einer der wichtigsten Markttrends ist die zunehmende Verbreitung von künstlicher Intelligenz (KI), digitalen Technologien und Automatisierung in Wiederherstellungsprozessen. Diese fortschrittlichen Werkzeuge sollen Aufgaben wie die Altteilidentifikation, die präzise Demontage und die hochgenaue Qualitätsprüfung straffen. Sie unterscheiden sich von herkömmlichen manuellen Methoden, die in großem industriellem Maßstab keine schnelle, datengestützte Diagnosegenauigkeit ermöglichen.
Automatisierung und die Technologie des digitalen Zwillings kommen immer häufiger zum Einsatz, da Komponenten komplexer und elektronisch stärker integriert werden, und sind damit weit verbreitete Lösungen für moderne Fahrzeugsysteme.
- Im September 2025 bestätigten REMADE und seine Mitglieder ein gemeinsames F&E-Vorhaben zur Entwicklung digitaler Technologien, KI und Robotik, um die Entwicklung des Remanufacturings in den Bereichen schwere Maschinen, Automobil sowie Luft- und Raumfahrt zu unterstützen. Die Initiative zielt darauf ab, die Materialrückgewinnung durch den Einsatz automatisierter Konstruktions-, Prüf- und Wiederherstellungswerkzeuge zu verbessern.
Kurzüberblick zum Marktbericht
|
Segmentierung |
Details |
|
Nach Komponente |
Motor, Getriebe, Bremssystem, elektrische und elektronische Komponenten, Fahrwerk und Federung, Sonstige |
|
Nach Fahrzeugkonfiguration |
4-Rad-Fahrzeuge, 2-Rad-Fahrzeuge, 3-Rad-Fahrzeuge |
|
Nach Antriebsart |
Verbrennungsmotor (ICE), batterieelektrische Fahrzeuge (BEV), Hybridfahrzeuge |
|
Nach Fahrzeugtyp |
Pkw, Nutzfahrzeuge |
|
Nach Endnutzer |
Erstausrüster (OEM), Aftermarket |
|
Nach Region |
Nordamerika: USA, Kanada, Mexiko |
|
Europa: Frankreich, Vereinigtes Königreich, Spanien, Deutschland, Italien, Russland, übriges Europa | |
|
Asien-Pazifik: China, Japan, Indien, Australien, ASEAN, Südkorea, übriges Asien-Pazifik | |
|
Naher Osten und Afrika: Türkei, Vereinigte Arabische Emirate, Saudi-Arabien, Südafrika, übriger Naher Osten und Afrika | |
|
Südamerika: Brasilien, Argentinien, übriges Südamerika |
Marktsegmentierung
- Nach Komponente (Motor, Getriebe, Bremssystem, elektrische und elektronische Komponenten, Fahrwerk und Federung sowie Sonstige): Das Segment Motor erzielte 2024 einen Umsatz von 14,59 Mrd. USD, weil neue Antriebseinheiten teuer sind. Es gewinnt an Beliebtheit, da die Nachfrage nach werkszertifizierter Instandsetzung des Antriebsstrangs steigt. Diese Verfahren sorgen für Leistungsgleichheit mit der Erstausrüstung, und die Durchlaufzeiten für alternde Fahrzeugflotten verkürzen sich deutlich.
- Nach Fahrzeugkonfiguration (4-Rad-Fahrzeuge, 2-Rad-Fahrzeuge und 3-Rad-Fahrzeuge): Das Segment der 4-Rad-Fahrzeuge hielt 2024 einen Anteil von 72,50 %, vor allem wegen des erheblichen Volumens an Pkw und leichten Nutzfahrzeugen. Diese Fahrzeuge benötigen aufwendige Erneuerungen von Komponenten, um ihre Nutzungsdauer zu verlängern. Ein weiterer Faktor für das Segmentwachstum ist die Notwendigkeit, strenge Sicherheitsstandards zu erfüllen und strengere Abgasvorschriften einzuhalten.
- Nach Antriebsart (Verbrennungsmotor (ICE), batterieelektrische Fahrzeuge (BEV) und Hybridfahrzeuge): Das Segment Verbrennungsmotor (ICE) wird bis 2032 voraussichtlich 42,24 Mrd. USD erreichen, getragen von der großen Zahl weltweit aktiver Fahrzeuge mit herkömmlichen Antriebssträngen. Ein weiterer Faktor, der dem Segment geholfen hat, ist die anhaltende Verfügbarkeit hochwertiger Altteile für die Instandsetzung von Motoren und Kraftstoffsystemen. Das gilt besonders für Schwellenländer, in denen Fahrzeuge mit ICE weiterhin das wichtigste Transportmittel sind.
- Nach Fahrzeugtyp (Pkw und Nutzfahrzeuge): Das Segment Pkw wird bis 2032 voraussichtlich 82,59 Mrd. USD erreichen, da das Bewusstsein der Verbraucher für die wirtschaftlichen Vorteile wiederaufbereiteter Teile wächst. Hochwertige Komponenten sind über autorisierte Händlernetze besser zugänglich geworden. Zudem haben unabhängige Dienstleister und spezialisierte digitale Aftermarket-Plattformen die Reichweite dieser wiederhergestellten Produkte deutlich vergrößert.
- Nach Endnutzer (Erstausrüster (OEM) und Aftermarket): Das Segment der Erstausrüster (OEM) wird bis 2032 voraussichtlich 76,72 Mrd. USD erreichen, angetrieben von verstärkten Investitionen großer Automobilhersteller in Produktionssysteme mit geschlossenem Kreislauf. Viele Unternehmen binden das Remanufacturing inzwischen offiziell in Garantie- und Serviceprogramme ein. Diese Initiativen helfen Unternehmen, globale Kreislaufwirtschaftsziele zu erreichen und zugleich die langfristige Kundenbindung zu stärken.
Regionalanalyse
Wie sieht das Marktszenario in Asien-Pazifik und Europa aus?
Regional ist der Markt in Nordamerika, Europa, Asien-Pazifik, Naher Osten und Afrika sowie Südamerika gegliedert.
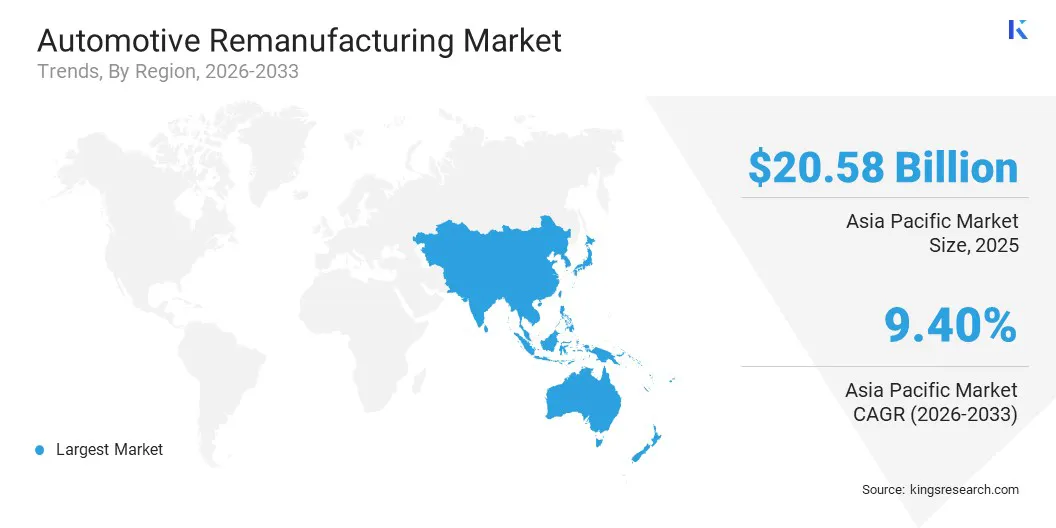
Der Markt für Kfz-Remanufacturing in Asien-Pazifik hatte 2024 einen erheblichen Anteil von 32,60 %, was einem Wert von 20,58 Mrd. USD entspricht. Diese Dominanz beruht auf der starken Fertigungsbasis der Region für die Automobilindustrie, die für eine stetige Versorgung mit Fahrzeugkomponenten für das Remanufacturing sorgt.
Länder wie China, Indien und Japan verfügen über eine riesige aktive Fahrzeugflotte, die eine hohe Nachfrage nach kostengünstigen Ersatzteilen schafft. Zudem profitiert die Region vom Ausbau der industriellen Infrastruktur und vom wachsenden Verbraucherinteresse an erschwinglicher Fahrzeugwartung, was die Expansion des Remanufacturing-Sektors in großem Maßstab stützt.
Der Markt in Europa wird im Prognosezeitraum voraussichtlich mit einer CAGR von 8,60 % am schnellsten wachsen. Der Grund dafür sind das große Nachhaltigkeitsinteresse der Regierungen und die konsequente Einhaltung der Kreislaufwirtschaftspolitik. Wichtige Akteure der Region richten ihre Aufmerksamkeit nun stärker auf die Wiederaufbereitung von Fahrzeugteilen, um Umweltanforderungen zu erfüllen und Abfall im industriellen Prozess zu minimieren.
- Im Mai 2024 vereinbarten die Renault Group und The Future Is NEUTRAL die Gründung eines neuen Unternehmens namens THE REMAKERS, indem sie das Remanufacturing-Know-how der Flins Re-factory bündeln. Das Joint Venture zielt darauf ab, die Aufarbeitung von Fahrzeugteilen über neun Produktlinien hinweg auszuweiten, um dem europäischen Markt eine nachhaltige und wirtschaftliche Alternative zu Neuteilen zu bieten.
Regulatorische Rahmenbedingungen
- In den USA setzt die Federal Trade Commission mit den Green Guides die Regeln für Umweltaussagen durch, wobei wiederaufbereitete Teile gegenüber Verbrauchern klar ausgewiesen werden. Außerdem verpflichtet der Federal Vehicle Repair Cost Savings Act Bundesbehörden, wiederaufbereitete Komponenten in ihren Fahrzeugflotten bevorzugt einzusetzen, um Kosten und Umweltbelastung zu senken.
- In Europa legt die Altfahrzeug-Richtlinie konkrete Ziele für die Wiederverwendung und Verwertung von Fahrzeugteilen fest und strebt eine Verwertungsquote von 95 Prozent an. Unterstützt wird dies durch den Aktionsplan für die Kreislaufwirtschaft, der Ökodesign-Anforderungen vorschlägt, damit Fahrzeugsysteme effizient demontiert und wiederhergestellt werden können.
- In China erlauben das Gesetz zur Förderung der Kreislaufwirtschaft und die Verwaltungsmaßnahmen für das Remanufacturing von Kfz-Teilen zertifizierten Unternehmen, kritische Komponenten wie Motoren und Getriebe wiederherzustellen. Jüngste Überarbeitungen des Staatsrats gestatten autorisierten Remanufacturern, hochwertige Altteile aus verschrotteten Fahrzeugen zu erwerben, um industriellen Maßstab und Effizienz zu steigern.
- In Indien verwaltet das Ministerium für Straßenverkehr und Autobahnen die Vorschriften für Altfahrzeuge, die einen Rahmen bieten, über den registrierte Schrottrecyclingzentren zurückgewonnene Komponenten dem Remanufacturing-System zuführen können. Das steht im Einklang mit der National Auto Policy, die Qualitätszertifizierungen für alle wiederhergestellten Fahrzeugteile vereinheitlichen soll.
- In Japan hat das Gesetz über das Recycling von Altfahrzeugen ein System der erweiterten Herstellerverantwortung geschaffen, bei dem die Hersteller für die Sammlung und Verwertung von Fahrzeugteilen verantwortlich sind. Das Ministerium für Wirtschaft, Handel und Industrie (METI) stützt sich auf strenge Benchmark-Standards, die sicherstellen, dass wiederaufbereitete Produkte die ursprünglichen Sicherheitszertifizierungen erfüllen.
Wettbewerbslandschaft
Die wichtigsten Akteure der Kfz-Remanufacturing-Branche gehen strategische Partnerschaften ein und setzen auf Geschäftsmodelle der Kreislaufwirtschaft, um sich einen Wettbewerbsvorteil zu verschaffen. Große Hersteller arbeiten zudem mit Technologieexperten zusammen, um ausgefeilte Diagnose- und automatisierte Rückgewinnungssysteme einzubinden und sicherzustellen, dass wiederhergestellte Teile das ursprüngliche Leistungsniveau erreichen.
Darüber hinaus bringen die Akteure der Branche Lieferketten im geschlossenen Kreislauf und branchenübergreifende Partnerschaften zur Marktreife, um die Altteilbeschaffung zu stabilisieren und die Umweltbelastung zu verringern. Diese Kooperationen und der Übergang zur Kreislaufführung tragen dazu bei, die Verfügbarkeit wichtiger Komponenten für ICE-, BEV- und Hybridantriebssysteme zu stabilisieren und den Wandel hin zu einem nachhaltigeren und ressourceneffizienteren globalen Kfz-Aftermarket zu beschleunigen.
- Im April 2025 gaben Stellantis N.V. und Valeo die Ausweitung ihrer strategischen Allianz bekannt, um die ersten wiederaufbereiteten LED-Scheinwerfer und Infotainment-Displays auf dem europäischen Markt einzuführen. Die Partnerschaft zielt darauf ab, die Kreislaufwirtschaft industriell umzusetzen, um hochwertige Rohstoffe zurückzugewinnen und komplexe elektronische Komponenten wiederzuverwenden und dabei die Leistungsmaßstäbe der Erstausrüstung zu wahren.
Wichtige Unternehmen im Markt für Kfz-Remanufacturing
- LKQ Corporation
- Robert Bosch GmbH
- VALEO
- Caterpillar
- ZF Friedrichshafen AG
- BorgWarner Inc.
- DENSO
- CARDONE Industries
- Cummins Inc
- Eaton
- Schaeffler Technologies AG & Co. KG
- Standard Motor Products, Inc.
- MPA
- JASPER Engines & Transmissions
- ATCDT Corp.
Aktuelle Entwicklungen
- Im April 2025 kündigte Daimler Buses den Ausbau seines E-Mobilitätsportfolios durch ein neues Projekt an, das die Lebensdauer von Batterien für Elektrobusse verlängern soll. Das Projekt umfasst Remanufacturing-Dienstleistungen und Batterieersatz der nächsten Generation, um die langfristige Nachhaltigkeit und Wirtschaftlichkeit elektrifizierter Flotten im öffentlichen Nahverkehr zu verbessern.
Häufig gestellte Fragen
Wie hoch ist das prognostizierte Wachstum des globalen Marktes für die Wiederaufbereitung von Kraftfahrzeugen?
Welche Faktoren treiben die Einführung der Automobilaufbereitung voran?
Was sind die größten Herausforderungen, die das Wachstum des Automobil-Remanufacturing-Marktes einschränken?
Wer sind die Hauptakteure auf dem globalen Markt für die Wiederaufbereitung von Kraftfahrzeugen?
Welche technologischen Trends prägen die Automobilaufarbeitungsbranche?
Welche Regionen sind führend bei der Einführung von Automobil-Remanufacturing und warum?
Welches sind die gefragtesten Komponenten- und Fahrzeugsegmente bei der Automobilaufbereitung?
Wie wirken sich regulatorische Rahmenbedingungen weltweit auf die Wiederaufbereitung von Automobilen aus?
Wie kann mir dieser Bericht dabei helfen, meinen Automobilkunden die Vorteile der Wiederaufbereitung zu erklären?
Wie hilft mir dieser Bericht, die Wettbewerbslandschaft zu verstehen und strategische Partner für die Wiederaufbereitung zu identifizieren?
Wie kann ich diesen Bericht nutzen, um das Marktwachstum zu bewerten und Investitionsmöglichkeiten im Segment der Elektrofahrzeuge (EV) zu quantifizieren?
Autor

Tejasv ist auf Sekundärforschung und Datenvalidierung spezialisiert und wandelt komplexe Informationen in klare Markteinblicke um. Er unterstützt branchenübergreifende Forschungsinitiativen, indem er zuverlässige Informationen liefert, die als Grundlage für Planung und strategische Ausrichtung dienen. Mit einem disziplinierten und detailorientierten Ansatz legt er Wert auf analytische Klarheit und praktische Anwendung. Sein Interesse an Geopolitik und Geschichte prägt seine breitere Marktperspektive. Diese einzigartige Perspektive ermöglicht es ihm, Branchenveränderungen innerhalb größerer gesellschaftspolitischer Rahmenbedingungen zu kontextualisieren und so seinen Analysen Tiefe zu verleihen. Er hält strenge Dokumentationsstandards ein und macht seine Ergebnisse überprüfbar und leicht reproduzierbar. Seine Fähigkeit, große Mengen sekundärer Daten in prägnante, entscheidungsreife Zusammenfassungen zu destillieren, hat ihm das Vertrauen von Projektleitern in mehreren Branchen eingebracht. Tejasv verfolgt aktiv regulatorische Veränderungen und Wirtschaftsindikatoren, die er in seine Forschung einbezieht, um deren zukunftsweisende Relevanz zu erhöhen. Seine methodische Arbeitsmoral, kombiniert mit einem ruhigen Auftreten unter engen Fristen, stellt sicher, dass seine Beiträge zeitnah und wirkungsvoll bleiben.
Überprüft von

Habi ist ein erfahrener Forschungs- und Beratungsleiter mit renommierter Erfahrung in der Begleitung von Kunden bei strategischen Wachstums- und Transformationsinitiativen auf globalen Märkten. Er hat leistungsstarke Forschungsteams geleitet, die umsetzbare Erkenntnisse zu Marktexpansion, M&A-Strategien, Chancenbewertung, Neugeschäftsentwicklung und Produkteinführungen liefern. Sein Projektportfolio umfasst große petrochemische Hersteller, Hersteller elektronischer Geräte, Schmierstoffunternehmen und andere führende Unternehmen in verschiedenen Industrie- und Verbrauchersektoren. Derzeit leitet er die Forschungsabteilung bei Kings Research, wo er für die Festlegung der Forschungsagenda, die Betreuung von Analysten und die Sicherstellung kundengerechter Ergebnisse verantwortlich ist, die die Entscheidungsfindung der Geschäftsleitung unterstützen. Mit umfassender Erfahrung in den Bereichen Marktforschung, strategische Forschung und Beratung bringt Habi ein ausgeprägtes Verständnis für die sich entwickelnde Branchendynamik, Wettbewerbslandschaften, neue Chancen und Herausforderungen beim Unternehmenswachstum mit. Zu seinen Fachkenntnissen gehören die Entwicklung von Forschungsrahmen, die Umsetzung komplexer Marktdaten in umsetzbare strategische Empfehlungen und die enge Zusammenarbeit mit hochrangigen Stakeholdern zur Beantwortung kritischer Geschäftsfragen. Er hat auch dazu beigetragen, Forschungskapazitäten aufzubauen, analytische Methoden zu stärken und eine Kultur der qualitäts- und erkenntnisbasierten Entscheidungsfindung innerhalb von Forschungsteams voranzutreiben. Seine branchenübergreifende Präsenz ermöglicht es ihm, Markttrends mit umfassenderen geschäftlichen Auswirkungen zu verknüpfen und Perspektiven bereitzustellen, die Unternehmen dabei helfen, Chancen zu erkennen, Risiken zu mindern und fundierte strategische Entscheidungen zu treffen.