


立即咨询
半导体代工市场规模
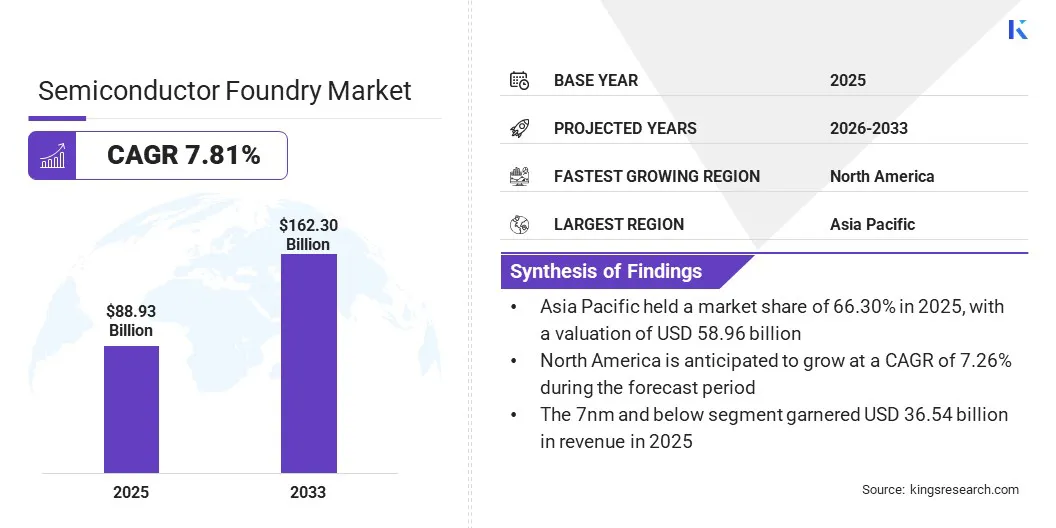
根据Kings Research的数据,2025年全球半导体代工市场规模为889.3亿美元,预计将从2026年的958.8亿美元增长至2033年的1623.0亿美元,预测期内复合年增长率为7.8%。消费电子产品(尤其是智能手机、笔记本电脑和平板电脑)的持续普及带动了先进半导体芯片需求的增长,进而推动了市场整体发展。
半导体代工厂(又称芯片代工厂)是专门依据外部客户设计方案生产集成电路(IC)和半导体器件的专业制造工厂。代工厂负责硅晶圆的制造,以及制作晶体管和其他元件所需的复杂工艺流程。
代工厂的服务对象涵盖两类客户:一是无晶圆厂半导体公司(自主设计芯片、将生产外包),二是集成设备制造商(IDM,自行设计并制造芯片)。代工厂在全球电子行业中扮演着举足轻重的角色,既推动技术创新,也满足市场对先进半导体技术持续增长的需求。
本报告涵盖以下企业提供的服务:台湾积体电路制造公司(TSMC)、三星电子有限公司、GlobalFoundries、联华电子公司、中芯国际集成电路制造有限公司(SMIC)、华虹半导体有限公司、Tower Semiconductor Ltd.、力晶积成电子制造股份有限公司(PSMC)、Nexchip Semiconductor Corp.以及世界先进积体电路股份有限公司(VIS)。
与此同时,5G技术的全球规模化部署正有力推动半导体代工市场扩张。市场对更高数据传输速率和低时延通信的迫切需求,催生了对先进半导体解决方案的大量需求,代工厂由此承担起开发支撑高速5G网络及基础设施芯片的重要职责。
此外,5G技术在物联网、自动驾驶汽车和智慧城市等领域的深度融合,进一步凸显了市场对复杂半导体元件的迫切需求。
-
根据5G Americas的数据,2025年第三季度全球5G连接数已达28亿,且仍在快速扩张。截至2025年11月,全球已部署379张商用5G网络及707张LTE网络。这一趋势持续拉动先进半导体芯片需求,进而推动半导体代工制造产能扩张,以支撑5G基础设施和终端设备的发展。
分析师评述
半导体代工厂正加速将极紫外(EUV)光刻等前沿技术融入生产流程,这对制造先进半导体器件至关重要。
EUV光刻技术能够实现更小、更精细的芯片特征,是现代电子产品提升性能、降低功耗的核心技术要求。借助EUV技术,代工厂得以大幅提升下一代芯片的制造精度与生产效率。
- 2025年4月,TSMC在亚利桑那州启动第三座晶圆厂建设,专注于2nm及更先进制程技术,进一步扩大其在美制造布局,强化本土先进半导体生产能力。
此外,量子计算和边缘计算等新兴技术的兴起,也为半导体代工市场的扩张提供了重要动力。量子计算需要专用芯片来处理高度复杂的运算任务,边缘计算则依赖高性能处理器实现实时数据处理。半导体代工厂是制造上述创新技术所需先进芯片的核心力量,对市场增长形成有力支撑。
半导体代工市场增长因素
政府在半导体制造领域的政策举措与资金投入,是驱动市场增长的关键因素。各国对本土半导体生产战略价值的认识不断深化,纷纷出台财政激励政策予以扶持。
美国《芯片法案》以及欧洲《欧洲芯片法案》和亚洲各国的类似政策,均旨在提升本地半导体制造能力。这些投资有助于降低对外国供应商的依赖,并推动新建代工设施的落地。
- 2026年4月,Nexchip Semiconductor在中国投资51亿美元启动第四期扩产项目,新增一条12英寸晶圆生产线,聚焦40nm和28nm技术节点,以满足AI设备、汽车、消费电子及物联网应用领域对成熟制程芯片日益增长的需求。
与此同时,数据中心和云计算服务的快速扩张也为半导体代工市场提供了有力支撑。数据中心需要高性能芯片来处理海量数据并承载云端应用,数字服务与云基础设施的蓬勃发展持续拉动半导体需求,进而推动市场增长。
然而,地缘政治紧张局势与贸易限制措施对市场发展构成了不容忽视的挑战。贸易争端、出口管制和关税壁垒扰乱了全球供应链秩序,制约了关键技术的获取渠道,并加剧了市场的不确定性,阻碍了半导体制造所需材料和技术的顺畅流通。
面对上述挑战,企业正积极推进供应链多元化布局,降低对单一地区或供应商的依赖,以增强抵御贸易中断风险的能力。与此同时,企业也在加大本地生产能力投入、构建区域制造中心,以提升供应链整体韧性。
- 2026年7月,中国开始量产国产浸没式DUV光刻机,预计2026年产出约5台,2027年达到20台。这些设备预计将供应给SMIC、华虹半导体和CXMT,助力中国降低对海外芯片制造设备的依赖。
半导体代工行业趋势
汽车行业向电动汽车(EV)和自动驾驶系统的加速转型,对半导体代工市场产生了深远影响。现代车辆对半导体元件的需求涵盖传感器、处理器和电源管理IC等多个品类。
电动汽车和先进驾驶辅助系统(ADAS)的快速发展,催生了对兼顾能效、安全与性能的专用芯片的旺盛需求。智能网联汽车的持续普及,进一步凸显了专用半导体解决方案的战略价值。
根据国际能源署《2026年全球电动汽车展望》,全球电动汽车销量增长了20%,在汽车总销量中的占比提升至25%。这表明为满足电动汽车行业持续扩张的需求,半导体需求正呈现明显上升态势。
- 2025年9月,Infineon和ROHM达成合作协议,共同开发碳化硅(SiC)功率半导体封装,为电动汽车、可再生能源和AI数据中心应用提供更大的设计与采购灵活性。
此外,半导体行业向小型化和先进制程技术的持续演进,正为代工厂带来大量新增需求。随着半导体器件尺寸不断缩小、结构日趋复杂,市场对尖端制造工艺的需求也随之水涨船高。
7nm、5nm和3nm等先进制程节点的突破,使生产兼具更高性能与更低功耗的芯片成为可能。半导体代工厂持续加大对先进技术的研发与应用投入,以满足各类应用场景不断升级的需求。
细分分析
全球市场按技术节点、代工厂类型、应用和地理位置进行细分。
按技术节点
按技术节点,市场分为7nm及以下、10nm-20nm、20nm-45nm和45nm及以上。2025年,7nm及以下细分市场以318.8亿美元的估值主导了半导体代工市场。随着高性能计算、人工智能和先进移动设备需求持续攀升,半导体制造商对更小制程节点的关注度不断提高。
7nm及以下制程生产的芯片具备更高的晶体管密度,可实现更快的处理速度和更低的功耗。这一特性对于满足AI加速器和5G基础设施等现代应用的性能要求至关重要,有力推动了该细分市场的持续增长。
按代工厂类型
按代工厂类型,半导体代工行业分为纯代工厂和IDM两类。2025年,纯代工厂细分市场以73.89%的收入份额居于主导地位。纯代工厂专注于半导体制造环节,不涉及芯片设计业务。
这一商业模式使纯代工厂得以将全部资源集中于制造工艺的持续优化,在提升生产效率的同时,持续加大对尖端技术的投入。凭借专注制造的核心优势,纯代工厂能够快速扩大产能,并为广泛的客户群体提供服务,其中包括大量自主设计芯片、将生产外包的无晶圆厂半导体公司。
按应用
按应用,市场分为电信、汽车、消费电子、工业、医疗和其他。其中,汽车细分市场预计将在预测期内以10.46%的复合年增长率实现强劲增长。
汽车应用占据高份额,根本原因在于现代车辆对先进半导体元件的高度依赖,涵盖电动动力系统、自动驾驶系统和车载娱乐等多个领域。电动汽车(EV)与先进驾驶辅助系统(ADAS)的快速普及,对电池管理、传感器融合及实时处理芯片提出了更高要求。与此同时,联网汽车和智能汽车技术的加速落地,进一步拉动了对高性能半导体的市场需求。
半导体代工市场区域分析
按区域,全球市场分为北美、欧洲、亚太、中东和非洲以及南美和中美洲。
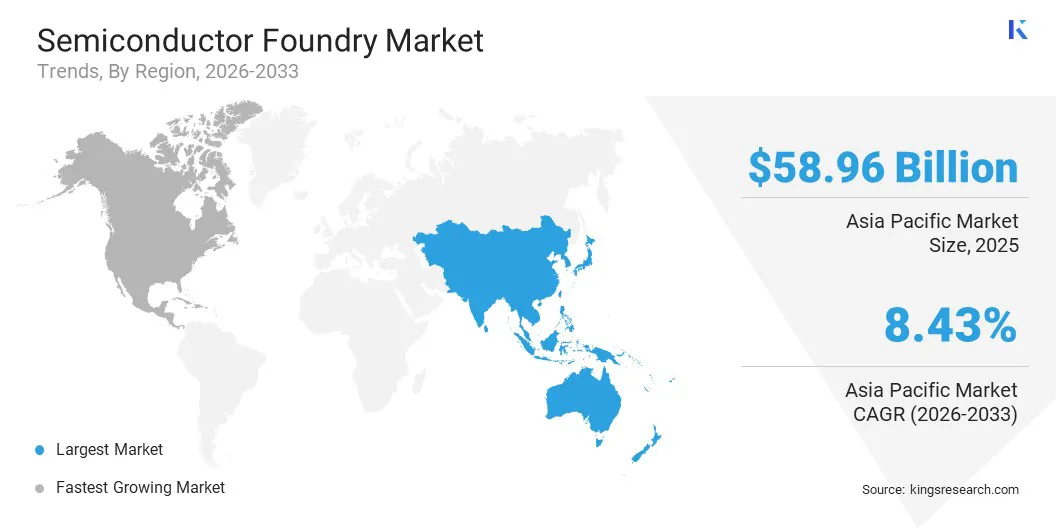
亚太半导体代工市场2025年占据约66.30%的市场份额,估值达589.6亿美元。亚太地区,尤其是台湾、韩国和中国,汇聚了全球规模最大、技术最先进的半导体制造商,TSMC、Samsung、SMIC等行业领军企业均深耕于此,奠定了亚太地区作为全球半导体代工核心枢纽的地位。
-
根据亚洲开发银行的数据,东亚和东南亚承担了全球80%以上的半导体制造,其中台湾和韩国的产能占比尤为突出。日本拥有多家为半导体行业提供关键设备和材料的大型企业,而中国则在光伏电池生产领域位居全球前列,这一细分领域在更广泛的半导体产业中具有重要战略价值。
此外,亚太地区长期主导全球消费电子产品制造——中国、韩国和日本在智能手机、笔记本电脑及其他终端设备的生产上均处于领先地位——由此形成的庞大本地需求,为亚太半导体代工市场的持续增长提供了有力支撑。
北美预计将在预测期内以7.26%的复合年增长率实现强劲增长。该地区汇聚了Qualcomm、NVIDIA、AMD和Broadcom等众多全球领先的无晶圆厂半导体企业,在芯片设计和技术创新方面具有显著优势。
上述企业均依托外部代工厂完成芯片制造,由此形成了对先进半导体制造服务的持续旺盛需求。北美在芯片设计领域的主导地位,叠加与全球代工厂构建的深度合作关系,共同推动了该地区半导体产业的持续扩张。
与此同时,美国政府通过《芯片与科学法案》等政策举措,大力推动本土半导体制造能力建设,为区域市场增长注入了重要动力。该法案划拨大量专项资金,用于支持半导体领域的研究、开发与生产。这一系列政府支持措施,为北美市场的投资扩张营造了良好的政策环境。
- 2026年7月,Intel宣布投资约57.6亿美元,扩大其位于爱尔兰Leixlip园区的制造产能。此次扩张将对现有晶圆厂进行升级并引入先进设备,以支持基于Intel 3工艺的Xeon处理器生产,同时满足欧洲市场对AI和高性能计算日益增长的需求。
竞争格局
全球半导体代工市场呈中度集中态势,TSMC占据主导地位,Samsung Foundry、SMIC和UMC等头部企业瓜分了剩余的大部分市场份额。各市场参与者积极布局战略合作,以推动产品创新、丰富产品组合并扩大市场份额。加大研发投入、新建制造设施、优化供应链等一系列战略举措,正在为行业参与者持续创造新的发展机遇。
- 2026年7月,Samsung Electronics与Broadcom深化战略合作,将合作范围扩展至2nm及以下代工技术和先进封装领域,以支撑下一代AI基础设施建设。据估计,该合作到2030年的潜在价值将超过2000亿美元,充分反映出AI和高性能计算驱动下市场对先进半导体制造的强劲需求。
- 2025年1月,GlobalFoundries宣布计划投资5.75亿美元,在纽约建立先进封装与光子学中心,进一步强化其在美国的封装、测试、硅光子学及3D/异构集成能力。
半导体代工市场的主要公司
- Taiwan Semiconductor Manufacturing Company
- Samsung Electronics Co., Ltd.
- GlobalFoundries Inc.
- United Microelectronics Corporation
- Semiconductor Manufacturing International Corporation (SMIC)
- Hua Hong Grace Semiconductor Limited
- Tower Semiconductor Ltd.
- Powerchip Semiconductor Manufacturing Corporation
- Vanguard International Semiconductor Corporation
- DB HiTek Co., Ltd.
主要行业发展
-
2026年7月,UMC启动在新加坡和台湾的代工产能扩张计划,以应对AI和边缘计算应用带来的持续需求增长。此次分阶段扩张有助于增强供应链韧性,并为高性能半导体技术的旺盛需求提供有力保障。
-
2026年2月,SMIC公布扩产计划,目标是在2026年底前将12英寸等效晶圆月产能提升约40,000片。此次扩产彰显了代工市场的持续旺盛需求,但折旧费用和资本支出的持续攀升预计将对利润率形成一定压力。
全球半导体代工市场细分如下:
按技术节点
- 7nm及以下
- 10nm-20nm
- 20nm-45nm
- 45nm及以上
按代工厂类型
- 纯代工厂
- 集成设备制造商(IDM)
按应用
- 电信
- 汽车
- 消费电子
- 工业
- 医疗
- 其他
按地区
- 北美
- 美国
- 加拿大
- 墨西哥
- 欧洲
- 法国
- 英国
- 西班牙
- 德国
- 意大利
- 俄罗斯
- 欧洲其他地区
- 亚太
- 中国
- 日本
- 印度
- 澳大利亚
- 东盟
- 韩国
- 亚太其他地区
- 中东和非洲
- 土耳其
- 阿联酋
- 沙特阿拉伯
- 南非
- 中东和非洲其他地区
- 南美和中美洲
- 巴西
- 阿根廷
- 南美和中美洲其他地区
研究方法
数据来源与收集方式
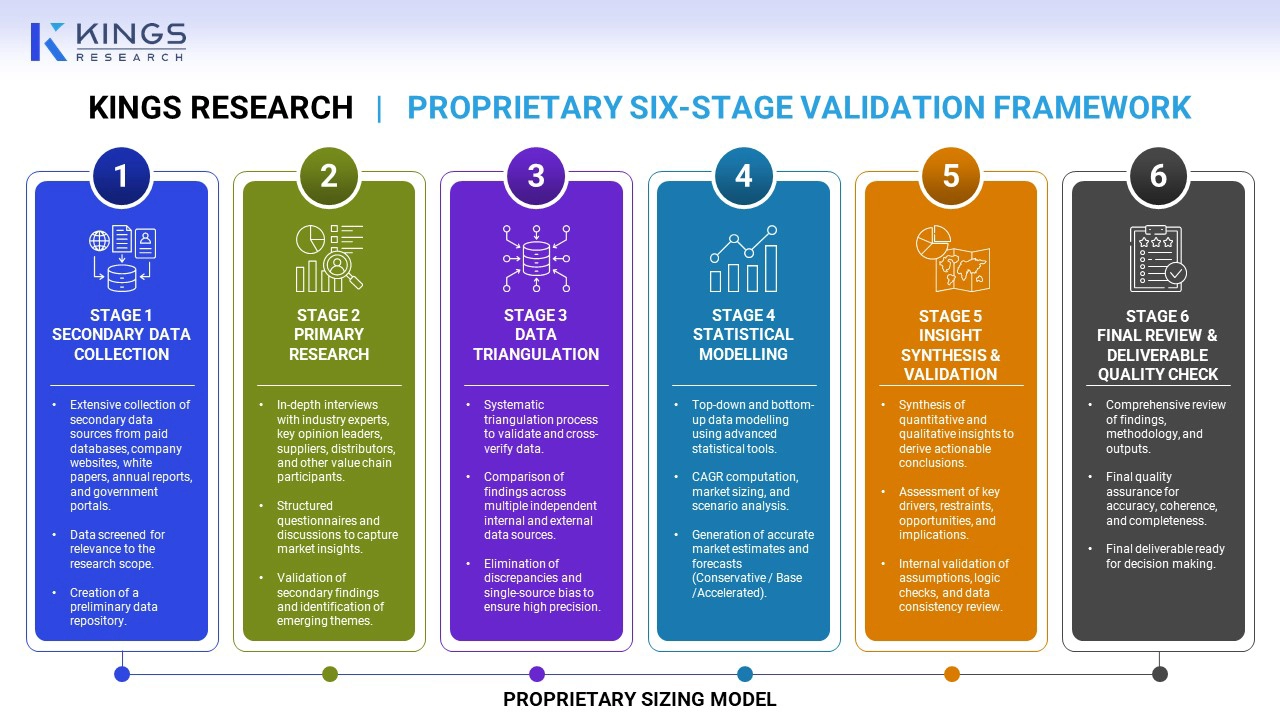
本报告的研究方法综合运用了多个独立公开研究数据库的信息,并结合监管备案文件及上市公司公开披露资料进行交叉验证。所有估算数据均经过多源核实,未经验证的单一来源数据一律不予采用。
常见问题
全球半导体代工市场的预计增长情况如何?
推动全球半导体代工市场增长的主要因素有哪些?
该市场的主要参与者有哪些?
在预测期内,哪个区域有望在全球半导体代工市场中实现最快的增长率?
该报告如何帮助我理解投资全球半导体代工市场的长期市场潜力和财务收益?
Kings Research为全球半导体代工市场提供哪些定制咨询服务?
作者

Sunanda 是一位熟练的研究分析师,拥有强大的跨领域专业知识,擅长识别市场趋势并提供跨多个行业的富有洞察力的分析,包括消费品、食品和饮料、医疗保健等。她能够将不同行业的见解联系起来,从而能够提供可行的建议,支持各种商业环境中的战略决策。 Sunanda 的研究是由彻底的数据分析和她致力于提供相关的、数据驱动的见解所驱动的。她对模式的敏锐洞察力使她能够在新兴机会成为主流之前发现它们。苏南达对跨部门学习的综合经常揭示出客户认为非常有价值的非传统解决方案。她调整自己的分析框架以适应每个行业独特的细微差别,确保报告既准确又切合实际。客户赞赏她能够在紧迫的期限内提供清晰、可操作的调查结果,并凭借她的彻底性和洞察力始终超出预期。
审阅人

Habi 是一位经验丰富的研究和咨询领导者,在指导客户在全球市场进行战略增长和转型计划方面拥有丰富的经验。他领导了一支高绩效的研究团队,为市场扩张、并购战略、机会评估、新业务开发和产品发布提供了可行的见解。他的项目组合涵盖大型石化生产商、电子设备制造商、润滑油公司以及不同工业和消费领域的其他领先企业。他目前担任 Kings Research 研究部门的负责人,负责制定研究议程、指导分析师并确保为客户提供支持执行决策的可交付成果。凭借在市场情报、战略研究和咨询方面的丰富经验,哈比对不断变化的行业动态、竞争格局、新兴机遇和业务增长挑战有着深刻的理解。他的专业知识包括开发研究框架、将复杂的市场数据转化为可行的战略建议,以及与高级利益相关者密切合作解决关键业务问题。他还为建设研究能力、加强分析方法以及在研究团队内推动质量和洞察力主导的决策文化做出了贡献。他的跨行业经验使他能够将市场趋势与更广泛的业务影响联系起来,并提供帮助组织识别机会、降低风险并做出明智战略决策的视角。