


立即咨询
市场定义
绿色数据中心市场包括旨在支持可持续计算的基础设施,其中涵盖节能硬件、软件和服务。它支持中小企业(SME)和大型企业的超大规模、托管和边缘运营。该市场使IT、BFSI和医疗保健行业有机会通过使用可再生能源和先进冷却解决方案,减少数字化运营的碳足迹。
绿色数据中心市场概述
2024年全球市场规模为781.2亿美元,预计将从2025年的939.7亿美元增长至2032年的4111.2亿美元,预测期内复合年增长率为23.47%。这一发展主要归因于支持人工智能的节能数据中心需求不断增长,因为机器学习工作负载的高强度能耗需要专用基础设施,以保持性能并控制用电量。
全球绿色数据中心市场的主要企业包括Schneider Electric、Sify Technologies、Digital Connexion、LITE-ON Technology Corporation、Gart Solutions、Adani Group、Green Revolution Cooling, Inc.、greendatacenters.com、MITSUBISHI HEAVY INDUSTRIES, LTD.、CTI、Princeton Digital Group、Eni.com、Toyota Tsusho Corporation、LARSEN & TOUBRO LIMITED 和 NYK Line。
企业正在整合风力发电站,通过大规模可再生能源合同和现场涡轮机安装,确保其全球业务获得稳定的无碳电力供应。这种做法使设施能够将用电与以化石燃料为基础的公用电网脱钩,从而降低价格波动风险,并大幅减少碳足迹,进而支持企业的可持续发展目标。除了减少排放之外,风能还可以支持微电网和长时储能电池系统的发展,使关键任务负载能够全天候24/7运行,而不增加环境影响。
- 2026年1月,Toyota Tsusho Corporation与Eurus Energy Holdings Corporation宣布,已在北海道稚内市启动Soya Green Data Center I项目。该合资企业旨在建设一座直接连接Kabaoka风电场的数据中心,使用通过专用内部电力线路输送的100%可再生能源。
主要市场亮点
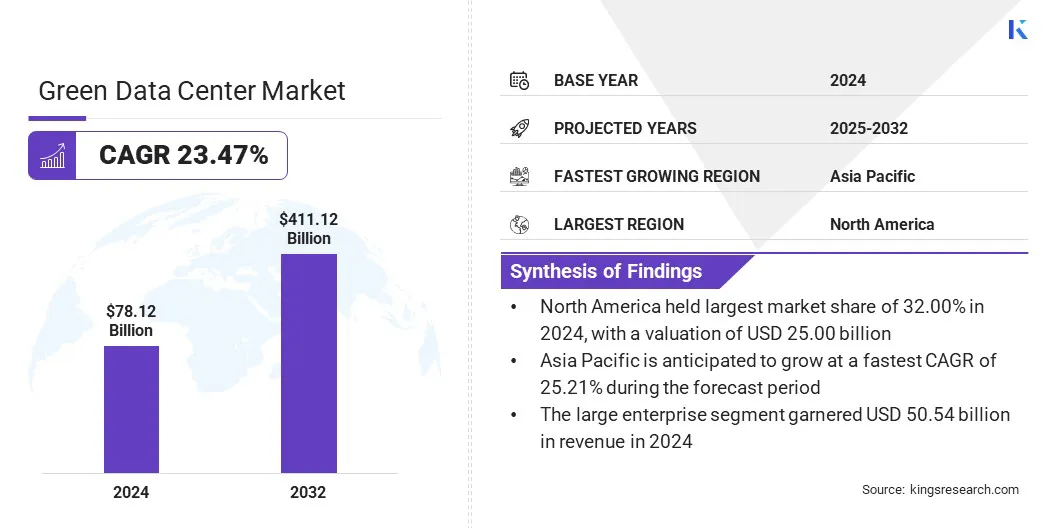
- 2024年全球绿色数据中心市场规模为781.2亿美元。
- 预计2025年至2032年该市场将以23.47%的复合年增长率增长。
- 2024年,北美占32.00%的份额,价值250亿美元。
- 2024年硬件细分市场的收入为364.8亿美元。
- 预计到2032年,超大规模细分市场将达到2139.9亿美元。
- 预计到2032年,大型企业细分市场的收入将达到2727.3亿美元。
- 到2032年,IT与电信细分市场有望达到1818.5亿美元。
- 预计亚太地区在预测期内的复合年增长率为25.21%。
人工智能对节能数据中心日益增长的需求如何推动市场扩张?
绿色数据中心市场正在迅速扩张,以支持全球人工智能和高性能计算的巨大电力需求。人工智能应用的激增需要专门的基础设施,既能管理极端热量和高能量密度,又能降低运营成本。由于生成式人工智能工作负载的能耗可能显著高于传统数据处理,能源效率已从次要目标转变为大规模人工智能部署的核心要求。
除了基础的节能之外,绿色数据中心还结合创新的液冷和在特定应用中使用人工智能的热控制,以优化机器学习中高密度服务器的性能。这些技术对于人工智能模型的可持续训练和海量数据的高效处理至关重要,支持全球以环境可持续的方式向数字经济转型。人工智能基础设施的能源效率正成为主要关注点,推动向碳中和数据处理以及高性能绿色计算准则的范式转变。
- 2026年1月,Larsen and Toubro的数字基础设施部门L&T Vyoma在新孟买推出了一座40 MW的绿色人工智能就绪数据中心。该项目旨在利用直接到芯片液冷和内置可再生能源,为最先进的人工智能工作负载提供高密度计算。
高额初始资本支出如何对绿色数据中心市场的增长构成重大挑战?
绿色数据中心的特点是在特殊冷却系统、可再生能源基础设施和可持续建筑材料方面投入高,其建设成本可能远高于传统数据中心。尽管长期运营成本较低,但这类初始支出往往会让小型运营商望而却步,并推迟向更环保设施的转型。
为应对这一挑战,市场参与者正在采用数据中心即服务(DCaaS)和绿色融资(例如与可持续发展挂钩的贷款)。通过这些模式,组织可以从大额前期支出转向可控的运营付款,从而获得先进的能效技术。许多企业还在采用模块化绿色设计,使其能够从小型高效单元起步,并随着需求和ROI的增长逐步扩展其可持续基础设施。
海上浮动设施的发展如何改变绿色数据中心市场?
海上浮动数据中心的发展是一大趋势,其做法是利用天然海水冷却并整合可再生能源。这些系统被设计为沉入海中或漂浮于海面,利用周围的海水对高密度服务器机架进行自然冷却,而不会产生传统空调所带来的能耗。
这一能力可帮助运营商显著降低能耗和土地占用,同时还能为沿海地区的城市人口提供高速连接。海上浮动绿色数据中心的趋势,是对更具可扩展性、更具环境友好性的基础设施需求的回应,可减少全球数据处理活动的碳足迹。
- 2026年3月,Nippon Yusen Kabushiki Kaisha、NTT Facilities, Inc.、Eurus Energy Holdings Corporation、MUFG Bank, Ltd.和横滨市就一项示范项目签署了谅解备忘录。该合作旨在开发一座利用太阳能和电池储能系统的海上浮动绿色数据中心,确保该中心的运营完全由可再生能源供电。
绿色数据中心市场报告快照
|
细分 |
详情 |
|
按组件 |
硬件、软件、服务 |
|
按数据中心类型 |
超大规模、托管、企业级、边缘、其他 |
|
按组织规模 |
大型企业、中小企业(SME) |
|
按最终用户行业 |
IT与电信、BFSI、商业、医疗保健、其他 |
|
按地区 |
北美:美国、加拿大、墨西哥 |
|
欧洲:法国、英国、西班牙、德国、意大利、俄罗斯、欧洲其他地区 | |
|
亚太地区:中国、日本、印度、澳大利亚、东盟、韩国、亚太其他地区 | |
|
中东和非洲:土耳其、阿拉伯联合酋长国、沙特阿拉伯、南非、中东和非洲其他地区 | |
|
南美洲:巴西、阿根廷、南美洲其他地区 |
市场细分
- 按组件(硬件、软件和服务):2024年硬件细分市场收入为364.8亿美元,这可归因于传统基础设施大规模升级为高效冷却系统、配电网络和节能服务器。这一增长还受到液冷方法和创新散热器日益普及的推动,它们用于应对人工智能就绪芯片的高强度热排放。
- 按数据中心类型(超大规模、托管、企业级、边缘和其他):2024年超大规模细分市场占46.20%的份额,因为全球云服务提供商持续快速扩张,并致力于实现净零碳排放。规模经济使超大规模云服务商能够部署定制的可再生能源微电网和复杂的人工智能驱动环境控制系统,而这对规模较小的设施而言成本过高。
- 按组织规模(大型企业和中小企业(SME)):在用于长期数字化转型和企业ESG举措的巨额资本资源推动下,预计到2032年大型企业细分市场将达到2727.3亿美元。这些组织还在从本地部署数据中心转向绿色设施,以遏制不断攀升的电价,并确保满足严格的环境报告要求。
- 按最终用户行业(IT与电信、BFSI、商业、医疗保健和其他):在5G网络、流媒体服务和云计算推动数据流量快速增长的带动下,预计到2032年IT与电信细分市场将达到1818.5亿美元。为了以可持续方式应对激增的数据流量,电信运营商正在整合绿色边缘数据中心,在更靠近最终用户处处理数据,从而减少延迟和能源传输损耗。
亚太地区和北美的市场情况如何?
按地区划分,绿色数据中心市场分为北美、欧洲、亚太地区、中东和非洲以及南美洲。
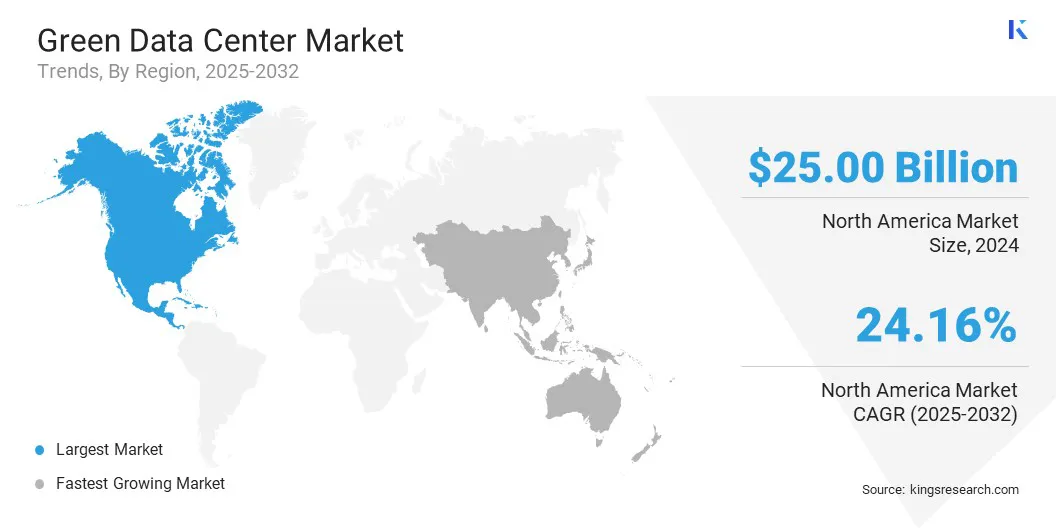
2024年,北美绿色数据中心行业占据32.00%的可观份额,价值250亿美元。这种区域主导地位归因于可持续IT标准的早期采用,以及大型超大规模云服务提供商率先采购100%可再生能源来运营其全球业务。此外,成熟完善的监管环境,以及面向复杂人工智能工作负载的高密度液冷的加速部署,推动了环保型基础设施的广泛采用,从而体现出该地区的市场主导地位。
预计亚太地区绿色数据中心市场在预测期内将实现最快的复合年增长率,达到25.21%。这一增长得益于该地区对数字基础设施的密集投资与开发,尤其是在印度、印度尼西亚和越南等新兴枢纽,这些地区需要可扩展且节能的解决方案来应对不断提高的互联网普及率。此外,由于有利的政府政策,以及对可持续城市规划和海底电缆连接的大规模投资,数据存储环境的现代化速度加快,从而对绿色数据中心技术产生了强劲需求。
- 2025年7月,Princeton Digital Group从Axis Bank、Kotak Mahindra Bank和Canara Bank获得约1.6亿美元的绿色贷款,用于其位于新孟买的MU1数据中心园区。该笔资金旨在将该设施改造为一个150 MW的人工智能就绪园区,采用可再生能源和混合冷却技术,以支持高密度云工作负载。
监管框架
- 在美国,2020年《能源法案》规定美国能源部(DOE)和EPA须合作制定联邦和商业数据中心的能效指标与最佳实践。此外,ENERGY STAR数据中心计划提供了基于电能利用效率(PUE)评分的认证框架,以激励高效的电力和冷却系统。
- 在欧洲,2023年修订的《能源效率指令》(EED)要求装机功率需求达到500 kW或以上的数据中心运营商公开披露其能源绩效和用水量。欧盟《数据中心能源效率行为准则》还制定了自愿但稳健的标准,以最大限度减少能源分配和冷却中的能源浪费。
- 在印度,电子和信息技术部(MeitY)发布了《国家数据中心政策》草案,提出使用可再生能源并创建绿色数据中心园区。能源效率局(BEE)通过制定评级体系对此予以支持,这将有助于使国内数字基础设施中的节能措施规范化。
竞争格局
绿色数据中心市场的主要参与者正在高性能计算(HPC)领域开展工作,通过建立合作伙伴关系并改进下一代冷却解决方案来应对繁重的人工智能工作负载。重要的基础设施供应商正与液冷供应商合作,采用直接到芯片和浸没式方法,以实现高密度服务器机架的高效散热和动态功率优化。
此外,硬件开发商正在将基于人工智能的资源编排和高效配电商业化,特别是在HPC环境中,以加速向自我优化和碳中和设施的转变。这些合作与技术有助于提高高密度数据处理的能效,推动向可持续人工智能扩展的过渡,并加快高性能绿色基础设施的落地。
- 2024年1月,Eni和Hewlett Packard Enterprise宣布合作,在Eni的Green Data Center设计HPC6超级计算系统。该合资企业专注于开发采用液冷和AMD芯片的高性能计算机系统,以促进能源转型和大规模工业应用方面的研究。
绿色数据中心市场的主要公司
- Schneider Electric
- Sify Technologies
- Digital Connexion
- LITE-ON Technology Corporation
- Gart Solutions
- Adani Group
- Green Revolution Cooling, Inc.
- greendatacenters.com
- MITSUBISHI HEAVY INDUSTRIES, LTD.
- CTI
- Princeton Digital Group
- Eni.com
- Toyota Tsusho Corporation
- LARSEN & TOUBRO LIMITED
- NYK Line
最新进展(合作伙伴关系)
- 2025年10月,Adani Enterprises与Google宣布成立合资企业AdaniConneX,将在印度维沙卡帕特南建设最大的人工智能数据中心园区。该合作旨在开发吉瓦级绿色能源基础设施和专用人工智能数据中心容量,以应对高密度工作负载,并增强国家电网的稳健性。
- 2024年5月,Microsoft Corp.与G42宣布与肯尼亚信息、通信和数字经济部合作,推出全面的数字生态系统计划。该计划的重点是在新的东非云区域建设最先进的绿色数据中心,以及本地语言人工智能模型,以促进该地区的经济发展。
常见问题
全球绿色数据中心市场的预计增长是多少?
哪些因素推动了绿色数据中心解决方案的采用?
限制绿色数据中心市场增长的主要挑战是什么?
谁是全球市场上的主要参与者?
哪些技术趋势正在塑造绿色数据中心行业?
哪些地区在绿色数据中心的采用方面处于领先地位,为什么?
该市场最受欢迎的组件和细分类型是什么?
监管框架如何影响全球绿色数据中心?
该报告如何帮助我向利益相关者解释过渡到绿色数据中心基础设施的好处?
该报告如何帮助我了解竞争格局并确定战略合作伙伴?
我如何使用此报告来评估市场增长并量化投资机会?
作者

Tejasv 专注于二次研究和数据验证,将复杂的信息转化为清晰的市场洞察。他通过提供可靠的情报来支持多行业研究计划,为规划和战略方向提供信息。他采用严谨、注重细节的方法,强调分析的清晰度和实际应用。他对地缘政治和历史的兴趣体现了他更广阔的市场视角。这种独特的视角使他能够将行业转变置于更大的社会政治框架内,从而增加了分析的深度。他保持严格的文档标准,使他的发现可审计且易于重现。他能够将大量二手数据提炼成简洁、可供决策的摘要,这为他赢得了多个垂直领域项目负责人的信任。 Tejasv 积极跟踪监管变化和经济指标,并将其纳入他的研究中,以增强其前瞻性相关性。他有条不紊的工作道德,加上在紧迫的期限内保持冷静的举止,确保了他的贡献既及时又具有影响力。
审阅人
Ganapathy Subramaniam Suresh
Ganapathy在全球市场拥有十多年研究领导经验,带来了敏锐的判断力、战略清晰度和深厚的行业专业知识。以精准和对质量的坚定承诺著称,他为团队和客户提供洞察,持续推动具有影响力的业务成果。