


立即咨询
市场定义
该市场包括旨在检测、监控数据并防止敏感数据遭受未经授权的访问、泄露或外泄的软件和服务,覆盖网络、终端、云环境和存储系统。这些解决方案运用内容检测、上下文分析和策略执行,识别并阻止违反组织安全规则或监管要求的数据传输。
本报告按部署类型、组件、组织规模、行业垂直领域和区域进行细分。数据丢失防护技术广泛应用于企业和公共部门组织,以保持合规性、保护知识产权、保护客户信息,并降低与数据泄露相关的财务和声誉风险。
市场概述
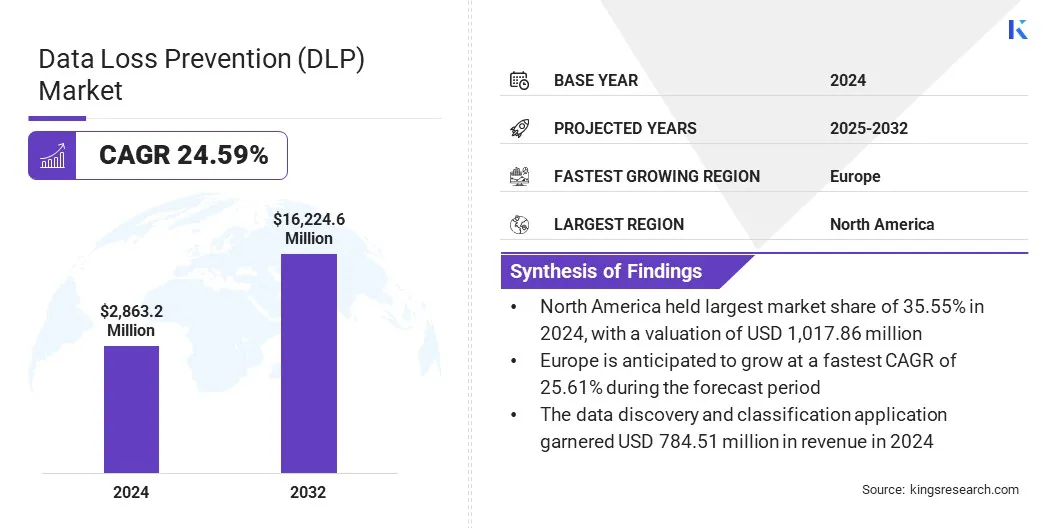
全球数据丢失防护市场规模在2024年为28.632亿美元,预计将从2025年的34.82亿美元增长到2032年的162.246亿美元,预测期内复合年增长率为24.59%。
这一增长主要受到对安全数据处理和存储需求不断增长、各行业数字化活动扩展,以及网络安全和组织数据保护意识提升的推动。
主要亮点
- 2024年,数据丢失防护行业规模达到28.632亿美元。
- 预计2025年至2032年,该市场将以24.59%的复合年增长率增长。
- 2024年,北美市场份额为35.55%,价值10.1786亿美元。
- 2024年,解决方案产品细分市场的收入为22.619亿美元。
- 到2032年,云部署细分市场预计将达到61.007亿美元。
- 预计云数据保护应用细分市场在预测期内将实现32.03%的最快复合年增长率。
- 预计欧洲在预测期内将以25.61%的复合年增长率增长。
数据丢失防护市场的主要企业包括IBM、Broadcom、Trend Micro、GTB Technologies、Cisco、Mc Afee、InfoWatch、Forta, LLC、Ekran Systems、Imperva、Palo Alto Networks、Cloudflare, Inc.、CrowdStrike、Citrix Systems、Sophos Ltd.及其他。
市场动态
DLP领域的市场增长主要受到安全数据处理和存储监管要求日益提高、各最终用途行业数字化程度不断提升,以及网络安全和隐私保护意识增强的推动。
- 2025年8月,Zecurion发布了其新一代数据丢失防护(DLP)平台的第13版。该平台增强了Traffic Control(流量控制)、Device Control(设备控制)、Discovery(发现)、Staff Control(人员控制)和User Behavior Analytics(用户行为分析)等关键模块。新版本还新增了加密压缩包密码破解、高级在线/离线策略执行,以及精细化的应用程序、软件和硬件控制等功能。
推动全球市场对数据丢失防护(DLP)解决方案需求不断增长的关键因素有哪些?
敏感数据量的增加、网络威胁的扩大,以及银行金融、医疗保健、政府、IT和电信、制造等最终用途行业日益严格的监管要求,正推动对高效数据丢失防护解决方案的需求增长。
此外,远程和混合办公环境的普及、云服务的采用、内部威胁的加剧,以及遵守包括GDPR、HIPAA在内的数据保护法律和行业特定法规的必要性,进一步加速了DLP的采用。
数据丢失防护市场面临哪些主要挑战?
DLP实施的技术复杂性,包括跨本地部署系统、云平台、远程终端和移动设备集成解决方案,对许多企业采用DLP技术构成重大挑战。此外,应对内部威胁、适应加密流量,以及跟上快速变化的网络攻击模式,继续给有效DLP措施的采用带来压力。
有哪些创新趋势正在推动数据丢失防护市场?
越来越多企业采用AI和机器学习(ML)驱动的DLP系统,以从传统的基于规则的监控转向动态、行为感知和预测性的保护模式,这已成为市场的一大重要趋势。AI/ML集成的DLP系统能够分析海量数据集,从用户行为和分析中学习,实时检测异常,并以最少的人工干预自动适应不断演变的网络威胁。
- 2024年11月,Fortinet推出了FortiDLP,这是首款独立的AI驱动DLP解决方案,基于从Next DLP收购的技术构建。新平台使企业和MSSP能够将基于机器学习的行为分析与生成式AI相结合,实现自动化事件报告和情境化风险评估,从而应对现代数据安全挑战。FortiDLP可建立正常用户活动基线、实时检测异常,并降低对僵化的传统策略的依赖。
市场报告快照
|
细分 |
详情 |
|
按提供类型 |
解决方案、服务 |
|
按部署 |
本地部署、云、混合 |
|
按应用 |
数据发现与分类、数据监控、数据加密与脱敏、云数据保护、其他 |
|
按最终用途 |
银行、金融服务与保险(BFSI)、医疗保健、IT和电信、制造业、公用事业、其他 |
|
按地区 |
北美:美国、加拿大、墨西哥 |
|
欧洲:法国、英国、西班牙、德国、意大利、俄罗斯、欧洲其他地区 | |
|
亚太:中国、日本、印度、澳大利亚、东盟、韩国、亚太其他地区 | |
|
中东和非洲:土耳其、阿联酋、沙特阿拉伯、南非、中东和非洲其他地区 | |
|
南美洲:巴西、阿根廷、南美洲其他地区 |
市场细分
- 按提供类型(解决方案、服务)。解决方案细分市场在DLP市场中占据最高份额,预计在预测期内将以25.14%的复合年增长率增长。这得益于DLP解决方案在高级数据发现、分类和实时保护方面的能力。此外,实现策略执行自动化、降低安全风险,以及在云、终端和网络环境中实现无缝集成的能力,也为DLP解决方案的高份额做出了重大贡献。
- 按部署(本地部署、云、混合)。云部署细分市场预计在预测期内将实现32.47%的增长率。这一高份额得益于其可扩展、灵活且具有成本效益的架构。此外,云解决方案能够提供实时数据可见性、更快的部署周期,并与SaaS(软件即服务)应用程序和远程办公环境无缝集成,进一步推动了其增长。
- 按应用(数据发现与分类、数据监控、数据加密与脱敏、云数据保护、其他)。数据发现与分类细分市场预计在预测期内将以27.40%的增长率增长。这一增长得益于其在结构化和非结构化数据源中发现、识别和分类敏感信息方面的基础性作用。数据发现与分类的能力有助于实现准确的策略制定、减少误报,并支持满足监管合规要求,从而进一步促成其高份额。
- 按最终用途(银行、金融服务与保险(BFSI)、医疗保健、IT和电信、制造业、公用事业、其他)。银行、金融服务与保险(BFSI)细分市场占据主要市场份额,预计在预测期内将以11.64%的复合年增长率增长。BFSI行业处理的大量敏感数据使其强制采用DLP成为必然。此外,BFSI终端用户行业所处理的个人身份信息(PII)、支付数据、交易记录和机密金融交易的安全性,进一步为其高市场份额做出了重大贡献。
区域分析
北美和欧洲地区的市场情况如何?
按地区划分,数据丢失防护市场分为北美、欧洲、亚太、中东和非洲以及南美洲。
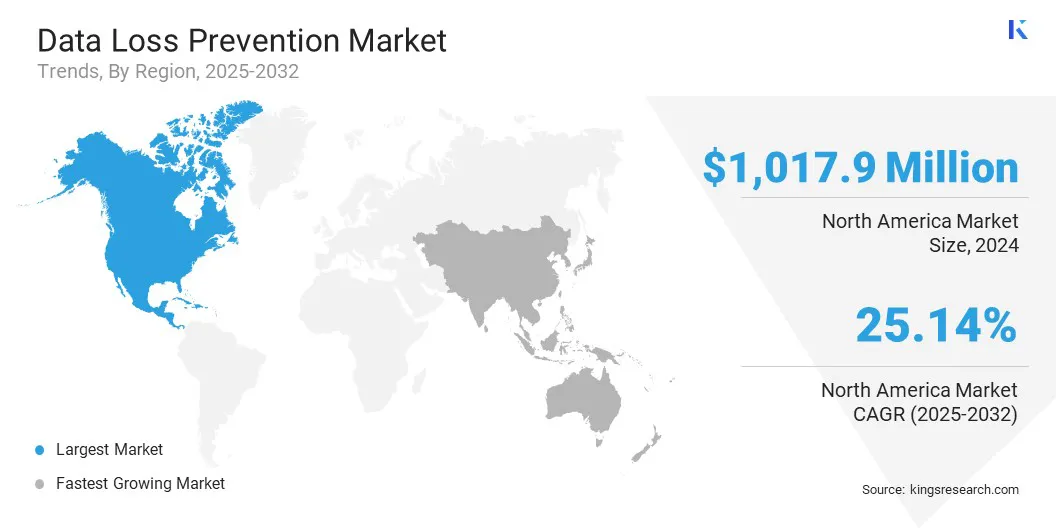
北美数据丢失防护市场份额在2024年为35.55%,价值10.1786亿美元。预计到2032年,市场规模将达到59.383亿美元,预测期内(2025-2032年)复合年增长率为25.14%。市场增长得益于该地区覆盖美国和加拿大的广泛商业和数字生态系统,这一生态系统在云、终端和网络环境中产生了大量敏感的企业数据。
严格的监管要求,包括HIPAA、PCI DSS、SOX、CCPA,以及针对跨境数据流动的GDPR,促使企业部署DLP解决方案,以确保合规并降低数据泄露风险。企业越来越多地采用先进的DLP平台,以保护终端、云工作负载、网络和电子邮件系统中的结构化和非结构化数据,从而增强了区域需求。
欧洲数据丢失防护行业预计将在预测期内以25.61%的强劲复合年增长率增长。这一增长得益于英国、德国、法国及欧盟其他国家快速的数字化转型、不断扩大的云基础设施,以及网络威胁的激增。
此外,该地区金融服务、电子商务、IT与电信、医疗保健和制造业的蓬勃发展,进一步推动了DLP解决方案和服务的增长与需求,带动了整体市场的发展。
- 2024年11月,Fortinet发布了一款采用AI工具、并基于收购初创公司Next DLP所获技术构建的独立数据丢失防护(DLP)产品。该解决方案应对云端、混合和远程办公环境中的现代数据保护挑战,使企业和MSSP能够更好地防止意外和恶意数据丢失。该解决方案利用机器学习和生成式AI建立行为基线、检测内部威胁、保护SaaS和终端数据,并简化事件分析。
监管框架
- 欧盟《通用数据保护条例》(GDPR):欧盟GDPR规范欧盟境内个人数据的收集、处理、存储和传输。该法律要求企业获得明确同意、确保数据最小化、保持透明度,并维护个人的权利,包括访问、更正、删除和携带其数据的权利。GDPR还要求采取强有力的安全措施、及时的数据泄露通知,并对数据控制者和处理者实行严格问责,违规最高可处以企业全球年营业额4%的罚款。
- 个人数据保护法(PDPL),阿联酋:PDPL是一项联邦隐私法规,旨在规范阿拉伯联合酋长国境内个人数据的收集、处理和保护。该法规强化了个人的隐私权,并要求企业在处理个人信息前获得明确同意。它确保数据使用的透明度,并要求实施适当的安全控制以保护敏感数据。此外,该法规还就数据控制者和处理者提出了严格要求,包括数据留存限制、数据泄露通知义务,以及合法跨境数据传输指南。
- ISO/IEC 27701,隐私信息管理体系(PIMS):ISO 27001(信息安全)标准为企业提供了一个框架,用于管理个人数据、遵守全球隐私法律,并通过安全处理个人身份信息(PII)建立利益相关方的信任。该标准界定了数据控制者和处理者的角色与职责,概述了同意管理、数据最小化、数据泄露通知方面的最佳实践,并确保按照GDPR等全球隐私法规透明处理个人数据。ISO/IEC 27701要求企业采取强有力的控制措施以保护敏感数据、防止未经授权的访问或泄露,从而直接支持DLP市场的增长。
- 数字个人数据保护法(DPDP法案),印度:印度《数字个人数据保护法》(DPDP法案)规范数字个人数据的处理、存储和保护。该法案为企业设立了明确义务,这些企业被称为数据受托人,须确保以合法、透明和安全的方式处理个人信息。该法案赋予个人更多权利,包括基于同意的数据处理、访问和更正其数据的权利、申诉处理机制,以及及时的数据泄露通知。DPDP法案建立了跨境数据传输框架,允许向经批准的国家传输数据,同时须维持安全标准,对违规行为处以严厉处罚。
竞争格局
市场参与者正大力投资研发,以开发更具适应性、可扩展性,并符合全球数据保护和信息安全标准的先进DLP解决方案。入侵检测、威胁检测、堵塞数据泄露漏洞等解决方案,以及其他结合人工智能识别系统潜在漏洞的相关方案,正在市场上迅速普及。
此外,市场参与者正通过加强与云服务提供商、网络安全供应商和托管安全服务合作伙伴的合作,进一步优化商业化战略,以加速先进数据丢失防护解决方案在各最终用途领域的应用。
AI驱动的检测引擎、云原生DLP能力、行为分析,以及零信任架构正被部署,以确保合规性、运营韧性,并增强对内部威胁和数据外泄风险的防护。
- 2025年11月,Microsoft(微软)推出了AI驱动的Microsoft Purview Data Security Posture Management (DSPM),帮助企业在AI驱动的世界中更有效地保护数据。该解决方案统一了人员和智能体活动的可见性、保护和智能修复能力,提供基于结果的工作流程、更广泛的第三方数据源集成、新的态势报告,以及扩展的风险评估。它还提供用于监控智能体行为的AI Observability,以及用于简化发现流程并加速修复的Data Security Posture agent。
- 2025年8月,Broadcom宣布对VMware Cloud Foundation(VCF)进行更新,旨在提升面向高度监管行业及运行新兴代理式AI工作负载环境中现代私有云的网络韧性、安全性和合规性。新的VCF Advanced Cyber Compliance服务带来持续自动化合规、增强的网络与数据恢复能力,以及更强的平台安全性。VMware vDefend为AI工作负载新增了零信任横向安全防护、扩展威胁检测,以及无文件恶意软件防御。
- 2025年3月,Palo Alto Networks推出了新的Exfiltration Shield功能,通过将Advanced Threat Prevention与Advanced DNS验证相结合,实时阻止DNS中继攻击,以阻止隐藏在HTTP标头中的数据。该产品的推出是为了应对攻击者日益增多地使用先进的AI驱动技术,包括通过HTTP标头进行的中继数据外泄(Relayed Data Exfiltration via HTTP Headers),这类技术通过在正常网络流量中嵌入小型有效负载来秘密窃取敏感数据。
数据丢失防护市场的主要企业
- IBM
- Broadcom
- Trend Micro
- GTB Technologies
- Cisco
- Mc Afee
- InfoWatch
- Forta, LLC
- Ekran Systems
- Imperva
- Palo Alto Networks
- Cloudflare, Inc.
- CrowdStrike
- Citrix Systems
- Sophos Ltd.
最新动态
- 2025年11月,Proofpoint推出多项创新,包括统一的DLP管理、更智能的敏感数据检测(自定义Smart IDs和终端EDM)、扩展的终端和SaaS覆盖范围、自动化Snowflake标记,以及改进的终端用户电子邮件DLP体验。
- 2025年10月,MIND宣布推出一项新的AI原生终端DLP创新,旨在更好地保护AI时代的敏感数据。该产品增强了终端上的实时检测、自动化和易用保护能力,应对GenAI使用、意外泄露和内部威胁带来的风险。其主要功能包括完整的数据血缘追踪、原生应用程序保护,以及USB和外围设备控制,这些功能通过MIND统一DLP和内部风险管理平台提供。
- 2025年8月,DTEX推出了Risk-Adaptive Data Loss Prevention (DLP),这是首款真正意义上的动态DLP解决方案。DTEX的这款DLP解决方案由先进的AI平台提供支持,并建立在行业领先的行为研究基础之上,其中包括MITRE Inside-R Protect合作研究伙伴关系。
- 2024年12月,Wald.ai推出了Context Intelligence平台,通过先进的情境感知能力防止数据丢失,保护用户在使用领先AI助手时的机密业务信息。其端到端加密技术支持对敏感数据进行精准遮蔽和智能替换,减少传统DLP工具中常见的误报,因而广泛适用于医疗保健、金融服务和法律等行业。
- 2024年8月,Fortinet收购了Next DLP,旨在提升其在独立企业数据丢失防护(DLP)市场中的地位,并强化其在终端和SASE领域集成DLP市场中的领先地位,与Fortinet的业务战略保持一致。
常见问题
数据丢失防护市场的预计增长是多少?
数据丢失防护需求的主要驱动因素是什么?
哪个应用程序占据了市场上最大的市场份额?
哪些地区在数据丢失防护方面处于领先地位?
市场面临哪些挑战?
谁是这个市场的关键参与者?
哪些创新正在塑造数据丢失防护市场?
投资者和开发商存在哪些机会?
该报告如何帮助我了解投资市场的长期市场潜力和财务收益?
该报告如何帮助我了解提高市场效率和安全性的最新技术?
作者

多年来,Versha 拥有超过 15 年的管理跨行业咨询任务的经验,包括食品和饮料、消费品、ICT、航空航天等。她的工作涉及多个领域。她的跨领域专业知识和适应能力使她成为一名多才多艺且值得信赖的专业人士。她以敏锐的商业洞察力和远见而闻名。凭借敏锐的分析能力和好奇的心态,Versha 擅长将复杂的数据转化为可行的见解。她在揭示市场动态、识别趋势和提供量身定制的解决方案以满足客户需求方面拥有良好的记录。作为一名熟练的领导者,Versha 成功地指导了研究团队并精确指导了项目,确保了高质量的成果。她的协作方法和战略愿景使她能够将挑战转化为机遇,并持续交付有影响力的成果。无论是分析市场、吸引利益相关者还是制定战略,Versha 都利用她深厚的专业知识和行业知识来推动创新并提供可衡量的价值。
审阅人

Habi 是一位经验丰富的研究和咨询领导者,在指导客户在全球市场进行战略增长和转型计划方面拥有丰富的经验。他领导了一支高绩效的研究团队,为市场扩张、并购战略、机会评估、新业务开发和产品发布提供了可行的见解。他的项目组合涵盖大型石化生产商、电子设备制造商、润滑油公司以及不同工业和消费领域的其他领先企业。他目前担任 Kings Research 研究部门的负责人,负责制定研究议程、指导分析师并确保为客户提供支持执行决策的可交付成果。凭借在市场情报、战略研究和咨询方面的丰富经验,哈比对不断变化的行业动态、竞争格局、新兴机遇和业务增长挑战有着深刻的理解。他的专业知识包括开发研究框架、将复杂的市场数据转化为可行的战略建议,以及与高级利益相关者密切合作解决关键业务问题。他还为建设研究能力、加强分析方法以及在研究团队内推动质量和洞察力主导的决策文化做出了贡献。他的跨行业经验使他能够将市场趋势与更广泛的业务影响联系起来,并提供帮助组织识别机会、降低风险并做出明智战略决策的视角。