


立即咨询
光子集成电路市场概述
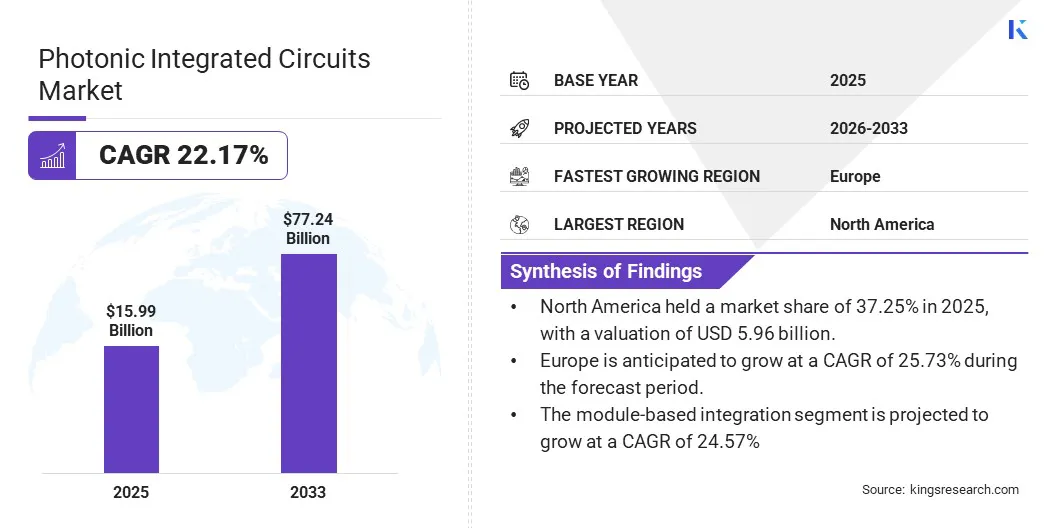
根据Kings Research的数据,2025年全球光子集成电路(PICs)市场规模为159.9亿美元,预计到2033年将达到772.4亿美元,预测期内复合年增长率为22.17%。
云计算、视频流、AI工作负载及IoT应用持续推动高速数据传输需求增长,进而带动PICs在数据中心和电信网络中的广泛应用。PICs能够实现更快速、更节能的通信解决方案,对于扩展数字基础设施、支撑先进工作负载具有重要意义。与此同时,研发投入的持续加大也有力推动了可编程、可扩展光子技术的创新突破。
目前活跃于光子集成电路行业的主要企业包括:LIGENTEC SA、Lumentum Operations LLC、VLC Photonics、Bright Photonics B.V.、Intel Corporation、SCINTIL Photonics、AEPONYX Inc.、Sicoya GmbH、Broadcom、Rockley Photonics、Freedom Photonics LLC、iPronics、SMART Photonics和GlobalFoundries。
面对持续攀升的数据流量,数据中心和电信运营商正加速转向光子PICs。与传统电子解决方案相比,PICs具备更大带宽、更低延迟和更低功耗等显著优势。这一转变不仅有助于应对数字业务的爆发式增长,还能大幅降低通信基础设施的能耗,从而有力支持各方的可持续发展目标。
市场关键要点
- 2025年光子集成电路市场规模为159.9亿美元。
- 预计2026年至2033年间,市场将以22.17%的复合年增长率持续扩张。
- 2025年,North America占据37.25%的市场份额。
- 2025年,激光器细分市场实现收入39.9亿美元。
- 磷化铟(InP)细分市场预计到2033年将达到380.3亿美元。
- 基于模块的集成细分市场预计将以24.57%的复合年增长率增长。
- 2025年,电信细分市场占据42.15%的市场份额。
- 预计Europe在预测期内将以25.73%的复合年增长率实现增长。
市场驱动因素
数据中心高能耗需求推动PICs加速发展
随着传统数据中心能耗持续攀升,光子集成电路作为更节能的替代方案,正受到越来越广泛的关注。国际能源署(IEA)估计,2023年全球数据中心耗电量约为300至380太瓦时(TWh)。全球数据量的快速增长给传统电子系统带来了严峻的散热和功耗挑战。PICs以光代替电信号传输,发热量更少、功耗更低,从根本上规避了上述问题。因此,PICs正在超大规模数据中心和HPC环境中加速部署,以实现运营效率与可持续发展目标的双重提升。
市场挑战
复杂制造工艺导致成本居高不下
光子集成电路制造工艺的高度复杂性,是市场面临的主要挑战之一。PICs的制造周期长、技术难度大,需要在单一芯片上精确对准激光器、调制器和探测器等众多光子组件。这种复杂性往往导致较高的缺陷率和较低的良率,进而推高生产成本。
为应对上述挑战,制造商正积极引入自动化对准和键合系统等先进制造技术,以提升精度和良率。更加标准化的模块化设计有助于提高集成度和灵活性。此外,基于AI的设计优化、更完善的封装与测试方法进一步优化了制造流程、降低了综合成本,使PICs得以拓展至更广泛的应用领域。
市场趋势
光子学设计自动化技术持续演进
光子集成电路市场的设计自动化工具正迎来显著突破,有效简化了开发流程。当前主流平台已将仿真、布局和验证整合至统一工作流程,大幅缩短设计周期、提升设计质量。这些工具基于预测模型和实测数据,能够有效减少设计错误、加快原型开发进度。自动化水平的持续提升增强了可扩展性,缩短了产品上市周期,并为更复杂、更高性能光子器件的研制创造了有利条件。
- 2025年3月,Keysight Technologies推出了Photonic Designer——一款完整的光子设计自动化(PDA)软件平台,借助先进的基于物理的仿真技术提升PICs性能。该解决方案提供从概念到制造的全流程、精度驱动的一体化环境,有效解决了工作流程分散和仿真结果不一致等痛点。
光子集成电路市场报告快照
|
细分 |
详情 |
|
按组件 |
激光器、调制器、探测器、复用器/解复用器、光放大器、其他 |
|
按材料平台 |
磷化铟(InP)、硅光子学、铌酸锂、砷化镓(GaAs)、其他 |
|
按集成技术 |
混合集成、单片集成、基于模块的集成 |
|
按终端使用行业 |
电信、数据中心、医疗保健与生命科学、工业、国防与航空航天、其他 |
|
按地区 |
North America:U.S.、Canada、Mexico |
|
Europe:France、UK、Spain、Germany、Italy、Russia、Rest of Europe | |
|
Asia-Pacific:China、Japan、India、Australia、ASEAN、South Korea、Rest of Asia-Pacific | |
|
Middle East & Africa:Turkey、U.A.E.、Saudi Arabia、South Africa、Rest of Middle East & Africa | |
|
South & Central America:Brazil、Argentina、Rest of South America |
市场细分
- 按组件(激光器、调制器、探测器、复用器/解复用器、光放大器、其他):2025年,激光器细分市场收入达39.9亿美元,主要得益于其在高速光信号生成与传输中的核心作用——这是数据中心和电信网络的关键功能需求。
- 按材料平台(磷化铟(InP)、硅光子学、铌酸锂、砷化镓(GaAs)):2025年,磷化铟(InP)细分市场占市场份额的42.01%。这主要源于磷化铟在高频和大功率应用场景中的卓越性能表现,使其成为电信和数据中心解决方案的优选材料。
- 按集成技术(混合集成、单片集成、基于模块的集成):混合集成细分市场预计到2033年将达到380.2亿美元,其优势在于能够融合不同材料和组件的最佳特性,从而提供更强的功能性与可扩展性。
- 按终端使用行业(电信、数据中心、医疗保健与生命科学、工业、国防与航空航天、其他):2025年,电信细分市场占据42.15%的市场份额,5G网络的规模化部署和全球互联网用户的持续增长,推动了各方对更快速、更可靠网络基础设施的迫切需求。
光子集成电路市场区域分析
从地区维度来看,全球市场划分为North America、Europe、Asia Pacific、Middle East & Africa和Latin America五大区域。
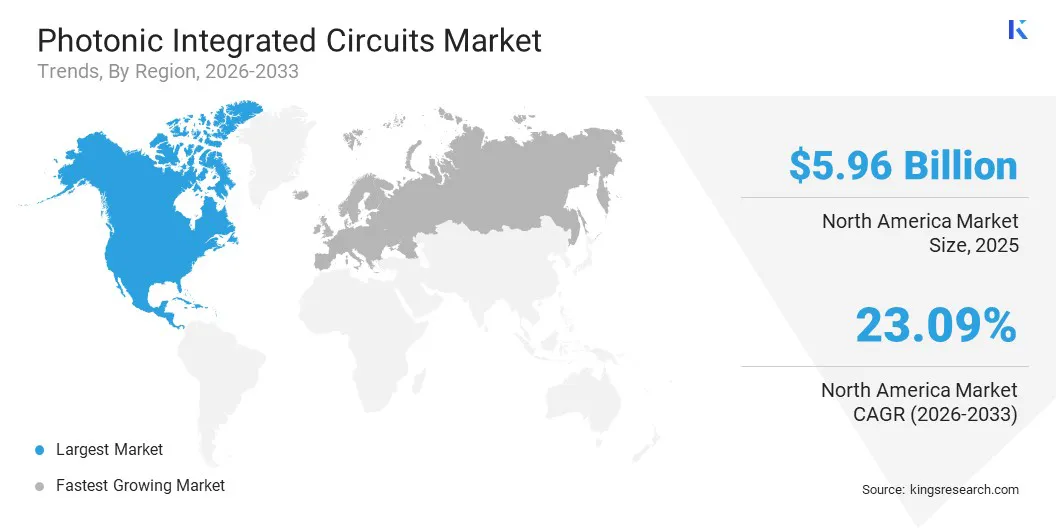
2025年,North America光子集成电路市场以约37.25%的份额领跑全球,市场估值达59.6亿美元。这一主导地位的形成,得益于该地区光网络创新的蓬勃发展,以及由众多专注于推进光子集成的领军企业所构建的强大产业生态。
为满足AI驱动型数据中心对高速数据传输的旺盛需求,该地区头部企业正积极推进产品研发。数据中心和光网络领域的战略性并购持续强化光通信技术实力,助力企业快速响应网络和电力需求的动态变化。
这种以下一代数据基础设施前沿研发为驱动的协同创新生态,使North America得以持续拓展光子技术在商业和企业领域的应用边界。
- 2025年2月,Nokia完成对美国光网络解决方案提供商Infinera Corporation的收购。此次收购整合了双方的创新优势,并借助Nokia Bell Labs的技术支撑,旨在加快产品开发步伐,更好地满足AI赋能数据中心不断演变的需求。
Europe光子集成电路市场预计在预测期内将以25.73%的强劲复合年增长率增长。这一增势背后,是该地区在可重构光学技术领域持续深厚的创新积累与资本投入。欧洲初创企业正积极融资扩充团队、加速下一代产品研发,以把握AI驱动数据中心带来的巨大市场机遇。
与此同时,该地区正加速导入支持灵活可扩展网络架构的节能、高带宽通信技术,进一步为市场扩张注入动力。
- 2025年1月,来自Technical University of Valencia的西班牙初创公司iPronics完成2070万美元融资,用于加速其软件定义光网络引擎(ONE)在数据中心的规模化部署。iPronics ONE通过实现动态拓扑自适应,有效满足了市场对可重构、高带宽、低能耗通信的迫切需求。
监管框架
- 在UK,Department for Science, Innovation and Technology (DSIT)负责制定和推进芯片开发与制造相关政策及举措。
- 在China,Ministry of Industry and Information Technology (MIIT)是监管PICs开发与生产的主管机构,负责为该行业制定政策、标准和法规。
- 在India,Ministry of Electronics and Information Technology (MeitY)负责监管电子和信息技术领域,涵盖光子集成电路,并主导制定和推行印度光子芯片相关政策。
竞争格局
光子集成电路市场的领先企业正借助先进仿真技术与基于云的高性能计算平台,加速芯片设计和开发流程。强大的工具链不仅能够提升芯片设计质量、缩短开发周期,还能有效降低设计错误率。企业通过战略性地运用可弹性扩展的云基础设施,实现更快速、更精准的设计迭代,从而在竞争激烈的市场中赢得先机。
- 2024年9月,Ansys、TSMC和Microsoft达成合作,利用Microsoft Azure NC A100v4系列虚拟机加速硅光子集成电路仿真。通过在Azure云平台上调用Nvidia A100 GPU,Ansys将其Lumerical FDTD光子仿真速度提升逾10倍,显著加快了复杂芯片设计的优化进程。
光子集成电路市场的主要公司
- LIGENTEC SA
- Lumentum Operations LLC
- VLC Photonics
- Bright Photonics B.V
- Intel Corporation
- SCINTIL Photonics
- AEPONYX Inc
- Sicoya GmbH
- Broadcom
- Rockley Photonics
- Freedom Photonics LLC
- iPronics
- SMART Photonics
- GlobalFoundries
近期动态
- 2025年3月,Teradyne签署协议,拟收购总部位于新西兰的Quantifi Photonics——一家专为PICs、共封装光学器件和可插拔光学器件大批量制造提供测试解决方案的企业。此次收购旨在强化Teradyne面向快速发展的高性能计算市场提供可扩展、经济高效测试解决方案的能力。
- 2024年1月,Infleqtion相继收购硅光子集成企业SiNoptiq Inc.和Morton Photonics Inc.,以加速激光器与光子及原子系统的芯片级集成进程——这对量子技术的商业化落地至关重要。上述收购显著增强了Infleqtion扩大制造规模、强化量子供应链的能力,尤其是在U.S.市场。
常见问题
光子集成电路市场在预测期内的预期复合年增长率是多少?
2025年该行业的规模有多大?
推动市场发展的主要因素有哪些?
市场的主要参与者有哪些?
预测期内市场增长最快的地区是哪里?
2033年,哪个细分市场预计将占据市场最大份额?
作者

Aswathi 拥有跨领域的专业知识,能够将市场趋势和竞争情报转化为可供决策的见解。她的工作帮助客户解读不断变化的市场状况并发现增长机会。她为研究执行带来了一种专注、以洞察力为导向的方法。她将这些发现转化为符合客户能力的清晰、优先的行动计划。她的研究通常包括情景建模,以测试不同经济条件下的增长策略。她维持严格的验证流程,交叉检查主要和次要来源以确保可靠性。客户非常看重她将嘈杂的数据合成为推动董事会讨论的简洁执行摘要的能力。她针对特定行业的视角,加上对执行的务实关注,始终如一地提供具有高影响力、商业上合理的建议。她的结构化而灵活的研究框架适应客户的时间表,而不影响深度。她以将复杂的权衡提炼成简单、站得住脚的立场而闻名,从而促进自信的决策。
审阅人

Habi 是一位经验丰富的研究和咨询领导者,在指导客户在全球市场进行战略增长和转型计划方面拥有丰富的经验。他领导了一支高绩效的研究团队,为市场扩张、并购战略、机会评估、新业务开发和产品发布提供了可行的见解。他的项目组合涵盖大型石化生产商、电子设备制造商、润滑油公司以及不同工业和消费领域的其他领先企业。他目前担任 Kings Research 研究部门的负责人,负责制定研究议程、指导分析师并确保为客户提供支持执行决策的可交付成果。凭借在市场情报、战略研究和咨询方面的丰富经验,哈比对不断变化的行业动态、竞争格局、新兴机遇和业务增长挑战有着深刻的理解。他的专业知识包括开发研究框架、将复杂的市场数据转化为可行的战略建议,以及与高级利益相关者密切合作解决关键业务问题。他还为建设研究能力、加强分析方法以及在研究团队内推动质量和洞察力主导的决策文化做出了贡献。他的跨行业经验使他能够将市场趋势与更广泛的业务影响联系起来,并提供帮助组织识别机会、降低风险并做出明智战略决策的视角。