
Запросить сейчас


Рынок устойчивой упаковки
Размер рынка устойчивой упаковки, доля, рост и отраслевой анализ, по материалам (бумага и картон, пластик, стекло, металл), по типу (жесткая, гибкая), по упаковке (первичная упаковка, вторичная упаковка), по процессу, по применению и региональный анализ, 2025-2032
Определение рынка
Устойчивая упаковка подразумевает использование экологичных материалов, таких как бумага, переработанный пластик и металл, для снижения вреда окружающей среде. Это сочетание жестких и мягких форматов на первичном, вторичном и третичном уровнях в секторах продуктов питания, здравоохранения и розничной торговли. Рынок включает перерабатываемые, многоразовые и биоразлагаемые процессы, чтобы повысить эффективность использования ресурсов и поддержать глобальную экономику замкнутого цикла.
Обзор рынка
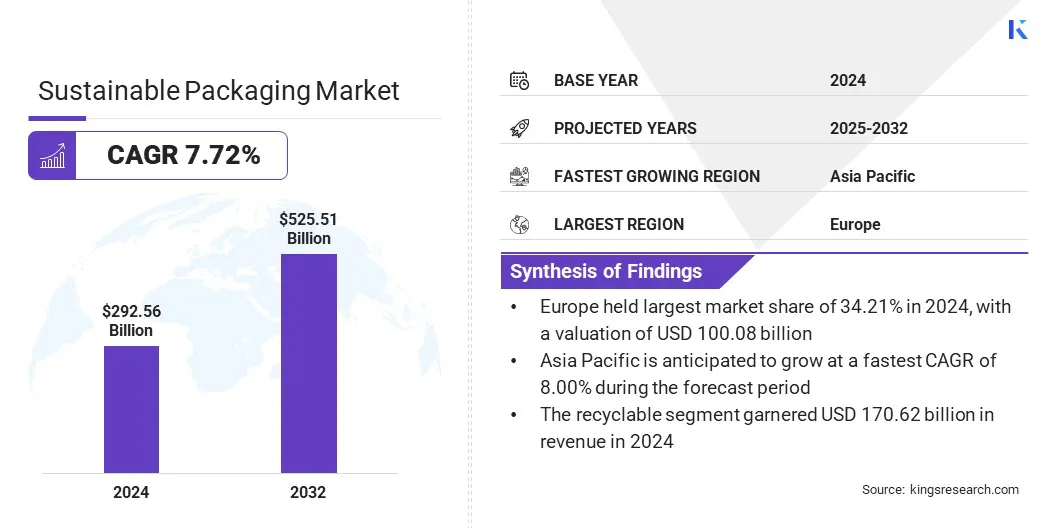
Объем мирового рынка устойчивой упаковки в 2024 году составил 292,56 млрд долл. США, и, по прогнозам, он вырастет с 312,31 млрд долл. США в 2025 году до 525,51 млрд долл. США к 2032 году при среднегодовом темпе роста (CAGR) 7,72% в течение прогнозного периода. Этот рост обусловлен тем, что производители упаковки и владельцы брендов вынуждены выполнять жесткие требования соответствия, предъявляемые мировыми экологическими нормами и запретами на одноразовый пластик. Вместе с тем на рынке наблюдается важная тенденция к разработке барьерных решений для товаров, чувствительных к влажности, поскольку высокоэффективные мономатериалы вытесняют многослойные ламинаты.
Основные компании, работающие на мировом рынке устойчивой упаковки: Huhtamaki, 3M, Nampak Ltd., ITC Limited, Stora Enso, Smurfit Westrock, Crown Holdings, Inc., Packmile Pvt. Ltd., Ball Corporation, Tetra Pak International S.A., Elopak AS, NaturTrust, UPM Global, Amcor Group и Mondi.
Компании все чаще применяют более сложные методы производства сверхтонкой высокопрочной упаковочной стали. Эти улучшения направлены на снижение веса стальной упаковки без ущерба для высоких стандартов структурной прочности и барьерных свойств продукта, необходимых для пищевых продуктов и аэрозолей. Они отличаются от традиционных методов производства стали, которые во многих случаях приводили к более тяжелой упаковке и увеличению углеродного следа при транспортировке. Технологии производства стали на основе водорода и электродуговые печи внедряются в отрасли устойчивой упаковки, поскольку производители стремятся предложить технологию низкоуглеродной стали, что делает эту инициативу широко применяемой в металлической упаковке.
- В январе 2026 года компания Tata Steel Nederland запустила новую линию по производству упаковочной стали для устойчивой упаковки с использованием собственной запатентованной технологии покрытия трехвалентным хромом (TCCT). Предприятие выпускает экологичные материалы, которые соответствуют будущим требованиям регламента REACH по химическим веществам и не требуют дополнительных слоев лака в процессе производства.
Ключевые показатели рынка
- Объем мирового рынка устойчивой упаковки в 2024 году составил 292,56 млрд долл. США.
- Ожидается, что рынок будет расти с CAGR 7,72% с 2025 по 2032 год.
- Доля Европы в 2024 году составила 34,21%, или 100,08 млрд долл. США.
- Выручка сегмента бумаги и картона в 2024 году составила 172,35 млрд долл. США.
- Ожидается, что сегмент жесткой упаковки достигнет 303,05 млрд долл. США к 2032 году.
- По прогнозам, сегмент первичной упаковки достигнет 259,42 млрд долл. США к 2032 году.
- Сегмент перерабатываемой упаковки, вероятно, достигнет 303,05 млрд долл. США к 2032 году.
- По оценкам, выручка сегмента продуктов питания и напитков достигнет 270,78 млрд долл. США к 2032 году.
- Ожидается, что рынок Азиатско-Тихоокеанского региона будет расти с CAGR 8,00% в течение прогнозного периода.
Динамика рынка
Как растущее регуляторное давление влияет на внедрение экологичных решений?
Рынок устойчивой упаковки стабильно растет, чтобы удовлетворить потребность в соблюдении мировых экологических требований и запретов на одноразовый пластик. Этот спрос помогает компаниям снижать финансовые риски, включая штрафы за несоблюдение требований, налоги на пластик и расходы на управление отходами. Чтобы справиться с растущим регуляторным давлением, компании запускают инновационные предложения, в которых приоритет отдан круговому использованию материалов и стандартизированным показателям переработки. Эти разработки повышают эффективность всей цепочки поставок и служат основой для национальных инициатив по нулевым отходам и передового производства.
- В июне 2025 года Mondi и Saga Nutrition объявили о партнерстве для запуска нового перерабатываемого мономатериального упаковочного решения для сухого корма для домашних животных. Сотрудничество было направлено на замену традиционных неперерабатываемых материалов упаковкой re/cycle FlexiBag, которая обеспечивает свежесть продукта, а также поддерживает экономику замкнутого цикла благодаря соблюдению рекомендаций CEFLEX по переработке.
Как высокие затраты на материалы и нестабильность цепочек поставок отрицательно влияют на рынок устойчивой упаковки?
Рынок сталкивается с серьезными трудностями из-за высокой стоимости постпотребительских переработанных (PCR) смол и сырья на биологической основе. Поскольку такие материалы требуют специализированного сбора и сложной химической обработки, они, как правило, стоят дороже традиционного первичного пластика. Дефицит вторичного сырья пищевого качества также создает узкие места в цепочке поставок, затрудняя масштабирование производства.
Чтобы решить эти проблемы, производители заключают долгосрочные контракты на поставку сырья и инвестируют в вертикально интегрированные перерабатывающие мощности, обеспечивая стабильные поставки сырья. Они также внедряют передовые технологии переработки низкокачественных отходов в высококачественные смолы и применяют методы облегчения упаковки, чтобы сократить расход материала. Компании снижают ценовые барьеры и делают устойчивые решения экономически более выгодными, разрабатывая упаковку с более эффективным использованием материалов и сотрудничая в создании систем кругового сбора.
Как достижения в области барьерных решений для товаров, чувствительных к влажности, меняют рынок устойчивой упаковки?
Одной из тенденций в отрасли устойчивой упаковки является растущая популярность высокоэффективных мономатериалов и биопокрытий для защиты деликатных товаров. Эти передовые решения предназначены для защиты таких товаров, как продукты питания и фармацевтика, от влаги и воздействия окружающей среды. Они не похожи на обычные многослойные ламинаты, которые трудно разделить и переработать из-за их сложной химической структуры. Рынок все активнее опирается на новые барьерные технологии, так как они дают мировым брендам альтернативы неперерабатываемой фольге, а именно компостируемые решения или решения на основе волокна. Эти решения также становятся повсеместно принятой инновацией в отрасли, чтобы гарантировать срок годности продуктов и достигать целей экономики замкнутого цикла.
- В июне 2025 года Mondi выпустила высокоэффективный re/cycle PaperPlus Bag Advanced, то есть бумажный пакет, предназначенный для защиты товаров, чувствительных к влажности, при меньшем содержании пластика. Это решение имеет барьерную пленку толщиной 20 µm, которая защищает порошкообразные продукты, и содержит на 60% меньше пластика, чем другие варианты с пленкой 50 µm. Упаковка, разработанная в сотрудничестве с UZIN, также перерабатываема согласно стандартам CEPI и 4Evergreen и может использоваться на существующих промышленных линиях наполнения и запечатывания.
Краткая сводка отчета о рынке
|
Сегментация |
Детали |
|
По материалам |
Бумага и картон, пластик, стекло, металл |
|
По типу |
Жесткая, гибкая |
|
По упаковке |
Первичная упаковка, вторичная упаковка, третичная упаковка |
|
По процессу |
Перерабатываемая, многоразовая, биоразлагаемая |
|
По применению |
Продукты питания и напитки, личная гигиена и косметика, здравоохранение, прочее |
|
По регионам |
Северная Америка: США, Канада, Мексика |
|
Европа: Франция, Великобритания, Испания, Германия, Италия, Россия, остальные страны Европы | |
|
Азиатско-Тихоокеанский регион: Китай, Япония, Индия, Австралия, АСЕАН, Южная Корея, остальные страны Азиатско-Тихоокеанского региона | |
|
Ближний Восток и Африка: Турция, ОАЭ, Саудовская Аравия, ЮАР, остальные страны Ближнего Востока и Африки | |
|
Южная Америка: Бразилия, Аргентина, остальные страны Южной Америки |
Сегментация рынка
- По материалам (бумага и картон, пластик, стекло и металл): сегмент бумаги и картона принес 172,35 млрд долл. США в 2024 году, главным образом благодаря высокой перерабатываемости, биоразлагаемым свойствам и широкому применению в качестве устойчивой альтернативы одноразовому пластику. Розничные продавцы и поставщики электронной торговли предпочитают эти материалы, поскольку они позволяют снизить углеродный след без ущерба для структурной целостности при транспортировке.
- По типу (жесткая и гибкая): сегмент жесткой упаковки занимал долю 47,81% в 2024 году, поскольку такой материал обеспечивает лучшую защиту и прочность для применения в тяжелых условиях в пищевой, напиточной и медицинской отраслях. Твердые поверхности, такие как стеклянные банки, металлические банки и прочные пластиковые контейнеры, обеспечивают высокую защиту от загрязнения и физических повреждений.
- По упаковке (первичная упаковка, вторичная упаковка и третичная упаковка): по прогнозам, сегмент первичной упаковки достигнет 259,42 млрд долл. США к 2032 году благодаря растущему спросу на устойчивые материалы, которые непосредственно контактируют с потребительскими товарами. В условиях ужесточения норм безопасности производители вкладывают средства в новые биопокрытия и смолы с содержанием вторичного сырья, чтобы они были химически безопасными и влагонепроницаемыми.
- По процессу (перерабатываемая, многоразовая и биоразлагаемая): по прогнозам, сегмент перерабатываемой упаковки достигнет 303,05 млрд долл. США к 2032 году благодаря внедрению надежных глобальных систем переработки и введению обязательных законов о переработке. Большинство систем управления отходами, которые носят международный характер, оптимизированы для механической и химической переработки, поэтому перерабатываемые мономатериалы являются наиболее экономически целесообразным вариантом для крупномасштабного производства.
- По применению (продукты питания и напитки, личная гигиена и косметика, здравоохранение и прочее): по прогнозам, сегмент продуктов питания и напитков достигнет 270,78 млрд долл. США к 2032 году благодаря высокой экологичности решений, которых требует этот сегмент и которые должны соответствовать строгим стандартам безопасности и гигиены при контакте с пищевыми продуктами. Значительный рост индустрии еды навынос и фасованных продуктов повысил потребность в более удачных альтернативах традиционной посуде для обслуживания, таких как компостируемые решения и решения без пластика.
Региональный анализ
Какова ситуация на рынке в Азиатско-Тихоокеанском регионе и Европе?
По регионам рынок разделен на Северную Америку, Европу, Азиатско-Тихоокеанский регион, Ближний Восток и Африку и Южную Америку.
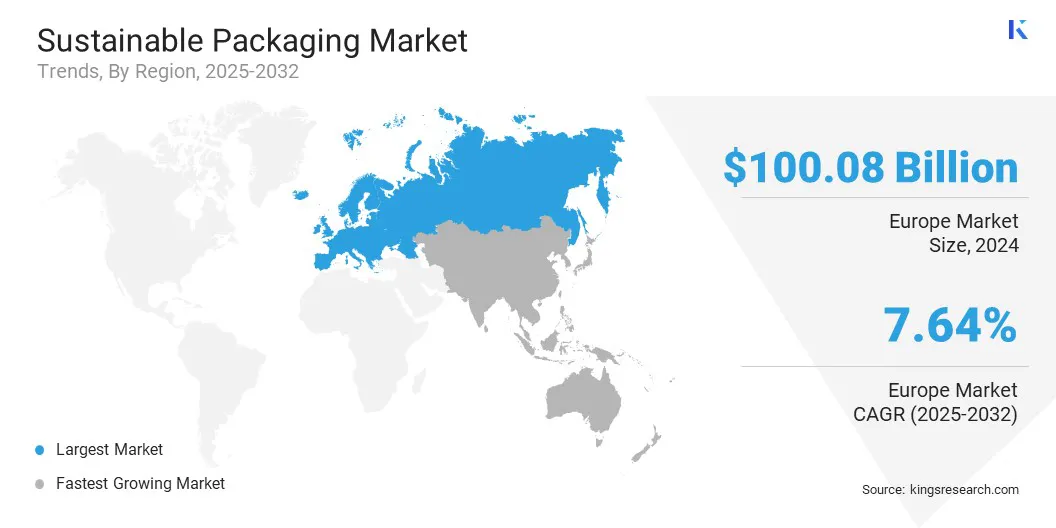
Европейский рынок устойчивой упаковки занял значительную долю 34,21% в 2024 году при объеме 100,08 млрд долл. США. Это лидерство подкреплено высокой концентрацией ключевых игроков отрасли, которые стратегически внедряют практики экономики замкнутого цикла, чтобы соответствовать строгим региональным экологическим требованиям. Эти компании находятся в авангарде перехода к включению систем замкнутого цикла и современной переработки в свои бизнес-модели. Лидерство региона также обусловлено наличием хорошо развитой сети производителей и владельцев брендов, которые сосредоточены на восстановлении материалов и сокращении одноразового пластика, чтобы получить конкурентное преимущество на мировом рынке.
- В июле 2025 года Mars Inc. объявила о запуске новых перерабатываемых пакетов из монополипропилена под брендом WHISKAS в Великобритании и Германии. Благодаря переходу от традиционной многоматериальной упаковки к этому мономатериальному решению, которое термостойко, возможна стерилизация при высокой температуре, а совместимость с инфраструктурой переработки повышается. Углеродный след упаковки сокращается на 46% благодаря этой инновации, что вносит вклад в общий план Sustainable in a Generation, который призван помочь компании продвинуться к экономике замкнутого цикла.
Ожидается, что рынок устойчивой упаковки Азиатско-Тихоокеанского региона покажет самый высокий CAGR 8,00% в течение прогнозного периода. Этот рост объясняется высокой концентрацией на локальных инновациях и быстрым расширением производственных предприятий, специализирующихся на выпуске устойчивой упаковки. Развивающиеся экономики наращивают промышленный потенциал для производства биоразлагаемых заменителей и высококачественных переработанных смол, чтобы удовлетворить растущий внутренний и внешний спрос. Кроме того, конвертерные предприятия модернизируются в больших масштабах, что делает регион мировым центром экономичных и экологичных решений в сферах электронной торговли и потребительских товаров.
- В октябре 2025 года Henkel и Китайская федерация упаковки объявили об открытии RecycLab в Шанхае, специализированного центра для продвижения локальных инноваций в области устойчивой упаковки. Сотрудничество направлено на тестирование клеевых решений и моделирование промышленной переработки, чтобы укрепить системы проектирования с учетом переработки. Эта работа поможет ускорить переход к экономике замкнутого цикла, предоставляя важные данные для оптимизации упаковки и развивая общую экосистему.
Нормативная база
- В США закон Калифорнии SB 54 предписывает, чтобы вся упаковка к 2032 году стала перерабатываемой или компостируемой, и обязывает производителей финансировать программы переработки штата. Руководство FTC Green Guides обеспечивает федеральное правоприменение для предотвращения вводящих в заблуждение экологических заявлений, при этом маркировка «биоразлагаемый» должна соответствовать проверенным научным стандартам.
- В Европе Европейский союз принял закон об упаковке и упаковочных отходах, известный как Регламент по упаковке и упаковочным отходам (PPWR), но действующее законодательство смещается в сторону обязательных требований, согласно которым 100% перерабатываемость упаковки должна быть достигнута к 2030 году. Эта нормативная база предлагает строгие классы показателей перерабатываемости и устанавливает особые целевые показатели по содержанию вторичного сырья в пластиковых бутылках для напитков и контактно-чувствительной упаковке.
- В Китае Национальная комиссия по развитию и реформам (NDRC) ввела поэтапный запрет на неразлагаемый одноразовый пластик в розничной торговле и сфере общественного питания. Новые стандарты зеленой упаковки специально нацелены на сектор электронной торговли и вводят ограничения на чрезмерную упаковку, а также поощряют использование многоразовых коробок для доставки.
- Правила обращения с пластиковыми отходами в Индии включают централизованный цифровой портал, на котором бренд и производитель подпадают под действие расширенной ответственности производителя (РОП). Поправки 2022 года ввели полный запрет на 19 видов пластиковых изделий, сильно засоряющих среду, и установили растущие целевые показатели обязательного использования постпотребительской переработанной (PCR) смолы.
- В Японии Закон о циркуляции пластиковых ресурсов (2022) продвигает принципы проектирования с учетом экологии, которые требуют от компаний добровольно сокращать использование 12 видов одноразового пластика. Эта система тесно связана с Законом о переработке контейнеров и упаковки, который распределяет затраты на переработку между частным сектором и местными муниципалитетами.
Конкурентная среда
Основные игроки сектора устойчивой упаковки активно налаживают международные контакты и наращивают инвестиции в капитал и материаловедение, чтобы получить конкурентное преимущество. Крупные производители сотрудничают с производителями биополимеров, чтобы использовать возобновляемое сырье, что позволяет создавать высокоэффективные углеродно-нейтральные заменители традиционных пластиков. Одновременно поставщики упаковочных решений коммерциализируют современную инфраструктуру переработки, автоматизированные системы сортировки и логистику замкнутого цикла, чтобы ускорить переход к экономике полностью замкнутого цикла. Такие инвестиции и расширение глобального присутствия помогают укреплять цепочки поставок, переходить к требованиям нулевых отходов и ускорять внедрение решений без пластика на мировых рынках.
- В феврале 2026 года Wipak запустила свою бизнес-модель до 2030 года, которая объединяет устойчивое развитие и цифровые инновации в пищевой и медицинской упаковочной отраслях. Дорожная карта нацелена на сокращение выбросов углерода, расширение конструкций экономики замкнутого цикла и совершенствование технологии DigitalChoice для повышения прозрачности цепочки поставок и процессов переработки. Инициатива снизит сложность материалов и укрепит глобальное присутствие компании в Европе и Азии, чему способствуют недавние инвестиции в активы и инфраструктуру в размере примерно 218 млрд долл. США.
Ключевые компании на рынке устойчивой упаковки
- Huhtamaki
- 3M
- Nampak Ltd.
- ITC Limited
- Stora Enso
- Smurfit Westrock
- Crown Holdings, Inc.
- Packmile Pvt. Ltd.
- Ball Corporation
- Tetra Pak International S.A.
- Elopak AS
- NaturTrust
- UPM Global
- Amcor Group
- Mondi
Последние события (партнерства/соглашения/запуск новых продуктов)
- В марте 2026 года Siegwerk представила HorizonNOW 2030, следующий этап своей программы устойчивого развития. Опираясь на стратегию HorizonNOW 2021 года, проект определяет измеримые цели в закупках, операциях и разработке продуктов. Проект гарантирует, что к 2030 году не менее 65% продукции компании будут поддерживать ее инициативу по круговой упаковке.
- В июле 2025 года Huhtamaki запустила новый бренд компостируемых стаканчиков для мороженого, расширяющий ее международный ассортимент устойчивой пищевой упаковки. Новый продукт изготовлен из сертифицированного картона с покрытием на биологической основе, чтобы значительно сократить использование пластика на ископаемой основе. Стаканчики рассчитаны на то, чтобы быть одновременно перерабатываемыми и компостируемыми в домашних и промышленных условиях, и, как ожидается, помогут отрасли перейти к экономике замкнутого цикла.
- В декабре 2025 года Tetra Pak и Garcia Carrion объявили о совместной работе по внедрению барьера на бумажной основе для упаковки соков. Сотрудничество привело к запуску картонной упаковки Tetra Brik Aseptic, которая используется в бренде Don Simon, с конструкцией, заменяющей алюминиевую фольгу устойчивым волокном и полимерами растительного происхождения. Эта инновация делает упаковочный материал на 92% возобновляемым и снижает углеродный след по сравнению с обычными асептическими контейнерами.
- В апреле 2024 года Amcor и Kimberly-Clark объявили о сотрудничестве в создании нового упаковочного решения для подгузников Huggies Eco Protect в Перу. Совместное предприятие призвано создать гибкий пластиковый пакет с содержанием 30% постпотребительского переработанного (PCR) материала, что будет способствовать экономике замкнутого цикла.
Часто задаваемые вопросы
Автор

Tejasv специализируется на вторичных исследованиях и проверке данных, превращая сложную информацию в четкое представление о рынке. Он поддерживает межотраслевые исследовательские инициативы, предоставляя надежные аналитические данные, которые используются при планировании и стратегическом направлении. Используя дисциплинированный и детальный подход, он подчеркивает аналитическую ясность и практическое применение. Его интерес к геополитике и истории определяет его более широкий взгляд на рынок. Эта уникальная линза позволяет ему контекстуализировать изменения в отрасли в более широких социально-политических рамках, добавляя глубины его анализу. Он поддерживает строгие стандарты документации, что делает его выводы проверяемыми и легко воспроизводимыми. Его способность превращать огромные объемы вторичных данных в краткие, готовые к принятию решений сводки снискала ему доверие руководителей проектов в различных вертикалях. Теджасв активно отслеживает изменения в законодательстве и экономические показатели, которые он включает в свои исследования, чтобы повысить их перспективную актуальность. Его методичная трудовая этика в сочетании со спокойным поведением в условиях сжатых сроков гарантирует, что его вклад останется своевременным и эффективным.
Проверено

Хаби — опытный руководитель исследований и консалтинга с известным опытом консультирования клиентов по инициативам стратегического роста и трансформации на мировых рынках. Он возглавлял высокопроизводительные исследовательские группы, которые предоставляют действенную информацию о расширении рынка, стратегиях слияний и поглощений, оценке возможностей, развитии нового бизнеса и запуске продуктов. В его портфолио проектов входят крупные нефтехимические производители, производители электронного оборудования, компании по производству смазочных материалов и другие ведущие предприятия в различных промышленных и потребительских секторах. В настоящее время он возглавляет исследовательский отдел Kings Research, где отвечает за разработку программы исследований, наставничество для аналитиков и обеспечение готовых к использованию результатов для клиентов, которые поддерживают принятие решений руководителями. Обладая обширным опытом в области анализа рынка, стратегических исследований и консалтинга, Хаби хорошо понимает развивающуюся динамику отрасли, конкурентную среду, новые возможности и проблемы роста бизнеса. Его опыт включает разработку исследовательских рамок, преобразование сложных рыночных данных в практические стратегические рекомендации, а также тесное сотрудничество со старшими заинтересованными сторонами для решения важнейших бизнес-вопросов. Он также внес свой вклад в создание исследовательских возможностей, укрепление аналитических методологий и развитие культуры принятия решений на основе качества и знаний в исследовательских группах. Его межотраслевые знания позволяют ему связывать рыночные тенденции с более широкими последствиями для бизнеса и предлагать перспективы, которые помогают организациям выявлять возможности, снижать риски и принимать обоснованные стратегические решения.