


РЫНОК АВТОМОБИЛЬНОГО РЕМАНУФАКТУРИНГА (2025-2032)
Запросить сейчас
Определение рынка
Рынок автомобильного ремануфактуринга представляет собой промышленную экосистему, которая занимается ремануфактурингом (промышленное восстановление узлов и агрегатов до заводских характеристик): систематическим восстановлением, проверкой качества и управлением жизненным циклом компонентов транспортных средств до исходных эксплуатационных критериев. Этот рынок охватывает обработку критически важных систем 2-, 3- и 4-колесных транспортных средств с ДВС, BEV и гибридными силовыми установками по замкнутому циклу и включает сложные цепочки поставок, обслуживающие как производителей оригинального оборудования, так и вторичный рынок.
Обзор рынка
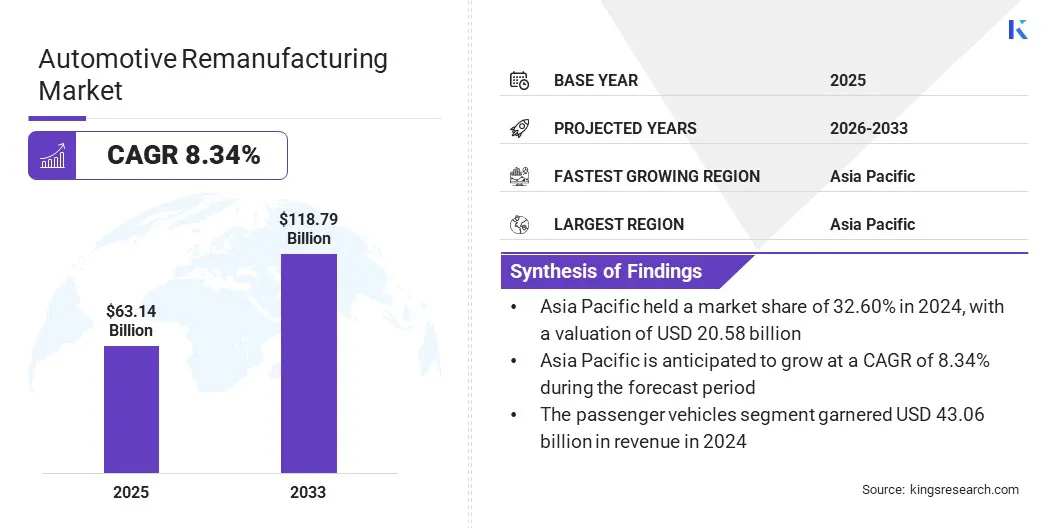
Объем мирового рынка автомобильного ремануфактуринга в 2024 году составил 63,14 млрд долларов США, и, как ожидается, он вырастет с 67,81 млрд долларов США в 2025 году до 118,79 млрд долларов США к 2032 году при среднегодовом темпе роста (CAGR) 8,34% в течение прогнозного периода. Этот рост обусловлен прежде всего общеотраслевым переходом к модели экономики замкнутого цикла, которая способствует сокращению истощения ресурсов и образования отходов.
К крупнейшим компаниям, работающим в мировой отрасли автомобильного ремануфактуринга, относятся LKQ Corporation, Robert Bosch GmbH, VALEO, Caterpillar, ZF Friedrichshafen AG, BorgWarner Inc., DENSO, CARDONE Industries, Cummins Inc, Eaton, Schaeffler Technologies AG & Co. KG, Standard Motor Products, Inc., MPA, JASPER Engines & Transmissions и ATCDT Corp.
Компании также активно наращивают инженерную экспертизу, чтобы воссоздавать сложную силовую электронику, например инверторы, до исходных эксплуатационных стандартов. Они инвестируют в специализированные испытательные среды и высокотехнологичное диагностическое программное обеспечение для перекалибровки современных полупроводников и восстановления модулей.
В отличие от традиционных предприятий, восстанавливающих механические компоненты, компании по ремануфактурингу автомобильных компонентов уделяют особое внимание производству в чистых помещениях и автоматизированным испытаниям, чтобы обеспечить надежность электрифицированных силовых агрегатов. Этот интерес растет по мере того, как мировой автопарк все больше переходит на гибридные и электрические модели, а восстановленные инверторы стали очень распространенной формой устойчивого обслуживания транспортных средств.
- В октябре 2025 года Valeo и The Remakers, подразделение The Future is NEUTRAL, выпустили восстановленный инвертор для Renault ZOE, который обеспечивает снижение цены на 30% и сокращение потребления природных ресурсов на 45%. Проект представляет собой высококачественную и устойчивую альтернативу новым компонентам, основанную на строгой процедуре ремануфактуринга, и может ускорить внедрение решений экономики замкнутого цикла в автомобильном секторе.
Ключевые показатели рынка
- Объем мирового рынка автомобильного ремануфактуринга в 2024 году составил 63,14 млрд долларов США.
- Ожидается, что в 2025-2032 годах рынок будет расти со среднегодовым темпом (CAGR) 8,34%.
- Доля Азиатско-Тихоокеанского региона в 2024 году составила 32,60%, или 20,58 млрд долларов США.
- Выручка сегмента двигателей в 2024 году достигла 14,59 млрд долларов США.
- Ожидается, что сегмент 4-колесных транспортных средств достигнет 84,05 млрд долларов США к 2032 году.
- Прогнозируется, что сегмент двигателей внутреннего сгорания (ДВС) достигнет 42,24 млрд долларов США к 2032 году.
- Вероятно, сегмент легковых автомобилей принесет выручку в размере 82,59 млрд долларов США к 2032 году.
- По оценкам, сегмент производителей оригинального оборудования (OEM) достигнет 76,72 млрд долларов США к 2032 году.
- Прогнозируется, что в Европе среднегодовой темп роста в течение прогнозного периода составит 8,60%.
Динамика рынка
Как растущее внимание к экономике замкнутого цикла стимулирует расширение рынка?
Рынок быстро растет благодаря все более широкому внедрению моделей экономики замкнутого цикла, призванных сократить истощение ресурсов и объем отходов. Это решение предполагает отказ от традиционных линейных форм производства в пользу замкнутых систем, где упор делается на возврат, восстановление и повторное использование ценных компонентов транспортных средств. Жизненный цикл таких компонентов, как двигатели и трансмиссии, следует продлевать как можно дольше, чтобы сократить потребление энергии и выбросы углерода по сравнению с новыми агрегатами.
Такие экологичные практики помогают производителям соответствовать жесткой экологической политике и одновременно стабилизируют цепочку поставок важнейшего сырья. Эта модель является ключевым элементом оптимизации ресурсов, которая позволяет применять более устойчивый и недорогой подход к обслуживанию транспортных средств и управлению автопарком.
- В феврале 2026 года Toyota Motor Europe объявила о планах создать новую Circular Factory в Валбжихе (Польша) со значительными инвестициями в инфраструктуру. Проект предназначен для переработки транспортных средств с истекшим сроком эксплуатации с целью извлечения сырья, воссоздания важнейших деталей и ускорения перехода компании к углеродно-нейтральной бизнес-модели.
Как растущая сложность современной автомобильной электроники сдерживает развитие рынка автомобильного ремануфактуринга?
Главная проблема рынка: растущая сложность электроники современных транспортных средств и интеграции программного обеспечения. Поскольку большинство современных компонентов оснащены фирменными датчиками и блоками управления, получить доступ к зашифрованным диагностическим данным и специализированной прошивке, необходимым для восстановления, сложно.
Такие интегрированные системы требуют высокой технической квалификации и дорогостоящего оборудования для перекалибровки, что может создавать трудности для традиционных предприятий по ремануфактурингу. Отсутствие единообразного доступа к внутренней электронной архитектуре осложняет проверку уровней производительности и безопасности.
Чтобы преодолеть эти препятствия, производители инвестируют в передовое диагностическое программное обеспечение и автоматизированные испытательные стенды, способные работать с современной архитектурой транспортных средств. Они также выстраивают более тесные отношения с производителями оригинального оборудования, чтобы получить доступ к ценным техническим спецификациям и фирменному программному обеспечению для восстановления.
Стандартизированные программы сертификации и специальное обучение техников могут использоваться для того, чтобы обеспечить восстановление таких сложных электронных узлов до исходных эксплуатационных характеристик без потери данных.
Как переход к ИИ, цифровым технологиям и автоматизации меняет рынок автомобильного ремануфактуринга?
Одним из ключевых трендов рынка является растущая популярность искусственного интеллекта (ИИ), цифровых технологий и автоматизации в процессах восстановления. Эти передовые инструменты призваны упростить такие задачи, как идентификация ремфонда, прецизионная разборка и высокоточный контроль качества. Они отличаются от традиционных ручных методов, которые не обеспечивают быстрой и точной диагностики на основе данных в крупном промышленном масштабе.
По мере усложнения компонентов и роста их электронной интеграции все активнее применяются автоматизация и технология цифрового двойника, которые становятся широко внедряемыми решениями для современных систем транспортных средств.
- В сентябре 2025 года REMADE и ее участники подтвердили совместный проект в области НИОКР по созданию цифровых технологий, ИИ и робототехники для развития ремануфактуринга в сфере тяжелой техники, автомобилестроения и аэрокосмической отрасли. Инициатива направлена на повышение эффективности извлечения материалов за счет применения автоматизированных инструментов проектирования, контроля и восстановления.
Краткая сводка отчета о рынке
|
Сегментация |
Подробности |
|
По компонентам |
Двигатель, трансмиссия, тормозная система, электрические и электронные компоненты, шасси и подвеска, прочее |
|
По конфигурации транспортного средства |
4-колесные, 2-колесные, 3-колесные |
|
По типу силовой установки |
Двигатель внутреннего сгорания (ДВС), аккумуляторные электромобили (BEV), гибридные транспортные средства |
|
По типу транспортного средства |
Легковые автомобили, коммерческий транспорт |
|
По конечному пользователю |
Производитель оригинального оборудования (OEM), вторичный рынок |
|
По региону |
Северная Америка: США, Канада, Мексика |
|
Европа: Франция, Великобритания, Испания, Германия, Италия, Россия, остальные страны Европы | |
|
Азиатско-Тихоокеанский регион: Китай, Япония, Индия, Австралия, АСЕАН, Южная Корея, остальные страны Азиатско-Тихоокеанского региона | |
|
Ближний Восток и Африка: Турция, ОАЭ, Саудовская Аравия, ЮАР, остальные страны Ближнего Востока и Африки | |
|
Южная Америка: Бразилия, Аргентина, остальные страны Южной Америки |
Сегментация рынка
- По компонентам (двигатель, трансмиссия, тормозная система, электрические и электронные компоненты, шасси и подвеска, прочее): выручка сегмента двигателей в 2024 году составила 14,59 млрд долларов США из-за высоких цен на новые силовые установки. Сегмент становится все популярнее благодаря растущему спросу на восстановление силовых агрегатов с заводской сертификацией. Эти процессы обеспечивают характеристики на уровне оригинального оборудования, а сроки выполнения заметно сокращаются для стареющих автопарков.
- По конфигурации транспортного средства (4-колесные, 2-колесные и 3-колесные): доля сегмента 4-колесных транспортных средств в 2024 году составила 72,50%, главным образом благодаря значительному объему легковых автомобилей и легких коммерческих транспортных средств. Этим машинам требуется сложная замена компонентов для продления срока службы. Еще одним фактором, поддерживающим рост сегмента, является необходимость соответствовать строгим стандартам безопасности и более жестким нормам по выбросам.
- По типу силовой установки (двигатель внутреннего сгорания (ДВС), аккумуляторные электромобили (BEV) и гибридные транспортные средства): прогнозируется, что сегмент двигателей внутреннего сгорания (ДВС) достигнет 42,24 млрд долларов США к 2032 году благодаря большому числу эксплуатируемых в мире транспортных средств с традиционными силовыми агрегатами. Еще одним фактором, поддержавшим сегмент, остается доступность дорогостоящего ремфонда для восстановления двигателей и топливных систем. Это особенно актуально для развивающихся стран, где транспортные средства с ДВС по-прежнему остаются основным видом транспорта.
- По типу транспортного средства (легковые автомобили и коммерческий транспорт): прогнозируется, что сегмент легковых автомобилей достигнет 82,59 млрд долларов США к 2032 году благодаря росту осведомленности потребителей об экономических преимуществах восстановленных деталей. Высококачественные компоненты стали более доступными через сети авторизованных дилеров. Кроме того, независимые поставщики услуг и специализированные цифровые платформы вторичного рынка значительно расширили охват этих восстановленных изделий.
- По конечному пользователю (производитель оригинального оборудования (OEM) и вторичный рынок): прогнозируется, что сегмент производителей оригинального оборудования (OEM) достигнет 76,72 млрд долларов США к 2032 году на фоне усиления инвестиций крупных автопроизводителей в производственные системы замкнутого цикла. Многие компании теперь официально включают ремануфактуринг в программы гарантийного и сервисного обслуживания. Эти инициативы позволяют компаниям достигать глобальных целей экономики замкнутого цикла и одновременно укреплять долгосрочную лояльность клиентов.
Региональный анализ
Какова ситуация на рынке в Азиатско-Тихоокеанском регионе и Европе?
По регионам рынок разделен на Северную Америку, Европу, Азиатско-Тихоокеанский регион, Ближний Восток и Африку и Южную Америку.
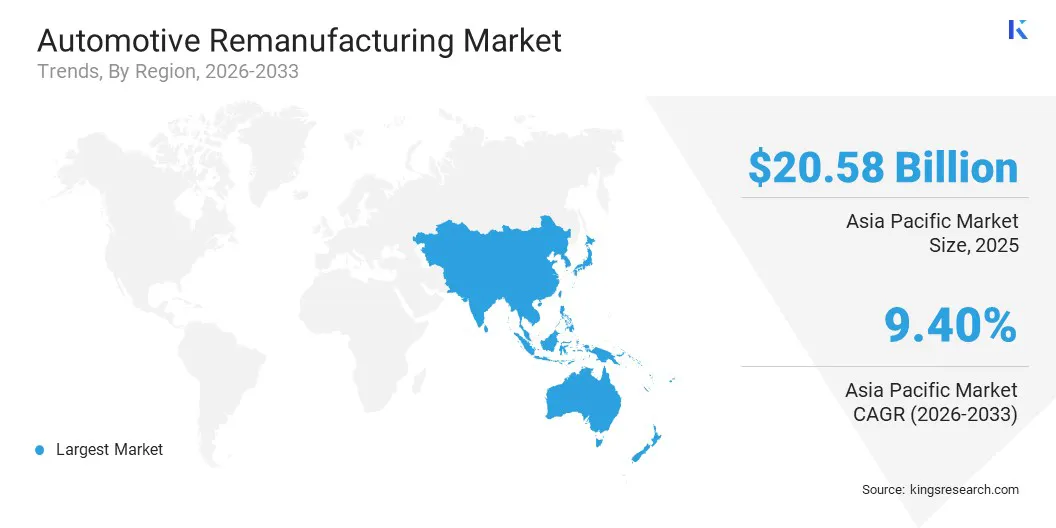
Рынок автомобильного ремануфактуринга Азиатско-Тихоокеанского региона в 2024 году занял существенную долю в 32,60%, что составило 20,58 млрд долларов США. Такое доминирование объясняется мощной производственной базой региона в автомобильной отрасли, которая обеспечивает стабильные поставки компонентов транспортных средств для ремануфактуринга.
Такие страны, как Китай, Индия и Япония, располагают огромным парком эксплуатируемых транспортных средств, что создает высокий спрос на экономичные запасные части. Кроме того, регион выигрывает от расширения промышленной инфраструктуры и растущего интереса потребителей к доступному обслуживанию транспортных средств, что поддерживает масштабное развитие сектора ремануфактуринга.
Ожидается, что рынок в Европе покажет самый быстрый среднегодовой темп роста (CAGR) 8,60% в течение прогнозного периода. Причина такого роста кроется в высоком внимании государств к устойчивому развитию и строгом соблюдении политики экономики замкнутого цикла. Крупные участники рынка региона теперь уделяют больше внимания повторной обработке автомобильных деталей, чтобы соответствовать экологическим требованиям и сокращать образование отходов в ходе промышленного процесса.
- В мае 2024 года Renault Group и The Future Is NEUTRAL заключили соглашение о создании новой компании THE REMAKERS путем объединения опыта в области ремануфактуринга завода Flins Re-factory. Совместное предприятие нацелено на расширение реновации автомобильных деталей по девяти линейкам продукции, чтобы предложить на европейском рынке устойчивую и экономичную альтернативу новым деталям.
Нормативно-правовая база
- В США Федеральная торговая комиссия (Federal Trade Commission) применяет Green Guides для контроля экологических заявлений, при этом потребителям четко раскрывается информация о восстановленных деталях. Кроме того, Federal Vehicle Repair Cost Savings Act обязывает федеральные ведомства отдавать приоритет использованию восстановленных компонентов в своих автопарках для снижения затрат и воздействия на окружающую среду.
- В Европе Директива ЕС о транспортных средствах с истекшим сроком эксплуатации устанавливает конкретные цели по повторному использованию и рекуперации деталей транспортных средств с задачей достичь 95-процентного уровня рекуперации. Ее поддерживает План действий по экономике замкнутого цикла, который предлагает требования к экодизайну, чтобы автомобильные системы можно было эффективно разбирать и восстанавливать.
- В Китае Закон о содействии развитию экономики замкнутого цикла и Административные меры по ремануфактурингу автомобильных запчастей позволяют сертифицированным предприятиям восстанавливать критически важные компоненты, такие как двигатели и трансмиссии. Недавние поправки Госсовета разрешают уполномоченным компаниям по ремануфактурингу закупать дорогостоящий ремфонд из утилизированных транспортных средств, чтобы повысить промышленный масштаб и эффективность.
- В Индии Министерство автомобильного транспорта и автомагистралей отвечает за правила в отношении транспортных средств с истекшим сроком эксплуатации, которые создают основу, позволяющую зарегистрированным центрам утилизации лома направлять извлеченные компоненты в систему ремануфактуринга. Это согласуется с Национальной автомобильной политикой, которая нацелена на стандартизацию сертификации качества для всех восстановленных автомобильных деталей.
- В Японии Закон об утилизации транспортных средств ввел схему расширенной ответственности производителя, по которой производители отвечают за сбор и возврат деталей транспортных средств. Министерство экономики, торговли и промышленности опирается на строгие эталонные стандарты, которые гарантируют соответствие восстановленной продукции исходным сертификатам безопасности.
Конкурентная среда
Крупные игроки отрасли автомобильного ремануфактуринга заключают стратегические партнерства и внедряют бизнес-модели на основе экономики замкнутого цикла, чтобы получить конкурентное преимущество. Крупные производители также сотрудничают с технологическими экспертами, чтобы внедрять сложные системы диагностики и автоматизированного восстановления, гарантируя, что восстановленные детали соответствуют исходному уровню характеристик.
Кроме того, участники отрасли занимаются коммерциализацией цепочек поставок замкнутого цикла и межотраслевых партнерств, чтобы стабилизировать поставки ремфонда и смягчить воздействие на окружающую среду. Такое сотрудничество и переход к цикличности помогают стабилизировать доступность ключевых компонентов для ДВС, BEV и гибридных силовых установок и ускоряют переход к более устойчивому и ресурсоэффективному глобальному вторичному рынку автокомпонентов.
- В апреле 2025 года Stellantis N.V. и Valeo объявили о расширении стратегического альянса для выпуска первых восстановленных светодиодных (LED) фар и информационно-развлекательных дисплеев на европейском рынке. Партнерство нацелено на индустриализацию операций экономики замкнутого цикла, чтобы возвращать ценное сырье и повторно использовать сложные электронные компоненты, сохраняя их эксплуатационные показатели на уровне оригинального оборудования.
Ключевые компании на рынке автомобильного ремануфактуринга
- LKQ Corporation
- Robert Bosch GmbH
- VALEO
- Caterpillar
- ZF Friedrichshafen AG
- BorgWarner Inc.
- DENSO
- CARDONE Industries
- Cummins Inc
- Eaton
- Schaeffler Technologies AG & Co. KG
- Standard Motor Products, Inc.
- MPA
- JASPER Engines & Transmissions
- ATCDT Corp.
Последние события
- В апреле 2025 года Daimler Buses объявила о расширении портфеля электромобильности в рамках нового проекта по продлению срока службы аккумуляторов электрических автобусов. Проект предполагает предоставление услуг ремануфактуринга и замену аккумуляторов нового поколения, чтобы повысить долгосрочную устойчивость и финансовую жизнеспособность электрифицированных парков общественного транспорта.
Часто задаваемые вопросы
Каков прогнозируемый рост мирового рынка восстановления автомобилей?
Какие факторы способствуют внедрению восстановления автомобилей?
Каковы основные проблемы, ограничивающие рост рынка восстановления автомобилей?
Кто являются ключевыми игроками на мировом рынке восстановления автомобилей?
Какие технологические тенденции формируют индустрию восстановления автомобилей?
Какие регионы лидируют по внедрению восстановления автомобилей и почему?
Какие сегменты компонентов и автомобилей наиболее востребованы в сфере восстановления автомобилей?
Как нормативно-правовая база влияет на восстановление автомобилей во всем мире?
Как этот отчет поможет мне объяснить преимущества восстановления моим автомобильным клиентам?
Как этот отчет поможет мне понять конкурентную среду и определить стратегических партнеров по восстановлению?
Как я могу использовать этот отчет для оценки роста рынка и количественной оценки инвестиционных возможностей в сегменте электромобилей (EV)?
Автор

Tejasv специализируется на вторичных исследованиях и проверке данных, превращая сложную информацию в четкое представление о рынке. Он поддерживает межотраслевые исследовательские инициативы, предоставляя надежные аналитические данные, которые используются при планировании и стратегическом направлении. Используя дисциплинированный и детальный подход, он подчеркивает аналитическую ясность и практическое применение. Его интерес к геополитике и истории определяет его более широкий взгляд на рынок. Эта уникальная линза позволяет ему контекстуализировать изменения в отрасли в более широких социально-политических рамках, добавляя глубины его анализу. Он поддерживает строгие стандарты документации, что делает его выводы проверяемыми и легко воспроизводимыми. Его способность превращать огромные объемы вторичных данных в краткие, готовые к принятию решений сводки снискала ему доверие руководителей проектов в различных вертикалях. Теджасв активно отслеживает изменения в законодательстве и экономические показатели, которые он включает в свои исследования, чтобы повысить их перспективную актуальность. Его методичная трудовая этика в сочетании со спокойным поведением в условиях сжатых сроков гарантирует, что его вклад останется своевременным и эффективным.
Проверено

Хаби — опытный руководитель исследований и консалтинга с известным опытом консультирования клиентов по инициативам стратегического роста и трансформации на мировых рынках. Он возглавлял высокопроизводительные исследовательские группы, которые предоставляют действенную информацию о расширении рынка, стратегиях слияний и поглощений, оценке возможностей, развитии нового бизнеса и запуске продуктов. В его портфолио проектов входят крупные нефтехимические производители, производители электронного оборудования, компании по производству смазочных материалов и другие ведущие предприятия в различных промышленных и потребительских секторах. В настоящее время он возглавляет исследовательский отдел Kings Research, где отвечает за разработку программы исследований, наставничество для аналитиков и обеспечение готовых к использованию результатов для клиентов, которые поддерживают принятие решений руководителями. Обладая обширным опытом в области анализа рынка, стратегических исследований и консалтинга, Хаби хорошо понимает развивающуюся динамику отрасли, конкурентную среду, новые возможности и проблемы роста бизнеса. Его опыт включает разработку исследовательских рамок, преобразование сложных рыночных данных в практические стратегические рекомендации, а также тесное сотрудничество со старшими заинтересованными сторонами для решения важнейших бизнес-вопросов. Он также внес свой вклад в создание исследовательских возможностей, укрепление аналитических методологий и развитие культуры принятия решений на основе качества и знаний в исследовательских группах. Его межотраслевые знания позволяют ему связывать рыночные тенденции с более широкими последствиями для бизнеса и предлагать перспективы, которые помогают организациям выявлять возможности, снижать риски и принимать обоснованные стратегические решения.