Размер, доля, рост рынка фотонных интегральных схем и отраслевой анализ по компонентам (лазеры, модуляторы, детекторы, прочее), по материальным платформам (фосфид индия (InP), кремниевая фотоника, прочее), по технологии интеграции (гибридная интеграция, монолитная интеграция), по отраслям конечного использования и региональный анализ, 2026-2033
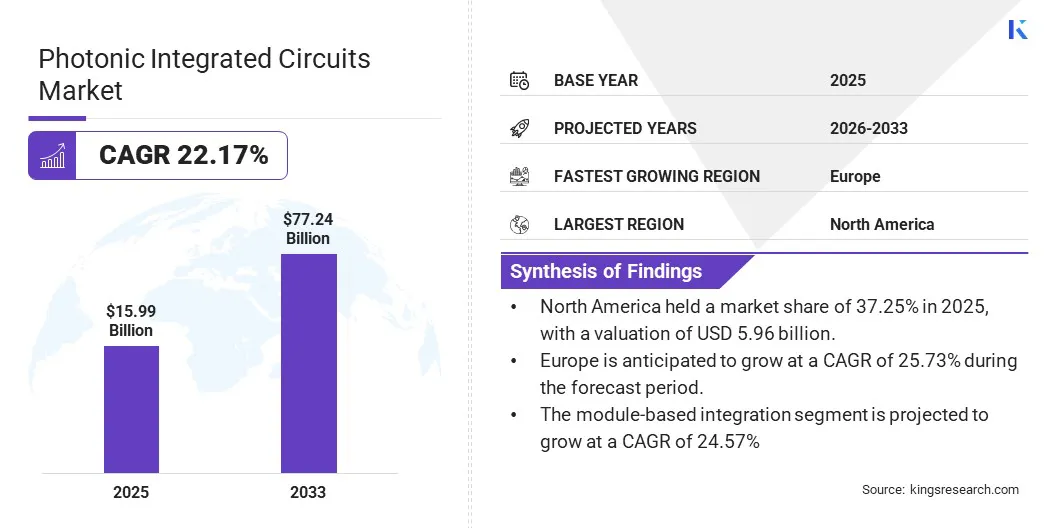
По данным Kings Research, объем мирового рынка фотонных интегральных схем (PIC) в 2025 году составил 15,99 млрд USD и, по прогнозам, достигнет 77,24 млрд USD к 2033 году, демонстрируя CAGR 22,17 % в течение прогнозного периода.
Растущий спрос на высокоскоростную передачу данных, обусловленный облачными вычислениями, видеостримингом, задачами ИИ и приложениями IoT, стимулирует внедрение PIC в дата-центрах и телекоммуникационных сетях. PIC обеспечивают более высокую скорость передачи данных и энергоэффективность качества, необходимые для развития цифровой инфраструктуры и обработки сложных нагрузок. Объём инвестиций в исследования и разработки неуклонно растёт, что способствует инновациям в области программируемых и масштабируемых фотонных технологий.
Ведущими компаниями, работающими в отрасли фотонных интегральных схем, являются LIGENTEC SA, Lumentum Operations LLC, VLC Photonics, Bright Photonics B.V., Intel Corporation, SCINTIL Photonics, AEPONYX Inc., Sicoya GmbH, Broadcom, Rockley Photonics, Freedom Photonics LLC, iPronics, SMART Photonics и GlobalFoundries.
Дата-центры и телекоммуникационные операторы всё активнее переходят на фотонные PIC для управления растущим трафиком данных: по сравнению с традиционными электронными решениями они обеспечивают более высокую пропускную способность, меньшую задержку и сниженное энергопотребление. Этот переход позволяет справляться с экспоненциальным ростом цифровой активности и поддерживает цели устойчивого развития за счёт существенного сокращения энергопотребления коммуникационной инфраструктуры.
Основные показатели рынка
Объем рынка фотонных интегральных схем в 2025 году составил 15,99 млрд USD.
Прогнозируется рост рынка с CAGR 22,17 % с 2026 по 2033 год.
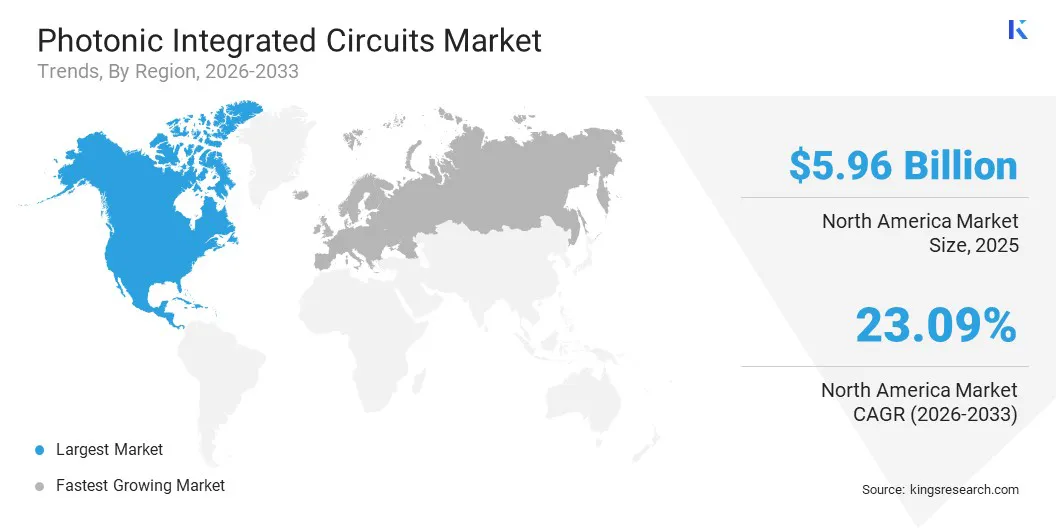
Доля Северной Америки на рынке в 2025 году составила 37,25 %.
Сегмент лазеров принёс 3,99 млрд USD выручки в 2025 году.
Ожидается, что сегмент фосфида индия (InP) достигнет 38,03 млрд USD к 2033 году.
Прогнозируется рост сегмента модульной интеграции с CAGR 24,57 %.
Доля сегмента телекоммуникаций на рынке в 2025 году составила 42,15 %.
Ожидается, что Европа будет расти с CAGR 25,73 % в течение прогнозного периода.
По мере роста энергопотребления традиционных дата-центров фотонные интегральные схемы приобретают всё большую привлекательность как более энергоэффективная альтернатива. По оценкам Международного энергетического агентства (IEA), в 2023 году дата-центры по всему миру потребили около 300–380 тераватт-часов (ТВт·ч) электроэнергии. Стремительный рост объёмов данных создаёт серьёзные проблемы для традиционных электронных систем в части теплоотвода и энергопотребления. PIC передают сигналы посредством света, что позволяет существенно снизить тепловыделение и энергопотребление, тем самым устраняя эти ограничения. В результате PIC должны найти широкое применение в гипермасштабируемых дата-центрах и среде HPC, где достижение целей операционной эффективности и устойчивого развития является приоритетом.
Вызов рынка
Высокие затраты из-за сложности производства
Одним из ключевых вызовов для рынка остаётся сложность производственных процессов. Изготовление PIC технически трудоёмкая задача: оно требует точного совмещения множества фотонных компонентов лазеров, модуляторов и детекторов на одном чипе. Такая сложность нередко ведёт к повышенному браку и снижению выхода годной продукции, что в конечном счёте увеличивает производственные затраты.
Для преодоления этих трудностей производители внедряют передовые технологии: автоматизированные системы совмещения и соединения компонентов, обеспечивающие более высокую точность и выход годной продукции. Модульные конструкции становятся всё более стандартизированными, что расширяет возможности интеграции и вариативности. Оптимизация проектирования на основе ИИ, а также совершенствование методов упаковки и тестирования дополнительно повышают эффективность производственного процесса и снижают общие затраты, делая PIC доступными для более широкого круга применений.
Тенденция рынка
Развитие автоматизации проектирования в фотонике
Инструменты автоматизации проектирования для рынка фотонных интегральных схем демонстрируют значительный прогресс, существенно упрощая процесс разработки. Современные платформы объединяют моделирование, компоновку и верификацию в единый рабочий процесс, что позволяет проводить более качественные и быстрые проектные циклы. Опираясь на прогнозные модели и реальные данные, эти инструменты сокращают число ошибок проектирования и ускоряют прототипирование. Повышение уровня автоматизации улучшает масштабируемость, сокращает время выхода на рынок и открывает возможности для создания более сложных и высокопроизводительных фотонных устройств.
В марте 2025 годаKeysight Technologies представила Photonic Designer комплексную программную платформу автоматизации проектирования фотоники (PDA), использующую передовое моделирование на основе физики для повышения производительности PIC. Решение обеспечивает единую, ориентированную на точность среду от концепции до производства, устраняя проблему фрагментированных рабочих процессов и несогласованного моделирования.
Краткий обзор отчёта о рынке фотонных интегральных схем
Телекоммуникации, дата-центры, здравоохранение и науки о жизни, промышленность, оборона и аэрокосмическая промышленность, прочее
По регионам
North America: США, Канада, Мексика
Europe: Франция, Великобритания, Испания, Германия, Италия, Россия, остальные страны Европы
Asia-Pacific: Китай, Япония, Индия, Австралия, ASEAN, Южная Корея, остальные страны Азиатско-Тихоокеанского региона
Middle East & Africa: Турция, ОАЭ, Саудовская Аравия, ЮАР, остальные страны Ближнего Востока и Африки
Южная и Центральная Америка: Бразилия, Аргентина, остальные страны Южной Америки
Сегментация рынка
По компонентам (лазеры, модуляторы, детекторы, мультиплексоры/демультиплексоры и оптические усилители, прочее): сегмент лазеров принёс 3,99 млрд USD в 2025 году во многом благодаря ключевой роли лазеров в высокоскоростной генерации и передаче оптических сигналов, без которых невозможна работа дата-центров и телекоммуникационных сетей.
По материальной платформе (фосфид индия (InP), кремниевая фотоника, ниобат лития и арсенид галлия (GaAs)): сегмент фосфида индия (InP) занимал 42,01 % рынка в 2025 году. Столь высокая доля объясняется превосходными характеристиками InP в высокочастотных и мощных приложениях, что делает его оптимальным материалом для телекоммуникационных решений и решений для дата-центров.
По технологии интеграции (гибридная интеграция, монолитная интеграция, модульная интеграция): ожидается, что сегмент гибридной интеграции достигнет 38,02 млрд USD к 2033 году за счёт возможности сочетать лучшие характеристики различных материалов и компонентов, обеспечивая расширенную функциональность и масштабируемость.
По отраслям конечного использования (телекоммуникации, дата-центры, здравоохранение и науки о жизни, промышленность, оборона и аэрокосмическая промышленность, прочее): сегмент телекоммуникаций занимал долю рынка 42,15 % в 2025 году на фоне растущей потребности в более быстрой и надёжной сетевой инфраструктуре, обусловленной развёртыванием сетей 5G и ростом интернет-аудитории по всему миру.
Региональный анализ рынка фотонных интегральных схем
По регионам мировой рынок разделён на North America, Europe, Asia Pacific, Middle East & Africa и Latin America.
В 2025 году рынок фотонных интегральных схем в North America занимал около 37,25 % мирового рынка, что в денежном выражении составило 5,96 млрд USD. Лидирующие позиции региона обусловлены активными инновациями в области оптических сетей и развитой экосистемой ведущих компаний, сосредоточенных на развитии фотонной интеграции.
В ответ на значительный спрос на высокоскоростную передачу данных со стороны дата-центров на базе ИИ ключевые игроки региона наращивают разработку продуктов. Технологии оптической связи укрепляются за счёт стратегических приобретений в секторе дата-центров и оптических сетей, что позволяет компаниям оперативно реагировать на быстро меняющиеся требования к сетевой инфраструктуре и энергопотреблению.
Такая среда, движимая передовыми НИОКР в области инфраструктуры данных следующего поколения, позволяет North America масштабировать фотонные технологии для коммерческого и корпоративного применения.
В феврале 2025 года компания Nokia завершила приобретение Infinera Corporation американского поставщика решений для оптических сетей. Сделка позволяет объединить инновационный потенциал обеих компаний при поддержке Nokia Bell Labs с целью ускорения разработки продуктов и более полного удовлетворения потребностей дата-центров с поддержкой ИИ.
Рынок фотонных интегральных схем в Europe демонстрирует устойчивый потенциал роста с CAGR 25,73 % в течение прогнозного периода. Этот рост обусловлен активными инновациями и инвестициями в реконфигурируемые оптические технологии. Европейские стартапы привлекают значительное финансирование для расширения команд и разработки продуктов следующего поколения, ориентированных на растущий спрос со стороны дата-центров на базе ИИ.
Помимо этого, регион демонстрирует высокие темпы внедрения технологий, обеспечивающих энергоэффективную высокоскоростную связь на базе гибких и масштабируемых сетевых архитектур, что дополнительно стимулирует расширение рынка.
В январе 2025 года iPronics, испанский стартап из Технического университета Валенсии, привлёк 20,7 млн USD для ускорения развёртывания своего программно-определяемого оптического сетевого движка (ONE) в дата-центрах. iPronics ONE отвечает потребности в реконфигурируемой, высокоскоростной и энергоэффективной связи, обеспечивая адаптацию топологии в режиме реального времени.
Регуляторные рамки
В Великобритании Департамент науки, инноваций и технологий (DSIT) отвечает за политику и инициативы в области разработки и производства чипов.
В Китае регулирующим органом, контролирующим разработку и производство PIC, является Министерство промышленности и информационных технологий (MIIT). В его компетенцию входит формирование политики, стандартов и нормативной базы для отрасли.
В Индии вопросы электроники и информационных технологий, включая фотонные интегральные схемы, находятся в ведении Министерства электроники и информационных технологий (MeitY). Оно отвечает за формирование и реализацию политики в сфере фотонных чипов в стране.
Конкурентная среда
Ведущие игроки рынка фотонных интегральных схем активно применяют передовые технологии моделирования для ускорения проектирования и разработки, а также задействуют облачные платформы высокопроизводительных вычислений. Современные инструменты позволяют создавать более качественные проекты чипов в сжатые сроки и с меньшим числом ошибок. Стратегическое использование масштабируемой облачной инфраструктуры обеспечивает более быструю и точную итерацию проектов, формируя конкурентное преимущество на динамично развивающемся рынке.
В сентябре 2024 годаAnsys, TSMC и Microsoft объединили усилия для ускорения моделирования кремниевых фотонных интегральных схем с использованием виртуальных машин Microsoft Azure серии NC A100v4. Применение GPU Nvidia A100 на облачной платформе Azure позволило Ansys ускорить моделирование фотоники Lumerical FDTD более чем в 10 раз, обеспечив более быструю оптимизацию сложных проектов чипов.
Ключевые компании на рынке фотонных интегральных схем
LIGENTEC SA
Lumentum Operations LLC
VLC Photonics
Bright Photonics B.V
Intel Corporation
SCINTIL Photonics
AEPONYX Inc
Sicoya GmbH
Broadcom
Rockley Photonics
Freedom Photonics LLC
iPronics
SMART Photonics
GlobalFoundries
Последние события
В марте 2025 годаTeradyne подписала соглашение о приобретении Quantifi Photonics новозеландского поставщика тестовых решений для массового производства PIC, совместно упакованной оптики и подключаемой оптики. Сделка направлена на расширение возможностей Teradyne по предоставлению масштабируемых и экономически эффективных тестовых решений для быстро развивающегося рынка высокопроизводительных вычислений.
В январе 2024 года Infleqtion приобрела две компании в области интегрированной кремниевой фотоники SiNoptiq Inc. и Morton Photonics Inc. с целью ускорения интеграции лазеров, фотонных и атомных систем на уровне чипа, необходимой для коммерциализации квантовых технологий. Приобретения укрепляют производственные возможности Infleqtion и совершенствуют квантовую цепочку поставок, прежде всего в США.
Часто задаваемые вопросы
Каков ожидаемый CAGR рынка фотонных интегральных схем в прогнозный период?
Какой был объем отрасли в 2025 году?
Каковы основные факторы, стимулирующие рынок?
Кто является ключевыми игроками на рынке?
Какой регион является самым быстрорастущим на рынке в прогнозный период?
Какой сегмент, как ожидается, займёт наибольшую долю рынка в 2033 году?
Асвати обладает междисциплинарным опытом, преобразуя рыночные тенденции и конкурентную информацию в готовые идеи для принятия решений. Ее работа помогает клиентам интерпретировать меняющиеся рыночные условия и определять возможности роста. Она привносит целенаправленный, основанный на знаниях подход к проведению исследований. Она превращает эти выводы в четкие планы действий с расстановкой приоритетов, соответствующие возможностям клиента. Ее исследования часто включают моделирование сценариев для проверки стратегий роста в различных экономических условиях. Она поддерживает строгий процесс проверки, перекрестно проверяя первичные и вторичные источники для обеспечения надежности. Клиенты ценят ее способность синтезировать зашумленные данные в краткие обзоры, которые стимулируют дискуссии на уровне совета директоров. Ее отраслевой подход в сочетании с прагматичным подходом к реализации неизменно дает высокоэффективные и коммерчески обоснованные рекомендации. Ее структурированные, но гибкие рамки исследований адаптируются к срокам клиента без ущерба для глубины. Она известна тем, что превращает сложные компромиссы в простые, защищаемые позиции, которые способствуют уверенному принятию решений.
Хаби — опытный руководитель исследований и консалтинга с известным опытом консультирования клиентов по инициативам стратегического роста и трансформации на мировых рынках. Он возглавлял высокопроизводительные исследовательские группы, которые предоставляют действенную информацию о расширении рынка, стратегиях слияний и поглощений, оценке возможностей, развитии нового бизнеса и запуске продуктов. В его портфолио проектов входят крупные нефтехимические производители, производители электронного оборудования, компании по производству смазочных материалов и другие ведущие предприятия в различных промышленных и потребительских секторах. В настоящее время он возглавляет исследовательский отдел Kings Research, где отвечает за разработку программы исследований, наставничество для аналитиков и обеспечение готовых к использованию результатов для клиентов, которые поддерживают принятие решений руководителями. Обладая обширным опытом в области анализа рынка, стратегических исследований и консалтинга, Хаби хорошо понимает развивающуюся динамику отрасли, конкурентную среду, новые возможности и проблемы роста бизнеса. Его опыт включает разработку исследовательских рамок, преобразование сложных рыночных данных в практические стратегические рекомендации, а также тесное сотрудничество со старшими заинтересованными сторонами для решения важнейших бизнес-вопросов. Он также внес свой вклад в создание исследовательских возможностей, укрепление аналитических методологий и развитие культуры принятия решений на основе качества и знаний в исследовательских группах. Его межотраслевые знания позволяют ему связывать рыночные тенденции с более широкими последствиями для бизнеса и предлагать перспективы, которые помогают организациям выявлять возможности, снижать риски и принимать обоснованные стратегические решения.