


今すぐお問い合わせ
半導体ファウンドリ市場規模
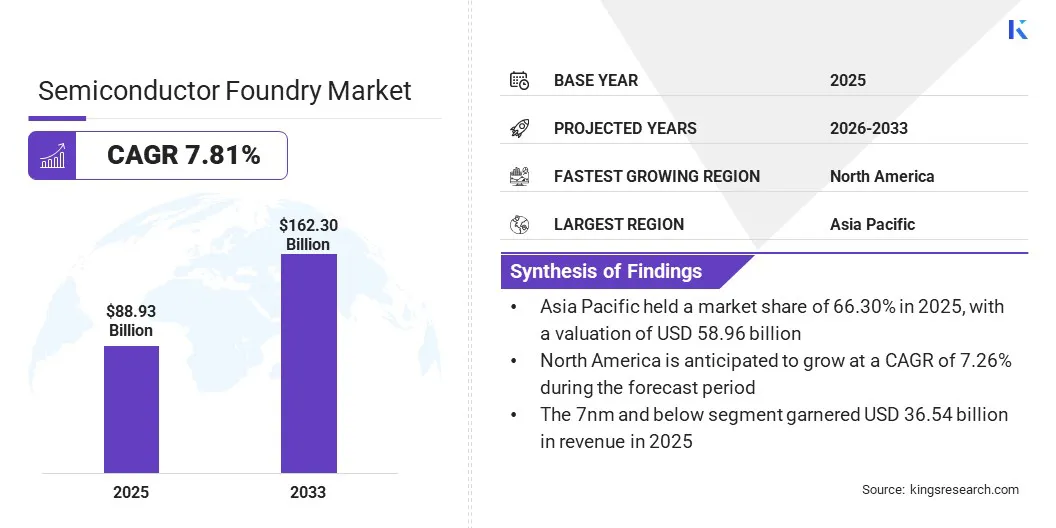
Kings Researchによると、世界の半導体ファウンドリ市場規模は2025年にUSD 88.93 billionと評価されており、2026年のUSD 95.88 billionから2033年にはUSD 162.30 billionへの拡大が見込まれ、予測期間中のCAGRは7.8%と予測されています。なかでも、スマートフォン・ノートパソコン・タブレットをはじめとする家電製品の普及拡大が先進半導体チップへの需要を押し上げ、市場全体の成長を牽引しています。
半導体ファウンドリは、チップファウンドリとも呼ばれ、外部クライアントから提供された設計に基づいて集積回路(IC)や半導体デバイスを製造することに特化した専門製造施設です。シリコンウェハーの製造から、トランジスタやその他のコンポーネントを形成するための複雑なプロセスまでを一手に担っています。
ファウンドリのサービス対象は、チップ設計を行い製造を外部委託するファブレス半導体企業と、設計から製造まで自社で手がける統合デバイスメーカー(IDM)の双方にわたります。世界の電子産業においてファウンドリは欠かせない存在であり、イノベーションを促進しながら、先進半導体技術に対する旺盛な需要に応え続けています。
本レポートの調査対象企業には、Taiwan Semiconductor Manufacturing Company (TSMC)、Samsung Electronics Co., Ltd.、GlobalFoundries、United Microelectronics Corporation、Semiconductor Manufacturing International Corporation (SMIC)、Hua Hong Grace Semiconductor Limited、Tower Semiconductor Ltd.、Powerchip Semiconductor Manufacturing Corporation (PSMC)、Nexchip Semiconductor Corp.、およびVanguard International Semiconductor Corporation (VIS)などが含まれています。
また、5G技術の世界的な普及も半導体ファウンドリ市場の拡大を後押ししています。高速データ転送や低遅延通信への需要が高まるなか、それを支える高度な半導体ソリューションの重要性が増しており、ファウンドリは高速5Gネットワークとインフラを支えるチップの開発を担う中核的な存在となっています。
さらに、IoT・自動運転車・スマートシティなど多岐にわたる用途への5G統合が進むにつれ、高度な半導体コンポーネントへのニーズはいっそう高まっています。
-
5G Americasによると、世界の5G接続数は2025年第3四半期に28億に達し、急速な拡大を続けています。2025年11月時点では、379の商用5Gネットワークが707のLTEネットワークとともに世界各地で展開されたと報告されています。こうした動向を背景に先進半導体チップへの需要が高まっており、5Gインフラおよびデバイスを支える半導体ファウンドリの製造能力拡充が急務となっています。
アナリストのレビュー
半導体ファウンドリ各社は、極端紫外線(EUV)リソグラフィをはじめとする最先端技術を製造プロセスへ積極的に取り込んでおり、こうした技術は先進半導体デバイスの製造において不可欠な役割を果たしています。
EUVリソグラフィの活用により、より微細で精緻なチップ機能の形成が可能となります。これは現代のエレクトロニクスにおいて高性能と低消費電力を両立するうえで欠かせない要件です。EUVを導入することで、ファウンドリは優れた精度と効率を持って次世代チップを製造する能力をさらに高めています。
- 2025年4月、TSMCはアリゾナ州に3番目のファブを稼働させ、2nmおよび先進プロセス技術に特化した製造拠点として米国での生産体制を強化しました。これにより、国内における先進半導体の生産能力がさらに拡充されています。
また、量子コンピューティングやエッジコンピューティングといった新興技術の台頭も、半導体ファウンドリ市場の拡大に大きく寄与しています。量子コンピューティングには複雑な演算処理に対応した専用チップが必要であり、エッジコンピューティングにはリアルタイムのデータ処理を担う高性能プロセッサが求められます。半導体ファウンドリはこれらの革新的技術を支える先進チップの製造において中心的な役割を担っており、市場成長の基盤となっています。
半導体ファウンドリ市場の成長要因
半導体製造に対する各国政府の政策的取り組みと投資は、市場成長を牽引する重要な要因のひとつです。国内半導体生産の戦略的重要性を認識した各国は、財政的インセンティブや支援策を相次いで打ち出しています。
米国のCHIPS法や欧州のEuropean Chips Act、さらにアジア各国における類似の取り組みは、いずれも地域の製造能力強化を目的としています。こうした投資は、特定の海外サプライヤーへの依存を低減するとともに、新たなファウンドリ施設の整備を促す効果をもたらしています。
- 2026年4月、Nexchip SemiconductorはUSD 5.1 billionのフェーズIVプロジェクトを通じて中国国内のファウンドリ能力を拡大しました。この拡張では、40nmおよび28nm技術に特化した新たな12インチウェハーラインが追加されます。AI対応デバイス、自動車、家電、IoTアプリケーションなど幅広い分野で成熟ノードチップへの需要が高まるなか、本拡張はその需要取り込みを狙ったものです。
データセンターおよびクラウドコンピューティングサービスの拡大も、半導体ファウンドリ市場の成長を支える重要な要因です。データセンターでは膨大なデータを処理し、クラウドベースのアプリケーションを安定稼働させるために高性能チップが不可欠です。デジタルサービスやクラウドインフラの普及が半導体需要を押し上げ、市場全体の成長を促しています。
一方、地政学的緊張と貿易規制は市場にとって深刻な課題となっています。貿易摩擦・輸出規制・関税の影響はグローバルなサプライチェーンを混乱させ、重要技術へのアクセスを制限するとともに、市場全体に不確実性をもたらしています。こうした問題は、半導体製造に必要な材料や技術の安定的な流通を妨げる要因となっています。
こうした課題に対応し市場成長を持続させるため、企業は特定の地域やサプライヤーへの依存を分散させるべくサプライチェーンの多様化を進め、貿易混乱の影響を最小限に抑える取り組みを強化しています。また、地域ごとの製造ハブ構築に向けた投資を拡大し、サプライチェーン全体の強靭性を高めています。
- 2026年7月、中国は国産のイマージョンDUVリソグラフィ装置の量産を開始しました。2026年に約5台、2027年には20台の生産が見込まれており、これらの装置はSMIC、Hua Hong Semiconductor、およびCXMTへの供給が予定されています。この動きは、中国が海外製チップ製造装置への依存を低減する取り組みの一環として位置づけられています。
半導体ファウンドリ業界の動向
自動車業界における電気自動車(EV)および自動運転システムへの移行は、半導体ファウンドリ市場に大きな変化をもたらしています。現代の車両はセンサー・プロセッサ・電源管理ICなど多種多様な半導体コンポーネントを必要としており、その需要は年々拡大しています。
EVおよび先進運転支援システム(ADAS)の普及に伴い、エネルギー効率・安全性・性能を高水準で確保するチップへの需要が急速に高まっています。スマート化・コネクテッド化が進む車両への注目が集まるなか、専門的な半導体ソリューションの必要性はいっそう増しています。
国際エネルギー機関のGlobal EV Outlook 2026によると、世界の電気自動車販売台数は20%増加し、自動車販売全体に占めるシェアは25%に達しました。この数字は、EV部門の需要拡大に対応するための半導体需要が着実に高まっていることを示しています。
- 2025年9月、InfineonとROHMは、シリコンカーバイド(SiC)パワー半導体パッケージ分野での協業契約を締結しました。この連携により、電気自動車・再生可能エネルギー・AIデータセンター向けに、より柔軟な設計と調達が実現します。
また、半導体産業における微細化の進展と先進プロセス技術への移行は、ファウンドリに対する旺盛な需要を生み出しています。半導体デバイスの小型化・高集積化が進むにつれ、最先端の製造プロセスへの要求水準も高まる一方です。
7nm・5nm・3nmといったプロセスノードの進化により、より高性能かつ低消費電力のチップ製造が実現しています。半導体ファウンドリ各社は、多様なアプリケーションの進化する要求に応えるべく、こうした先進技術の開発と実装に継続的な投資を行っています。
セグメンテーション分析
世界市場は、技術ノード、ファウンドリ、用途、および地域別にセグメント化されています。
技術ノード別
技術ノード別では、市場は7nm以下、10nm〜20nm、20nm〜45nm、および45nm以上に区分されています。7nm以下セグメントは2025年に半導体ファウンドリ市場をリードし、USD 31.88 billionの評価額を記録しました。高性能コンピューティング・人工知能・先進モバイルデバイスへの需要が拡大するなか、半導体メーカーはこれらの微細ノードへの注力を強めています。
7nm以下で製造されるチップはトランジスタ密度が高く、処理速度の向上と消費電力の削減を両立します。AIアクセラレータや5Gインフラなど現代のアプリケーションが求める性能要件を満たすうえで不可欠な特性であり、セグメントの成長を力強く後押ししています。
ファウンドリ別
ファウンドリ別では、半導体ファウンドリ業界はピュアプレイファウンドリとIDMに区分されています。ピュアプレイファウンドリセグメントは2025年に73.89%と最大の収益シェアを占めました。ピュアプレイファウンドリは設計には関与せず、半導体製造に特化したビジネスモデルを採用しています。
このモデルにより、製造プロセスの最適化に経営資源を集中させ、高い効率を実現するとともに最先端技術への積極的な投資が可能となります。製造に専念することで生産の迅速なスケールアップが可能となり、チップを設計するが自社では製造しないファブレス半導体企業をはじめ、幅広いクライアントのニーズに対応できます。
用途別
用途別では、市場は通信、自動車、家電、産業、ヘルスケア、およびその他に区分されています。自動車セグメントは予測期間を通じてCAGR 10.46%という力強い成長が見込まれており、特に注目されるセグメントのひとつです。
自動車分野における高いシェアの背景には、現代の車両が電動パワートレイン、自動運転システム、車載エンターテインメントなど多岐にわたる用途で先進的な半導体コンポーネントに大きく依存しているという実態があります。電気自動車(EV)および先進運転支援システム(ADAS)の普及に伴い、バッテリー管理、センサーフュージョン、リアルタイム処理に対応した高度なチップへの需要が高まっています。さらに、コネクテッド車両やスマート自動車技術の進展が、高性能半導体へのニーズをいっそう押し上げています。
半導体ファウンドリ市場の地域分析
地域別に、世界市場はNorth America、Europe、Asia-Pacific、Middle East and Africa、およびSouth and Central Americaに分類されています。
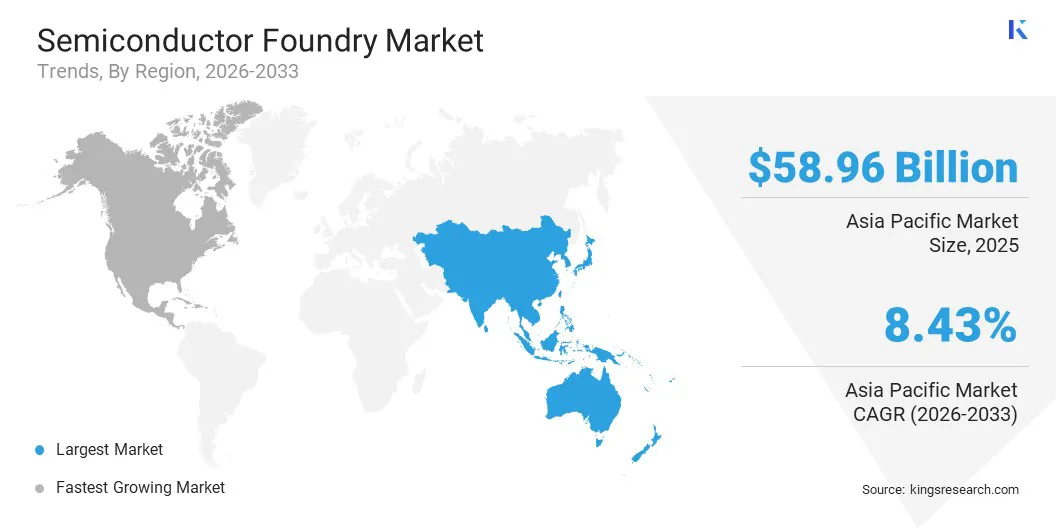
Asia Pacificの半導体ファウンドリ市場は2025年に約66.30%のシェアを占め、評価額はUSD 58.96 billionでした。Asia-Pacific地域、とりわけ台湾、韓国、中国には、TSMC、Samsung、SMICをはじめとする世界トップクラスの半導体メーカーが集積しており、同地域を半導体ファウンドリの主要ハブとして確固たる地位に押し上げています。
-
Asian Development Bankによると、East AsiaおよびSoutheast Asiaは世界の半導体製造の80%以上を担っており、その大部分は台湾と韓国に集中しています。Japanは半導体業界向けの重要な製造装置や材料を供給する大手企業の多くが本拠を置く国であり、中国は半導体分野の重要セグメントである太陽電池生産において世界的なリーダーとして台頭しています。
加えて、中国、韓国、日本などがスマートフォン、ノートパソコン、その他のデバイス製造をリードするAsia-Pacificは、家電製品生産における世界的なハブとしての地位を確立しており、これが半導体需要をさらに押し上げる要因となっています。こうした優位性が旺盛な需要を生み出し、Asia-Pacific半導体ファウンドリ市場の成長を力強く支えています。
North Americaは予測期間中にCAGR 7.26%という堅調な成長が見込まれています。この地域にはQualcomm、NVIDIA、AMD、Broadcomなど、チップ設計とイノベーションに強みを持つ主要なファブレス半導体企業が数多く拠点を構えています。
これらの企業は製造を外部ファウンドリに委託しており、先進的な半導体製造への強い需要を生み出しています。チップ設計における同地域の競争優位性は、グローバルファウンドリとの戦略的パートナーシップと相まって、North Americaにおける半導体産業の拡大を後押ししています。
さらに、CHIPS and Science Actなどの施策を通じて国内半導体製造の強化に取り組む米国政府の姿勢も、地域市場の成長に大きく寄与しています。同法律は半導体の研究・開発・生産を促進するために多額の資金を投じており、こうした政府主導の支援がNorth America市場における投資拡大と事業展開に有利な環境を生み出しています。
- 2026年7月、Intelはアイルランドのレイクスリップキャンパスにおいて、約USD 5.76 billionを投じて製造能力を拡張する計画を発表しました。この拡張はファブのアップグレードと先進装置の導入を目的としており、Intel 3ベースのXeonプロセッサの製造を支援するとともに、欧州で拡大するAIおよび高性能コンピューティング需要への対応を図るものです。
競争環境
世界の半導体ファウンドリ市場は、TSMCが支配的なシェアを握り、Samsung Foundry、SMIC、UMCが残りの大部分を占めるという構図のもと、中程度の集中度を示しています。各社は製品イノベーションの推進、ポートフォリオの拡充、そして市場シェア拡大を目的とした戦略的パートナーシップの構築に注力しています。R&D投資、新規製造拠点の設立、サプライチェーンの最適化といった戦略的取り組みが、市場プレーヤーに新たな成長機会をもたらしています。
- 2026年7月、Samsung ElectronicsとBroadcomは、次世代AIインフラの支援を目的として、2nm以下のファウンドリ技術および先進パッケージング全般にわたる戦略的協業を拡大しました。このパートナーシップの規模は2030年までにUSD 200 billionを超えると見込まれており、AIおよび高性能コンピューティングが牽引する先進半導体製造への需要拡大を如実に反映しています。
- 2025年1月、GlobalFoundriesはUSD 575 millionを投じてNew Yorkに先進パッケージングおよびフォトニクスセンターを設立する計画を発表し、パッケージング、テスト、シリコンフォトニクス、3D/ヘテロジニアス統合における米国内の能力強化を図りました。
半導体ファウンドリ市場の主要企業
- Taiwan Semiconductor Manufacturing Company
- Samsung Electronics Co., Ltd.
- GlobalFoundries Inc.
- United Microelectronics Corporation
- Semiconductor Manufacturing International Corporation (SMIC)
- Hua Hong Grace Semiconductor Limited
- Tower Semiconductor Ltd.
- Powerchip Semiconductor Manufacturing Corporation
- Vanguard International Semiconductor Corporation
- DB HiTek Co., Ltd.
主要な業界動向
-
2026年7月、UMCはAIおよびエッジコンピューティングアプリケーションからの需要増加に対応するため、シンガポールおよび台湾でファウンドリ能力の拡張に着手しました。段階的な拡張によりサプライチェーンの回復力が強化され、高性能半導体技術への旺盛な需要に応える体制が整備されます。
-
2026年2月、SMICは2026年末までに月間約40,000枚の12インチ相当ウェハー生産能力を追加する計画を発表しました。この拡張はファウンドリ需要の底堅さを示す一方、減価償却費および設備投資の増加がマージンを圧迫する可能性も指摘されています。
世界の半導体ファウンドリ市場のセグメント:
技術ノード別
- 7nm以下
- 10nm-20nm
- 20nm-45nm
- 45nm以上
ファウンドリ別
- ピュアプレイファウンドリ
- 統合デバイスメーカー(IDM)
用途別
- 通信
- 自動車
- 家電
- 産業
- ヘルスケア
- その他
地域別
- North America
- U.S.
- Canada
- Mexico
- Europe
- France
- UK
- Spain
- Germany
- Italy
- Russia
- その他Europe
- Asia-Pacific
- China
- Japan
- India
- Australia
- ASEAN
- South Korea
- その他Asia-Pacific
- Middle East & Africa
- Turkey
- U.A.E.
- Saudi Arabia
- South Africa
- その他Middle East & Africa
- South and Central America
- Brazil
- Argentina
- その他South and Central America
調査手法
情報収集方法
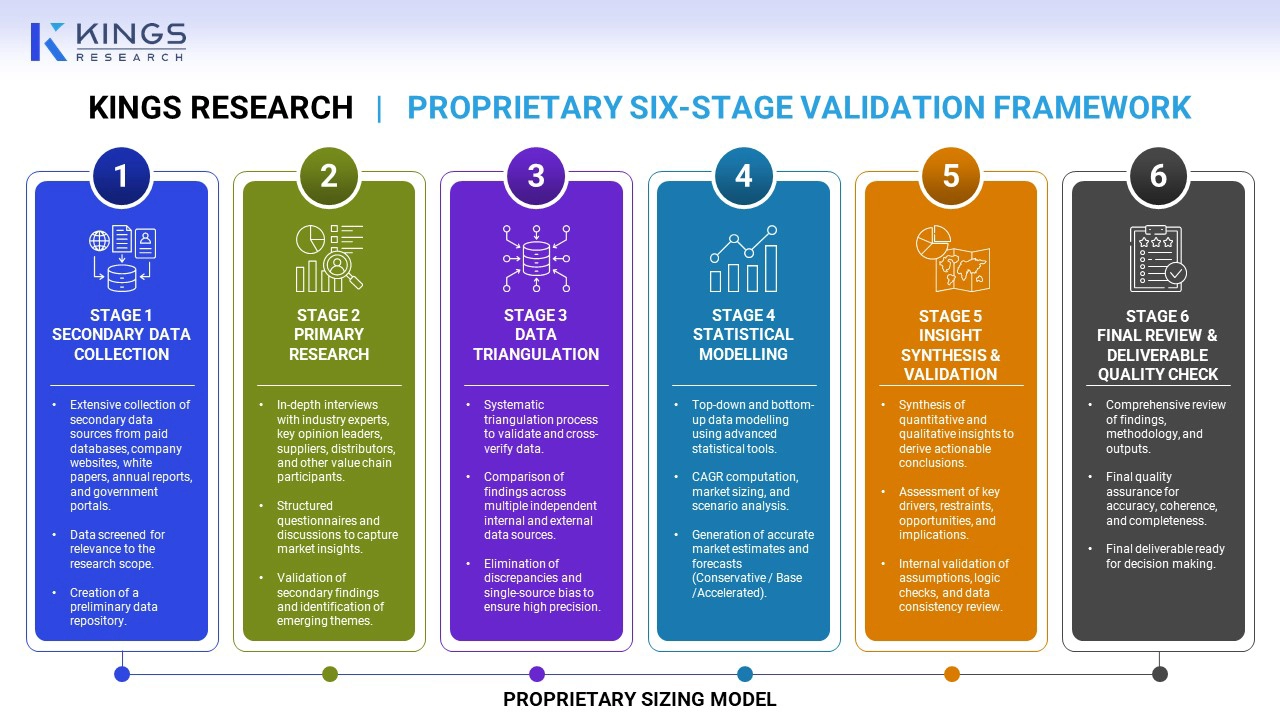
当社の調査手法では、複数の独立した公開研究データベースから得られた知見を三角測量により統合し、規制当局への提出書類および上場企業の開示情報と照合・検証しています。すべての推計値は相互検証を経ており、単一ソースのデータをそのまま提示することはありません。
よくある質問
世界の半導体ファウンドリ市場の予測される成長はどのようなものですか?
世界の半導体ファウンドリ市場の成長を促進する主な要因は何ですか?
この市場の主要プレーヤーは誰ですか?
予測期間中、世界の半導体ファウンドリ市場で最も速い成長率を記録する見込みの地域はどこですか?
このレポートは、世界の半導体ファウンドリ市場への投資の長期的な市場潜在力と財務的利益を理解するのにどのように役立ちますか?
Kings Researchは、世界の半導体ファウンドリ市場に対してどのようなカスタムコンサルティングサービスを提供していますか?
著者

スナンダは、強力なクロスドメインの専門知識を持つ熟練したリサーチアナリストであり、市場トレンドの特定に優れ、消費財、食品および飲料、ヘルスケアなどを含むさまざまな業界にわたって洞察力に富んだ分析を提供します。多様なセクターからの洞察を結び付ける能力により、さまざまなビジネス状況における戦略的意思決定をサポートする実用的な推奨事項を提供できます。スナンダの研究は、徹底したデータ分析と、データに基づいた関連性の高い洞察を提供するという取り組みによって推進されています。パターンに対する彼女の鋭い目により、主流になる前に新たな機会を見つけることができます。 Sunanda が分野横断的な学習を総合すると、多くの場合、クライアントにとって非常に価値のある型破りなソリューションが明らかになります。彼女は分析フレームワークを各業界の固有のニュアンスに合わせて調整し、レポートが正確で文脈に即したものであることを保証します。クライアントは、彼女の徹底した洞察力と洞察力で常に期待を上回り、厳しい納期の中で鮮明で実用的な調査結果を提供する彼女の能力を高く評価しています。
レビュー担当

Habi は、世界市場全体での戦略的成長と変革の取り組みについてクライアントを指導したことで有名な経験を持つ、経験豊かなリサーチおよびコンサルティングのリーダーです。彼は、市場拡大、M&A 戦略、機会評価、新事業開発、製品の発売に関する実用的な洞察を提供する優秀な調査チームを率いてきました。彼のプロジェクト ポートフォリオは、大手石油化学メーカー、電子デバイス メーカー、潤滑油会社、その他のさまざまな産業および消費者セクターにわたる大手企業に及びます。彼は現在、Kings Research の調査部門の責任者を務めており、調査の課題を設定し、アナリストを指導し、経営陣の意思決定をサポートする顧客対応の成果物を確実に提供する責任を負っています。市場インテリジェンス、戦略的調査、コンサルティングにおける豊富な経験を持つ Habi は、進化する業界のダイナミクス、競争環境、新たな機会、ビジネス成長の課題についての深い理解をもたらします。彼の専門知識には、調査フレームワークの開発、複雑な市場データを実用的な戦略的推奨事項に変換すること、上級関係者と緊密に連携して重要なビジネス上の問題に対処することが含まれます。また、研究能力の構築、分析手法の強化、研究チーム内での質と洞察に基づく意思決定の文化の推進にも貢献してきました。業界を超えて活動することで、市場動向をより広範なビジネスへの影響と結びつけ、組織が機会を特定し、リスクを軽減し、情報に基づいた戦略的意思決定を行うのに役立つ視点を提供することができます。