


今すぐお問い合わせ
市場の定義
自動車再製造市場とは、車両部品を元の性能基準まで体系的に修復し、品質を検証し、ライフサイクルを管理することに特化した産業エコシステムを指します。この市場は、ICE、BEV、ハイブリッドの各動力技術にわたる二輪車、三輪車、四輪車の重要システムの循環型処理を対象とし、自動車メーカーとアフターマーケットの双方に供給する複雑なサプライチェーンを組み合わせています。
市場概要
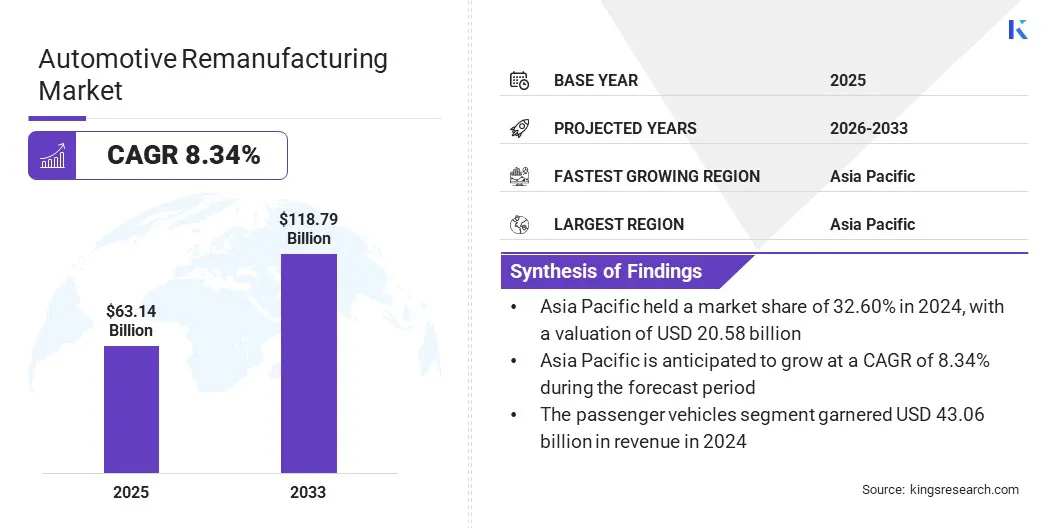
世界の自動車再製造市場規模は、2024年に631億4,000万米ドルと評価され、2025年の678億1,000万米ドルから2032年には1,187億9,000万米ドルへ成長すると予測されており、予測期間中のCAGRは8.34%です。この拡大は主に、資源の枯渇と環境負荷の低減を促すサーキュラーエコノミー(循環経済)モデルへ、業界全体が移行していることによるものです。
世界の自動車再製造業界で事業を展開する主要企業は、LKQ Corporation、Robert Bosch GmbH、VALEO、Caterpillar、ZF Friedrichshafen AG、BorgWarner Inc.、DENSO、CARDONE Industries、Cummins Inc、Eaton、Schaeffler Technologies AG & Co. KG、Standard Motor Products, Inc.、MPA、JASPER Engines & Transmissions、ATCDT Corp.です。
各社は、インバーターなどの高度なパワーエレクトロニクスを元の性能基準まで再現するため、エンジニアリング能力の強化にも積極的に取り組んでいます。これらの企業は、高性能な半導体の再調整やモジュールの修復に対応するため、専門的な試験環境や高度な診断ソフトウェアに投資しています。
従来の機械部品の修復事業者とは対照的に、自動車再製造企業は、電動化されたパワートレインの信頼性を確保するため、クリーンルームでの生産と自動試験を重視しています。世界の車両がハイブリッド化と電動化を一段と強めるなかで、この関心は広がっており、再製造インバーターは持続可能な車両メンテナンスの非常に一般的な形になっています。
- 2025年10月、ValeoとThe Remakers(The Future is NEUTRAL傘下)は、価格を30%抑え、天然資源の消費を45%削減するRenault ZOE向けの再製造インバーターを発売しました。このプロジェクトは、厳格な再製造プロセスに基づく、新品部品に代わる高品質で持続可能な選択肢であり、自動車分野での循環経済ソリューションの導入を加速させる可能性があります。
市場の主なハイライト
- 2024年の世界の自動車再製造市場規模は631億4,000万米ドルでした。
- 市場は2025年から2032年にかけてCAGR 8.34%で成長すると予測されています。
- アジア太平洋地域は2024年に32.60%のシェアを占め、その規模は205億8,000万米ドルでした。
- エンジン分野は2024年に145億9,000万米ドルの収益を上げました。
- 四輪車分野は2032年までに840億5,000万米ドルに達すると予想されています。
- 内燃機関(ICE)分野は2032年までに422億4,000万米ドルに達すると見込まれています。
- 乗用車分野は2032年までに825億9,000万米ドルの収益を生み出す可能性が高いとみられています。
- 自動車メーカー(OEM)分野は2032年までに767億2,000万米ドルに達すると推定されています。
- 欧州は予測期間中にCAGR 8.60%で成長すると見込まれています。
市場ダイナミクス
循環経済への注目の高まりは、市場拡大をどのように牽引していますか?
市場は、資源の枯渇と廃棄物を最小限に抑える循環経済モデルの採用拡大により、急速に成長しています。このソリューションは、従来の直線型の生産方式から、価値ある車両部品の回収、修復、再利用を重視するクローズドシステムへの移行を伴います。エンジンやトランスミッションなどの部品のライフサイクルは、新品と比べてエネルギー使用量と炭素排出量を最小限に抑えるため、可能な限り延ばす必要があります。
こうした環境配慮型の取り組みは、メーカーが厳しい環境政策に対応する助けとなると同時に、重要な原材料のサプライチェーンの安定にも寄与します。このモデルは資源最適化の重要な要素であり、車両の維持とフリート管理に対して、より持続可能で低コストな方法を可能にします。
- 2026年2月、Toyota Motor Europeは、インフラへの多額の投資を伴い、ポーランドのヴァウブジフに新たなCircular Factoryを設立する計画を発表しました。このプロジェクトは、使用済み自動車を処理して原材料を回収し、重要部品を再製造し、同社のカーボンニュートラル型事業モデルへの移行を加速させることを目的としています。
先進的な車載エレクトロニクスの複雑化は、自動車再製造市場の発展をどのように妨げていますか?
市場における最大の課題は、現代の車載エレクトロニクスとソフトウェア統合の複雑化です。現代の部品の大半には独自仕様のセンサーや制御ユニットが搭載されているため、修復工程で必要となる暗号化された診断データや専門的なファームウェアにアクセスすることが困難です。
こうした統合システムには高度な技術的専門知識と再較正用の高価な機器が必要であり、それが従来の再製造工場の妨げとなる可能性があります。内部の電子構造への均一なアクセスが欠けているため、性能と安全性の水準を試験することが複雑になっています。
こうした障壁に対処するため、メーカーは現代の車両アーキテクチャに対応できる高度な診断ソフトウェアや自動試験設備に投資しています。また、貴重な技術仕様や独自の復旧ソフトウェアにアクセスできるよう、自動車メーカーとの関係もより強化しています。
標準化された認証プログラムや技術者向けの専門研修は、こうした複雑な電子アセンブリをデータを失うことなく元の性能水準まで修復するために活用できます。
AI、デジタル技術、自動化への移行は、自動車再製造市場をどのように変えていますか?
主要な市場トレンドの一つは、修復プロセスで用いられる人工知能(AI)、デジタル技術、自動化の普及拡大です。これらの先進的なツールは、コア(再製造用の使用済み部品)の識別、精密な分解、高精度の品質検査といった作業を効率化するよう設計されています。これらは、大規模な産業レベルで迅速かつデータに基づく診断精度を実現できない従来の手作業による方法とは異なります。
部品の複雑化と電子的な統合が進むにつれ、自動化とデジタルツイン技術の利用が拡大しており、現代の車両システム向けに広く導入されるソリューションとなっています。
- 2025年9月、REMADEとそのメンバーは、重機、自動車、航空宇宙分野における再製造の発展を支えるデジタル技術、AI、ロボティクスを開発するための共同研究開発事業を正式に発表しました。この取り組みは、自動化された設計、検査、修復のツールを活用して、材料回収の向上を目指すものです。
市場レポートの概要
|
セグメンテーション |
詳細 |
|
コンポーネント別 |
エンジン、トランスミッション、ブレーキシステム、電気・電子部品、シャシー・サスペンション、その他 |
|
車両構成別 |
四輪車、二輪車、三輪車 |
|
動力源別 |
内燃機関(ICE)、バッテリー式電気自動車(BEV)、ハイブリッド車 |
|
車種別 |
乗用車、商用車 |
|
エンドユーザー別 |
自動車メーカー(OEM)、アフターマーケット |
|
地域別 |
北米:米国、カナダ、メキシコ |
|
欧州:フランス、英国、スペイン、ドイツ、イタリア、ロシア、その他の欧州 | |
|
アジア太平洋:中国、日本、インド、オーストラリア、ASEAN、韓国、その他のアジア太平洋 | |
|
中東・アフリカ:トルコ、アラブ首長国連邦、サウジアラビア、南アフリカ、その他の中東・アフリカ | |
|
南米:ブラジル、アルゼンチン、その他の南米 |
市場セグメンテーション
- コンポーネント別(エンジン、トランスミッション、ブレーキシステム、電気・電子部品、シャシー・サスペンション、その他):エンジン分野は、新品パワーユニットの価格が高いことから、2024年に145億9,000万米ドルの収益を上げました。メーカー認定のパワートレイン修復への需要が高まっていることで、人気が広がっています。これらのプロセスは純正品と同等の性能をもたらし、老朽化した車両群に対するリードタイムも大幅に短縮されます。
- 車両構成別(四輪車、二輪車、三輪車):四輪車分野は、乗用車や小型商用車の台数が多いことを主な理由に、2024年に72.50%のシェアを占めました。これらの車両は、運用寿命を延ばすために複雑な部品の更新を必要とします。分野の成長を支えるもう一つの要因は、厳しい安全基準を満たし、より厳格な排出規制を順守する必要性です。
- 動力源別(内燃機関(ICE)、バッテリー式電気自動車(BEV)、ハイブリッド車):内燃機関(ICE)分野は、従来型のパワートレインに依存する稼働車両が世界に多数あることを背景に、2032年までに422億4,000万米ドルに達すると予測されています。この分野を後押ししてきたもう一つの要因は、エンジンや燃料系統の修復に使える価値の高いコアが引き続き入手できることです。これは、ICE車が主要な移動手段であり続ける新興国で特に当てはまります。
- 車種別(乗用車、商用車):乗用車分野は、再製造部品の経済的メリットに対する消費者の認識が高まっていることから、2032年までに825億9,000万米ドルに達すると予測されています。高品質な部品は、正規ディーラーネットワークを通じて入手しやすくなっています。さらに、独立系サービス事業者や専門のデジタルアフターマーケットプラットフォームが、これらの修復品の普及範囲を大きく広げています。
- エンドユーザー別(自動車メーカー(OEM)、アフターマーケット):自動車メーカー(OEM)分野は、大手自動車メーカーがクローズドループ生産システムへの投資を強化していることを追い風に、2032年までに767億2,000万米ドルに達すると予測されています。多くの企業は現在、再製造を正式な保証・サービスプログラムに組み込んでいます。これらの取り組みにより、企業は世界の循環経済目標を達成しつつ、長期的な顧客ロイヤルティを高めることができます。
地域別分析
アジア太平洋と欧州の市場の状況はどうなっていますか?
地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、南米に分類されています。
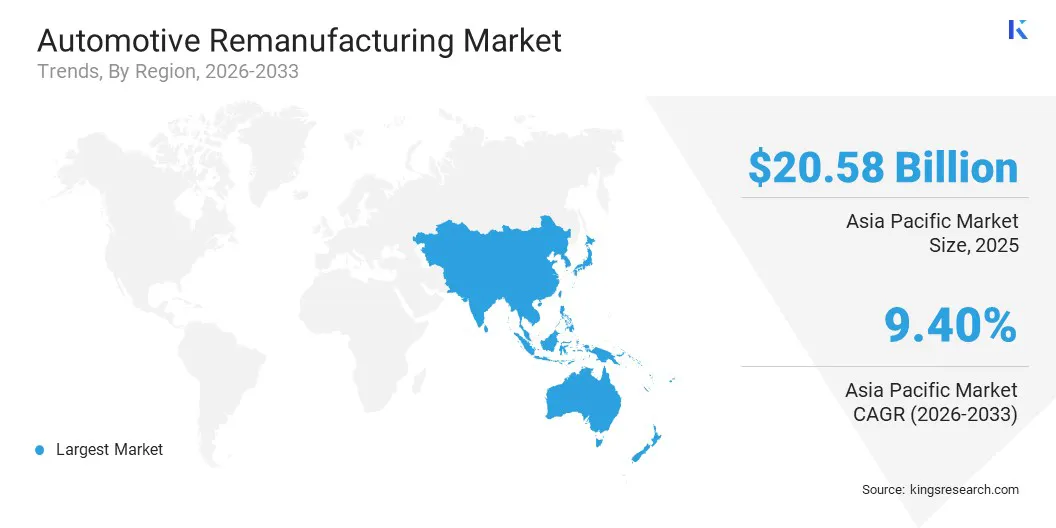
アジア太平洋地域の自動車再製造市場は、2024年に32.60%という大きなシェアを占め、その規模は205億8,000万米ドルでした。この優位性は、同地域の自動車産業の強固な製造基盤によるもので、再製造向けの車両部品が安定して供給されています。
中国、インド、日本などの国々には膨大な稼働車両群があり、費用対効果の高い交換部品への高い需要を生み出しています。さらに、同地域は産業インフラの拡大と、手頃な車両メンテナンスへの消費者の関心の高まりという恩恵を受けており、これが再製造部門の大規模な拡大を支えています。
欧州の市場は、予測期間中に8.60%という最速のCAGRを記録すると予想されています。この成長の背景には、持続可能性に対する政府の高い関心と、循環経済政策の厳格な順守があります。同地域の主要な関係者は現在、環境要件を満たし、産業プロセスでの廃棄物の発生を最小限に抑えるため、自動車部品の再加工により注意を払っています。
- 2024年5月、Renault GroupとThe Future Is NEUTRALは、Flins Re-factoryの再製造に関する専門性を統合し、THE REMAKERSという新会社を設立することで合意しました。この合弁事業は、欧州市場に新品部品に代わる持続可能で経済的な選択肢を供給するため、9つの製品ラインにわたる自動車部品のリファービッシュを拡大することを目指しています。
規制の枠組み
- 米国では、米連邦取引委員会がGreen Guidesを用いて環境関連の主張を取り締まっており、再製造部品は消費者に明確に開示されます。また、Federal Vehicle Repair Cost Savings Actは、コストと環境負荷を下げるため、連邦機関に対し、自らの車両群で再製造部品の使用を優先するよう義務付けています。
- 欧州では、ELV指令(使用済み自動車指令)が、車両部品の再利用と回収について具体的な目標を定めており、95%の回収の達成を目指しています。これを支えるのが循環型経済行動計画で、自動車システムを効率的に分解して修復できるようにするためのエコデザイン要件を提案しています。
- 中国では、循環経済促進法と自動車部品再製造規範管理暫定弁法により、認定企業がエンジンやトランスミッションなどの重要部品を修復することが認められています。国務院による最近の改正では、産業規模と効率を高めるため、認可を受けた再製造事業者が廃車から価値の高いコアを購入することが許可されています。
- インドでは、道路交通・高速道路省が使用済み自動車に関する規制を管轄しており、この規制は、登録されたスクラップリサイクルセンターが回収した部品を再製造システムへ振り向けるための枠組みを提供しています。これは、あらゆる修復済み自動車部品の品質認証を標準化することを目指す国家自動車政策に沿ったものです。
- 日本では、使用済自動車の再資源化等に関する法律(自動車リサイクル法)が拡大生産者責任(EPR)の仕組みを確立しており、メーカーが車両部品の回収と再資源化に責任を負います。経済産業省は、再製造品が元の安全認証に適合していることを保証する厳格なベンチマーク基準によって、この仕組みを支えています。
競争環境
自動車再製造業界で事業を展開する主要企業は、競争優位を獲得するため、戦略的パートナーシップを結び、循環経済に基づくビジネスモデルを導入しています。大手メーカーはまた、技術の専門家と協力して高度な診断技術や自動化された回収システムを取り入れ、修復された部品が元の性能水準を満たすようにしています。
さらに、業界各社は、コアの調達を安定させ環境負荷を軽減するため、クローズドループのサプライチェーンの商業化と、異業種間のパートナーシップを進めています。こうした協業と循環型への移行は、ICE、BEV、ハイブリッドの各動力システム向けの主要部品の供給確保に役立ち、より持続可能で資源効率の高い世界の自動車アフターマーケットへの移行を加速させます。
- 2025年4月、Stellantis N.V.とValeoは、欧州市場で初の再製造LEDヘッドランプとインフォテインメントディスプレイを発売するため、戦略的提携の拡大を発表しました。このパートナーシップは、循環経済の事業を産業化して価値の高い原材料を回収し、複雑な電子部品を再利用しながら、純正品の性能基準を維持することを目指しています。
自動車再製造市場の主要企業
- LKQ Corporation
- Robert Bosch GmbH
- VALEO
- Caterpillar
- ZF Friedrichshafen AG
- BorgWarner Inc.
- DENSO
- CARDONE Industries
- Cummins Inc
- Eaton
- Schaeffler Technologies AG & Co. KG
- Standard Motor Products, Inc.
- MPA
- JASPER Engines & Transmissions
- ATCDT Corp.
最近の動向
- 2025年4月、Daimler Busesは、電動バスのバッテリーの耐用年数を延ばすことを目的とした新プロジェクトを通じて、e-モビリティ事業の拡大を発表しました。このプロジェクトでは、再製造サービスと次世代バッテリーへの交換を提供し、電動化された公共交通の車両群の長期的な持続可能性と財務的な実現可能性を高めることを目指します。
よくある質問
世界の自動車再生市場の成長はどの程度になると予想されますか?
自動車再製造の採用を促進している要因は何ですか?
自動車再生市場の成長を妨げている主な課題は何ですか?
世界の自動車再生市場で活動している主要企業は誰ですか?
自動車再製造業界を形成している技術トレンドは何ですか?
自動車再製造の導入が進んでいるのはどの地域ですか?またその理由は何ですか?
自動車再製造において最も需要の高い部品および車両セグメントは何ですか?
規制の枠組みは世界の自動車再製造にどのような影響を与えていますか?
このレポートは、自動車顧客に再生品の利点を説明するのにどのように役立ちますか?
このレポートは、競争環境を理解し、再製造における戦略的パートナーを特定するのにどのように役立ちますか?
このレポートを使用して市場の成長を評価し、電気自動車 (EV) セグメントにおける投資機会を定量化するにはどうすればよいですか?
著者

Tejasv は二次調査とデータ検証を専門とし、複雑な情報を明確な市場洞察に変換します。彼は、計画と戦略的方向性を知らせる信頼性の高いインテリジェンスを提供することで、複数の業界の研究イニシアチブをサポートしています。規律正しく詳細に焦点を当てたアプローチにより、彼は分析の明快さと実用的な応用を重視しています。地政学と歴史に対する彼の関心は、彼のより広い市場の視点に影響を与えます。このユニークなレンズにより、彼は業界の変化をより大きな社会政治的枠組みの中で文脈化することができ、分析に深みを加えています。彼は厳格な文書化基準を維持しており、調査結果を監査可能で簡単に再現できるようにしています。膨大な量の二次データを簡潔で意思決定にすぐに使える要約に抽出する能力により、彼は複数の業種にわたるプロジェクト リーダーからの信頼を獲得しています。テジャスフ氏は、規制の変更や経済指標を積極的に追跡しており、それらを研究に組み込んで、将来を見据えた関連性を高めています。彼の几帳面な仕事倫理と、厳しい締め切りの中での冷静な態度が相まって、彼の貢献はタイムリーで影響力のあるものであり続けます。
レビュー担当

Habi は、世界市場全体での戦略的成長と変革の取り組みについてクライアントを指導したことで有名な経験を持つ、経験豊かなリサーチおよびコンサルティングのリーダーです。彼は、市場拡大、M&A 戦略、機会評価、新事業開発、製品の発売に関する実用的な洞察を提供する優秀な調査チームを率いてきました。彼のプロジェクト ポートフォリオは、大手石油化学メーカー、電子デバイス メーカー、潤滑油会社、その他のさまざまな産業および消費者セクターにわたる大手企業に及びます。彼は現在、Kings Research の調査部門の責任者を務めており、調査の課題を設定し、アナリストを指導し、経営陣の意思決定をサポートする顧客対応の成果物を確実に提供する責任を負っています。市場インテリジェンス、戦略的調査、コンサルティングにおける豊富な経験を持つ Habi は、進化する業界のダイナミクス、競争環境、新たな機会、ビジネス成長の課題についての深い理解をもたらします。彼の専門知識には、調査フレームワークの開発、複雑な市場データを実用的な戦略的推奨事項に変換すること、上級関係者と緊密に連携して重要なビジネス上の問題に対処することが含まれます。また、研究能力の構築、分析手法の強化、研究チーム内での質と洞察に基づく意思決定の文化の推進にも貢献してきました。業界を超えて活動することで、市場動向をより広範なビジネスへの影響と結びつけ、組織が機会を特定し、リスクを軽減し、情報に基づいた戦略的意思決定を行うのに役立つ視点を提供することができます。