Taille du marché des fonderies de semi-conducteurs, part, croissance et analyse sectorielle, par nœud technologique (7 nm et moins, 10 nm-20 nm, 20 nm-45 nm, 45 nm et plus), par fonderie (fonderies pure play, fabricants de dispositifs intégrés (IDM)), par application (télécommunications, automobile, électronique grand public, industriel, santé, autres), et analyse régionale, 2026-2033
Taille du marché des fonderies de semi-conducteurs
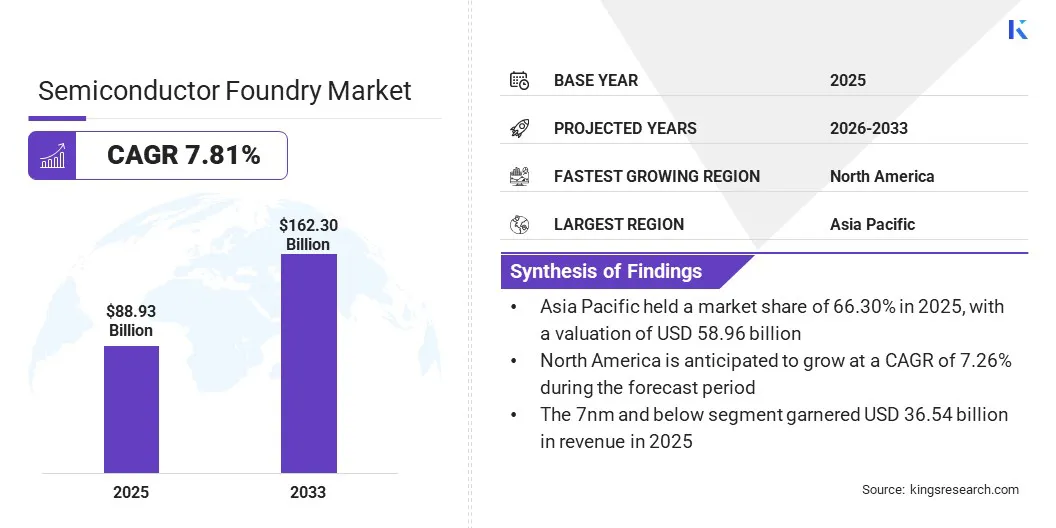
Selon Kings Research, la taille du marché mondial des fonderies de semi-conducteurs était évaluée à USD 88.93 billion en 2025 et devrait progresser de USD 95.88 billion en 2026 à USD 162.30 billion d'ici 2033, affichant un TCAC de 7,8 % sur la période de prévision. L'essor de l'électronique grand public, notamment des smartphones, ordinateurs portables et tablettes, stimule la demande de puces semi-conductrices avancées, ce qui soutient à son tour la croissance du marché.
Une fonderie de semi-conducteurs, également appelée fonderie de puces, est une installation de fabrication spécialisée dédiée à la production de circuits intégrés (CI) et de dispositifs semi-conducteurs à partir de conceptions fournies par des clients externes. Les fonderies prennent en charge la fabrication des plaquettes de silicium ainsi que les procédés complexes nécessaires à la création de transistors et d'autres composants.
Elles répondent aux besoins des entreprises fabless de semi-conducteurs, qui conçoivent des puces et en externalisent la production, ainsi qu'à ceux des fabricants de dispositifs intégrés (IDM) qui conçoivent et fabriquent leurs propres puces. Les fonderies jouent un rôle central dans l'industrie électronique mondiale, en favorisant l'innovation et en répondant à la demande croissante de technologies semi-conductrices avancées.
Dans le cadre de son périmètre d'analyse, le rapport couvre les services proposés par des entreprises telles que Taiwan Semiconductor Manufacturing Company (TSMC), Samsung Electronics Co., Ltd., GlobalFoundries, United Microelectronics Corporation, Semiconductor Manufacturing International Corporation (SMIC), Hua Hong Grace Semiconductor Limited, Tower Semiconductor Ltd., Powerchip Semiconductor Manufacturing Corporation (PSMC), Nexchip Semiconductor Corp. et Vanguard International Semiconductor Corporation (VIS).
Par ailleurs, le déploiement mondial de la technologie 5G soutient l'expansion du marché des fonderies de semi-conducteurs. La demande de transferts de données plus rapides et de communications à faible latence exige des solutions semi-conductrices avancées. Les fonderies sont ainsi mobilisées pour développer des puces compatibles avec les réseaux et infrastructures 5G à haute vitesse.
L'intégration de la 5G dans des applications variées — IoT, véhicules autonomes et villes intelligentes — met en lumière le besoin pressant de composants semi-conducteurs de plus en plus sophistiqués.
Selon 5G Americas, les connexions 5G mondiales ont atteint 2,8 milliards au T3 2025 et poursuivent leur progression rapide. En novembre 2025, 379 réseaux 5G commerciaux auraient été déployés dans le monde, aux côtés de 707 réseaux LTE. Cette dynamique alimente la demande de puces semi-conductrices avancées et, par conséquent, le besoin en capacités de fabrication des fonderies pour soutenir l'infrastructure et les appareils 5G.
Analyse de l'analyste
Les fonderies de semi-conducteurs intègrent de plus en plus des technologies de pointe dans leurs processus de production, à l'image de la lithographie ultraviolette extrême (EUV), indispensable à la fabrication de dispositifs semi-conducteurs avancés.
La lithographie EUV permet de graver des caractéristiques de puce toujours plus fines et complexes, condition sine qua non pour atteindre des niveaux de performance élevés tout en réduisant la consommation énergétique des appareils modernes. En adoptant l'EUV, les fonderies renforcent leur capacité à produire des puces de nouvelle génération avec une précision et une efficacité accrues.
En avril 2025, TSMC a étendu sa présence manufacturière aux États-Unis avec une troisième usine en Arizona axée sur les technologies de processus 2 nm et avancées, renforçant la capacité nationale de production de semi-conducteurs avancés.
Par ailleurs, l'émergence de technologies telles que l'informatique quantique et l'edge computing contribue de manière significative à l'expansion du marché des fonderies de semi-conducteurs. L'informatique quantique requiert des puces spécialisées pour traiter des calculs d'une grande complexité, tandis que l'edge computing nécessite des processeurs haute performance pour le traitement des données en temps réel. Les fonderies de semi-conducteurs sont au cœur de la fabrication de ces puces avancées, soutenant ainsi la croissance du marché.
Facteurs de croissance du marché des fonderies de semi-conducteurs
Les initiatives gouvernementales et les investissements publics dans la fabrication de semi-conducteurs constituent des leviers déterminants pour la croissance du marché. Les États prennent de plus en plus conscience de l'importance stratégique d'une production nationale de semi-conducteurs et mettent en place des dispositifs d'incitation financière en conséquence.
Des initiatives telles que le CHIPS Act aux États-Unis, l'European Chips Act en Europe et des programmes similaires en Asie visent à renforcer les capacités de fabrication locales. Ces investissements permettent de réduire la dépendance envers les fournisseurs étrangers et d'encourager la création de nouvelles installations de fonderie.
En avril 2026, Nexchip Semiconductor a étendu sa capacité de fonderie grâce à un projet de phase IV de USD 5.1 billion en Chine. L'expansion ajoute une nouvelle ligne de plaquettes de 12 pouces axée sur les technologies 40 nm et 28 nm. Elle cible la demande croissante de puces à nœuds matures dans les appareils compatibles avec l'IA, l'automobile, l'électronique grand public et les applications IoT.
La croissance des centres de données et des services de cloud computing soutient également le développement du marché des fonderies de semi-conducteurs. Les centres de données ont besoin de puces haute performance pour traiter de grands volumes de données et héberger des applications cloud. L'essor des services numériques et de l'infrastructure cloud se traduit par une demande accrue de semi-conducteurs, stimulant ainsi la croissance du marché.
Toutefois, les tensions géopolitiques et les restrictions commerciales représentent un frein important pour le marché. Les différends commerciaux, les contrôles à l'exportation et les droits de douane perturbent les chaînes d'approvisionnement mondiales, limitent l'accès aux technologies essentielles et génèrent des incertitudes. Ces facteurs entravent la circulation des matériaux et des technologies nécessaires à la fabrication de semi-conducteurs.
Pour faire face à ces défis et préserver leur trajectoire de croissance, les entreprises diversifient leurs chaînes d'approvisionnement afin de réduire leur exposition à une seule région ou à un seul fournisseur, limitant ainsi l'impact des perturbations commerciales. Elles investissent également dans des capacités de production locales et créent des centres de fabrication régionaux pour renforcer la résilience de leur chaîne d'approvisionnement.
En juillet 2026, la Chine a lancé la production en série de machines de lithographie DUV à immersion d'origine nationale, avec environ cinq unités attendues en 2026 et vingt en 2027. Ces machines devraient être fournies à SMIC, Hua Hong Semiconductor et CXMT, dans le cadre des efforts de la Chine pour réduire sa dépendance aux équipements étrangers de fabrication de puces.
Tendances de l'industrie des fonderies de semi-conducteurs
La transition du secteur automobile vers les véhicules électriques (EV) et les systèmes de conduite autonome exerce une influence croissante sur le marché des fonderies de semi-conducteurs. Les véhicules modernes intègrent en effet un large éventail de composants semi-conducteurs, notamment des capteurs, des processeurs et des CI de gestion de l'alimentation.
Le développement des EV et des systèmes avancés d'aide à la conduite (ADAS) génère une demande de puces garantissant efficacité énergétique, sécurité et performance. L'essor des véhicules intelligents et connectés renforce encore davantage la nécessité de solutions semi-conductrices spécialisées.
Selon le Global EV Outlook 2026 de l'Agence internationale de l'énergie, les ventes mondiales de voitures électriques ont progressé de 20 %, portant leur part dans les ventes totales de voitures à 25 %. Cette tendance se traduit par une demande accrue de semi-conducteurs pour répondre aux besoins du secteur des EV.
En septembre 2025, Infineon et ROHM ont conclu un accord de collaboration sur les boîtiers de semi-conducteurs de puissance en carbure de silicium (SiC), offrant une plus grande flexibilité de conception et d'approvisionnement pour les véhicules électriques, les énergies renouvelables et les centres de données IA.
Par ailleurs, la tendance à la miniaturisation et l'adoption de technologies de processus toujours plus avancées génèrent une demande substantielle pour les fonderies. À mesure que les dispositifs semi-conducteurs gagnent en compacité et en complexité, les exigences envers les procédés de fabrication de pointe s'intensifient.
Les avancées dans les nœuds de processus — technologies 7 nm, 5 nm et 3 nm — permettent de produire des puces offrant de meilleures performances et une consommation d'énergie réduite. Les fonderies de semi-conducteurs investissent dans le développement et le déploiement de ces technologies avancées pour répondre aux exigences évolutives de leurs différents marchés applicatifs.
Analyse de segmentation
Le marché mondial a été segmenté par nœud technologique, fonderie, application et géographie.
Par nœud technologique
Selon le nœud technologique, le marché se divise en quatre segments : 7 nm et moins, 10 nm–20 nm, 20 nm–45 nm et 45 nm et plus. Le segment 7 nm et moins a dominé le marché des fonderies de semi-conducteurs en 2025, avec une valorisation de USD 31.88 billion. Portés par la demande croissante en informatique haute performance, en intelligence artificielle et en appareils mobiles avancés, les fabricants de semi-conducteurs se concentrent de plus en plus sur ces nœuds les plus fins.
Les puces produites à 7 nm et moins offrent une densité de transistors plus élevée, se traduisant par des vitesses de traitement accrues et une consommation d'énergie réduite. Ces caractéristiques sont déterminantes pour répondre aux exigences de performance des applications modernes telles que les accélérateurs d'IA et l'infrastructure 5G, et soutiennent ainsi la croissance du segment.
Par fonderie
Selon le type de fonderie, le marché se divise entre fonderies pure-play et IDM. Les fonderies pure-play ont capté la plus grande part des revenus, soit 73,89 % en 2025. Ces acteurs se consacrent exclusivement à la fabrication de semi-conducteurs, sans intervenir dans la conception des puces.
Ce modèle économique leur permet de concentrer l'ensemble de leurs ressources sur l'optimisation de leurs procédés de fabrication, d'atteindre des niveaux élevés d'efficacité et d'investir dans des technologies de pointe. En se recentrant sur la production, les fonderies pure-play peuvent rapidement monter en capacité et servir une clientèle diversifiée, notamment les entreprises fabless qui conçoivent des puces sans les fabriquer.
Par application
Selon l'application, le marché se répartit entre télécommunications, automobile, électronique grand public, industrie, santé et autres. Le segment automobile devrait afficher une croissance soutenue, avec un TCAC de 10,46 % sur l'ensemble de la période de prévision.
La forte croissance des applications automobiles s'explique par la dépendance croissante des véhicules modernes aux composants semi-conducteurs avancés, qu'il s'agisse des groupes motopropulseurs électriques, des systèmes de conduite autonome ou des équipements de divertissement embarqués. L'essor des véhicules électriques (EV) et des systèmes avancés d'aide à la conduite (ADAS) requiert des puces sophistiquées pour la gestion de la batterie, la fusion des capteurs et le traitement en temps réel. Par ailleurs, la montée en puissance des véhicules connectés et des technologies automobiles intelligentes tire la demande de semi-conducteurs à hautes performances.
Analyse régionale du marché des fonderies de semi-conducteurs
Sur le plan géographique, le marché mondial est segmenté en North America, Europe, Asia-Pacific, Middle East and Africa, et South and Central America.
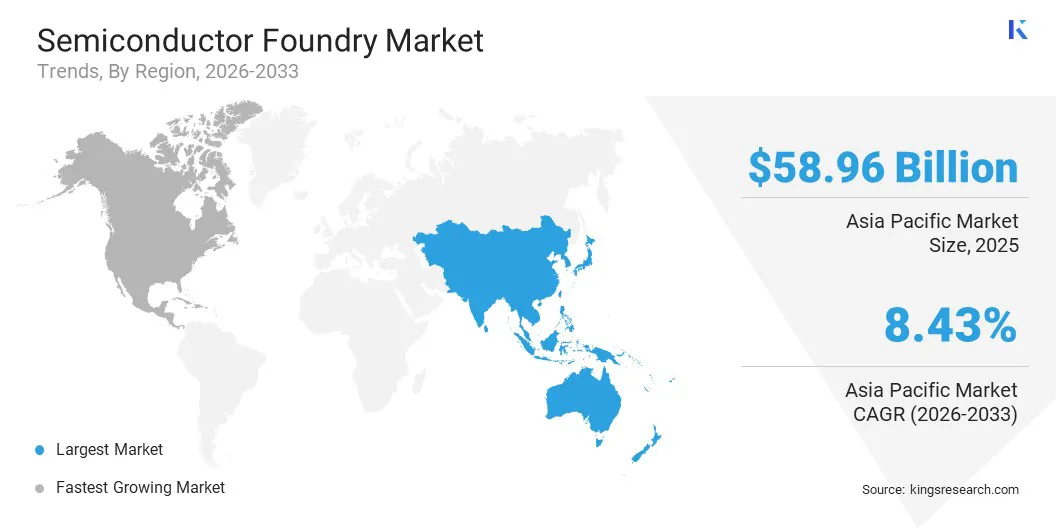
En 2025, l'Asia-Pacific a représenté environ 66,30 % du marché des fonderies de semi-conducteurs, pour une valorisation de USD 58.96 billion. La région, et plus particulièrement Taïwan, la Corée du Sud et la Chine, concentre les plus grands fabricants de semi-conducteurs au monde, parmi lesquels figurent des leaders incontestés tels que TSMC, Samsung et SMIC. Cette domination dans la fabrication de semi-conducteurs fait de l'Asia-Pacific le principal pôle mondial des fonderies.
Selon la Banque asiatique de développement, l'Asie de l'Est et l'Asie du Sud-Est assurent plus de 80 % de la fabrication mondiale de semi-conducteurs, avec une concentration majeure à Taïwan et en Corée du Sud. Le Japon abrite plusieurs grands fournisseurs d'équipements et de matériaux essentiels à l'industrie, tandis que la Chine s'impose comme le premier producteur mondial de cellules photovoltaïques, segment clé du secteur des semi-conducteurs au sens large.
La position dominante de l'Asia-Pacific en tant que pôle mondial de production d'électronique grand public constitue un autre facteur porteur : des pays comme la Chine, la Corée du Sud et le Japon sont en tête de la fabrication de smartphones, d'ordinateurs portables et d'autres appareils, ce qui soutient structurellement la demande de semi-conducteurs et alimente la croissance du marché des fonderies dans la région.
La North America devrait quant à elle afficher une croissance notable, avec un TCAC de 7,26 % sur la période de prévision. La région accueille plusieurs grands acteurs fabless, notamment Qualcomm, NVIDIA, AMD et Broadcom, dont les activités sont centrées sur la conception et l'innovation de puces.
Ces entreprises recourent à des fonderies externes pour la fabrication, générant ainsi une demande soutenue de production de semi-conducteurs avancés. L'excellence de la région en matière de conception de puces, conjuguée à des partenariats avec des fonderies mondiales, contribue au dynamisme de l'industrie des semi-conducteurs en North America.
L'engagement du gouvernement américain en faveur du renforcement de la fabrication nationale de semi-conducteurs, notamment à travers le CHIPS and Science Act, joue également un rôle déterminant dans la croissance du marché régional. Cette loi mobilise des financements substantiels pour soutenir la recherche, le développement et la production de semi-conducteurs, créant ainsi un environnement propice à l'investissement et à l'expansion sur le marché nord-américain.
En juillet 2026, Intel a annoncé l'extension de ses capacités de fabrication sur son campus de Leixlip en Irlande, avec un investissement d'environ USD 5.76 billion. Ce projet vise à moderniser les usines et à déployer des équipements avancés pour la production de processeurs Xeon basés sur Intel 3, afin de répondre à la demande croissante en IA et en informatique à hautes performances en Europe.
Paysage concurrentiel
Le marché mondial des fonderies de semi-conducteurs présente une concentration modérée : si TSMC y détient une part dominante, des acteurs tels que Samsung Foundry, SMIC et UMC représentent une portion significative du marché restant. Les entreprises du secteur misent sur des partenariats stratégiques pour stimuler l'innovation, élargir leur portefeuille et renforcer leur position concurrentielle. Les investissements en R&D, l'ouverture de nouvelles installations de fabrication et l'optimisation de la chaîne d'approvisionnement constituent autant de leviers de croissance pour les acteurs du marché.
En juillet 2026, Samsung Electronics et Broadcom ont élargi leur collaboration stratégique aux technologies de fonderie 2 nm et inférieures ainsi qu'au conditionnement avancé, en vue de soutenir l'infrastructure IA de nouvelle génération. Ce partenariat, estimé à plus de USD 200 billion d'ici 2030, témoigne de la demande croissante de fabrication de semi-conducteurs avancés portée par l'IA et l'informatique à hautes performances.
En janvier 2025, GlobalFoundries a annoncé la création d'un centre avancé de conditionnement et de photonique à New York, avec un investissement de USD 575 million, afin de renforcer ses capacités aux États-Unis dans les domaines du conditionnement, des tests, de la photonique sur silicium et de l'intégration 3D/hétérogène.
Principales entreprises du marché des fonderies de semi-conducteurs
Taiwan Semiconductor Manufacturing Company
Samsung Electronics Co., Ltd.
GlobalFoundries Inc.
United Microelectronics Corporation
Semiconductor Manufacturing International Corporation (SMIC)
Hua Hong Grace Semiconductor Limited
Tower Semiconductor Ltd.
Powerchip Semiconductor Manufacturing Corporation
Vanguard International Semiconductor Corporation
DB HiTek Co., Ltd.
Développements clés de l'industrie
En juillet 2026, UMC a lancé l'extension de ses capacités de fonderie à Singapour et à Taïwan pour faire face à la demande croissante des applications IA et d'edge computing. Cette expansion progressive renforce la résilience de la chaîne d'approvisionnement et répond aux besoins grandissants en technologies semi-conductrices à hautes performances.
En février 2026, SMIC a présenté ses plans visant à accroître sa capacité mensuelle d'environ 40 000 plaquettes équivalentes 12 pouces d'ici fin 2026. Cette expansion illustre la solidité de la demande en fonderie, même si la hausse de l'amortissement et des dépenses en capital devrait peser sur les marges.
Le marché mondial des fonderies de semi-conducteurs est segmenté comme suit :
Par nœud technologique
7 nm et moins
10 nm-20 nm
20 nm-45 nm
45 nm et plus
Par fonderie
Fonderie pure play
Fabricants de dispositifs intégrés (IDM)
Par application
Télécommunications
Automobile
Électronique grand public
Industriel
Santé
Autres
Par région
North America
U.S.
Canada
Mexique
Europe
France
Royaume-Uni
Espagne
Allemagne
Italie
Russie
Reste de l'Europe
Asia-Pacific
Chine
Japon
Inde
Australie
ASEAN
Corée du Sud
Reste de l'Asia-Pacific
Middle East & Africa
Turquie
U.A.E.
Arabie saoudite
Afrique du Sud
Reste du Middle East & Africa
South and Central America
Brésil
Argentine
Reste de South and Central America
Méthodologie de recherche
Comment nous recueillons ces informations
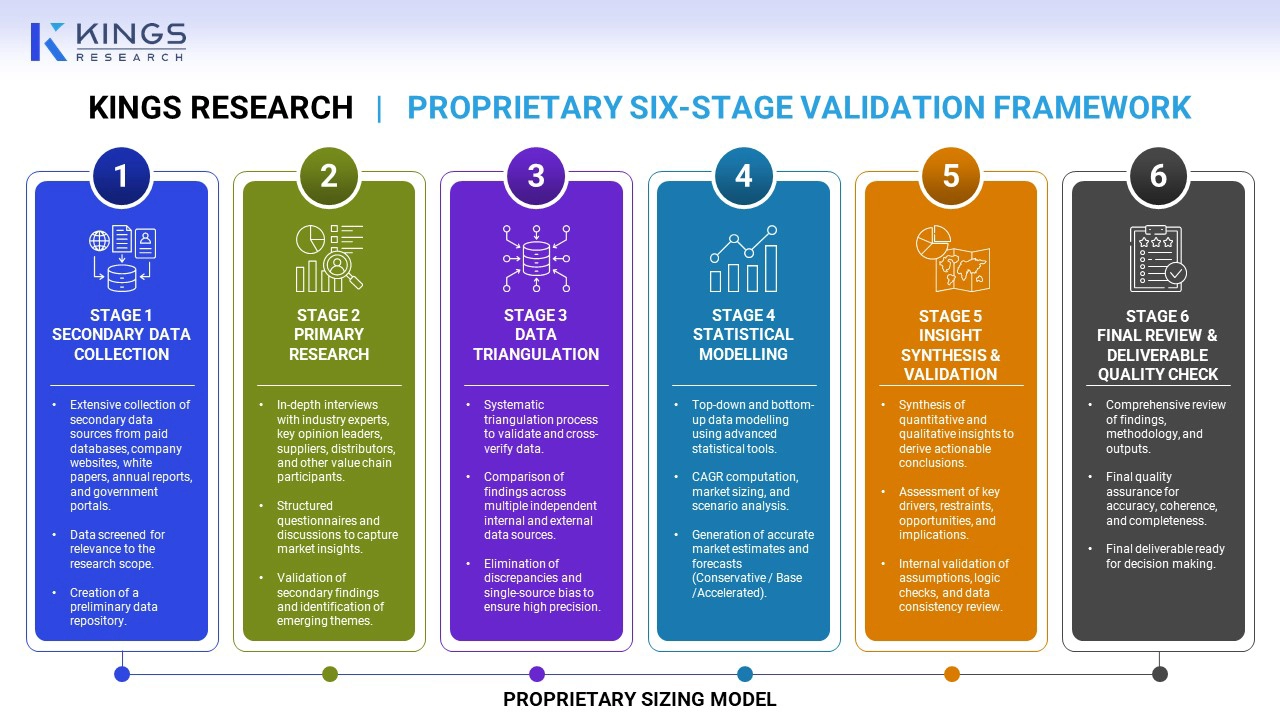
Notre méthodologie repose sur la triangulation de données issues de plusieurs bases de recherche indépendantes et accessibles au public, croisées avec les dépôts réglementaires et les communications officielles des entreprises. Toutes les estimations font l'objet d'une vérification croisée systématique : aucune donnée issue d'une source unique n'est retenue sans validation préalable.
Questions fréquemment posées
Quelle est la croissance projetée du marché mondial des fonderies de semi-conducteurs ?
Quels sont les principaux facteurs qui stimulent la croissance du marché des fonderies de semi-conducteurs à travers le monde ?
Qui sont les principaux acteurs de ce marché ?
Quelle région devrait enregistrer le taux de croissance le plus rapide sur le marché mondial des fonderies de semi-conducteurs au cours de la période de prévision ?
Comment ce rapport peut-il m'aider à comprendre le potentiel de marché à long terme et les avantages financiers d'un investissement sur le marché mondial des fonderies de semi-conducteurs ?
Quels services de conseil personnalisés Kings Research propose-t-il pour le marché mondial des fonderies de semi-conducteurs ?
Sunanda est un analyste de recherche compétent doté d'une solide expertise multidomaine, excellant dans l'identification des tendances du marché et la fourniture d'analyses approfondies dans divers secteurs, notamment les biens de consommation, l'alimentation et les boissons, les soins de santé, etc. Sa capacité à relier les informations de divers secteurs lui permet de proposer des recommandations concrètes qui soutiennent la prise de décision stratégique dans divers contextes commerciaux. Les recherches de Sunanda s'appuient sur une analyse approfondie des données et sur son engagement à fournir des informations pertinentes basées sur les données. Son sens aigu des tendances lui permet de repérer les opportunités émergentes avant qu'elles ne deviennent courantes. La synthèse des apprentissages intersectoriels réalisée par Sunanda révèle souvent des solutions non conventionnelles que les clients trouvent inestimables. Elle adapte ses cadres analytiques aux nuances uniques de chaque secteur, garantissant que les rapports sont à la fois précis et pertinents du point de vue contextuel. Les clients apprécient sa capacité à fournir des résultats précis et exploitables dans des délais serrés, dépassant constamment les attentes grâce à sa rigueur et sa perspicacité.
Habi est un leader chevronné en recherche et en conseil doté d'une expérience reconnue dans l'accompagnement de clients sur des initiatives stratégiques de croissance et de transformation sur les marchés mondiaux. Il a dirigé des équipes de recherche très performantes qui fournissent des informations exploitables sur l'expansion du marché, les stratégies de fusions et acquisitions, l'évaluation des opportunités, le développement de nouvelles affaires et les lancements de produits. Son portefeuille de projets couvre de grands producteurs pétrochimiques, des fabricants d'appareils électroniques, des sociétés de lubrifiants et d'autres entreprises de premier plan dans divers secteurs industriels et de consommation. Il dirige actuellement le département de recherche chez Kings Research, où il est chargé d'établir le programme de recherche, d'encadrer les analystes et de garantir que les livrables soient prêts pour le client et soutiennent la prise de décision de la direction. Fort d'une vaste expérience en matière d'intelligence de marché, de recherche stratégique et de conseil, Habi apporte une solide compréhension de l'évolution de la dynamique de l'industrie, des paysages concurrentiels, des opportunités émergentes et des défis de croissance des entreprises. Son expertise comprend le développement de cadres de recherche, la traduction de données de marché complexes en recommandations stratégiques exploitables et la collaboration étroite avec des parties prenantes de haut niveau pour répondre à des questions commerciales critiques. Il a également contribué au renforcement des capacités de recherche, au renforcement des méthodologies analytiques et à la promotion d’une culture de qualité et de prise de décision éclairée au sein des équipes de recherche. Son exposition intersectorielle lui permet de relier les tendances du marché aux implications commerciales plus larges et de fournir des perspectives qui aident les organisations à identifier les opportunités, à atténuer les risques et à prendre des décisions stratégiques éclairées.