
Renseignez-vous maintenant


Marché de l’emballage durable
Taille, part, croissance et analyse du marché de l’emballage durable, par matériau (papier et carton, plastiques, verre, métal), par type (rigide, souple), par emballage (emballage primaire, emballage secondaire), par filière de fin de vie, par application et analyse régionale, 2025-2032
Définition du marché
L’emballage durable désigne l’utilisation de matériaux respectueux de l’environnement, tels que le papier, les plastiques recyclés et le métal, afin de réduire l’impact environnemental. Il associe des formats rigides et souples, aux niveaux primaire, secondaire et tertiaire, dans les secteurs de l’alimentation, de la santé et de la distribution. Le marché englobe des procédés recyclables, réutilisables et biodégradables afin de stimuler l’efficacité des ressources et de soutenir l’économie circulaire mondiale.
Aperçu du marché
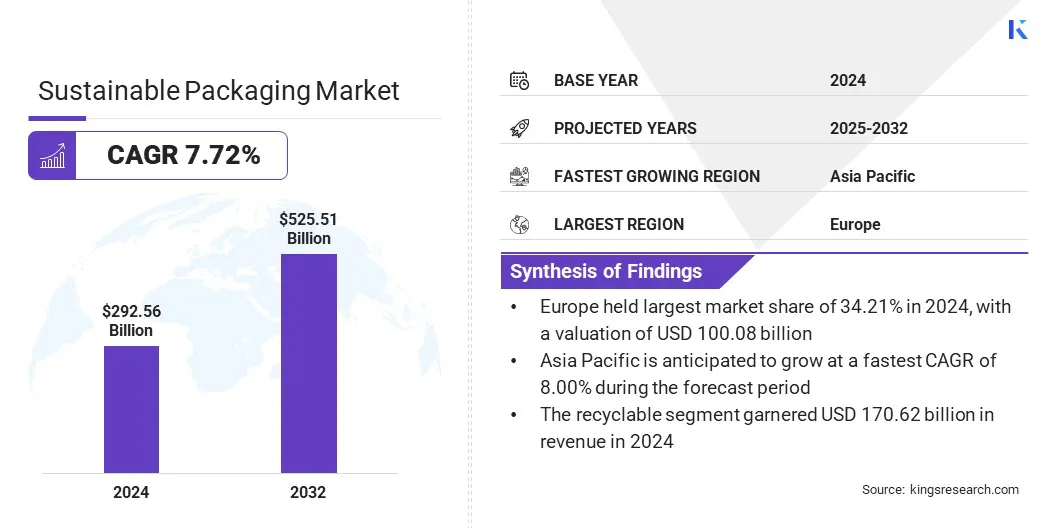
La taille du marché mondial de l’emballage durable était évaluée à 292,56 milliards USD en 2024 et devrait passer de 312,31 milliards USD en 2025 à 525,51 milliards USD d’ici 2032, avec un taux de croissance annuel composé (TCAC) de 7,72 % sur la période de prévision. Cette expansion s’explique par le fait que les fabricants d’emballages et les propriétaires de marques sont contraints de répondre à des exigences de conformité strictes, imposées par les réglementations environnementales mondiales et les interdictions des plastiques à usage unique. Parallèlement, le marché connaît une tendance majeure : le développement de conceptions barrières pour les produits sensibles à l’humidité, les monomatériaux hautes performances remplaçant les complexes multicouches.
Parmi les principales entreprises actives sur le marché mondial de l’emballage durable figurent Huhtamaki, 3M, Nampak Ltd., ITC Limited, Stora Enso, Smurfit Westrock, Crown Holdings, Inc., Packmile Pvt. Ltd., Ball Corporation, Tetra Pak International S.A., Elopak AS, NaturTrust, UPM Global, Amcor Group et Mondi.
Les entreprises adoptent des méthodes de fabrication plus complexes pour produire de l’acier d’emballage ultra-mince et très résistant. Ces améliorations visent à réduire le poids des emballages en acier sans compromettre les exigences élevées de solidité structurelle et de propriétés barrières requises pour les applications alimentaires et les aérosols. Elles s’opposent aux techniques traditionnelles de production d’acier, qui aboutissaient souvent à des emballages plus lourds et à une empreinte carbone accrue lors du transport. La sidérurgie à base d’hydrogène et les technologies de four à arc électrique sont adoptées par le secteur de l’emballage durable, les producteurs cherchant à proposer une technologie d’acier bas carbone, ce qui en fait une initiative largement répandue dans l’emballage métallique.
- En janvier 2026, Tata Steel Nederland a installé une nouvelle ligne de production d’acier d’emballage durable utilisant sa technologie brevetée de revêtement au chrome trivalent (Trivalent Chromium Coating Technology, TCCT). L’usine produit des matériaux respectueux de l’environnement, conformes aux futures exigences du règlement REACH sur les substances chimiques, et qui ne nécessitent pas de couches de laque supplémentaires lors de la fabrication.
Faits marquants du marché
- La taille du marché mondial de l’emballage durable s’élevait à 292,56 milliards USD en 2024.
- Le marché devrait croître à un TCAC de 7,72 % de 2025 à 2032.
- L’Europe détenait une part de 34,21 % en 2024, pour une valeur de 100,08 milliards USD.
- Le segment du papier et carton a généré un chiffre d’affaires de 172,35 milliards USD en 2024.
- Le segment rigide devrait atteindre 303,05 milliards USD d’ici 2032.
- Le segment de l’emballage primaire devrait générer 259,42 milliards USD d’ici 2032.
- Le segment recyclable devrait atteindre 303,05 milliards USD d’ici 2032.
- Le segment de l’alimentation et des boissons devrait enregistrer un chiffre d’affaires estimé à 270,78 milliards USD d’ici 2032.
- L’Asie-Pacifique devrait croître à un TCAC de 8,00 % sur la période de prévision.
Dynamique du marché
Comment la pression réglementaire croissante influence-t-elle l’adoption de solutions écologiques ?
Le marché de l’emballage durable connaît une expansion régulière pour répondre à la demande de conformité aux obligations environnementales mondiales et aux interdictions des plastiques à usage unique. Cette demande aide les entreprises à atténuer les risques financiers, notamment les pénalités de non-conformité, les taxes sur le plastique et les coûts de gestion des déchets. Pour faire face à la pression réglementaire croissante, les entreprises lancent des offres innovantes qui privilégient la circularité des matériaux et des références de recyclage normalisées. Ces évolutions améliorent l’efficacité tout au long de la chaîne d’approvisionnement et servent de fondement aux initiatives nationales zéro déchet et à la fabrication avancée.
- En juin 2025, Mondi et Saga Nutrition ont annoncé leur partenariat pour lancer une nouvelle solution d’emballage monomatériau recyclable pour les aliments secs pour animaux de compagnie. La collaboration visait à remplacer les matériaux traditionnels non recyclables par le re/cycle FlexiBag, garantissant la fraîcheur du produit tout en soutenant l’économie circulaire grâce au respect des lignes directrices de recyclage de CEFLEX.
Comment le coût élevé des matériaux et la volatilité de la chaîne d’approvisionnement affectent-ils négativement le marché de l’emballage durable ?
Le marché fait face à des défis majeurs en raison du coût élevé des résines recyclées postconsommation (PCR) et des matières premières biosourcées. Comme ces matériaux exigent une collecte spécialisée et un traitement chimique sophistiqué, ils sont plus susceptibles d’être vendus plus cher que les plastiques vierges traditionnels. La rareté du contenu recyclé de qualité alimentaire crée aussi des goulets d’étranglement dans la chaîne d’approvisionnement, ce qui complique l’augmentation des volumes de production.
Pour répondre à ces difficultés, les fabricants s’appuient sur des contrats d’approvisionnement à long terme et investissent dans des installations de recyclage verticalement intégrées afin d’assurer un approvisionnement stable en matières premières. Ils adoptent également des technologies avancées pour transformer les déchets de faible qualité en résines de haute qualité, et recourent à l’allègement pour réduire la quantité de matériau utilisée. Les entreprises réduisent les barrières de prix et rendent les solutions durables plus viables économiquement en concevant des emballages plus économes en matière et en collaborant à des systèmes de collecte circulaires.
Comment les progrès de la conception de barrières pour les produits sensibles à l’humidité transforment-ils le marché de l’emballage durable ?
L’une des tendances du secteur de l’emballage durable est la popularité croissante des monomatériaux hautes performances et des biorevêtements pour protéger les produits délicats. Ces structures avancées sont destinées à protéger des produits comme les aliments et les produits pharmaceutiques contre l’humidité et la dégradation environnementale. Elles se distinguent des complexes multicouches conventionnels, difficiles à séparer et à recycler en raison de leur structure chimique complexe. Le marché s’appuie de plus en plus sur de nouvelles technologies barrières, qui offrent aux marques mondiales des alternatives aux feuilles non recyclables, à savoir des solutions compostables ou à base de fibres. Ces solutions deviennent aussi une innovation universellement adoptée dans le secteur pour garantir la durée de conservation des produits et atteindre les objectifs de l’économie circulaire.
- En juin 2025, Mondi a lancé le re/cycle PaperPlus Bag Advanced, un sac en papier haute performance conçu pour protéger les produits sensibles à l’humidité avec moins de plastique. Cette solution comporte un film barrière de 20 µm qui protège les produits en poudre et contient 60 % de plastique en moins que d’autres variantes de 50 µm. L’emballage, développé en coopération avec UZIN, est également recyclable selon les normes de la CEPI et de 4Evergreen et peut être adapté aux lignes industrielles de remplissage et de scellage existantes.
Aperçu du rapport sur le marché
|
Segmentation |
Détails |
|
Par matériau |
Papier et carton, plastiques, verre, métal |
|
Par type |
Rigide, souple |
|
Par emballage |
Emballage primaire, emballage secondaire, emballage tertiaire |
|
Par filière de fin de vie |
Recyclable, réutilisable, biodégradable |
|
Par application |
Alimentation et boissons, soins personnels et cosmétiques, santé, autres |
|
Par région |
Amérique du Nord : États-Unis, Canada, Mexique |
|
Europe : France, Royaume-Uni, Espagne, Allemagne, Italie, Russie, reste de l’Europe | |
|
Asie-Pacifique : Chine, Japon, Inde, Australie, ASEAN, Corée du Sud, reste de l’Asie-Pacifique | |
|
Moyen-Orient et Afrique : Turquie, Émirats arabes unis, Arabie saoudite, Afrique du Sud, reste du Moyen-Orient et de l’Afrique | |
|
Amérique du Sud : Brésil, Argentine, reste de l’Amérique du Sud |
Segmentation du marché
- Par matériau (papier et carton, plastiques, verre et métal) : le segment du papier et carton a généré 172,35 milliards USD en 2024, principalement grâce à sa grande recyclabilité, à ses propriétés biodégradables et à son large usage comme alternative durable au plastique à usage unique. Les détaillants et les prestataires de commerce électronique privilégient ces matériaux, car ils leur permettent de réduire leur empreinte carbone sans compromettre l’intégrité structurelle pendant le transport.
- Par type (rigide et souple) : le segment rigide détenait une part de 47,81 % en 2024, car ce matériau offre une meilleure protection et une plus grande résistance pour les usages intensifs dans l’alimentation, les boissons et le secteur médical. Les surfaces dures, comme les bocaux en verre, les boîtes métalliques et les contenants en plastique résistant, offrent une excellente protection contre la contamination et les dommages physiques.
- Par emballage (emballage primaire, emballage secondaire et emballage tertiaire) : le segment de l’emballage primaire devrait atteindre 259,42 milliards USD d’ici 2032, en raison de la demande croissante de matériaux durables qui sont directement en contact avec les biens de consommation. Face au renforcement des réglementations de sécurité, les fabricants investissent dans de nouveaux biorevêtements et de nouvelles résines à contenu recyclé afin qu’ils soient chimiquement sûrs et résistants à l’humidité.
- Par filière de fin de vie (recyclable, réutilisable et biodégradable) : le segment recyclable devrait atteindre 303,05 milliards USD d’ici 2032, en raison de la mise en place de solides systèmes de recyclage mondiaux et de l’application de lois imposant le recyclage. La plupart des systèmes de gestion des déchets, qui sont internationaux, sont optimisés pour le recyclage mécanique et chimique, de sorte que les monomatériaux recyclables constituent l’option la plus viable économiquement pour la production à grande échelle.
- Par application (alimentation et boissons, soins personnels et cosmétiques, santé et autres) : le segment de l’alimentation et des boissons devrait atteindre 270,78 milliards USD d’ici 2032, en raison du caractère très écologique des solutions que ce segment demande, lesquelles doivent respecter des normes strictes de sécurité et d’hygiène au contact des aliments. La forte progression de la vente à emporter et des aliments emballés a accru le besoin de trouver de meilleures alternatives à la vaisselle de service traditionnelle, comme les options compostables et sans plastique.
Analyse régionale
Quelle est la situation du marché en Asie-Pacifique et en Europe ?
Par région, le marché est classé en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud.
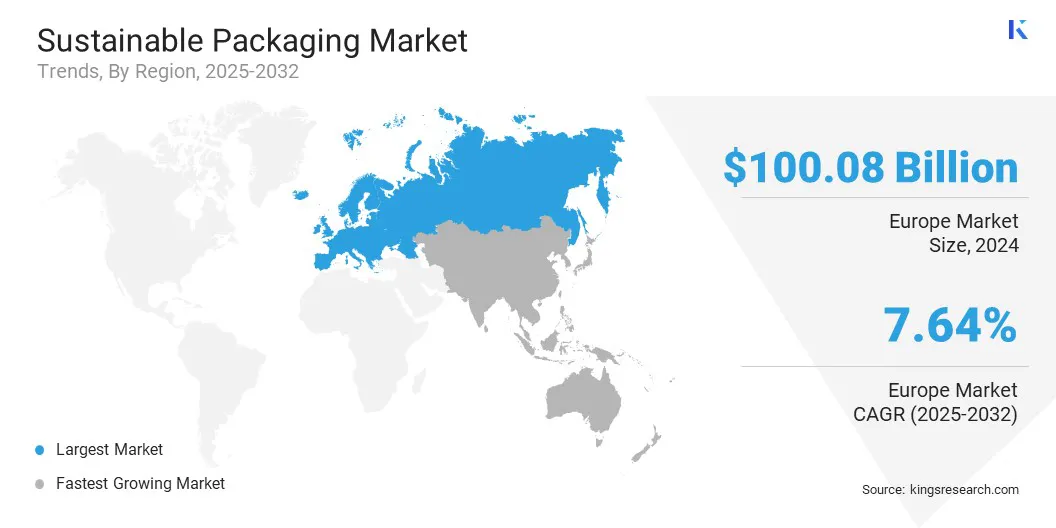
Le marché européen de l’emballage durable représentait une part substantielle de 34,21 % en 2024, pour une valeur de 100,08 milliards USD. Cette domination est renforcée par la forte concentration d’acteurs clés du secteur qui adoptent de façon stratégique des pratiques d’économie circulaire pour se conformer aux exigences environnementales régionales strictes. Ces entreprises sont à l’avant-garde du virage vers l’intégration de systèmes en boucle fermée et d’un recyclage moderne dans leurs modèles économiques. Le leadership de la région tient aussi à l’existence d’un réseau bien établi de producteurs et de propriétaires de marques qui se concentrent sur la valorisation des matières et la réduction des plastiques à usage unique afin d’obtenir un avantage concurrentiel sur le marché mondial.
- En juillet 2025, Mars Inc. a annoncé le lancement de ses nouveaux sachets recyclables en monopolypropylène sous la marque WHISKAS au Royaume-Uni et en Allemagne. Cette conversion de l’emballage multimatériau traditionnel en une solution monomatériau, résistante à la chaleur, permet une stérilisation à haute température et améliore la compatibilité avec les infrastructures de recyclage. Cette innovation réduit de 46 % l’empreinte carbone de l’emballage, et contribue ainsi au plan Sustainable in a Generation de l’entreprise, qui vise à l’aider à progresser vers une économie circulaire.
Le marché de l’emballage durable en Asie-Pacifique devrait enregistrer le TCAC le plus élevé, soit 8,00 %, sur la période de prévision. Cette croissance est attribuée à l’accent mis sur l’innovation locale et à l’expansion rapide des usines de fabrication axées sur la production d’emballages durables. Les économies émergentes accroissent leur potentiel industriel pour produire des substituts biodégradables et des résines recyclées de haute qualité afin de répondre à une demande nationale et étrangère croissante. En outre, les usines de transformation sont modernisées à grande échelle, ce qui positionne la région comme un pôle mondial de solutions économiques et respectueuses de l’environnement dans les secteurs du commerce électronique et des biens de consommation.
- En octobre 2025, Henkel et la China Packaging Federation ont annoncé l’ouverture de RecycLab à Shanghai, un établissement dédié à la promotion de l’innovation locale en matière d’emballage durable. Cette collaboration vise à tester des solutions adhésives et à modéliser le recyclage industriel afin de renforcer les systèmes de conception pour le recyclage. Cet effort contribuera à accélérer la transition vers une économie circulaire en fournissant des données essentielles pour optimiser les emballages et en favorisant un écosystème partagé.
Cadres réglementaires
- Aux États-Unis, la loi SB 54 de Californie impose que tous les emballages soient recyclables ou compostables d’ici 2032 et exige que les producteurs financent les programmes de recyclage de l’État. Les Green Guides de la FTC (Federal Trade Commission) offrent un dispositif fédéral d’application visant à prévenir les allégations environnementales trompeuses, les mentions « biodégradable » étant soumises à des normes scientifiques vérifiées.
- En Europe, l’Union européenne dispose d’un règlement relatif aux emballages et aux déchets d’emballages (PPWR), mais le cadre actuel évolue vers des exigences obligatoires, selon lesquelles une recyclabilité de 100 % des emballages doit être atteinte d’ici 2030. Ce cadre propose des classes de performance de recyclabilité rigoureuses (Recyclability Performance Grades) et fixe des objectifs particuliers de contenu recyclé pour les bouteilles de boissons en plastique et les emballages sensibles au contact.
- En Chine, une interdiction progressive des plastiques à usage unique non dégradables est appliquée dans le commerce de détail et la restauration par la Commission nationale du développement et de la réforme (NDRC). Les nouvelles normes d’emballage écologique (Green Packaging Standards) ciblent expressément le secteur du commerce électronique et introduisent des restrictions sur le suremballage, tout en encourageant l’adoption de cartons de livraison réutilisables.
- Les règles indiennes de gestion des déchets plastiques comprennent un portail numérique centralisé, où une marque et un fabricant sont soumis à la responsabilité élargie du producteur (REP). Les amendements de 2022 ont instauré l’interdiction complète de 19 objets en plastique fortement générateurs de déchets sauvages et fixé des objectifs croissants d’utilisation obligatoire de résine recyclée postconsommation.
- Au Japon, la loi sur la circulation des ressources plastiques (2022) promeut des principes de conception respectueuse de l’environnement, qui exigent des entreprises qu’elles réduisent volontairement 12 types de plastiques à usage unique. Ce dispositif est étroitement lié à la loi sur le recyclage des contenants et emballages, qui répartit les coûts de recyclage entre le secteur privé et les collectivités locales.
Paysage concurrentiel
Les principaux acteurs du secteur de l’emballage durable nouent activement des contacts internationaux et accroissent leurs investissements en capital et en science des matériaux afin d’obtenir un avantage concurrentiel. Les grands producteurs travaillent avec des fabricants de biopolymères pour intégrer des matières premières renouvelables, ce qui permet de créer des substituts hautes performances et neutres en carbone aux plastiques conventionnels. Parallèlement, les fournisseurs de solutions d’emballage commercialisent des infrastructures de recyclage sophistiquées, des systèmes de tri automatisés et une logistique en boucle fermée pour accélérer le passage à une économie pleinement circulaire. Ces investissements et l’expansion des implantations mondiales contribuent à renforcer les chaînes d’approvisionnement, à répondre aux exigences zéro déchet et à accélérer la mise en œuvre de solutions sans plastique sur les marchés mondiaux.
- En février 2026, Wipak a lancé son modèle d’entreprise 2030, qui intègre à la fois durabilité et innovation numérique dans les secteurs de l’emballage alimentaire et de santé. La feuille de route vise la réduction des émissions de carbone, l’extension des conceptions d’économie circulaire et l’amélioration de la technologie DigitalChoice afin d’améliorer la transparence de la chaîne d’approvisionnement et les processus de recyclage. Cette initiative réduira la complexité des matériaux et renforcera l’empreinte mondiale de l’entreprise en Europe et en Asie, grâce à environ 218 milliards USD d’investissements récents en actifs et en infrastructures.
Principales entreprises du marché de l’emballage durable
- Huhtamaki
- 3M
- Nampak Ltd.
- ITC Limited
- Stora Enso
- Smurfit Westrock
- Crown Holdings, Inc.
- Packmile Pvt. Ltd.
- Ball Corporation
- Tetra Pak International S.A.
- Elopak AS
- NaturTrust
- UPM Global
- Amcor Group
- Mondi
Développements récents (partenariats, accords, lancements de produits)
- En mars 2026, Siegwerk a dévoilé HorizonNOW 2030, la prochaine étape de son programme d’entreprise durable. S’appuyant sur sa stratégie HorizonNOW de 2021, le projet définit des objectifs quantifiables en matière d’achats, d’exploitation et de développement de produits. Il garantit qu’au moins 65 % de ses produits soutiendront son initiative d’emballage circulaire d’ici 2030.
- En juillet 2025, Huhtamaki a lancé une nouvelle marque de pots de crème glacée compostables, qui vient compléter sa gamme internationale d’emballages alimentaires durables. Le nouveau produit est fabriqué en carton certifié avec un revêtement biosourcé afin de réduire sensiblement l’utilisation de plastiques d’origine fossile. Les pots sont conçus pour être à la fois recyclables et compostables, à domicile comme en milieu industriel, et devraient aider le secteur à passer à une économie circulaire.
- En décembre 2025, Tetra Pak et Garcia Carrion ont annoncé qu’ils travailleraient ensemble pour introduire une barrière à base de papier pour les emballages de jus. La collaboration a donné lieu au carton Tetra Brik Aseptic, utilisé pour la marque Don Simon, dont la conception remplace la feuille d’aluminium par des fibres durables et des polymères d’origine végétale. Cette innovation rend le matériau d’emballage renouvelable à 92 % et réduit l’empreinte carbone par rapport aux emballages aseptiques conventionnels.
- En avril 2024, Amcor et Kimberly-Clark ont annoncé leur collaboration sur une nouvelle solution d’emballage pour les couches Huggies Eco Protect au Pérou. Cette coentreprise vise à créer un sac en plastique souple contenant 30 % de matière recyclée postconsommation (PCR), qui facilitera une économie circulaire.
Questions fréquemment posées
Auteur

Tejasv se spécialise dans la recherche secondaire et la validation des données, transformant des informations complexes en informations claires sur le marché. Il soutient les initiatives de recherche multisectorielles en fournissant des renseignements fiables qui éclairent la planification et l'orientation stratégique. Avec une approche disciplinée et axée sur les détails, il met l’accent sur la clarté analytique et l’application pratique. Son intérêt pour la géopolitique et l’histoire éclaire sa perspective plus large du marché. Cette perspective unique lui permet de contextualiser les changements industriels dans des cadres sociopolitiques plus larges, ajoutant ainsi de la profondeur à ses analyses. Il maintient des normes de documentation rigoureuses, rendant ses conclusions vérifiables et facilement reproductibles. Sa capacité à distiller de grandes quantités de données secondaires en résumés concis et prêts à prendre des décisions lui a valu la confiance des chefs de projet dans plusieurs secteurs verticaux. Tejasv suit activement les changements réglementaires et les indicateurs économiques, qu'il intègre dans ses recherches pour améliorer leur pertinence prospective. Son éthique de travail méthodique, combinée à son calme dans des délais serrés, garantit que ses contributions restent à la fois opportunes et percutantes.
Révisé par

Habi est un leader chevronné en recherche et en conseil doté d'une expérience reconnue dans l'accompagnement de clients sur des initiatives stratégiques de croissance et de transformation sur les marchés mondiaux. Il a dirigé des équipes de recherche très performantes qui fournissent des informations exploitables sur l'expansion du marché, les stratégies de fusions et acquisitions, l'évaluation des opportunités, le développement de nouvelles affaires et les lancements de produits. Son portefeuille de projets couvre de grands producteurs pétrochimiques, des fabricants d'appareils électroniques, des sociétés de lubrifiants et d'autres entreprises de premier plan dans divers secteurs industriels et de consommation. Il dirige actuellement le département de recherche chez Kings Research, où il est chargé d'établir le programme de recherche, d'encadrer les analystes et de garantir que les livrables soient prêts pour le client et soutiennent la prise de décision de la direction. Fort d'une vaste expérience en matière d'intelligence de marché, de recherche stratégique et de conseil, Habi apporte une solide compréhension de l'évolution de la dynamique de l'industrie, des paysages concurrentiels, des opportunités émergentes et des défis de croissance des entreprises. Son expertise comprend le développement de cadres de recherche, la traduction de données de marché complexes en recommandations stratégiques exploitables et la collaboration étroite avec des parties prenantes de haut niveau pour répondre à des questions commerciales critiques. Il a également contribué au renforcement des capacités de recherche, au renforcement des méthodologies analytiques et à la promotion d’une culture de qualité et de prise de décision éclairée au sein des équipes de recherche. Son exposition intersectorielle lui permet de relier les tendances du marché aux implications commerciales plus larges et de fournir des perspectives qui aident les organisations à identifier les opportunités, à atténuer les risques et à prendre des décisions stratégiques éclairées.