


MARCHÉ DES EMBALLAGES EN PAPIER ET CARTON (2026 - 2033)
Renseignez-vous maintenant
Définition du marché
Le marché comprend les matériaux et solutions conçus pour protéger, contenir et transporter les produits en toute sécurité tout au long des chaînes d’approvisionnement et des applications d’utilisation finale. Ces solutions d’emballage offrent résistance, durabilité et protection barrière pour prévenir les dommages, la contamination ou la perte de produits pendant le stockage et le transport.
Le rapport couvre la segmentation par type d’emballage, matériau, secteur d’utilisation finale et région. Les solutions d’emballage en papier et carton sont largement utilisées dans les biens de consommation, l’alimentation et les boissons, le commerce électronique, l’industrie et les applications du secteur public. Ces solutions garantissent la sécurité des produits, respectent les normes réglementaires, soutiennent les objectifs de durabilité et réduisent les risques opérationnels et environnementaux.
Aperçu du marché
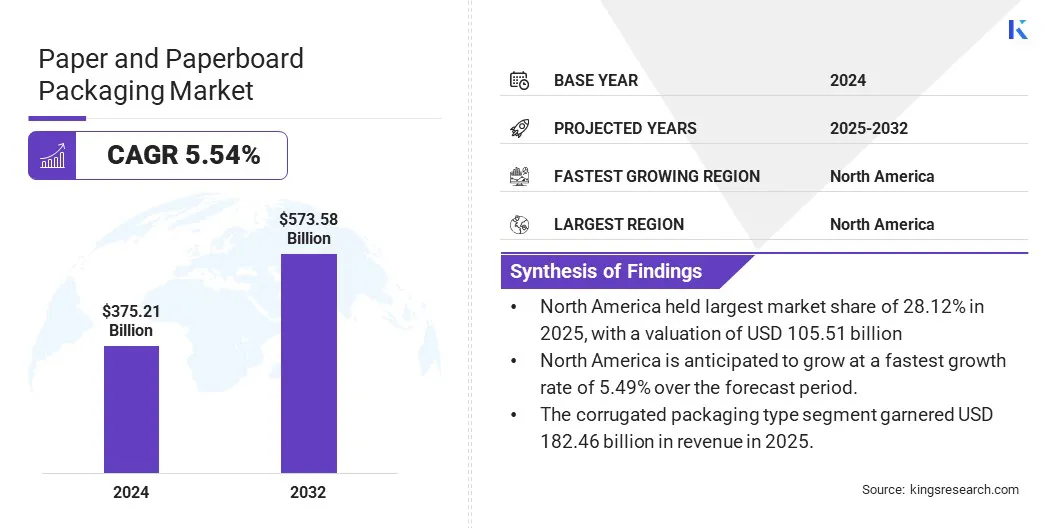
La taille du marché mondial des emballages en papier et carton était estimée à 375,21 milliards de dollars en 2025 et devrait croître de 393,26 milliards de dollars en 2026 à 573,58 milliards de dollars d’ici 2032, avec un TCAC de 5,54 % sur la période de prévision (2026-2033).
La croissance du marché est principalement portée par la demande croissante d’emballages durables et recyclables, l’utilisation accrue dans les secteurs de l’alimentation et des boissons, du commerce électronique et des biens de consommation, ainsi que l’importance croissante accordée par les régulateurs et les consommateurs aux solutions d’emballage écologiques, légères et circulaires.
Les principales entreprises opérant dans le secteur des emballages en papier et carton sont Mondi, International Paper, Smurfit Westrock, DS Smith, Packaging Corporation of America, Stora Enso, Georgia-Pacific LLC, Oji Holdings Corporation, Rengo Co., Ltd., Saica, Mayr-Melnhof Karton AG, Cascades Inc., Novolex, Amcor plc et YFY Inc.
Le marché connaît une croissance notable, principalement due à l’adoption croissante des enveloppes en papier, des boîtes en carton ondulé et des matériaux de calage en papier dans les opérations logistiques et de traitement des commandes à grande échelle, afin de réduire structurellement l’usage du plastique tout en améliorant l’efficacité de l’emballage.
- En juillet 2025, Amazon a signalé une réduction de 28 % des expéditions nord-américaines contenant des emballages plastiques à usage unique, comme indiqué dans son rapport de durabilité 2024. Cela reflète un virage stratégique vers des solutions d’emballage à base de papier. L’entreprise a augmenté l’utilisation d’enveloppes en papier, de boîtes en carton et de matériaux de calage en papier, et a modernisé ses systèmes d’emballage automatisés pour prendre en charge un emballage en papier sur mesure.
Points clés
- La taille du marché des emballages en papier et carton s’élevait à 375,21 milliards de dollars en 2025.
- Le marché devrait croître à un TCAC de 5,54 % de 2026 à 2033.
- L’Amérique du Nord détenait une part de 28,12 % en 2025, évaluée à 105,51 milliards de dollars.
- Le segment des emballages en carton ondulé a généré un chiffre d’affaires de 182,46 milliards de dollars en 2025.
- Le segment des matériaux papier/carton recyclé devrait atteindre 111,33 milliards de dollars d’ici 2033.
- Le secteur de l’alimentation et des boissons devrait connaître le TCAC le plus élevé, à 6,9 % sur la période de prévision.
- L’Europe devrait croître à un TCAC de 5,49 % sur la période de projection.
Dynamique du marché
Comment les restrictions réglementaires sur les plastiques à usage unique stimulent-elles la demande d’emballages en papier et carton ?
Les restrictions réglementaires sur les plastiques à usage unique accélèrent la transition vers les emballages en papier et carton en limitant ou en interdisant les formats à base de plastique sur les principaux marchés. À mesure que les gouvernements promeuvent des matériaux recyclables, biodégradables et renouvelables, les marques adoptent de plus en plus des alternatives à base de papier pour assurer la conformité réglementaire et maintenir l’acceptation des consommateurs.
Cette poussée réglementaire, combinée à la demande croissante d’emballages durables, stimule l’adoption dans des secteurs d’utilisation finale tels que l’alimentation et les boissons, le commerce électronique, les produits pharmaceutiques, les biens de consommation et l’emballage industriel. La croissance du commerce électronique, la demande de matériaux légers et économiques, ainsi que les avancées en matière de résistance du carton, de propriétés barrières et de technologies d’impression soutiennent encore cette évolution.
- En décembre 2025, Tetra Pak s’est associé à García Carrión pour lancer la première brique de jus avec une barrière à base de papier. La brique Tetra Brik Aseptic contient jusqu’à 92 % de contenu renouvelable et réduit son empreinte carbone de 43 % par rapport aux briques aseptiques classiques, soulignant le besoin de solutions d’emballage avancées à base de papier.
Comment la volatilité des prix des matières premières affecte-t-elle le marché des emballages en papier et carton ?
Les prix des matières premières sont très sensibles aux évolutions de la réglementation forestière, des coûts énergétiques et logistiques, des taux de recyclage et des dynamiques mondiales de l’offre et de la demande, créant une incertitude de coûts pour les fabricants. Cette volatilité pèse sur les marges et complique les stratégies de prix à long terme, en particulier pour les secteurs d’utilisation finale à volume élevé et sensibles aux prix tels que l’alimentation, le commerce électronique et les biens de consommation.
Pour atténuer ce défi, les acteurs du marché sécurisent des accords d’approvisionnement à long terme, augmentent l’utilisation de fibres recyclées, optimisent l’utilisation des matériaux grâce à l’allègement et à l’amélioration de l’efficacité des procédés, et investissent dans l’automatisation et les technologies économes en énergie. Certaines entreprises privilégient l’intégration verticale et la diversification des fournisseurs pour réduire leur exposition aux fluctuations des prix des matières premières.
Comment l’essor des innovations en matière d’emballages durables et intelligents influence-t-il positivement le marché des emballages en papier et carton ?
L’adoption croissante de solutions durables, recyclables et d’emballages intelligents est une tendance clé qui stimule le marché, car elle s’aligne sur l’évolution des exigences réglementaires et des préférences des consommateurs. L’utilisation croissante de revêtements durables, d’encres biodégradables et d’une teneur plus élevée en fibres recyclées soutient encore cette tendance, permettant aux fabricants de respecter les réglementations environnementales tout en maintenant les normes de performance.
Parallèlement, l’intégration de dispositifs intelligents et fonctionnels tels que les codes QR, les filigranes numériques et les étiquettes NFC améliore la traçabilité des produits, renforce les mesures anti-contrefaçon et stimule l’engagement des consommateurs. Ces innovations créent de la valeur pour les propriétaires de marques, soutiennent la transparence dans les chaînes d’approvisionnement et élargissent le champ d’application des emballages en papier et carton, renforçant ainsi la croissance du marché à long terme.
- En août 2025, Graphic Packaging International a lancé l’emballage de dosettes de lessive en carton CleanClose avec ChildBlock, la première solution certifiée à l’épreuve des enfants et recyclable en collecte sélective, fabriquée avec 50 % de fibres recyclées. Cette innovation remplace le plastique conventionnel et fait progresser la durabilité et la fonctionnalité de l’emballage en carton.
Aperçu du rapport de marché
|
Segmentation |
Détails |
|
Par type d’emballage |
Étuis pliants et boîtes, Emballages en carton ondulé, Manchons et enveloppes, Autres |
|
Par matériau |
Papier/carton en fibres vierges, Papier/carton recyclé, Autres |
|
Par secteur d’utilisation finale |
Alimentation et boissons, Biens de consommation, Santé, Commerce électronique et détail, Autres |
|
Par région |
Amérique du Nord : États-Unis, Canada, Mexique |
|
Europe : France, Royaume-Uni, Espagne, Allemagne, Italie, Russie, Reste de l’Europe | |
|
Asie-Pacifique : Chine, Japon, Inde, Australie, ASEAN, Corée du Sud, Reste de l’Asie-Pacifique | |
|
Moyen-Orient et Afrique : Turquie, Émirats arabes unis, Arabie saoudite, Afrique du Sud, Reste du Moyen-Orient et de l’Afrique | |
|
Amérique du Sud : Brésil, Argentine, Reste de l’Amérique du Sud |
Segmentation du marché
- Par type d’emballage (étuis pliants et boîtes, emballages en carton ondulé, manchons et enveloppes, et autres). Le segment des emballages en carton ondulé a représenté la part la plus élevée, à 48,63 % en 2025, et devrait croître à un TCAC de 4,21 % sur la période de prévision. Cette part élevée s’explique en grande partie par sa résistance, sa durabilité, sa polyvalence et sa capacité à protéger les marchandises pendant le transport, à permettre la personnalisation et à répondre à la demande du commerce électronique et du commerce de détail.
- Par matériau (papier/carton en fibres vierges, papier/carton recyclé, et autres). Le segment du papier/carton recyclé devrait enregistrer un TCAC de 5,16 % sur la période de prévision. Cette croissance est portée par la rentabilité, l’évolutivité et l’applicabilité flexible du papier/carton recyclé dans divers secteurs d’utilisation finale, afin de mettre en œuvre un emballage écoresponsable et économique.
- Par secteur d’utilisation finale (alimentation et boissons, biens de consommation, santé, commerce électronique et détail, et autres). Le segment de l’alimentation et des boissons devrait croître à un TCAC de 6,90 % sur la période de prévision, principalement porté par la demande croissante de solutions d’emballage durables et écologiques pour les produits alimentaires, afin d’assurer la sécurité des produits, de prolonger leur durée de conservation et d’améliorer la commodité pour les consommateurs.
Analyse régionale
Quel est le scénario du marché en Amérique du Nord et en Europe ?
Selon la région, le marché a été classé en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud.
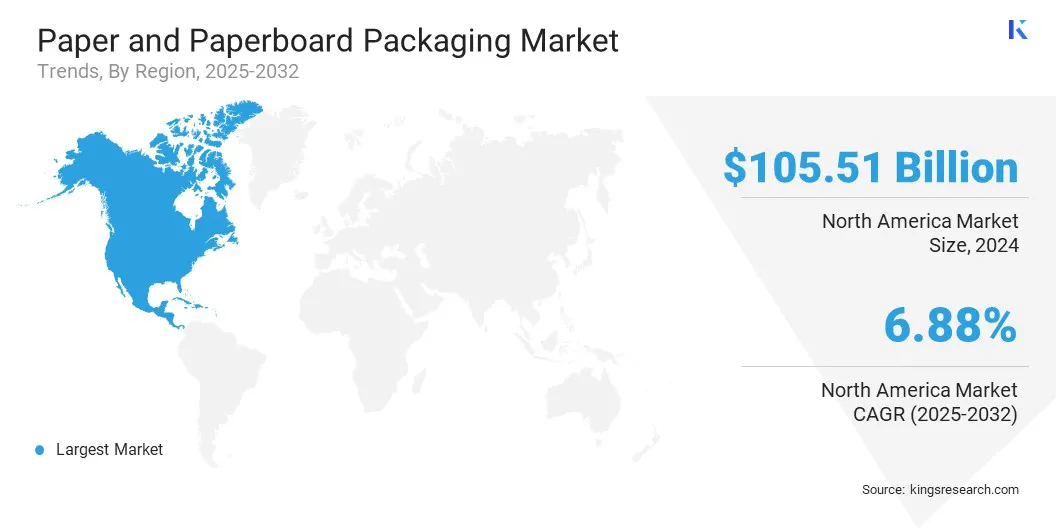
La part du marché des emballages en papier et carton en Amérique du Nord s’élevait à 28,12 % en 2025 et devrait croître à un TCAC de 6,88 % sur la période de prévision. Cette croissance est principalement portée par la forte demande de solutions d’emballage durables dans les secteurs de l’alimentation et des boissons, du commerce électronique, du commerce de détail et des biens de consommation.
Cette demande croissante est en outre renforcée par des revenus disponibles élevés, l’expansion des infrastructures de commerce de détail et de commerce électronique, ainsi qu’une préférence croissante des consommateurs pour des solutions d’emballage durables et recyclables. De plus, la sensibilisation environnementale croissante et les initiatives réglementaires promouvant des pratiques d’emballage écologiques renforcent davantage l’adoption des matériaux en papier et carton dans les industries d’Amérique du Nord.
- En novembre 2025, International Paper (IP) a acquis DS Smith dans le cadre d’une expansion stratégique plus large. L’initiative comprenait la construction d’une nouvelle usine de boîtes à Waterloo, dans l’Iowa, et un investissement de 250 millions de dollars dans l’usine de papier pour carton ondulé de Selma, en Alabama, visant à promouvoir l’emballage durable et à améliorer la valeur pour les clients en Amérique du Nord.
L’industrie européenne des emballages en papier et carton devrait croître à un TCAC de 5,49 % sur la période de prévision. Cette croissance est favorisée par l’urbanisation rapide, la hausse des revenus disponibles, l’expansion du commerce électronique et des activités logistiques, ainsi que des réglementations plus strictes sur les emballages plastiques au Royaume-Uni, en Allemagne, en France et dans d’autres pays européens.
La sensibilisation croissante des consommateurs aux solutions d’emballage durables et recyclables, associée aux initiatives gouvernementales promouvant les matériaux écologiques et à l’expansion de la base manufacturière, contribue à une adoption accrue des emballages en papier et carton robustes et économiques.
- En juin 2025, le Royaume-Uni a révisé le taux de la taxe sur les emballages plastiques (Plastic Packaging Tax), le portant à 9 dollars par tonne pour les emballages plastiques contenant moins de 30 % de contenu recyclé. Ce changement oblige les entreprises à réévaluer leurs stratégies d’emballage afin de réduire les coûts et de s’aligner sur les objectifs de durabilité.
Cadres réglementaires
- Aux États-Unis, en vertu des réglementations de la FDA sur les matériaux au contact des aliments (21 CFR 176.170 et 176.180), l’article 176.170 du titre 21 du CFR régit l’utilisation sûre des substances entrant dans la composition du papier et du carton en contact avec des aliments aqueux et gras. Le règlement autorise les substances répertoriées, y compris les éléments GRAS (généralement reconnus comme sûrs), les matériaux préalablement approuvés, et ceux soumis à des limitations spécifiques sur les surfaces au contact des aliments, les exemptant souvent des tests d’extraction en cas de conformité.
- En Europe, la directive européenne 94/62/CE harmonise les réglementations relatives aux emballages et aux déchets d’emballages afin de protéger l’environnement tout en préservant le marché intérieur. Elle s’applique à tous les emballages et déchets d’emballages, définit les niveaux d’emballage primaire, secondaire et tertiaire, et fixe des exigences essentielles axées sur la prévention des déchets, la réduction du volume et du poids, ainsi que l’amélioration de la réutilisation et de la valorisation.
- En Inde, les réglementations relatives à la sécurité alimentaire et à l’emballage régissent les matériaux d’emballage alimentaire afin de garantir la sécurité et la qualité. Le règlement exige que tout emballage primaire en contact avec les aliments soit de qualité alimentaire et conforme aux normes indiennes prescrites, y compris les annexes I à III couvrant le papier et le carton, les métaux et les plastiques.
Paysage concurrentiel
Les entreprises opérant dans le secteur des emballages en papier et carton investissent massivement dans la recherche et le développement pour créer des solutions d’emballage avancées, plus durables, plus légères et conformes aux réglementations environnementales mondiales. Elles se concentrent sur des innovations telles que les structures en papier à haute barrière, les revêtements écologiques, les encres biodégradables et une teneur plus élevée en fibres recyclées afin d’améliorer la performance tout en réduisant l’impact environnemental.
Par ailleurs, les acteurs intègrent des technologies d’emballage numériques et intelligentes, notamment les codes QR, les filigranes numériques et les fonctionnalités NFC, dans les emballages en carton afin d’améliorer la traçabilité, d’assurer la conformité réglementaire, d’accroître l’efficacité opérationnelle et de renforcer l’engagement des consommateurs.
- En avril 2024, DS Smith a collaboré avec BeFC pour accélérer le développement de solutions d’emballage papier intelligentes et recyclables. Le partenariat se concentre sur l’intégration d’étiquettes intelligentes alimentées par une biopile enzymatique dans le carton ondulé, afin de permettre le suivi des produits en temps réel, la surveillance de la fraîcheur et une meilleure efficacité de la chaîne d’approvisionnement. L’initiative vise à remplacer les piles conventionnelles par des sources d’énergie en papier entièrement recyclables, soutenant la réduction des déchets et les objectifs d’économie circulaire.
Principales entreprises du marché des emballages en papier et carton
- Mondi
- International Paper
- Smurfit Westrock
- DS Smith
- Packaging Corporation of America
- Stora Enso
- Georgia-Pacific LLC
- Oji Holdings Corporation
- Rengo Co., Ltd.
- Saica
- Mayr-Melnhof Karton AG
- Cascades Inc.
- Novolex
- Amcor plc
- YFY Inc.
Développements récents
- En novembre 2025, Mondi a étendu son portefeuille d’emballages alimentaires en carton ondulé et en carton compact en Europe, ajoutant des solutions en carton compact et une impression numérique avancée pour soutenir la durabilité, la conformité réglementaire de l’UE, la visibilité en rayon et la fiabilité de l’approvisionnement régional.
- En septembre 2025, Stora Enso a lancé Ensovelvet, un carton SBS non couché pour l’emballage de luxe, offrant une surface lisse, une grande rigidité et une excellente imprimabilité pour répondre à la demande croissante d’emballages premium et circulaires.
- En juin 2025, DS Smith, en partenariat avec Matas Group, a lancé une enveloppe Wavebag en papier pour le commerce électronique, remplaçant le film à bulles en plastique par une alternative légère et entièrement recyclable pour les produits fragiles.
- En mai 2025, International Paper a mis en service une nouvelle usine de boîtes en carton ondulé à Waterloo, dans l’Iowa, afin de renforcer ses opérations nord-américaines et de fournir des solutions d’emballage durables, notamment pour le segment des protéines (viande et volaille).
Questions fréquemment posées
Quelle est la croissance projetée du marché des emballages en papier et carton ?
Quels sont les principaux moteurs de la demande d’emballages en papier et carton ?
Quelle industrie d’utilisation finale capte la part de marché maximale sur le marché des emballages en papier et carton ?
Quelles régions mènent l’adoption des emballages en papier et carton ?
À quels défis le marché est-il confronté ?
Quels sont les principaux acteurs de ce marché ?
Quelles innovations façonnent le marché de l’emballage en papier et carton ?
Quelles opportunités existent pour les investisseurs et les développeurs ?
Comment ce rapport peut-il vous aider à comprendre le potentiel de marché à long terme et les avantages financiers d’investir dans le marché des emballages en papier et carton ?
Comment ce rapport vous aide-t-il à comprendre les dernières technologies améliorant l’efficacité et la sécurité sur le marché des emballages en papier et carton ?
Auteur

Ashim Lakhera est un professionnel de l'intelligence de marché spécialisé dans l'industrie de l'agriculture et de l'alimentation et des boissons. Son travail se concentre sur les marchés émergents, la dynamique concurrentielle, les tendances du secteur et les facteurs qui stimulent la croissance et la transformation du marché. Il possède de l'expérience dans le dimensionnement des marchés, les prévisions, l'analyse stratégique et la recherche industrielle dans les domaines de l'alimentation, des produits de grande consommation et des sciences de la vie. Ses intérêts de recherche couvrent la chaîne de valeur alimentaire et agricole au sens large, avec un accent particulier sur la manière dont l'innovation, l'évolution du comportement des consommateurs, les priorités en matière de durabilité et l'évolution des systèmes de production influencent les marchés. Il examine ces développements pour comprendre leur impact sur la demande, la concurrence, les modèles commerciaux et les opportunités de croissance dans l’ensemble de l’écosystème agroalimentaire. Son travail combine une analyse quantitative du marché avec une compréhension des forces industrielles plus larges qui façonnent les marchés alimentaires et agricoles. Il s'intéresse particulièrement aux changements structurels qui se produisent dans les systèmes alimentaires mondiaux et à la manière dont les entreprises s'adaptent à l'évolution des attentes des consommateurs, aux développements technologiques et aux exigences de durabilité.
Révisé par

Habi est un leader chevronné en recherche et en conseil doté d'une expérience reconnue dans l'accompagnement de clients sur des initiatives stratégiques de croissance et de transformation sur les marchés mondiaux. Il a dirigé des équipes de recherche très performantes qui fournissent des informations exploitables sur l'expansion du marché, les stratégies de fusions et acquisitions, l'évaluation des opportunités, le développement de nouvelles affaires et les lancements de produits. Son portefeuille de projets couvre de grands producteurs pétrochimiques, des fabricants d'appareils électroniques, des sociétés de lubrifiants et d'autres entreprises de premier plan dans divers secteurs industriels et de consommation. Il dirige actuellement le département de recherche chez Kings Research, où il est chargé d'établir le programme de recherche, d'encadrer les analystes et de garantir que les livrables soient prêts pour le client et soutiennent la prise de décision de la direction. Fort d'une vaste expérience en matière d'intelligence de marché, de recherche stratégique et de conseil, Habi apporte une solide compréhension de l'évolution de la dynamique de l'industrie, des paysages concurrentiels, des opportunités émergentes et des défis de croissance des entreprises. Son expertise comprend le développement de cadres de recherche, la traduction de données de marché complexes en recommandations stratégiques exploitables et la collaboration étroite avec des parties prenantes de haut niveau pour répondre à des questions commerciales critiques. Il a également contribué au renforcement des capacités de recherche, au renforcement des méthodologies analytiques et à la promotion d’une culture de qualité et de prise de décision éclairée au sein des équipes de recherche. Son exposition intersectorielle lui permet de relier les tendances du marché aux implications commerciales plus larges et de fournir des perspectives qui aident les organisations à identifier les opportunités, à atténuer les risques et à prendre des décisions stratégiques éclairées.