


MARCHÉ DE LA GESTION DES ACTIFS LOGICIELS (2025-2032)
Renseignez-vous maintenant
Définition du marché
Le marché comprend des solutions et services d’entreprise qui permettent aux organisations de suivre, gouverner, optimiser et monétiser les licences logicielles dans les environnements sur site et cloud. Il est essentiel pour maîtriser les dépenses informatiques, garantir la conformité aux exigences de licence des éditeurs de logiciels et réduire les risques opérationnels. La croissance du marché est portée par l’adoption du cloud, les licences par abonnement et une exposition croissante aux audits dans les secteurs BFSI (banque, services financiers et assurances), santé, informatique et télécommunications, commerce de détail et e-commerce.
Aperçu du marché
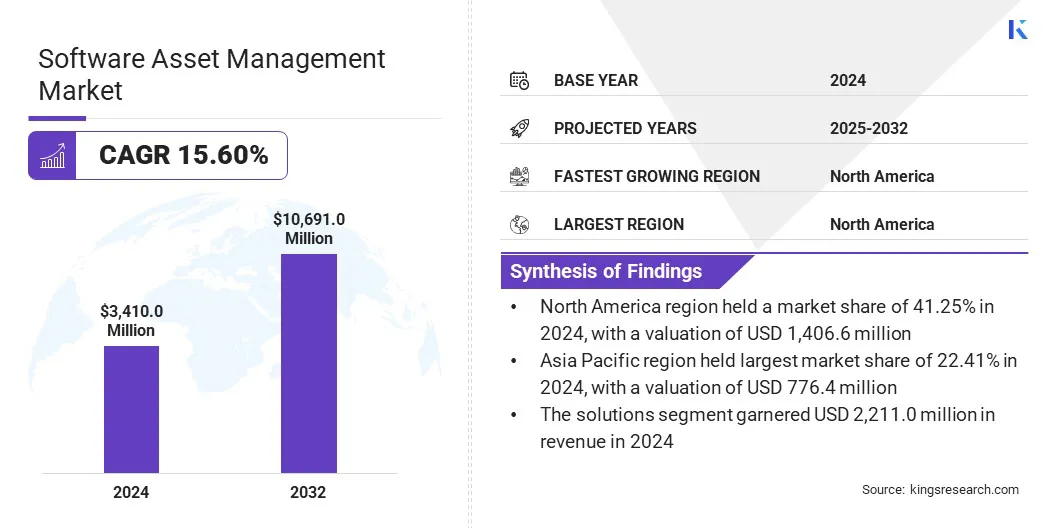
Le marché mondial de la gestion des actifs logiciels était évalué à 3 410 millions USD en 2024 et devrait passer de 3 874,5 millions USD en 2025 à 10 691,02 millions USD d’ici 2032, avec un TCAC de 15,6 % sur la période de prévision. Cette croissance est alimentée par la complexité croissante des licences logicielles, l’adoption accélérée du cloud et un contrôle réglementaire renforcé. L’utilisation grandissante dans les entreprises des secteurs BFSI, de la santé et de l’informatique permet l’optimisation des coûts, la conformité et une gouvernance évolutive, créant de solides opportunités de croissance à court terme à l’échelle mondiale.
Les principales entreprises du secteur de la gestion des actifs logiciels sont Flexera, Ivanti, Certero, Eracent, Snow Software, BMC Software, Matrix42, USU Software AG, ServiceNow, Broadcom et d’autres.
La complexité croissante des portefeuilles logiciels, les audits de licences fréquents menés par les éditeurs de logiciels et l’évolution vers les licences par abonnement stimulent l’adoption mondiale de la gestion des actifs logiciels. Les PME comme les grandes entreprises déploient des solutions intégrées pour améliorer la transparence des coûts et garantir la conformité dans les environnements sur site et cloud.
Une forte demande de la part des secteurs BFSI, santé, informatique et télécommunications, et commerce de détail et e-commerce accélère encore la croissance du marché. Par ailleurs, la transformation numérique en cours et les initiatives de migration vers le cloud offrent aux fournisseurs l’occasion de proposer des plateformes de gestion des actifs logiciels (SAM) évolutives et fondées sur l’analyse.
- En juin 2024, IFS a conclu un accord définitif pour acquérir Copperleaf Technologies, intégrant des analyses décisionnelles avancées reposant sur l’IA dans son portefeuille de gestion des actifs d’entreprise. L’acquisition renforce l’efficacité clinique et opérationnelle des secteurs à forte intensité d’actifs, notamment les services publics et l’énergie, en optimisant la planification des investissements en capital à long terme et la gestion du cycle de vie des actifs.
Points clés
- La taille du secteur de la gestion des actifs logiciels a été évaluée à 3 410,0 millions USD en 2024.
- Le marché devrait croître à un TCAC de 15,6 % entre 2025 et 2032.
- L’Amérique du Nord détenait une part de 41,2 % en 2024, pour une valeur de 1 406,6 millions USD.
- Le segment des solutions a généré un chiffre d’affaires de 2 211,04 millions USD en 2024.
- Le segment cloud a généré un chiffre d’affaires de 1 982,9 millions USD en 2024.
- Le segment des petites et moyennes entreprises devrait enregistrer le TCAC le plus élevé, à 17,46 %, sur la période de prévision.
- Le segment BFSI représentait une part de 28,25 % en 2024, pour une valeur de 963,33 millions USD.
- L’Asie-Pacifique devrait croître à un TCAC de 16,71 % sur la période de projection.
Dynamique du marché
Pourquoi la complexité croissante de l’informatique hybride et la prolifération du SaaS stimulent-elles l’expansion du marché ?
La complexité croissante des infrastructures informatiques hybrides complique le suivi de l’utilisation des logiciels sur les systèmes sur site, les plateformes cloud et les applications SaaS décentralisées. À mesure que les dépenses logicielles augmentent, les organisations privilégient l’optimisation des coûts et la conformité afin d’éviter des dépenses imprévues et des pénalités liées aux audits de licences menés par les éditeurs de logiciels.
Cela accélère l’adoption de solutions de gestion des actifs logiciels basées sur le cloud et de services gérés offrant une visibilité centralisée, un suivi automatisé des licences et une atténuation des risques, alimentant ainsi directement la croissance du marché de la gestion des actifs logiciels.
- En juin 2024, Freshworks Inc. a acquis Device42 afin d’intégrer une découverte avancée des actifs dans sa plateforme ITSM. Cette extension améliore la gestion des actifs logiciels en fournissant une source de données unifiée. Elle permet aux entreprises de réduire les risques de non-conformité, d’optimiser les coûts de l’infrastructure informatique et d’accélérer la résolution des incidents grâce à une meilleure visibilité.
En quoi la complexité de l’intégration des solutions SAM freine-t-elle l’expansion du marché ?
Le principal défi limitant la croissance du marché de la gestion des actifs logiciels est la complexité de l’intégration des solutions SAM dans des environnements hybrides combinant sur site et cloud. Les contraintes budgétaires et l’expertise technique limitée freinent l’adoption par les petites et moyennes entreprises, tandis que la fragmentation des inventaires logiciels demeure un obstacle majeur pour les grandes entreprises.
Pour relever ce défi, les fournisseurs améliorent les plateformes SAM natives du cloud et compatibles avec les environnements hybrides à l’aide de connecteurs standardisés et d’outils de découverte automatisés. Parallèlement, les fournisseurs de solutions développent leurs services gérés et de conseil pour accompagner les PME disposant d’une expertise interne limitée, tandis que des moteurs de conformité fondés sur l’analyse simplifient l’analyse des licences et réduisent le risque d’audit dans les secteurs BFSI et santé.
Comment la convergence de l’intelligence native du cloud et de la conformité automatisée transforme-t-elle le marché mondial de la gestion des actifs logiciels ?
Le marché connaît une évolution stratégique vers des solutions natives du cloud qui associent la découverte automatisée à l’analyse prédictive pour optimiser les dépenses de licences. Cette tendance alimente le marché en permettant aux organisations d’obtenir une visibilité en temps réel sur l’utilisation des logiciels tout en maîtrisant de manière proactive les coûts de licence.
Les plateformes natives du cloud, associées à la découverte automatisée et à l’analyse prédictive, aident les entreprises, en particulier dans les secteurs BFSI et santé, à réduire les écarts de conformité et l’exposition aux audits. Parallèlement, l’adoption croissante des services gérés réduit la complexité opérationnelle pour les PME, rendant les capacités SAM avancées plus accessibles dans des environnements SaaS de plus en plus complexes.
- En septembre 2024, ServiceNow a renforcé ses capacités de gestion des actifs logiciels avec la sortie de la plateforme Xanadu, apportant un meilleur suivi de l’utilisation du SaaS, une optimisation des coûts et une automatisation accrue. Ces mises à jour aident les organisations à obtenir une visibilité plus claire sur leurs actifs logiciels, à réduire les dépenses inutiles et à prendre des décisions mieux informées tout au long du cycle de vie logiciel.
Aperçu du rapport de marché
|
Segmentation |
Détails |
|
Par composant |
Solution, services |
|
Par déploiement |
Sur site, cloud |
|
Par taille d’organisation |
Petites et moyennes entreprises, grandes entreprises |
|
Par secteur d’application |
BFSI, santé, informatique et télécommunications, commerce de détail et e-commerce, autres |
|
Par région |
Amérique du Nord : États-Unis, Canada, Mexique |
|
Europe : France, Royaume-Uni, Espagne, Allemagne, Italie, Russie, reste de l’Europe | |
|
Asie-Pacifique : Chine, Japon, Inde, Australie, ASEAN, Corée du Sud, reste de l’Asie-Pacifique | |
|
Moyen-Orient et Afrique : Turquie, Émirats arabes unis, Arabie saoudite, Afrique du Sud, reste du Moyen-Orient et de l’Afrique | |
|
Amérique du Sud : Brésil, Argentine, reste de l’Amérique du Sud |
Segmentation du marché
- Par composant (solution et services) : le segment des solutions a généré 2 211,04 millions USD en 2024, porté principalement par l’accélération de la migration des entreprises vers le cloud et l’intégration d’analyses avancées pour optimiser l’efficacité opérationnelle des fonctions clés de l’entreprise.
- Par déploiement (sur site et cloud) : le segment sur site détenait une part de 41,8 % en 2024, porté par des réglementations strictes en matière de souveraineté des données et par le besoin d’un traitement performant et à faible latence au sein d’infrastructures d’entreprise localisées.
- Par taille d’organisation (petites et moyennes entreprises et grandes entreprises) : le segment des petites et moyennes entreprises devrait atteindre 3 822,49 millions USD d’ici 2032, principalement grâce à l’adoption croissante de modèles SaaS économiques et aux initiatives de numérisation portées par les pouvoirs publics pour renforcer la compétitivité mondiale.
- Par secteur d’application (BFSI, santé, informatique et télécommunications, commerce de détail et e-commerce, et autres) : le segment santé devrait atteindre 1 296,80 millions USD d’ici 2032, porté par la demande croissante de surveillance à distance des patients et l’intégration obligatoire des dossiers de santé électroniques pour améliorer la prise de décision clinique.
Analyse régionale
Quel est le scénario du marché en Amérique du Nord et dans la région Asie-Pacifique ?
Par région, le marché de la gestion des actifs logiciels se répartit entre l’Amérique du Nord, l’Europe, l’Asie-Pacifique, le Moyen-Orient et l’Afrique, et l’Amérique du Sud.
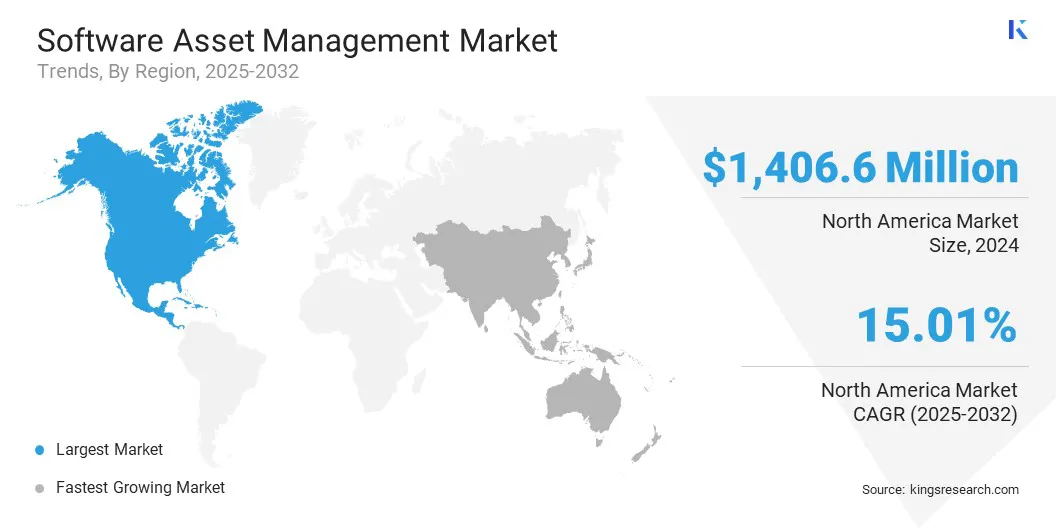
Le marché nord-américain de la gestion des actifs logiciels représentait une part de 41,2 % en 2024, pour une valeur de 1 406,6 millions USD. Il devrait croître à un TCAC de 14,8 % entre 2025 et 2032. Cette croissance est portée par l’adoption généralisée du SAM dans les écosystèmes informatiques et par des exigences strictes de conformité logicielle dans les secteurs BFSI, informatique et télécommunications, et santé, afin de maîtriser les coûts de licence et de réduire les risques d’audit.
- En juillet 2025, Flexera a étendu son portefeuille avec la solution Flexera One SaaS Management, intégrant des capacités de découverte et d’optimisation SAM et SaaS, y compris les produits hérités de Snow Software, pour renforcer la visibilité et le contrôle organisationnels sur les applications SaaS.
Le secteur de la gestion des actifs logiciels en Asie-Pacifique devrait croître à un TCAC de 16,7 % sur la période de prévision. Cette expansion est portée par l’accélération de la transformation numérique des PME et des grandes entreprises, en particulier dans les secteurs du commerce de détail et e-commerce, et de la santé.
L’adoption croissante d’offres basées sur le cloud et orientées solutions, appréciées pour leur évolutivité et la réduction des coûts initiaux, associée à la modernisation informatique continue, à l’usage grandissant des logiciels et à une sensibilisation accrue à la gouvernance des licences, renforce le potentiel de croissance à long terme de la région pour les fournisseurs de gestion des actifs logiciels.
Cadres réglementaires
- Aux États-Unis, les pratiques de gestion des actifs logiciels sont encadrées par les lois sur la propriété intellectuelle, les normes de conformité contractuelle et les droits d’audit prévus par les réglementations fédérales et étatiques régissant les licences logicielles et la transparence de leur utilisation.
- Dans l’UE, la gestion des actifs logiciels est régie par le RGPD, les directives sur le droit d’auteur logiciel et les cadres de conformité contractuelle, ce qui impose aux entreprises de tenir des inventaires logiciels précis et de garantir un traitement licite des données d’utilisation.
- En Asie-Pacifique, la surveillance réglementaire évolue, les pays renforçant l’application des licences logicielles, les règles de localisation des données et les cadres de cybergouvernance afin de soutenir la transformation numérique tout en réduisant le piratage logiciel et les risques de non-conformité.
- Au Japon, les directives réglementaires insistent sur le strict respect des accords de licence logicielle et des lois sur la protection des données, incitant les entreprises à déployer des systèmes structurés de gestion des actifs pour soutenir la préparation aux audits et la responsabilité opérationnelle.
Paysage concurrentiel
Le secteur mondial de la gestion des actifs logiciels est modérément fragmenté, réunissant des éditeurs de logiciels d’entreprise établis et des prestataires de services spécialisés. Des acteurs clés comme Broadcom et Flexera proposent des solutions intégrées et évolutives grâce à de vastes portefeuilles de gestion informatique, tandis que des fournisseurs de niche se concentrent sur l’optimisation des licences, la gouvernance du cloud et les services gérés. Ce paysage concurrentiel favorise une innovation continue, des partenariats stratégiques et un renforcement constant des capacités axées sur la conformité à l’échelle mondiale.
- En février 2024, Softchoice a lancé SAM+, une suite de services optimisée pour les licences par abonnement. Cette solution répond à l’évolution vers des modèles de coûts récurrents. Elle permet aux entreprises, des plus petites aux plus grandes, d’améliorer la visibilité, de réduire l’investissement initial et de maximiser le ROI dans les déploiements cloud et sur site.
Entreprises clés du marché de la gestion des actifs logiciels :
- Flexera
- Ivanti
- Certero
- Eracent
- Snow Software
- BMC Software
- Matrix42
- USU Software AG
- ServiceNow
- Broadcom
- IFS
- Zluri
- Crayon
- DXC Technology Company
- Softchoice
Développements récents (lancement de produit)
- En juillet 2025, Flexera a lancé une solution unifiée de gestion SaaS qui intègre les capacités de Snow pour faire face à l’IA fantôme et à la hausse des coûts du cloud. Cette solution vise à améliorer la visibilité sur l’utilisation d’applications non autorisées. Elle permet aux entreprises de réduire les risques de sécurité, d’éliminer les outils redondants et d’optimiser les dépenses dans des écosystèmes numériques complexes pilotés par l’IA.
Questions fréquemment posées
Quels sont les facteurs clés qui animent le marché de la gestion des actifs logiciels ?
Quels défis freinent le marché ?
Quels sont les principaux acteurs opérant sur le marché ?
Quelles avancées technologiques façonnent le marché ?
Quelles régions sont à la pointe de l’adoption de la gestion des actifs logiciels ?
Quels sont les principaux segments d’utilisation finale du marché ?
Quelles tendances influencent l’avenir du marché de la gestion des actifs logiciels ?
Comment ce rapport peut-il vous aider à identifier les évolutions technologiques les plus prometteuses du marché ?
Comment pouvez-vous utiliser ce rapport pour évaluer les opportunités d’investissement sur le marché ?
Comment ce rapport vous aide-t-il à comprendre les défis opérationnels et de coûts du marché ?
Comment ce rapport peut-il vous aider à plaider en faveur d’un investissement dans des technologies avancées pour les opérations de gestion des actifs logiciels ?
Auteur

Ashim Lakhera est un professionnel de l'intelligence de marché spécialisé dans l'industrie de l'agriculture et de l'alimentation et des boissons. Son travail se concentre sur les marchés émergents, la dynamique concurrentielle, les tendances du secteur et les facteurs qui stimulent la croissance et la transformation du marché. Il possède de l'expérience dans le dimensionnement des marchés, les prévisions, l'analyse stratégique et la recherche industrielle dans les domaines de l'alimentation, des produits de grande consommation et des sciences de la vie. Ses intérêts de recherche couvrent la chaîne de valeur alimentaire et agricole au sens large, avec un accent particulier sur la manière dont l'innovation, l'évolution du comportement des consommateurs, les priorités en matière de durabilité et l'évolution des systèmes de production influencent les marchés. Il examine ces développements pour comprendre leur impact sur la demande, la concurrence, les modèles commerciaux et les opportunités de croissance dans l’ensemble de l’écosystème agroalimentaire. Son travail combine une analyse quantitative du marché avec une compréhension des forces industrielles plus larges qui façonnent les marchés alimentaires et agricoles. Il s'intéresse particulièrement aux changements structurels qui se produisent dans les systèmes alimentaires mondiaux et à la manière dont les entreprises s'adaptent à l'évolution des attentes des consommateurs, aux développements technologiques et aux exigences de durabilité.
Révisé par

Habi est un leader chevronné en recherche et en conseil doté d'une expérience reconnue dans l'accompagnement de clients sur des initiatives stratégiques de croissance et de transformation sur les marchés mondiaux. Il a dirigé des équipes de recherche très performantes qui fournissent des informations exploitables sur l'expansion du marché, les stratégies de fusions et acquisitions, l'évaluation des opportunités, le développement de nouvelles affaires et les lancements de produits. Son portefeuille de projets couvre de grands producteurs pétrochimiques, des fabricants d'appareils électroniques, des sociétés de lubrifiants et d'autres entreprises de premier plan dans divers secteurs industriels et de consommation. Il dirige actuellement le département de recherche chez Kings Research, où il est chargé d'établir le programme de recherche, d'encadrer les analystes et de garantir que les livrables soient prêts pour le client et soutiennent la prise de décision de la direction. Fort d'une vaste expérience en matière d'intelligence de marché, de recherche stratégique et de conseil, Habi apporte une solide compréhension de l'évolution de la dynamique de l'industrie, des paysages concurrentiels, des opportunités émergentes et des défis de croissance des entreprises. Son expertise comprend le développement de cadres de recherche, la traduction de données de marché complexes en recommandations stratégiques exploitables et la collaboration étroite avec des parties prenantes de haut niveau pour répondre à des questions commerciales critiques. Il a également contribué au renforcement des capacités de recherche, au renforcement des méthodologies analytiques et à la promotion d’une culture de qualité et de prise de décision éclairée au sein des équipes de recherche. Son exposition intersectorielle lui permet de relier les tendances du marché aux implications commerciales plus larges et de fournir des perspectives qui aident les organisations à identifier les opportunités, à atténuer les risques et à prendre des décisions stratégiques éclairées.