Taille du marché des centres de données verts, part, croissance et analyse du secteur, par composant (matériel, logiciels, services), par type de centre de données (hyperscale, colocation, d’entreprise, edge), par taille d’organisation (grande entreprise, petite et moyenne entreprise (PME)), par secteur d’utilisation finale et analyse régionale, 2025-2032
Le marché des centres de données verts regroupe les infrastructures conçues pour soutenir l’informatique durable, ce qui comprend du matériel, des logiciels et des services économes en énergie. Il couvre les activités hyperscale, de colocation et edge des PME et des grandes entreprises. Ce marché permet aux secteurs de l’informatique, de la BFSI et de la santé de réduire l’empreinte carbone de leurs opérations numériques grâce à l’énergie renouvelable et à des solutions de refroidissement avancées.
Aperçu du marché des centres de données verts
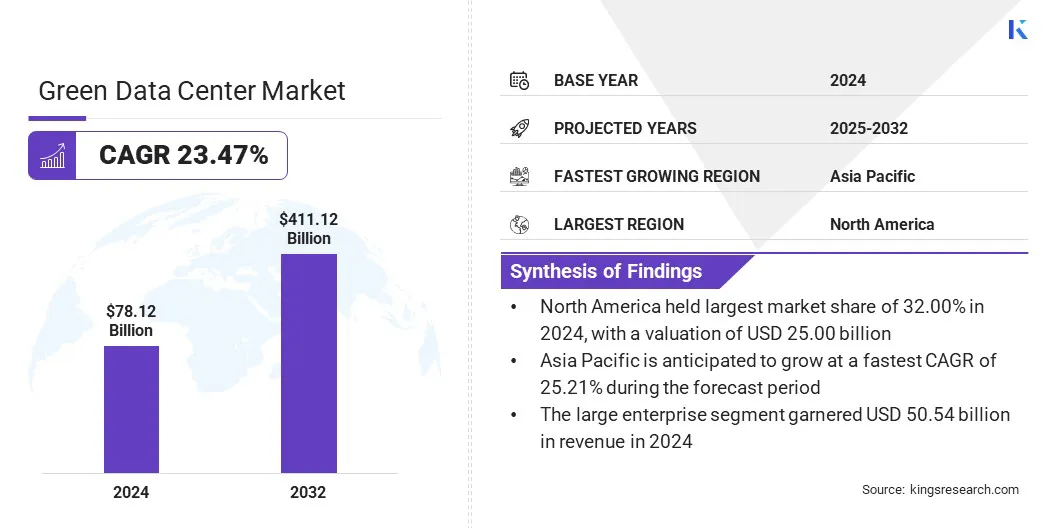
La taille du marché mondial était évaluée à 78,12 milliards USD en 2024 et devrait passer de 93,97 milliards USD en 2025 à 411,12 milliards USD d’ici 2032, avec un TCAC de 23,47 % au cours de la période de prévision. Cette évolution tient largement à la demande croissante de centres de données économes en énergie pour soutenir l’IA, car la consommation électrique intensive des charges de travail d’apprentissage automatique exige une infrastructure dédiée pour préserver les performances et maîtriser la consommation d’électricité.
Les principales entreprises présentes sur le marché mondial des centres de données verts sont Schneider Electric, Sify Technologies, Digital Connexion, LITE-ON Technology Corporation, Gart Solutions, Adani Group, Green Revolution Cooling, Inc., greendatacenters.com, MITSUBISHI HEAVY INDUSTRIES, LTD., CTI, Princeton Digital Group, Eni.com, Toyota Tsusho Corporation, LARSEN & TOUBRO LIMITED et NYK Line.
Les entreprises intègrent des parcs éoliens pour assurer un approvisionnement stable en électricité sans carbone dans l’ensemble de leurs activités mondiales, au moyen de contrats d’énergie renouvelable à grande échelle et d’installations de turbines sur site. Cette pratique permet aux installations de dissocier leur consommation d’énergie des réseaux publics d’électricité reposant sur les combustibles fossiles, ce qui réduit l’exposition à la volatilité des prix et diminue sensiblement leur empreinte carbone, au service des objectifs de durabilité de l’entreprise. Outre la réduction des émissions, l’énergie éolienne peut favoriser le développement de microréseaux et de systèmes de stockage par batteries de longue durée, permettant un fonctionnement 24/7 des charges critiques sans accroître l’impact environnemental.
En janvier 2026, Toyota Tsusho Corporation et Eurus Energy Holdings Corporation ont annoncé avoir lancé le projet Soya Green Data Center I à Wakkanai, dans la préfecture d’Hokkaido. Cette coentreprise vise à construire un centre de données directement relié au parc éolien de Kabaoka afin d’utiliser une énergie 100 % renouvelable acheminée par des lignes électriques internes dédiées.
Points clés du marché
La taille du marché mondial des centres de données verts s’élevait à 78,12 milliards USD en 2024.
Le marché devrait croître à un TCAC de 23,47 % de 2025 à 2032.
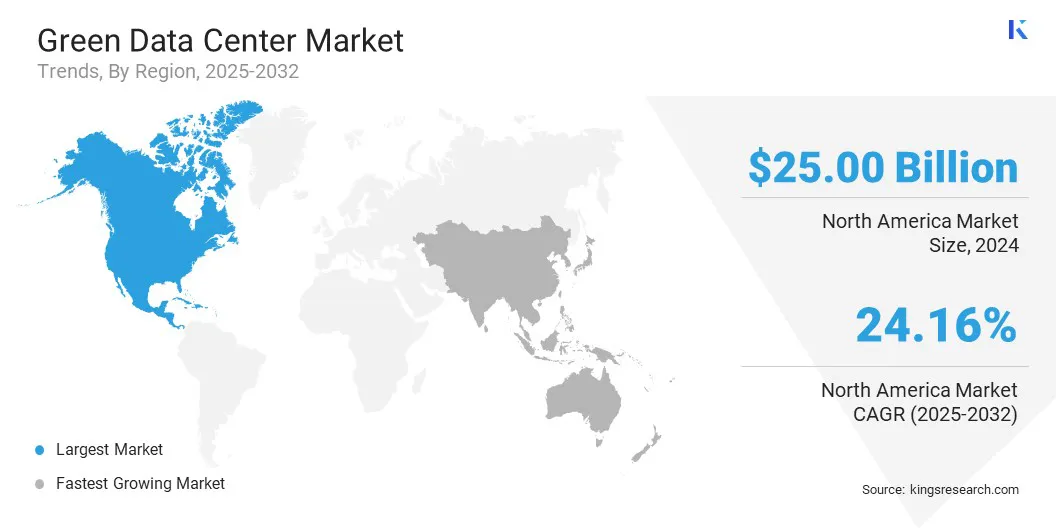
L’Amérique du Nord détenait une part de 32,00 % en 2024, soit 25,00 milliards USD.
Le segment du matériel a généré 36,48 milliards USD de revenus en 2024.
Le segment hyperscale devrait atteindre 213,99 milliards USD d’ici 2032.
Le segment des grandes entreprises devrait générer un chiffre d’affaires de 272,73 milliards USD d’ici 2032.
Le segment de l’informatique et des télécommunications devrait atteindre 181,85 milliards USD d’ici 2032.
La région Asie-Pacifique devrait connaître une croissance à un TCAC de 25,21 % sur la période de prévision.
Comment la demande croissante de centres de données économes en énergie pour l’IA alimente-t-elle l’expansion du marché ?
Le marché des centres de données verts connaît une expansion rapide pour répondre aux besoins massifs en énergie de l’intelligence artificielle et du calcul haute performance à travers le monde. Cette poussée de l’adoption de l’IA nécessite des infrastructures spécialisées capables de gérer une chaleur extrême et une forte densité énergétique tout en réduisant les coûts d’exploitation. Comme les charges de travail d’IA générative peuvent consommer nettement plus d’énergie que le traitement de données traditionnel, l’efficacité énergétique est passée d’un objectif secondaire à une exigence fondamentale pour le déploiement de l’IA à grande échelle.
Au-delà de la simple économie d’énergie, les centres de données verts associent un refroidissement liquide innovant et une régulation thermique pilotée par l’IA dans des applications précises afin d’optimiser les performances des serveurs haute densité pour l’apprentissage automatique. Ces technologies sont essentielles à l’entraînement durable des modèles d’IA et au traitement efficace de grands volumes de données, et soutiennent la transition mondiale vers une économie numérique respectueuse de l’environnement. L’efficacité énergétique des infrastructures d’IA devient un enjeu majeur, ce qui entraîne un changement de paradigme vers un traitement des données neutre en carbone et des lignes directrices d’informatique verte haute performance.
En janvier 2026, L&T Vyoma, la division d’infrastructure numérique de Larsen and Toubro, a lancé à Navi Mumbai un centre de données vert de 40 MW, prêt pour l’IA. Le projet vise à fournir un calcul haute densité pour des charges de travail d’IA de pointe, grâce à un refroidissement liquide direct sur puce et à une énergie renouvelable intégrée.
En quoi les lourds investissements initiaux constituent-ils un obstacle majeur à la croissance du marché des centres de données verts ?
Un centre de données vert se caractérise par de forts investissements dans des systèmes de refroidissement spéciaux, des infrastructures d’énergie renouvelable et des matériaux de construction durables, et il peut coûter bien plus cher que les constructions traditionnelles. Ces dépenses initiales tendent à décourager les petits opérateurs et à retarder le passage à des installations plus respectueuses de l’environnement, même si les coûts d’exploitation à long terme sont plus faibles.
Pour relever ce défi, les acteurs du marché adoptent le centre de données en tant que service (DCaaS) et le financement vert (par exemple, les prêts liés à la durabilité). Grâce à ces modèles, les organisations peuvent passer de dépenses lourdes à des paiements d’exploitation maîtrisables, ce qui donne accès à des technologies d’efficacité avancées. De nombreuses entreprises adoptent aussi des conceptions vertes modulaires, qui leur permettent de commencer par de petites unités efficaces et d’étendre leur infrastructure durable au fil du temps, à mesure que la demande et le ROI augmentent.
Comment le développement d’installations flottantes en mer transforme-t-il le marché des centres de données verts ?
On observe une tendance majeure au développement de centres de données flottants en mer, qui reposent sur l’utilisation de l’eau de mer naturelle pour le refroidissement et sur l’intégration d’énergies renouvelables. Ces systèmes sont conçus pour être immergés ou flotter sur l’océan, où l’eau environnante sert à refroidir naturellement les baies de serveurs haute densité, sans la consommation d’énergie propre à la climatisation classique.
Cette approche aide les opérateurs à réduire sensiblement la consommation d’énergie et l’occupation des sols, tout en permettant une connectivité à haut débit pour la population urbaine des zones côtières. La tendance aux centres de données verts flottants en mer répond au besoin d’infrastructures plus évolutives et plus respectueuses de l’environnement, qui réduisent l’empreinte carbone du traitement mondial des données.
En mars 2026, un protocole d’accord a été signé par Nippon Yusen Kabushiki Kaisha, NTT Facilities, Inc., Eurus Energy Holdings Corporation, MUFG Bank, Ltd. et la ville de Yokohama pour un projet de démonstration. Ce partenariat vise à développer un centre de données vert flottant en mer, utilisant l’énergie solaire et des systèmes de stockage d’énergie par batteries, afin que ses activités soient entièrement alimentées par des énergies renouvelables.
Aperçu du rapport sur le marché des centres de données verts
Segmentation
Détails
Par composant
Matériel, logiciels, services
Par type de centre de données
Hyperscale, colocation, d’entreprise, edge, autres
Par taille d’organisation
Grande entreprise, petite et moyenne entreprise (PME)
Par secteur d’utilisation finale
Informatique et télécommunications, BFSI, commercial, santé, autres
Par région
Amérique du Nord : États-Unis, Canada, Mexique
Europe : France, Royaume-Uni, Espagne, Allemagne, Italie, Russie, reste de l’Europe
Asie-Pacifique : Chine, Japon, Inde, Australie, ASEAN, Corée du Sud, reste de l’Asie-Pacifique
Moyen-Orient et Afrique : Turquie, Émirats arabes unis, Arabie saoudite, Afrique du Sud, reste du Moyen-Orient et de l’Afrique
Amérique du Sud : Brésil, Argentine, reste de l’Amérique du Sud
Segmentation du marché
Par composant (matériel, logiciels et services) : le segment du matériel a généré 36,48 milliards USD en 2024, ce qui s’explique par la modernisation à grande échelle d’infrastructures héritées vers des systèmes de refroidissement à haute efficacité, des réseaux de distribution d’énergie et des serveurs économes en énergie. Cette hausse est aussi portée par l’adoption croissante des méthodes de refroidissement liquide et de dissipateurs thermiques innovants, utilisés pour gérer le fort dégagement de chaleur des puces prêtes pour l’IA.
Par type de centre de données (hyperscale, colocation, d’entreprise, edge et autres) : le segment hyperscale détenait une part de 46,20 % en 2024, les fournisseurs mondiaux de services cloud ayant poursuivi leur expansion rapide en visant l’objectif de zéro émission nette de carbone. Les économies d’échelle permettent aux exploitants hyperscale de déployer des microréseaux d’énergie renouvelable sur mesure et des contrôles environnementaux complexes pilotés par l’IA, qui seraient bien trop coûteux pour des installations plus petites.
Par taille d’organisation (grande entreprise et petite et moyenne entreprise (PME)) : le segment des grandes entreprises devrait atteindre 272,73 milliards USD d’ici 2032, grâce aux importantes ressources en capital consacrées à la transformation numérique à long terme et aux initiatives ESG des entreprises. Ces organisations abandonnent aussi les centres de données sur site pour des installations vertes, afin de contenir la hausse des tarifs de l’électricité et de répondre aux exigences strictes de reporting environnemental.
Par secteur d’utilisation finale (informatique et télécommunications, BFSI, commercial, santé et autres) : le segment de l’informatique et des télécommunications devrait atteindre 181,85 milliards USD d’ici 2032, en raison de la croissance rapide du trafic de données alimentée par les réseaux 5G, les services de streaming et l’informatique en nuage. Pour absorber cet afflux de manière durable, les opérateurs de télécommunications intègrent des centres de données verts edge afin de traiter les données au plus près des utilisateurs finaux, réduisant ainsi la latence comme les pertes de transmission d’énergie.
Quelle est la situation du marché en Asie-Pacifique et en Amérique du Nord ?
Par région, le marché des centres de données verts est réparti entre l’Amérique du Nord, l’Europe, l’Asie-Pacifique, le Moyen-Orient et l’Afrique, et l’Amérique du Sud.
Le secteur des centres de données verts en Amérique du Nord représentait une part substantielle de 32,00 % en 2024, soit 25,00 milliards USD. Cette domination régionale tient à l’adoption précoce de normes informatiques durables et à la présence de grands fournisseurs de cloud hyperscale, pionniers de l’approvisionnement en énergie 100 % renouvelable pour faire fonctionner leurs activités mondiales. Par ailleurs, un environnement réglementaire pleinement développé ainsi que la mise en œuvre accélérée du refroidissement liquide haute densité pour les charges de travail d’IA sophistiquées ont favorisé l’adoption généralisée d’infrastructures respectueuses de l’environnement, démontrant ainsi la domination du marché régional.
Le marché des centres de données verts en Asie-Pacifique devrait enregistrer le TCAC le plus élevé, soit 25,21 %, sur la période de prévision. Cette croissance est alimentée par l’investissement intensif et le développement des infrastructures numériques de la région, en particulier dans des pôles émergents comme l’Inde, l’Indonésie et le Vietnam, qui demandent des solutions évolutives et économes en énergie pour faire face à la hausse de la pénétration d’internet. En outre, grâce à l’existence de politiques gouvernementales favorables et d’investissements massifs dans l’urbanisme durable et la connectivité par câbles sous-marins, la modernisation de l’environnement de stockage de données s’est accélérée, ce qui crée une forte demande de technologies de centres de données verts.
En juillet 2025, Princeton Digital Group a obtenu un prêt vert d’environ 160 millions USD auprès d’Axis Bank, Kotak Mahindra Bank et Canara Bank pour son campus de centres de données MU1 à Navi Mumbai. Ce financement vise à transformer l’installation en un campus de 150 MW prêt pour l’IA, fonctionnant à l’énergie renouvelable et avec des technologies de refroidissement hybride pour prendre en charge les charges de travail cloud haute densité.
Cadres réglementaires
Aux États-Unis, l’Energy Act de 2020 impose au département de l’Énergie (DOE) et à l’EPA de collaborer à l’élaboration d’indicateurs d’efficacité énergétique et de bonnes pratiques pour les centres de données fédéraux et commerciaux. En outre, le programme ENERGY STAR pour les centres de données fournit un cadre de certification fondé sur les scores de l’indicateur d’efficacité énergétique (PUE) afin d’encourager des systèmes d’alimentation et de refroidissement à haute efficacité.
En Europe, une révision de la directive sur l’efficacité énergétique (EED) en 2023 oblige les exploitants de centres de données dont la puissance installée est de 500 kW ou plus à publier leurs performances énergétiques et leur consommation d’eau. Le code de conduite de l’UE sur l’efficacité énergétique des centres de données établit également des normes volontaires mais solides pour limiter le gaspillage d’énergie dans la distribution d’énergie et le refroidissement.
En Inde, le ministère de l’Électronique et des Technologies de l’information (MeitY) a publié le projet de politique nationale sur les centres de données, qui propose le recours aux énergies renouvelables et la création de parcs de centres de données verts. Le Bureau de l’efficacité énergétique (BEE) l’appuie en élaborant des systèmes de notation qui aideraient à normaliser les mesures d’économie d’énergie dans l’infrastructure numérique nationale.
Paysage concurrentiel
Les principaux acteurs du marché des centres de données verts s’investissent dans le calcul haute performance (HPC) en nouant des partenariats et en perfectionnant des solutions de refroidissement de nouvelle génération pour gérer les lourdes charges de travail d’IA. Les grands fournisseurs d’infrastructures collaborent avec des fournisseurs de refroidissement liquide pour intégrer des méthodes de refroidissement direct sur puce et par immersion, afin d’obtenir une forte dissipation thermique et une optimisation dynamique de la puissance des baies de serveurs haute densité.
De plus, l’orchestration des ressources par l’IA et la distribution efficace de l’énergie sont commercialisées par des fabricants de matériel, en particulier dans les environnements HPC, afin d’accélérer le passage à des installations auto-optimisées et neutres en carbone. Ces collaborations et ces technologies contribuent à rendre le traitement de données haute densité plus économe en énergie, favorisent la transition vers une montée en charge durable de l’IA et accélèrent la mise en œuvre d’infrastructures vertes haute performance.
En janvier 2024, Eni et Hewlett Packard Enterprise ont annoncé leur partenariat pour concevoir le système de supercalcul HPC6 au Green Data Center d’Eni. La coentreprise se concentre sur le développement d’un système informatique haute performance doté d’un refroidissement liquide et de puces AMD, afin de faciliter la recherche sur la transition énergétique et les applications industrielles à grande échelle.
Principales entreprises du marché des centres de données verts
En octobre 2025, Adani Enterprises et Google ont annoncé une coentreprise, AdaniConneX, pour construire le plus grand campus de centres de données d’IA à Visakhapatnam, en Inde. Ce partenariat vise à développer des gigawatts d’infrastructures d’énergie verte et une capacité dédiée de centres de données d’IA pour gérer des charges de travail haute densité et renforcer la robustesse du réseau électrique national.
En mai 2024, Microsoft Corp. et G42 ont annoncé leur plan d’écosystème numérique à grande échelle en partenariat avec le ministère de l’Information, des Communications et de l’Économie numérique du Kenya. L’initiative s’est concentrée sur la construction d’un centre de données vert de pointe dans la nouvelle région cloud d’Afrique de l’Est et sur des modèles d’IA en langues locales afin de promouvoir le développement économique de la région.
Questions fréquemment posées
Quelle est la croissance projetée du marché mondial des centres de données verts ?
Quels facteurs favorisent l’adoption de solutions de centres de données écologiques ?
Quels sont les principaux défis limitant la croissance du marché des centres de données verts ?
Quels sont les principaux acteurs opérant sur le marché mondial ?
Quelles tendances technologiques façonnent le secteur des centres de données verts ?
Quelles régions sont à la pointe de l’adoption de centres de données écologiques, et pourquoi ?
Quels sont les types de composants et de segments les plus demandés sur ce marché ?
Quel est l’impact des cadres réglementaires sur les centres de données écologiques à l’échelle mondiale ?
Comment ce rapport peut-il m'aider à expliquer à mes parties prenantes les avantages de la transition vers une infrastructure de centre de données verte ?
Comment ce rapport m'aide-t-il à comprendre le paysage concurrentiel et à identifier les partenaires stratégiques ?
Comment puis-je utiliser ce rapport pour évaluer la croissance du marché et quantifier les opportunités d’investissement ?
Tejasv se spécialise dans la recherche secondaire et la validation des données, transformant des informations complexes en informations claires sur le marché. Il soutient les initiatives de recherche multisectorielles en fournissant des renseignements fiables qui éclairent la planification et l'orientation stratégique. Avec une approche disciplinée et axée sur les détails, il met l’accent sur la clarté analytique et l’application pratique. Son intérêt pour la géopolitique et l’histoire éclaire sa perspective plus large du marché. Cette perspective unique lui permet de contextualiser les changements industriels dans des cadres sociopolitiques plus larges, ajoutant ainsi de la profondeur à ses analyses. Il maintient des normes de documentation rigoureuses, rendant ses conclusions vérifiables et facilement reproductibles. Sa capacité à distiller de grandes quantités de données secondaires en résumés concis et prêts à prendre des décisions lui a valu la confiance des chefs de projet dans plusieurs secteurs verticaux. Tejasv suit activement les changements réglementaires et les indicateurs économiques, qu'il intègre dans ses recherches pour améliorer leur pertinence prospective. Son éthique de travail méthodique, combinée à son calme dans des délais serrés, garantit que ses contributions restent à la fois opportunes et percutantes.
Révisé par
Ganapathy Subramaniam Suresh
Avec plus d'une décennie de leadership en recherche sur les marchés mondiaux, Ganapathy apporte un jugement aigu, une clarté stratégique et une expertise approfondie du secteur. Connu pour sa précision et son engagement inébranlable envers la qualité, il guide les équipes et les clients avec des insights qui génèrent constamment des résultats commerciaux impactants.