


MARCHÉ DU REMANUFACTURAGE AUTOMOBILE (2025-2032)
Renseignez-vous maintenant
Définition du marché
Le marché du remanufacturage automobile désigne l’écosystème industriel consacré à la restauration systématique, à la validation de la qualité et à la gestion du cycle de vie des composants de véhicules, afin de les ramener à leurs critères de performance d’origine. Ce marché couvre le traitement circulaire de systèmes critiques pour les véhicules à 2, 3 et 4 roues, quelles que soient les technologies de motorisation (ICE, BEV et hybride), et réunit des chaînes d’approvisionnement complexes qui servent à la fois les fabricants d’équipement d’origine et le marché de la rechange.
Aperçu du marché
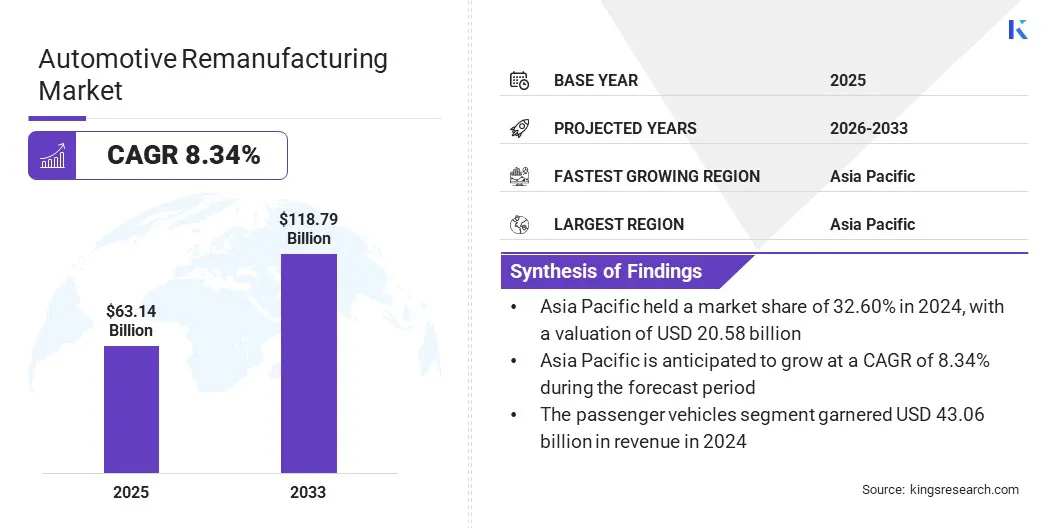
La taille du marché mondial du remanufacturage automobile était évaluée à 63,14 milliards USD en 2024 et devrait passer de 67,81 milliards USD en 2025 à 118,79 milliards USD d’ici 2032, avec un TCAC de 8,34 % pendant la période de prévision. Cette expansion est principalement portée par l’évolution de l’ensemble du secteur vers un modèle d’économie circulaire, qui favorise la réduction de l’épuisement des ressources et des déchets environnementaux.
Les principales entreprises actives dans le secteur mondial du remanufacturage automobile sont LKQ Corporation, Robert Bosch GmbH, VALEO, Caterpillar, ZF Friedrichshafen AG, BorgWarner Inc., DENSO, CARDONE Industries, Cummins Inc, Eaton, Schaeffler Technologies AG & Co. KG, Standard Motor Products, Inc., MPA, JASPER Engines & Transmissions et ATCDT Corp.
Ces entreprises renforcent aussi de façon proactive leur expertise en ingénierie pour remettre l’électronique de puissance sophistiquée, comme les onduleurs, à ses normes de performance d’origine. Elles investissent dans des environnements d’essai spécialisés et dans des logiciels de diagnostic haut de gamme afin de traiter le réétalonnage de semi-conducteurs avancés et la restauration de modules.
Contrairement aux spécialistes traditionnels de la restauration de composants mécaniques, les entreprises de remanufacturage automobile mettent l’accent sur une production en salle blanche et sur des essais automatisés pour garantir la fiabilité des groupes motopropulseurs électrifiés. Cet intérêt grandit à mesure que le parc mondial devient de plus en plus hybride et électrique, et les onduleurs remanufacturés sont devenus une forme très courante d’entretien durable des véhicules.
- En octobre 2025, Valeo et The Remakers, une division de The Future is NEUTRAL, ont lancé un onduleur remanufacturé pour la Renault ZOE, avec une baisse de prix de 30 % et une réduction de 45 % de la consommation de ressources naturelles. Ce projet constitue une alternative durable et de haute qualité aux composants neufs, fondée sur un procédé de remanufacturage rigoureux, qui peut accélérer l’intégration de solutions d’économie circulaire dans le secteur automobile.
Points clés du marché
- La taille du marché mondial du remanufacturage automobile s’élevait à 63,14 milliards USD en 2024.
- Le marché devrait croître à un TCAC de 8,34 % de 2025 à 2032.
- L’Asie-Pacifique détenait une part de 32,60 % en 2024, pour une valeur de 20,58 milliards USD.
- Le segment des moteurs a généré 14,59 milliards USD de revenus en 2024.
- Le segment des véhicules à 4 roues devrait atteindre 84,05 milliards USD d’ici 2032.
- Le segment des moteurs à combustion interne (ICE) devrait atteindre 42,24 milliards USD d’ici 2032.
- Le segment des véhicules particuliers est susceptible de générer un chiffre d’affaires de 82,59 milliards USD d’ici 2032.
- Le segment des fabricants d’équipement d’origine (OEM) devrait atteindre 76,72 milliards USD d’ici 2032.
- L’Europe devrait connaître une croissance à un TCAC de 8,60 % sur la période de prévision.
Dynamique du marché
Comment l’attention croissante portée à l’économie circulaire soutient-elle l’expansion du marché ?
Le marché connaît une croissance rapide, car les modèles d’économie circulaire, qui visent à limiter l’épuisement des ressources et les déchets, sont de plus en plus adoptés. Cette solution consiste à abandonner les modes de production linéaires conventionnels au profit de systèmes fermés qui privilégient la récupération, la restauration et le réemploi de composants de véhicules de valeur. Le cycle de vie de composants tels que les moteurs et les transmissions doit être prolongé autant que possible afin de réduire la consommation d’énergie et les émissions de carbone par rapport aux unités neuves.
Ces pratiques écologiques aident les constructeurs à répondre à des politiques environnementales strictes, tout en stabilisant l’approvisionnement en matières premières essentielles. Ce modèle est un élément clé de l’optimisation des ressources, qui offre une méthode plus durable et moins coûteuse d’entretien des véhicules et de gestion de flotte.
- En février 2026, Toyota Motor Europe a annoncé son projet de créer une nouvelle Circular Factory à Wałbrzych, en Pologne, avec d’importants investissements dans les infrastructures. Le projet est consacré au traitement des véhicules hors d’usage (VHU) afin de récupérer des matières premières, de refabriquer des pièces essentielles et d’accélérer la transition de l’entreprise vers un modèle d’activité neutre en carbone.
Comment la complexité croissante de l’électronique embarquée avancée freine-t-elle le développement du marché du remanufacturage automobile ?
Le principal défi du marché est la complexité croissante de l’électronique des véhicules modernes et de l’intégration logicielle. Comme la majorité des composants actuels sont dotés de capteurs et d’unités de commande propriétaires, il est difficile d’accéder aux données de diagnostic chiffrées et aux micrologiciels spécialisés nécessaires au processus de restauration.
Ces systèmes intégrés exigent une expertise très technique ainsi que des machines coûteuses pour le réétalonnage, ce qui peut constituer un frein pour les usines de remanufacturage traditionnelles. Ce manque d’accès homogène à la structure électronique interne complique l’évaluation des niveaux de performance et de sécurité.
Pour surmonter ces obstacles, les fabricants investissent dans des logiciels de diagnostic avancés et dans des bancs d’essai automatisés capables de fonctionner avec les architectures de véhicules modernes. Ils nouent également des relations plus étroites avec les fabricants d’équipement d’origine afin d’accéder à de précieuses spécifications techniques et à des logiciels de récupération propriétaires.
Des programmes de certification normalisés et une formation spécialisée des techniciens peuvent servir à garantir que ces ensembles électroniques complexes sont restaurés à leur niveau de performance d’origine sans perte de données.
Comment l’essor de l’IA, des technologies numériques et de l’automatisation transforme-t-il le marché du remanufacturage automobile ?
L’une des principales tendances du marché est la popularité croissante de l’intelligence artificielle (IA), des technologies numériques et de l’automatisation dans les processus de restauration. Ces outils avancés sont conçus pour rationaliser des tâches telles que l’identification des carcasses, le démontage de précision et le contrôle qualité haute fidélité. Ils se distinguent des méthodes manuelles traditionnelles, qui ne permettent pas d’obtenir rapidement, à grande échelle industrielle, une précision de diagnostic fondée sur les données.
L’automatisation et la technologie de jumeau numérique sont de plus en plus utilisées à mesure que les composants se complexifient et intègrent davantage d’électronique, ce qui en fait des solutions largement mises en œuvre pour les systèmes de véhicules modernes.
- En septembre 2025, REMADE et ses membres ont confirmé une entreprise conjointe de R&D visant à créer des technologies numériques, de l’IA et de la robotique pour soutenir le développement du remanufacturage dans les secteurs des équipements lourds, de l’automobile et de l’aérospatiale. L’initiative vise à améliorer la récupération des matières grâce à des outils automatisés de conception, d’inspection et de restauration.
Aperçu du rapport sur le marché
|
Segmentation |
Détails |
|
Par composant |
Moteur, transmission, système de freinage, composants électriques et électroniques, châssis et suspension, autres |
|
Par configuration de véhicule |
4 roues, 2 roues, 3 roues |
|
Par type de motorisation |
Moteur à combustion interne (ICE), véhicules électriques à batterie (BEV), véhicules hybrides |
|
Par type de véhicule |
Véhicules particuliers, véhicules utilitaires |
|
Par utilisateur final |
Fabricant d’équipement d’origine (OEM), marché de la rechange |
|
Par région |
Amérique du Nord : États-Unis, Canada, Mexique |
|
Europe : France, Royaume-Uni, Espagne, Allemagne, Italie, Russie, Reste de l’Europe | |
|
Asie-Pacifique : Chine, Japon, Inde, Australie, ASEAN, Corée du Sud, Reste de l’Asie-Pacifique | |
|
Moyen-Orient et Afrique : Turquie, Émirats arabes unis, Arabie saoudite, Afrique du Sud, Reste du Moyen-Orient et de l’Afrique | |
|
Amérique du Sud : Brésil, Argentine, Reste de l’Amérique du Sud |
Segmentation du marché
- Par composant (moteur, transmission, système de freinage, composants électriques et électroniques, châssis et suspension, et autres) : le segment des moteurs a généré 14,59 milliards USD en 2024 en raison du prix élevé des groupes motopropulseurs neufs. Il gagne en popularité grâce à la demande croissante de restauration de groupes motopropulseurs certifiée par les constructeurs. Ces procédés offrent une performance équivalente à celle de l’équipement d’origine, et les délais sont nettement réduits pour les parcs de véhicules vieillissants.
- Par configuration de véhicule (4 roues, 2 roues et 3 roues) : le segment des 4 roues détenait une part de 72,50 % en 2024, principalement en raison du volume important de voitures particulières et de véhicules utilitaires légers. Ces unités nécessitent des renouvellements complexes de composants pour prolonger leur durée de vie opérationnelle. Un autre facteur de croissance du segment est la nécessité de respecter des normes de sécurité strictes et de se conformer à des réglementations plus sévères en matière d’émissions.
- Par type de motorisation (moteur à combustion interne (ICE), véhicules électriques à batterie (BEV) et véhicules hybrides) : le segment des moteurs à combustion interne (ICE) devrait atteindre 42,24 milliards USD d’ici 2032, porté par le grand nombre de véhicules en circulation dans le monde qui reposent sur des groupes motopropulseurs traditionnels. Un autre facteur favorable au segment est la disponibilité continue de carcasses de grande valeur pour la restauration des moteurs et des systèmes d’alimentation. Cela vaut tout particulièrement pour les économies en développement, où les véhicules ICE restent le principal moyen de transport.
- Par type de véhicule (véhicules particuliers et véhicules utilitaires) : le segment des véhicules particuliers devrait atteindre 82,59 milliards USD d’ici 2032, en raison d’une sensibilisation croissante des consommateurs aux avantages économiques des pièces remanufacturées. Des composants de haute qualité sont devenus plus accessibles grâce aux réseaux de concessionnaires agréés. En outre, les prestataires de services indépendants et les plateformes numériques spécialisées du marché de la rechange ont considérablement élargi la portée de ces produits restaurés.
- Par utilisateur final (fabricant d’équipement d’origine (OEM) et marché de la rechange) : le segment des fabricants d’équipement d’origine (OEM) devrait atteindre 76,72 milliards USD d’ici 2032, soutenu par l’intensification des investissements des grands constructeurs automobiles dans des systèmes de production en boucle fermée. De nombreuses entreprises intègrent désormais formellement le remanufacturage dans leurs programmes officiels de garantie et de service. Ces initiatives leur permettent d’atteindre les objectifs mondiaux d’économie circulaire tout en renforçant la fidélité à long terme de leur clientèle.
Analyse régionale
Quelle est la situation du marché en Asie-Pacifique et en Europe ?
Par région, le marché est réparti entre l’Amérique du Nord, l’Europe, l’Asie-Pacifique, le Moyen-Orient et l’Afrique, et l’Amérique du Sud.
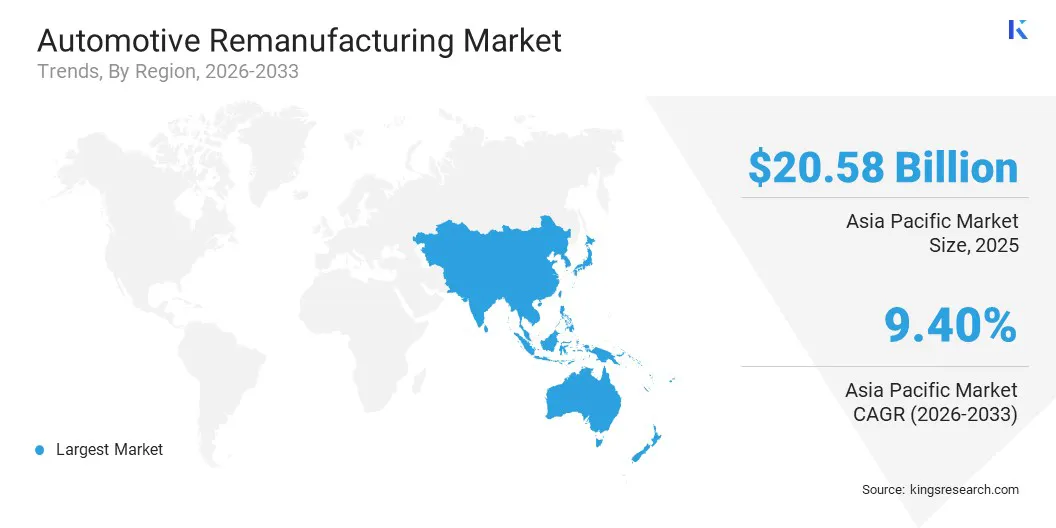
Le marché du remanufacturage automobile en Asie-Pacifique représentait une part substantielle de 32,60 % en 2024, pour une valeur de 20,58 milliards USD. Cette position dominante s’explique par la solide base industrielle automobile de la région, qui assure un approvisionnement constant en composants de véhicules destinés au remanufacturage.
Des pays comme la Chine, l’Inde et le Japon disposent d’un immense parc de véhicules en circulation, qui génère une forte demande de pièces de rechange économiques. En outre, la région bénéficie du développement de ses infrastructures industrielles et de l’intérêt croissant des consommateurs pour un entretien automobile abordable, ce qui soutient l’expansion à grande échelle du secteur du remanufacturage.
Le marché européen devrait enregistrer le TCAC le plus élevé, soit 8,60 %, sur la période de prévision. Cette croissance s’explique par la forte attention que les pouvoirs publics portent à la durabilité et par le strict respect des politiques d’économie circulaire. Les principaux acteurs de la région accordent désormais plus d’attention à la refabrication de pièces automobiles afin de respecter les exigences environnementales et de limiter la production de déchets au cours du processus industriel.
- En mai 2024, Renault Group et The Future Is NEUTRAL ont conclu un accord pour créer une nouvelle société baptisée THE REMAKERS, en réunissant l’expertise de remanufacturage de la Flins Re-factory. Cette coentreprise vise à développer la remise à neuf de pièces automobiles sur neuf lignes de produits, afin de proposer une alternative durable et économique aux pièces neuves sur le marché européen.
Cadres réglementaires
- Aux États-Unis, la Federal Trade Commission applique les Green Guides pour faire respecter les règles en matière d’allégations environnementales, cadre dans lequel les pièces remanufacturées sont clairement signalées aux consommateurs. Par ailleurs, le Federal Vehicle Repair Cost Savings Act oblige les agences fédérales à privilégier l’utilisation de composants remanufacturés dans leurs flottes de véhicules afin de réduire les coûts et l’impact environnemental.
- En Europe, la directive relative aux véhicules hors d’usage fixe des objectifs précis de réemploi et de valorisation des pièces de véhicules, avec pour but d’atteindre un taux de valorisation de 95 %. Elle est appuyée par le plan d’action pour l’économie circulaire, qui propose des exigences d’écoconception afin que les systèmes automobiles soient démontés et restaurés efficacement.
- En Chine, la loi sur la promotion de l’économie circulaire et les Administrative Measures on Auto Parts Remanufacturing autorisent les entreprises certifiées à restaurer des composants critiques tels que les moteurs et les transmissions. Des révisions récentes du Conseil des affaires d’État permettent aux remanufactureurs agréés d’acheter des carcasses de grande valeur issues de véhicules mis au rebut, afin de gagner en échelle et en efficacité industrielles.
- En Inde, le ministère des Transports routiers et des Autoroutes gère la réglementation relative aux véhicules hors d’usage, qui offre un cadre permettant aux centres de recyclage de ferraille enregistrés de réorienter les composants récupérés vers le système de remanufacturage. Cela s’inscrit dans la National Auto Policy, qui vise à normaliser les certifications de qualité de toutes les pièces automobiles restaurées.
- Au Japon, la loi sur le recyclage des véhicules hors d’usage a instauré un régime de responsabilité élargie du producteur, dans lequel les constructeurs sont responsables de la collecte et de la valorisation des pièces de véhicules. Le ministère de l’Économie, du Commerce et de l’Industrie s’appuie sur des normes de référence strictes, qui garantissent que les produits remanufacturés respectent les certifications de sécurité d’origine.
Paysage concurrentiel
Les principaux acteurs du secteur du remanufacturage automobile nouent des partenariats stratégiques et mettent en place des modèles économiques fondés sur l’économie circulaire pour acquérir un avantage concurrentiel. Les grands fabricants collaborent aussi avec des experts en technologie pour intégrer des diagnostics sophistiqués et des systèmes de récupération automatisés, afin que les pièces restaurées atteignent les niveaux de performance d’origine.
Par ailleurs, les acteurs du secteur déploient commercialement des chaînes d’approvisionnement en boucle fermée et nouent des partenariats intersectoriels pour stabiliser l’approvisionnement en carcasses et atténuer l’impact environnemental. Ces collaborations et la transition vers la circularité contribuent à stabiliser la disponibilité des composants clés pour les systèmes de motorisation ICE, BEV et hybrides, et accélèrent l’évolution vers un marché de la rechange automobile mondial plus durable et plus économe en ressources.
- En avril 2025, Stellantis N.V. et Valeo ont annoncé l’élargissement de leur alliance stratégique pour lancer les premiers projecteurs à LED et écrans d’infodivertissement remanufacturés sur le marché européen. Ce partenariat vise à industrialiser les activités d’économie circulaire afin de récupérer des matières premières de grande valeur et de réutiliser des composants électroniques complexes, tout en maintenant les niveaux de performance de l’équipement d’origine.
Principales entreprises du marché du remanufacturage automobile
- LKQ Corporation
- Robert Bosch GmbH
- VALEO
- Caterpillar
- ZF Friedrichshafen AG
- BorgWarner Inc.
- DENSO
- CARDONE Industries
- Cummins Inc
- Eaton
- Schaeffler Technologies AG & Co. KG
- Standard Motor Products, Inc.
- MPA
- JASPER Engines & Transmissions
- ATCDT Corp.
Évolutions récentes
- En avril 2025, Daimler Buses a annoncé l’élargissement de son portefeuille d’e-mobilité grâce à un nouveau projet visant à prolonger la durée de vie des batteries de bus électriques. Le projet prévoit de proposer des services de remanufacturage et des batteries de remplacement de nouvelle génération, afin d’améliorer la durabilité à long terme et la viabilité financière des flottes de transport public électrifiées.
Questions fréquemment posées
Quelle est la croissance projetée du marché mondial de la remise à neuf automobile ?
Quels facteurs favorisent l’adoption de la reconditionnement automobile ?
Quels sont les principaux défis limitant la croissance du marché de la remise à neuf automobile ?
Quels sont les principaux acteurs opérant sur le marché mondial de la remise à neuf automobile ?
Quelles tendances technologiques façonnent l’industrie de la remise à neuf automobile ?
Quelles régions sont à la pointe de l’adoption de la remise à neuf automobile, et pourquoi ?
Quels sont les segments de composants et de véhicules les plus demandés dans la rénovation automobile ?
Quel est l’impact des cadres réglementaires sur la remise à neuf automobile à l’échelle mondiale ?
Comment ce rapport peut-il m'aider à expliquer les avantages de la remise à neuf à mes clients du secteur automobile ?
Comment ce rapport m'aide-t-il à comprendre le paysage concurrentiel et à identifier les partenaires stratégiques dans le secteur de la refabrication ?
Comment puis-je utiliser ce rapport pour évaluer la croissance du marché et quantifier les opportunités d’investissement dans le segment des véhicules électriques (VE) ?
Auteur

Tejasv se spécialise dans la recherche secondaire et la validation des données, transformant des informations complexes en informations claires sur le marché. Il soutient les initiatives de recherche multisectorielles en fournissant des renseignements fiables qui éclairent la planification et l'orientation stratégique. Avec une approche disciplinée et axée sur les détails, il met l’accent sur la clarté analytique et l’application pratique. Son intérêt pour la géopolitique et l’histoire éclaire sa perspective plus large du marché. Cette perspective unique lui permet de contextualiser les changements industriels dans des cadres sociopolitiques plus larges, ajoutant ainsi de la profondeur à ses analyses. Il maintient des normes de documentation rigoureuses, rendant ses conclusions vérifiables et facilement reproductibles. Sa capacité à distiller de grandes quantités de données secondaires en résumés concis et prêts à prendre des décisions lui a valu la confiance des chefs de projet dans plusieurs secteurs verticaux. Tejasv suit activement les changements réglementaires et les indicateurs économiques, qu'il intègre dans ses recherches pour améliorer leur pertinence prospective. Son éthique de travail méthodique, combinée à son calme dans des délais serrés, garantit que ses contributions restent à la fois opportunes et percutantes.
Révisé par

Habi est un leader chevronné en recherche et en conseil doté d'une expérience reconnue dans l'accompagnement de clients sur des initiatives stratégiques de croissance et de transformation sur les marchés mondiaux. Il a dirigé des équipes de recherche très performantes qui fournissent des informations exploitables sur l'expansion du marché, les stratégies de fusions et acquisitions, l'évaluation des opportunités, le développement de nouvelles affaires et les lancements de produits. Son portefeuille de projets couvre de grands producteurs pétrochimiques, des fabricants d'appareils électroniques, des sociétés de lubrifiants et d'autres entreprises de premier plan dans divers secteurs industriels et de consommation. Il dirige actuellement le département de recherche chez Kings Research, où il est chargé d'établir le programme de recherche, d'encadrer les analystes et de garantir que les livrables soient prêts pour le client et soutiennent la prise de décision de la direction. Fort d'une vaste expérience en matière d'intelligence de marché, de recherche stratégique et de conseil, Habi apporte une solide compréhension de l'évolution de la dynamique de l'industrie, des paysages concurrentiels, des opportunités émergentes et des défis de croissance des entreprises. Son expertise comprend le développement de cadres de recherche, la traduction de données de marché complexes en recommandations stratégiques exploitables et la collaboration étroite avec des parties prenantes de haut niveau pour répondre à des questions commerciales critiques. Il a également contribué au renforcement des capacités de recherche, au renforcement des méthodologies analytiques et à la promotion d’une culture de qualité et de prise de décision éclairée au sein des équipes de recherche. Son exposition intersectorielle lui permet de relier les tendances du marché aux implications commerciales plus larges et de fournir des perspectives qui aident les organisations à identifier les opportunités, à atténuer les risques et à prendre des décisions stratégiques éclairées.