Markt für ORC-Abwärmeverstromung: Größe, Anteil, Wachstum & Branchenanalyse, nach Leistungsklasse (unter 1 MW, 1-5 MW, über 5 MW), nach Temperatur (unter 150 °C, 150-350 °C, über 350 °C), nach Anwendung und regionale Analyse, 2025-2032
Der Markt umfasst Technologien, die Strom erzeugen, indem sie Abwärme niedriger bis hoher Temperatur aus industriellen Betrieben mithilfe von Anlagen nach dem Organic Rankine Cycle (ORC) zurückgewinnen. Er umfasst Anlagen unterschiedlicher Leistungs- und Temperaturbereiche, die in Fertigungsbetrieben, Raffinerien, petrochemischen Anlagen und Müllverbrennungsanlagen eingesetzt werden.
Marktüberblick
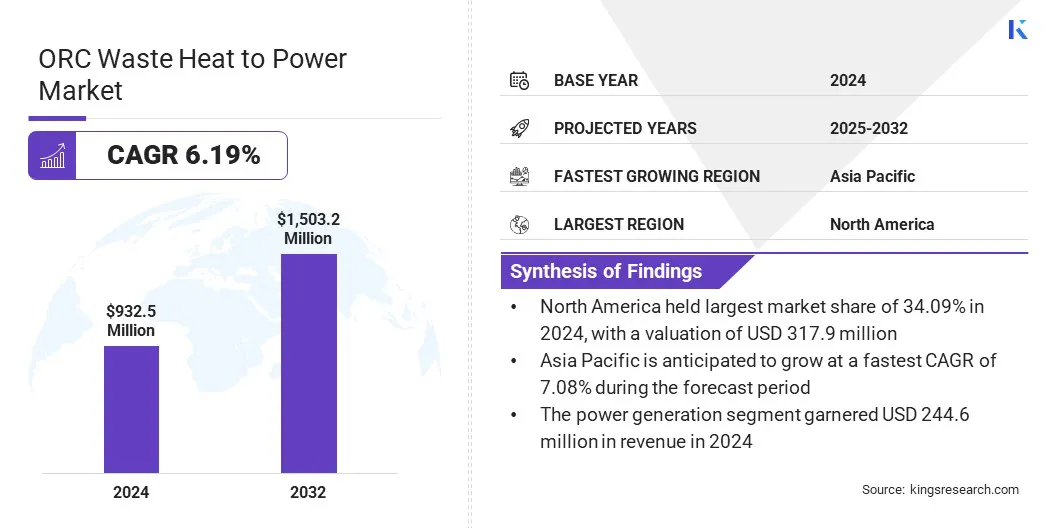
Der weltweite Markt für ORC-Abwärmeverstromung wurde 2024 auf 932,5 Mio. USD geschätzt und soll von 987,3 Mio. USD im Jahr 2025 auf 1.503,2 Mio. USD bis 2032 wachsen, was einer CAGR von 6,19 % im Prognosezeitraum entspricht. Getragen wird dieses Wachstum von der Expansion energieintensiver Branchen, die angesichts steigender Energiekosten nach effizienten Lösungen zur Abwärmerückgewinnung suchen.
Der zunehmende Einsatz von ORC-Anlagen in Öl- und Gasverarbeitungsanlagen spiegelt die steigende Nachfrage nach Technologien wider, die kontinuierlich anfallende Prozesswärme in Strom umwandeln und so die Betriebsstabilität verbessern. Diese effizienzgetriebene Einführung gewinnt an Dynamik, da Betreiber strukturierte Lösungen zur Energierückgewinnung anstreben, um ihre Stromkosten zu senken und eine unterbrechungsfreie Verarbeitung sicherzustellen.
Die wichtigsten Markteckdaten
Die Branche der ORC-Abwärmeverstromung erreichte 2024 ein Volumen von 932,5 Mio. USD.
Der Markt soll von 2025 bis 2032 mit einer CAGR von 6,19 % wachsen.
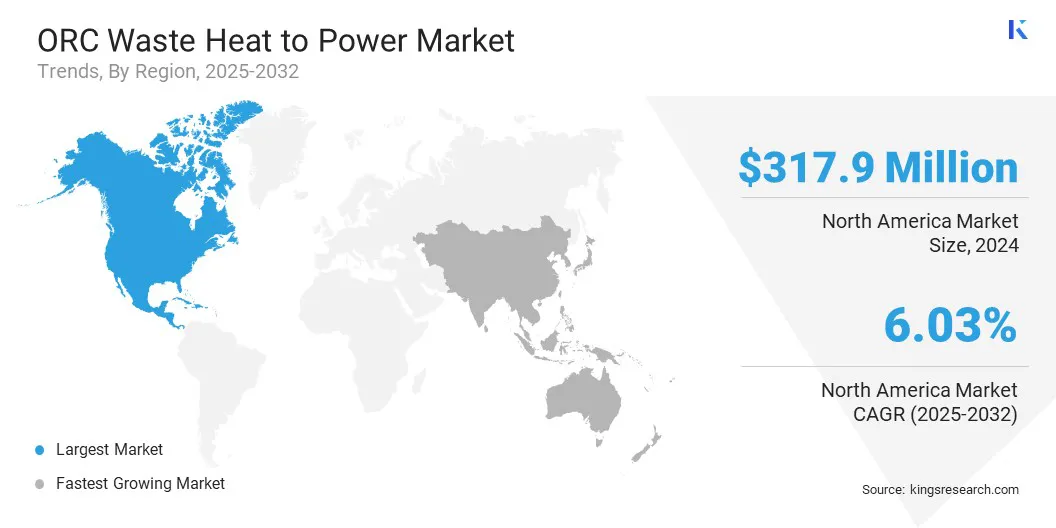
Nordamerika hielt 2024 einen Anteil von 34,09 % bei einem Wert von 317,9 Mio. USD.
Das Segment 1-5 MW erzielte 2024 einen Umsatz von 360,1 Mio. USD.
Das Segment unter 150 °C soll bis 2032 ein Volumen von 627,2 Mio. USD erreichen.
Für das Segment Industrieprozesse wird im Prognosezeitraum die höchste CAGR von 6,62 % erwartet.
Für Asien-Pazifik wird im Prognosezeitraum ein Wachstum mit einer CAGR von 7,08 % erwartet.
Zu den wichtigsten Unternehmen im Markt für ORC-Abwärmeverstromung zählen ALFA LAVAL, Mitsubishi Heavy Industries, Ltd. (Turboden S.p.A.), E.ON SE, ENOGIA, Siemens AG, BE Petrothai Group, ORCAN ENERGY AG, EXERGY INTERNATIONAL SRL, Climeon, AURA GmbH & Co. KG, Thermax Limited, Ormat, Triogen, BITZER Kühlmaschinenbau GmbH und INTEC Engineering GmbH.
Marktdynamik
ORC-Anlagen arbeiten im Upstream- wie im Downstream-Bereich zuverlässig, sofern die verfügbare Wärme stabil bleibt. Die Systemintegration verbessert die Transparenz der Leistungsdaten und unterstützt die Einhaltung von Energiemanagementstandards.
Im Oktober 2025 gab Turboden S.p.A., ein Unternehmen der Mitsubishi Heavy Industries Group, die Inbetriebnahme des nordamerikaweit ersten Projekts zur Abwärmeverstromung an einer Ölsandförderanlage nach dem SAGD-Verfahren (Steam Assisted Gravity Drainage, dampfunterstützte Schwerkraftdrainage) bekannt. Die ORC-Anlage wandelt zurückgewonnene Wärme in CO₂-freien Strom um, ersetzt einen erheblichen Teil des Strombezugs aus dem Netz und stärkt die Position von Turboden bei industriellen Hochtemperaturanwendungen.
Wie beschleunigt die Nutzung industrieller Abwärme die Einführung von ORC-Anlagen?
Der wachsende Fokus der Industrie auf die Nutzung von Abwärme zur Senkung der Energiekosten treibt die strukturierte Rückgewinnung ungenutzter thermischer Energie in energieintensiven Betrieben voran. Hersteller setzen zunehmend auf planbare, messbare und zuverlässige Lösungen zur Abwärmerückgewinnung, um ihre Abhängigkeit von Netzstrom zu verringern und ihre langfristigen Energieausgaben zu stabilisieren.
ORC-Anlagen decken diesen Bedarf, indem sie eine skalierbare Stromerzeugung über verschiedene Temperaturbereiche hinweg ermöglichen und dabei eine gleichbleibende Leistung liefern. Da sie sich in bestehende Industrieprozesse integrieren lassen, ermöglichen sie eine kontinuierliche Energierückgewinnung ohne Betriebsunterbrechungen. Laufende Fortschritte bei der Effizienz von ORC-Komponenten und der Anlagensteuerung erhöhen die Zuverlässigkeit weiter und festigen ihre Rolle in langfristigen Strategien zur industriellen Energieoptimierung.
Im November 2024 gab Exergy International eine Vereinbarung mit Maren Maraş Elektrik Üretim A.Ş. über die Lieferung von zwei Geothermiekraftwerken in der Region Aydın in der Türkei bekannt.
Welche Faktoren stellen finanzielle Hürden für den Einsatz von ORC-Anlagen in der Industrie dar?
Hohe Anfangsinvestitionen stellen eine erhebliche finanzielle Hürde für die Umsetzung von ORC-Projekten in Industriebetrieben dar. Die Projektkosten umfassen Spezialausrüstung, Engineering, Systemintegration und standortspezifische Anpassungen, was das anfängliche Investitionsvolumen erhöht. Diese Einschränkungen zeigen sich besonders in kapitalschwachen Betrieben, in denen lange Amortisationszeiten die Investitionsprioritäten beeinflussen und die Einführung verlangsamen.
Industriebetreiber prüfen ORC-Projekte daher selektiv und konzentrieren sich auf Standorte mit stabilem und planbarem Abwärmeaufkommen, das langfristige finanzielle Verpflichtungen tragen kann.
Um diese Hürden abzubauen, setzen Unternehmen auf stufenweise Investitionsansätze und stärken ihre Projektfinanzierungsstrukturen. Zudem prüfen sie Leasing- und Betreibermodelle, um den anfänglichen Kapitalbedarf zu senken. Pilotprojekte und leistungsabhängige Einsatzmodelle schaffen mehr finanzielle Klarheit und unterstützen eine schrittweise, skalierbare Einführung von ORC-Anlagen.
Wie treibt die breitere Integration von ORC-Anlagen in der Schwerindustrie das Marktwachstum voran?
Die breitere Integration von ORC-Anlagen in Schwerindustrien wie Zementherstellung, Stahlproduktion, Glasverarbeitung und Petrochemie stützt das Marktwachstum, da diese Branchen mit kontinuierlichen Wärmelasten auf hohem Temperaturniveau arbeiten, die sich für die Abwärmerückgewinnung eignen. Industriebetreiber setzen ORC-Anlagen ein, um ungenutzte Prozesswärme in Strom umzuwandeln, die Energieeffizienz zu verbessern und ihre Abhängigkeit von Netzstrom zu verringern.
Am stärksten ist die Nutzung in Betrieben mit stabilem Wärmeangebot, das eine planbare Stromerzeugung und eine langfristige Planung ermöglicht. Steigende Stromkosten und die hohe Energieintensität fördern die Integration von ORC-Anlagen zusätzlich, um die betriebliche Resilienz zu stärken und die Kostenkontrolle in energieintensiven Produktionsumgebungen zu unterstützen.
Im November 2025 kündigte Orcan Energy an, die hocheffiziente Turboexpander-Technologie von Howden in seinen industriellen Anlagen zur Abwärmeverstromung einsetzen zu wollen, um die Leistung der Stromerzeugung zu verbessern. Ziel der Zusammenarbeit ist die Umwandlung großer industrieller Abwärmemengen in sauberen Strom, um die Energierückgewinnung insgesamt zu steigern und die Emissionen wärmeintensiver Prozesse zu senken.
Marktbericht im Überblick
Segmentierung
Details
Nach Leistungsklasse
Unter 1 MW, 1-5 MW, über 5 MW
Nach Temperatur
Unter 150 °C, 150-350 °C, über 350 °C
Nach Anwendung
Stromerzeugung, Industrieprozesse, Öl & Gas und Petrochemie, Müllverbrennungs- & Siedlungsabfallanlagen, Sonstige
Nach Region
Nordamerika: USA, Kanada, Mexiko
Europa: Frankreich, Vereinigtes Königreich, Spanien, Deutschland, Italien, Russland, übriges Europa
Nach Leistungsklasse (unter 1 MW, 1-5 MW und über 5 MW): Das Segment 1-5 MW erzielte 2024 einen Umsatz von 360,1 Mio. USD, vor allem dank des starken Einsatzes in Industriebetrieben, die Wärmerückgewinnungsanlagen mittlerer Größe benötigen, welche eine gut umsetzbare Installation mit einer gleichbleibenden Stromerzeugung verbinden.
Nach Temperatur (unter 150 °C, 150-350 °C und über 350 °C): Das Segment 150-350 °C soll im Prognosezeitraum eine CAGR von 6,21 % erreichen, getragen von der breiten Eignung dieses Temperaturbereichs für ORC-Anlagen in unterschiedlichsten Industrieprozessen, die eine stabile Wärmeumwandlung erfordern.
Nach Anwendung (Stromerzeugung, Industrieprozesse, Öl & Gas und Petrochemie, Müllverbrennungs- & Siedlungsabfallanlagen sowie Sonstige): Das Segment Stromerzeugung wird bis 2032 voraussichtlich einen Anteil von 26,26 % halten, gestützt durch den zunehmenden Einsatz von ORC-Anlagen in Betrieben, die eine zuverlässige Stromerzeugung vor Ort und eine bessere Nutzung verfügbarer Wärmeressourcen anstreben.
Regionale Analyse
Wie stellt sich die Marktlage in den wichtigsten Regionen dar?
Nach Regionen wird der Markt in Nordamerika, Europa, Asien-Pazifik, Naher Osten & Afrika sowie Südamerika unterteilt.
Der Anteil Nordamerikas am Markt für ORC-Abwärmeverstromung lag 2024 bei 34,09 % mit einem Wert von 317,9 Mio. USD, gestützt durch den anhaltenden Einsatz in energieintensiven Industriekorridoren. Getrieben wird das Marktwachstum durch kontinuierliche Wärmelasten in Branchen wie Zement, Metalle, Chemie und Raffinerien, die eine planbare Stromerzeugung aus Abwärme ermöglichen.
Industriebetreiber führen zunehmend strukturierte Energiemanagementprogramme ein, um ihre Abhängigkeit vom Stromnetz zu verringern und ihre langfristigen Stromkosten zu steuern, was die Nachfrage nach ORC-Anlagen stärkt. Anhaltende Investitionen von Herstellern und Energieversorgern in die industrielle Modernisierung und in Effizienzverbesserungen fördern die Einführung zusätzlich, da sie die Umwandlung ungenutzter Prozesswärme in eine stabile und messbare elektrische Leistung ermöglichen.
Im September 2025 gab Baker Hughes die Auslegung und Lieferung kritischer Ausrüstung für geothermische Kraftwerke nach dem Organic Rankine Cycle im Rahmen des Projekts Cape Station Phase II von Fervo bekannt. Nach der Inbetriebnahme sollen die fünf ORC-Anlagen rund 300 Megawatt zuverlässige elektrische Leistung ins Netz einspeisen und damit zur Deckung eines erheblichen Strombedarfs von Privathaushalten beitragen.
Die Branche der ORC-Abwärmeverstromung in Asien-Pazifik soll im Prognosezeitraum mit einer CAGR von 7,08 % wachsen, angetrieben durch die rasche Expansion energieintensiver Branchen und das steigende Interesse an strukturierten Lösungen zur Wärmerückgewinnung. Industriebetriebe bauen ihre Produktionskapazitäten weiter aus, was die Nachfrage nach Technologien stärkt, die überschüssige thermische Energie in Strom umwandeln.
Fertigungscluster setzen zur Sicherung der Betriebsstabilität vorrangig dort auf ORC-Anlagen, wo das Wärmeangebot konstant bleibt. Zusätzlich gestützt wird das Wachstum durch steigende Investitionen in die Prozessoptimierung und den Einsatz von Anlagen, die unter unterschiedlichen Temperaturbedingungen arbeiten können.
Regulatorische Rahmenbedingungen
In der Europäischen Union regelt die Industrieemissionsrichtlinie (IED) die Standards zur Emissionsbegrenzung für energieintensive Anlagen. Sie legt einheitliche Umweltanforderungen fest, die den Einsatz von Wärmerückgewinnungstechnologien einschließlich ORC-Anlagen fördern, um die thermische Effizienz zu verbessern und betriebliche Emissionen zu senken.
In den USA reguliert der Clean Air Act die Luftschadstoffemissionen industrieller Quellen. Er regt Betriebe dazu an, Technologien einzusetzen, die thermische Verluste senken und den Wirkungsgrad der Energieumwandlung verbessern, was die Bedeutung ORC-basierter Rückgewinnungssysteme stärkt.
In China überwacht die Verordnung zur industriellen Energieeinsparung (Industrial Energy Conservation Regulation) die Standards für den Energieverbrauch in der Schwerindustrie. Sie stärkt die Nachfrage nach Wärmerückgewinnungsanlagen, indem sie eine Optimierung thermischer Ressourcen vorschreibt, und verbessert so die Aussichten für den Einsatz von ORC-Lösungen.
In Japan schreibt das Energieeinspargesetz (Energy Conservation Act) Industriebetreibern strukturierte Energieeffizienzmaßnahmen vor. Es fördert die Nutzung von Abwärmeströmen durch regelkonforme Technologien und stärkt so den Einklang zwischen regulatorischen Anforderungen und dem Einsatz von ORC-Anlagen.
Wettbewerbsumfeld
Die wichtigsten Akteure im Markt für ORC-Abwärmeverstromung stärken ihre Wettbewerbsposition mit Strategien, die auf die Skalierung ihres Geschäfts, die Erweiterung ihres Portfolios und die Verbesserung der Anlagenleistung ausgerichtet sind.
Die Unternehmen entwickeln ORC-Konfigurationen für ein breites Spektrum an Temperaturprofilen und Leistungsanforderungen und unterstützen so den Einsatz in unterschiedlichsten industriellen Umgebungen. Die Marktteilnehmer bauen ihre Fertigungs- und Engineering-Kapazitäten aus, um Lieferzeiten zu verkürzen und die steigende Nachfrage zu bedienen.
Im Juni 2025 nahmen E.ON Energy Infrastructure Solutions und Orcan Energy gemeinsam eine ORC-Anlage am Produktionsstandort der Kristall-Glasfabrik Amberg in Betrieb. Die Anlage erhöht die Energieeffizienz in der Glasherstellung und unterstützt die Bemühungen zur Emissionsminderung. Das Werk produziert jährlich rund 23 Millionen Artikel aus Kristall- und Gebrauchsglas.
Wichtige Unternehmen im Markt für ORC-Abwärmeverstromung
Mitsubishi Heavy Industries, Ltd. (Turboden S.p.A.)
E.ON SE
ENOGIA
Siemens AG
BE Petrothai Group
ORCAN ENERGY AG
EXERGY INTERNATIONAL SRL
Climeon
AURA GmbH & Co. KG
Thermax Limited
Ormat
Triogen
BITZER Kühlmaschinenbau GmbH
INTEC Engineering GmbH
Aktuelle Entwicklungen (Partnerschaften)
Im Oktober 2025 gab Turboden America LLC den Zuschlag für Phase II des Geothermieprojekts Cape Station bekannt und baute damit die Zusammenarbeit mit Fervo Energy aus. Die Phase umfasst die Lieferung von drei ORC-Anlagen mit je 60 MWe, die die Gesamtkapazität erhöhen, und unterstützt den Einsatz des modularen Anlagendesigns der zweiten Generation von Fervo am Standort Cape Station.
Häufig gestellte Fragen
Wie groß ist der ORC-Abwärme-zu-Strom-Markt derzeit und wie groß ist das voraussichtliche Wachstum?
Was sind die Schlüsselfaktoren für den ORC-Abwärme-zu-Strom-Markt?
Welche Herausforderungen behindern den Markt?
Wer sind die wichtigsten Akteure auf dem Markt?
Welche technologischen Fortschritte prägen den Markt?
Welche Regionen sind führend bei der Nutzung von ORC-Abwärme zur Stromerzeugung?
Was sind die primären Endverbrauchsindustrien für die Stromerzeugung aus ORC-Abwärme?
Welche Trends beeinflussen die Zukunft des Marktes?
Wie kann mir dieser Bericht dabei helfen, die vielversprechendsten technologischen Veränderungen auf dem Markt zu identifizieren?
Wie kann ich diesen Bericht nutzen, um Investitionsmöglichkeiten auf dem Markt zu bewerten?
Wie hilft mir dieser Bericht, die betrieblichen und kostenbezogenen Herausforderungen auf dem Markt zu verstehen?
Wie kann mir dieser Bericht dabei helfen, Argumente für Investitionen in fortschrittliche Technologien für den Einsatz von ORC-Systemen zu liefern?
Antriksh ist ein erfahrener Analyst, der sich auf domänenübergreifende Forschung in verschiedenen Branchen spezialisiert hat. Mit fundierten Kenntnissen in der Datenanalyse und statistischen Interpretation liefert er aufschlussreiche Marktberichte, die als Leitfaden für die strategische Entscheidungsfindung dienen. Antriksh zeichnet sich durch Primärforschung aus, wobei der Schwerpunkt auf der Identifizierung von Trends und dem Verständnis des Verbraucherverhaltens liegt. Er ist in dynamischen Umgebungen mit hohem Druck erfolgreich und kombiniert analytisches Fachwissen mit der Verpflichtung, wirkungsvolle Ergebnisse zu liefern. Über seine beruflichen Aktivitäten hinaus weckt Antrikshs Leidenschaft für das Reisen seine Neugier, erweitert seine Perspektiven und bereichert seine Fähigkeit, einzigartige Erkenntnisse zu gewinnen, die seine Forschungskapazitäten verbessern. Er ist gleichermaßen geschickt darin, quantitative Erkenntnisse mit qualitativem Kontext zu verbinden, was es ihm ermöglicht, den Kunden ganzheitliche Sichtweisen zu präsentieren. Seine disziplinierte Arbeitsmoral und intellektuelle Beweglichkeit machen ihn zu einem vertrauenswürdigen Partner bei der Bewältigung von Marktunsicherheiten. Er ist ständig auf der Suche nach neuen Methoden, um sein Analyse-Toolkit zu verfeinern, und seine Fähigkeit, komplexe Erkenntnisse klar zu kommunizieren, stellt sicher, dass Stakeholder sicher auf seine Empfehlungen reagieren.
Habi ist ein erfahrener Forschungs- und Beratungsleiter mit renommierter Erfahrung in der Begleitung von Kunden bei strategischen Wachstums- und Transformationsinitiativen auf globalen Märkten. Er hat leistungsstarke Forschungsteams geleitet, die umsetzbare Erkenntnisse zu Marktexpansion, M&A-Strategien, Chancenbewertung, Neugeschäftsentwicklung und Produkteinführungen liefern. Sein Projektportfolio umfasst große petrochemische Hersteller, Hersteller elektronischer Geräte, Schmierstoffunternehmen und andere führende Unternehmen in verschiedenen Industrie- und Verbrauchersektoren. Derzeit leitet er die Forschungsabteilung bei Kings Research, wo er für die Festlegung der Forschungsagenda, die Betreuung von Analysten und die Sicherstellung kundengerechter Ergebnisse verantwortlich ist, die die Entscheidungsfindung der Geschäftsleitung unterstützen. Mit umfassender Erfahrung in den Bereichen Marktforschung, strategische Forschung und Beratung bringt Habi ein ausgeprägtes Verständnis für die sich entwickelnde Branchendynamik, Wettbewerbslandschaften, neue Chancen und Herausforderungen beim Unternehmenswachstum mit. Zu seinen Fachkenntnissen gehören die Entwicklung von Forschungsrahmen, die Umsetzung komplexer Marktdaten in umsetzbare strategische Empfehlungen und die enge Zusammenarbeit mit hochrangigen Stakeholdern zur Beantwortung kritischer Geschäftsfragen. Er hat auch dazu beigetragen, Forschungskapazitäten aufzubauen, analytische Methoden zu stärken und eine Kultur der qualitäts- und erkenntnisbasierten Entscheidungsfindung innerhalb von Forschungsteams voranzutreiben. Seine branchenübergreifende Präsenz ermöglicht es ihm, Markttrends mit umfassenderen geschäftlichen Auswirkungen zu verknüpfen und Perspektiven bereitzustellen, die Unternehmen dabei helfen, Chancen zu erkennen, Risiken zu mindern und fundierte strategische Entscheidungen zu treffen.