Markt für Radarsysteme für Verkehrsflughäfen: Größe, Anteil, Wachstum und Branchenanalyse, nach Typ (Überwachungsradare, Bodenbewegungsradare, Präzisionsanflugradare, Wetterradare), nach Reichweite (kurze Reichweite, mittlere Reichweite, große Reichweite), nach Anwendungsbereich (Flugverkehrskontrolle, Bodenbewegungsüberwachung, Sonstige) und regionale Analyse, 2025-2032
Der Markt umfasst Technologien, die eine präzise Erfassung, Verfolgung und Steuerung von Luftfahrzeugen und Bodenbewegungen im Flughafenumfeld ermöglichen. Dazu gehören Überwachungsradare, Bodenbewegungsradare, Präzisionsanflugradare und Wetterradare, die eine sichere Navigation und einen unterbrechungsfreien Betrieb unterstützen.
Der Markt deckt die Typen, Reichweiten und Anwendungsbereiche ab, die für eine zuverlässige Flugverkehrskontrolle erforderlich sind. Er erstreckt sich zudem auf Modernisierungsprogramme, die Einhaltung regulatorischer Vorgaben und Leistungsverbesserungen in der weltweiten Flughafeninfrastruktur.
Marktüberblick
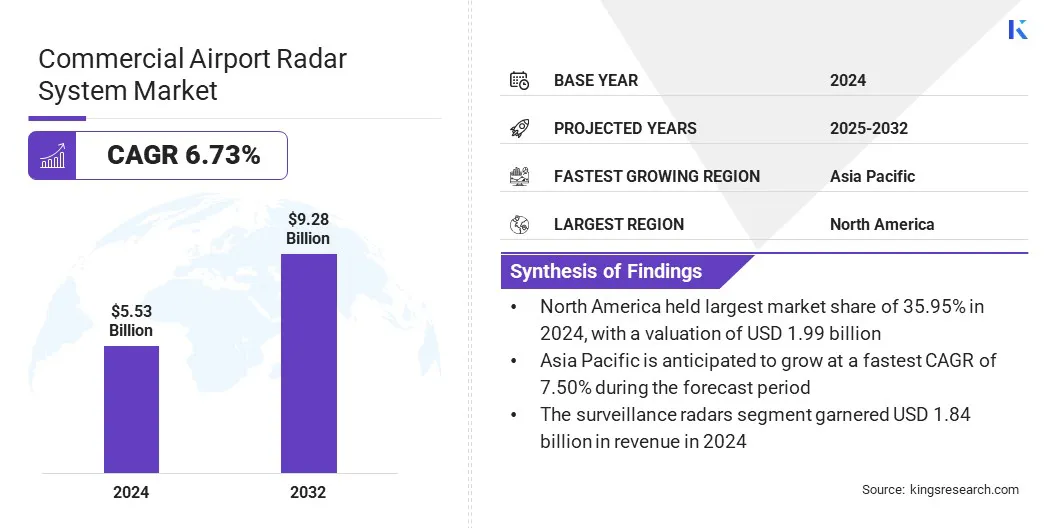
Der weltweite Markt für Radarsysteme für Verkehrsflughäfen wurde 2024 auf 5,53 Milliarden USD geschätzt und soll von 5,88 Milliarden USD im Jahr 2025 auf 9,28 Milliarden USD bis 2032 wachsen, was einer CAGR von 6,73 % im Prognosezeitraum entspricht.
Getragen wird dieses Wachstum von Flughäfen, die KI-gestützte Radarplattformen einführen, um das Lagebewusstsein zu stärken und die Verkehrsbewertung zu automatisieren. KI optimiert die Auswertung von Radardaten und verkürzt die Reaktionszeiten im Betrieb, was einen sichereren und effizienteren Flughafenbetrieb unterstützt.
Wichtige Markthighlights
Die Branche für Radarsysteme für Verkehrsflughäfen erreichte 2024 ein Volumen von 5,53 Milliarden USD.
Der Markt soll von 2025 bis 2032 mit einer CAGR von 6,73 % wachsen.
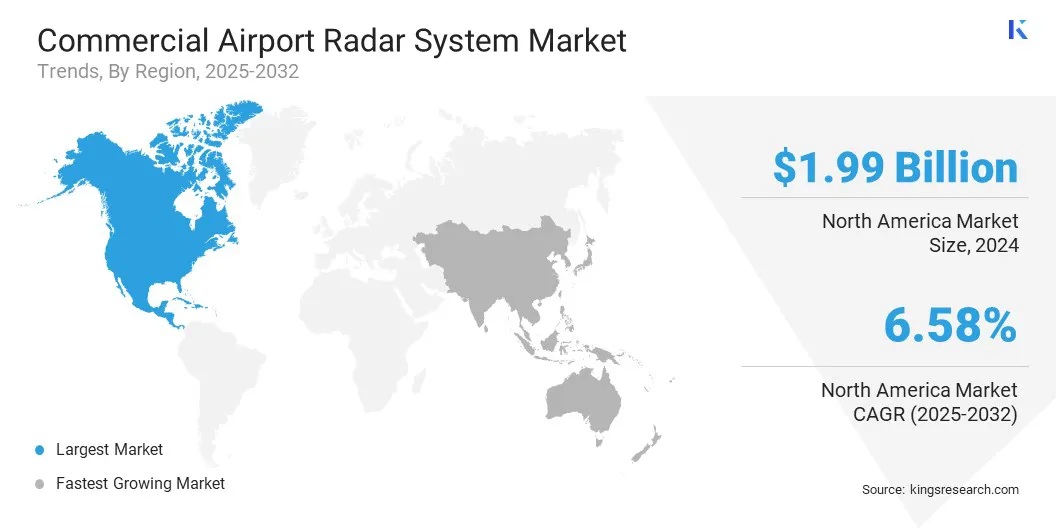
Nordamerika hielt 2024 einen Anteil von 35,95 % bei einem Wert von 1,99 Milliarden USD.
Das Segment Überwachungsradare erzielte 2024 einen Umsatz von 1,84 Milliarden USD.
Das Segment mittlere Reichweite soll bis 2032 einen Wert von 3,55 Milliarden USD erreichen.
Für das Segment Windscherungserkennung wird im Prognosezeitraum die höchste CAGR von 6,94 % erwartet.
Für Asien-Pazifik wird im Prognosezeitraum ein Wachstum mit einer CAGR von 7,50 % erwartet.
Zu den wichtigsten Unternehmen im Markt für Radarsysteme für Verkehrsflughäfen zählen Thales, Indra Sistemas, S.A., Honeywell International Inc., Northrop Grumman, RTX Corporation, TERMA, Frequentis AG, BAE Systems, Leonardo S.p.A., NEC Corporation, Hensoldt AG, Detect Inc., Easat Radar Systems Limited, Vaisala und Shoghi Communications Ltd.
Marktdynamik
Der Ausbau von Remote-Tower-Lösungen mit radargestützter Überwachung treibt die Modernisierung des Flughafenbetriebs voran, da mehrere Flugplätze zentral überwacht werden können. Radarsysteme liefern eine gleichbleibend genaue Überwachung und unterstützen so Entscheidungen aus der Ferne, die Beurteilung der Sichtverhältnisse auf der Piste und eine effiziente Staffelung des Verkehrs.
Die wachsende Nachfrage nach kosteneffizientem Towerbetrieb veranlasst Flughäfen und Flugsicherungsorganisationen (ANSPs), radargestützte Remote-Tower-Konfigurationen einzuführen, die den Personalbedarf senken und zugleich die Sicherheitsvorgaben erfüllen.
Steigende Investitionen von Flughafenbehörden und staatlichen Luftfahrtbehörden in digitale Kommunikationsnetze erhöhen die Zuverlässigkeit der Radardatenübertragung und machen Remote-Tower-Lösungen zu einer skalierbaren und effizienten Option für Regionalflughäfen und verkehrsschwache Flughäfen, die ihre Kontrollkapazitäten modernisieren wollen.
Im Juli 2025 beauftragte die polnische Flugsicherungsagentur Saab mit der Lieferung einer digitalen Tower-Lösung für den Flughafen Warschau-Modlin, unterstützt durch ein Betriebszentrum in Warschau. Die Anlage erhöht die betriebliche Flexibilität und Verfügbarkeit, unterstützt die Verkehrssteuerung aus der Ferne bei jeder Wetterlage und bietet einen skalierbaren Rahmen für künftige Flughafenerweiterungen.
Was treibt die zunehmende Einführung von Radarsystemen an Verkehrsflughäfen an?
Zunehmende Initiativen zur Flughafenmodernisierung treiben die Einführung moderner Radarsysteme voran, da die Behörden veraltete Infrastruktur erneuern, um das wachsende Verkehrsaufkommen zu bewältigen und strenge Sicherheitsanforderungen zu erfüllen. Modernisierungsprogramme zielen auf eine bessere Überwachungsabdeckung, ein Lagebild in Echtzeit und eine höhere Reaktionsfähigkeit bei widrigen Wetterbedingungen.
Betreiber ersetzen veraltete Radaranlagen durch digitale, hochauflösende Systeme großer Reichweite, die sich in übergreifende Abläufe des Flugverkehrsmanagements einbinden lassen. Zudem stützen steigende Investitionen von Flughafenbehörden und staatlichen Luftfahrtbehörden in Betriebszuverlässigkeit, die Einhaltung regulatorischer Vorgaben und die Minimierung von Betriebsstörungen die Einführung von Radarsystemen an Verkehrsflughäfen.
Im April 2025 plante Indra, an zehn NATS-Standorten moderne 3D-Primärradare und MSSR-Sekundärradare zu fertigen und zu installieren, um die Überwachung des nationalen Luftraums zu stärken. Die Systeme verfügen über Technologie zur Minderung von Störungen durch Windenergieanlagen, unterstützen damit den Ausbau erneuerbarer Energien, gewährleisten weiterhin die Flugsicherheit und entsprechen den Umweltzielen von NATS.
Welche Faktoren bremsen die rasche Einführung von Radarsystemen an Verkehrsflughäfen?
Hohe Investitionskosten und komplexe Integrationsanforderungen bremsen die rasche Einführung von Radarsystemen an Verkehrsflughäfen, vor allem an Flughäfen mit knappen Budgets oder veralteter Infrastruktur. Die Beschaffung erfordert erhebliche Investitionen in moderne Sensorik, Installation, Kalibrierung und langfristige Wartung.
Die Integration in bestehende Flugsicherungssysteme erfordert oft kundenspezifische Konfigurationen, längere Einführungszeiten und spezialisiertes technisches Fachwissen. Diese Faktoren erhöhen das Gesamtprojektrisiko für Betreiber und verzögern Modernisierungsvorhaben. So entstehen finanzielle und betriebliche Hürden, die Beschaffungsentscheidungen an kleinen und mittelgroßen Flughäfen beeinflussen.
Um dieser Herausforderung zu begegnen, setzen die Marktteilnehmer auf eine schrittweise Einführung, gehen Partnerschaften mit Anbietern ein, die Unterstützung über den gesamten Lebenszyklus bieten, nutzen modulare Radararchitekturen und greifen auf staatliche Fördermechanismen zurück, um die Kosten zu steuern und die Systemintegration zu vereinfachen.
Wie beeinflusst die digitale Transformation die Anforderungen an Radarsysteme?
Ein zentraler Trend im Markt für Radarsysteme für Verkehrsflughäfen ist der Übergang zu einem digital gestützten Flughafenbetrieb. Dadurch gewinnen Radarsysteme an Bedeutung, die sich mit Analyseplattformen, Automatisierungswerkzeugen und vernetzten Steuerungsarchitekturen verbinden lassen. Digitale Ökosysteme ermöglichen eine lückenlose Überwachung von Luftraum und Bodenbewegungen und unterstützen schnellere Entscheidungen und abgestimmte Arbeitsabläufe.
Aus Radardaten gewonnene Informationen verbessern Verkehrsprognosen, Warnungen vor Runway Incursions (unbefugtem Befahren der Piste) und wetterbezogene Risikobewertungen. Im Zuge der digitalen Transformation setzen Flughäfen zunehmend auf prädiktive Analytik, KI-gestützte Entscheidungsfindung und integrierte Verkehrsmanagementsysteme, was höhere Anforderungen an Radarauflösung, Datendurchsatz und Interoperabilität stellt.
Moderne Radarsysteme müssen den Datenaustausch in Echtzeit über mehrere Plattformen hinweg unterstützen, neue Cybersicherheitsprotokolle einhalten und skalierbare Aktualisierungen ermöglichen, um sich wandelnden betrieblichen Anforderungen gerecht zu werden. Zudem unterstreicht der Trend zu autonomen Bodenfahrzeugen und unbemannten Luftfahrzeugsystemen an Flughäfen den Bedarf an leistungsfähigen Radarfunktionen, die ein präzises Lagebild liefern, Betriebsverzögerungen minimieren und die Sicherheitsstandards insgesamt verbessern.
Nach Typ (Überwachungsradare, Bodenbewegungsradare, Präzisionsanflugradare und Wetterradare): Das Segment Überwachungsradare erzielte 2024 einen Umsatz von 1,84 Milliarden USD, bedingt durch den zunehmenden Einsatz moderner Erfassungssysteme für die lückenlose Überwachung, die höhere Verkehrsdichte und steigende Investitionen der Flughäfen in die Modernisierung der Überwachung.
Nach Reichweite (kurze Reichweite, mittlere Reichweite und große Reichweite): Das Segment kurze Reichweite dürfte im Prognosezeitraum eine CAGR von 6,76 % verzeichnen, angetrieben durch die steigende Nachfrage nach Bodenbewegungsüberwachung, Verbesserungen der Pistensicherheit und eine effiziente Verfolgung von Luftfahrzeugen im Nahverkehrsbereich (Terminal Area).
Nach Anwendungsbereich (Flugverkehrskontrolle, Bodenbewegungsüberwachung, Präzisionsanflug und Landung, Wetterüberwachung, Windscherungserkennung und Sonstige): Das Segment Flugverkehrskontrolle soll bis 2032 einen Anteil von 21,55 % halten, getragen von wachsenden Anforderungen an die Radarintegration, der zunehmenden Komplexität des Verkehrsmanagements und fortlaufenden Modernisierungen zur besseren betrieblichen Koordination im kontrollierten Luftraum.
Wie stellt sich die Marktlage in Nordamerika und im Raum Asien-Pazifik dar?
Nach Regionen wird der weltweite Markt für Radarsysteme für Verkehrsflughäfen in Nordamerika, Europa, Asien-Pazifik, Naher Osten und Afrika sowie Südamerika unterteilt.
Nordamerika hatte 2024 einen Anteil von 35,95 % am Markt für Radarsysteme für Verkehrsflughäfen, was einem Wert von 1,99 Milliarden USD entspricht. Diese führende Stellung beruht auf der fortlaufenden Modernisierung großer Flughäfen, die eine genauere Überwachung, eine bessere Bodenbewegungsüberwachung und eine höhere Betriebszuverlässigkeit anstreben. Die Behörden ersetzen veraltete Radaranlagen durch moderne Multisensorsysteme großer Reichweite, um die zunehmende Verkehrsdichte und sich wandelnde Sicherheitsvorgaben zu bewältigen.
Das Marktwachstum in der Region wird von gezielten Investitionen der Flughafenbehörden und Flugsicherungsorganisationen in digitale Plattformen für das Flugverkehrsmanagement, die Modernisierung von Radarsystemen und Projekte zur Pistenerweiterung getragen. Diese Akteure investieren in automatisierte Überwachung, Bodenbewegungsüberwachung und integrierte Radararchitekturen, um das steigende Verkehrsaufkommen zu bewältigen, Sicherheitsvorschriften einzuhalten und langfristige Programme zur Modernisierung der Infrastruktur fortzuführen.
Im August 2025 wurde Thales von der Cayman Islands Airports Authority (CIAA) ausgewählt, die Flugsicherungsinfrastruktur im gesamten Luftverkehrsnetz der Kaimaninseln zu modernisieren. Das Projekt führt moderne Überwachungs-, Kommunikations- und Navigationssysteme ein, um Sicherheit, Effizienz und Lagebewusstsein sowohl im zivilen als auch im gewerblichen Flugbetrieb zu verbessern.
Die Branche für Radarsysteme für Verkehrsflughäfen im Raum Asien-Pazifik soll im Prognosezeitraum mit einer CAGR von 7,50 % wachsen, getragen vom raschen Ausbau der Flughäfen, steigenden Passagierzahlen und wachsenden Investitionen in die Infrastruktur für Flugsicherheit. Das zunehmende Luftverkehrsaufkommen in Ländern wie China, Indien und den Staaten Südostasiens steigert die Nachfrage nach modernen Lösungen für Überwachung und Flugverkehrsmanagement.
Die Regierungen der Region geben der Modernisierung bestehender Radarnetze und dem Einsatz von Multisensorsystemen Vorrang, um die betriebliche Effizienz und Sicherheit zu erhöhen. Zudem führen Flughafenbehörden und Flugsicherungsorganisationen in der gesamten Region digitale Plattformen für das Flugverkehrsmanagement und automatisierte Radarlösungen ein, die einen Datenaustausch in Echtzeit und fundiertere betriebliche Entscheidungen ermöglichen.
Nationale Luftfahrtaufsichtsbehörden und staatlich gestützte Flughafenbetreiber bauen die regionale Anbindung und internationale Flughafenentwicklungsprogramme aus. Das steigert die Beschaffung moderner Radarsysteme und beschleunigt technologische Modernisierungen.
Im Dezember 2025 leitete Thales in Zusammenarbeit mit Novatis die Modernisierung der Radarstation am Senai International Airport im Auftrag der Civil Aviation Authority of Malaysia (CAAM) ein. Das Projekt verbessert durch den Einsatz des Radars RSM NG die Überwachung im Anflugbereich und in der Region und ermöglicht eine lückenlose Verfolgung von Luftfahrzeugen über der Malaiischen Halbinsel und Ostmalaysia.
Regulatorische Rahmenbedingungen
In den USA regeln die Radartechnik- und Leistungsstandards der Federal Aviation Administration (FAA) die technischen Anforderungen an Radarsysteme für Flughäfen. Sie legen Leistungs-, Zuverlässigkeits- und Sicherheitskriterien fest, die für den Einsatz und die Integration in die nationale Infrastruktur des Flugverkehrsmanagements maßgeblich sind.
Im Vereinigten Königreich beaufsichtigt die Verordnung über Überwachungssysteme der Civil Aviation Authority (CAA) die Installation und den Betrieb von Radarsystemen. Sie legt Konformitätsparameter für Überwachungsgenauigkeit, elektromagnetische Verträglichkeit und betriebliche Koordination im kontrollierten Luftraum fest.
In Deutschland regelt die Richtlinie zur Luftverkehrsüberwachung des Luftfahrt-Bundesamts (LBA) die Leistung und Zertifizierung von Radaranlagen. Sie schreibt standardisierte Erfassungsfähigkeiten, Funktionen zur kontinuierlichen Überwachung und die Einhaltung festgelegter Prüfprotokolle für die Ausrüstung vor.
In Australien setzen die Anforderungen an die Flugnavigationsüberwachung der Civil Aviation Safety Authority (CASA) betriebliche Richtlinien für Radarsysteme an Flughäfen durch. Sie definieren funktionale Spezifikationen, Wartungspflichten und Integrationsstandards, die eine sichere Luftraumüberwachung und ein sicheres Verkehrsmanagement unterstützen.
In Japan regeln die Standards zur Luftverkehrsüberwachung des Civil Aviation Bureau (JCAB) den Einsatz und die Modernisierung von Radarsystemen. Sie verlangen die Übereinstimmung mit nationalen Sicherheitsrahmen, Vorgaben zur präzisen Überwachung und die technologische Abstimmung innerhalb der Infrastrukturplanung von Flughäfen.
Wettbewerbsumfeld
Die wichtigsten Akteure der Branche für Radarsysteme für Verkehrsflughäfen konzentrieren sich darauf, ihr Produktportfolio zu erweitern, die Radarpräzision zu verbessern und die Interoperabilität ihrer Systeme zu stärken, um ihre Wettbewerbsposition zu sichern. Die Unternehmen investieren in Forschungsprogramme, die Erfassungsgenauigkeit, Wetterfestigkeit und Datenverarbeitungsgeschwindigkeit steigern sollen.
Zudem legen die wichtigsten Akteure Wert auf Cybersicherheit und modulare Systemdesigns, um den sich wandelnden Anforderungen an Modernisierung und Automatisierung von Flughäfen gerecht zu werden. Die Marktteilnehmer treiben ihre geografische Expansion durch strategische Aufträge, langfristige Serviceverträge und den Aufbau lokaler Supportkapazitäten voran.
Im Dezember 2025 vereinbarte Hensoldt, den Geschäftsbereich Flugabwehr von Rheinmetall mit SPEXER-Radaren für bodengestützte Verteidigungssysteme zu beliefern. Diese Radare sollen die Zielerfassung und -verfolgung für den Skyranger 30 und das laserbasierte Drohnenabwehrsystem HoWiSM unterstützen, für das Rheinmetall und MBDA die volle Einsatzfähigkeit bis 2029 erwarten.
Wichtige Unternehmen im Markt für Radarsysteme für Verkehrsflughäfen
Im Juni 2025 stellte Thales das Sekundärradar RSM NG / IFF vor, das zivile und militärische Flugverkehrsdaten gleichzeitig über eine sichere, getrennte Architektur bereitstellt. Das System erfüllt die Identifizierungsstandards von NATO, ICAO und ADS-B und unterstützt anspruchsvolle Überwachungsanforderungen in gemeinsam genutzten Lufträumen.
Im Mai 2025 stellte Vaisala AviMet 10 vor, ein weiterentwickeltes Flugwetter-Managementsystem, das moderne Sensoren, Beobachtungsplattformen, Kommunikationseinheiten und Software vereint. Die Lösung liefert Wetterinformationen in Echtzeit und stärkt so die betriebliche Entscheidungsfindung, die für einen sicheren und effizienten Flugbetrieb im gesamten Flughafenumfeld unerlässlich ist.
Häufig gestellte Fragen
Wie groß ist der globale Markt für Verkehrsflughafenradarsysteme derzeit und wie groß ist das voraussichtliche Wachstum?
Was sind die Schlüsselfaktoren für den Markt für kommerzielle Flughafenradarsysteme?
Welche Herausforderungen behindern den Markt?
Wer sind die wichtigsten Akteure auf dem Markt?
Welche technologischen Fortschritte prägen den Systemmarkt?
Welche Regionen sind führend bei der Einführung kommerzieller Flughafenradarsysteme?
Was sind die Hauptanwendungen kommerzieller Flughafenradarsysteme?
Welche Trends beeinflussen die Zukunft des Marktes?
Wie kann mir dieser Bericht dabei helfen, die vielversprechendsten technologischen Veränderungen bei kommerziellen Flughafenradarsystemen zu identifizieren?
Wie kann ich diesen Bericht nutzen, um Investitionsmöglichkeiten auf dem Markt zu bewerten?
Wie hilft mir dieser Bericht, die betrieblichen und Kostenherausforderungen bei kommerziellen Flughafenradarsystemen zu verstehen?
Wie kann mir dieser Bericht dabei helfen, Argumente für Investitionen in fortschrittliche Radartechnologien für den Flughafenbetrieb zu liefern?
Antriksh ist ein erfahrener Analyst, der sich auf domänenübergreifende Forschung in verschiedenen Branchen spezialisiert hat. Mit fundierten Kenntnissen in der Datenanalyse und statistischen Interpretation liefert er aufschlussreiche Marktberichte, die als Leitfaden für die strategische Entscheidungsfindung dienen. Antriksh zeichnet sich durch Primärforschung aus, wobei der Schwerpunkt auf der Identifizierung von Trends und dem Verständnis des Verbraucherverhaltens liegt. Er ist in dynamischen Umgebungen mit hohem Druck erfolgreich und kombiniert analytisches Fachwissen mit der Verpflichtung, wirkungsvolle Ergebnisse zu liefern. Über seine beruflichen Aktivitäten hinaus weckt Antrikshs Leidenschaft für das Reisen seine Neugier, erweitert seine Perspektiven und bereichert seine Fähigkeit, einzigartige Erkenntnisse zu gewinnen, die seine Forschungskapazitäten verbessern. Er ist gleichermaßen geschickt darin, quantitative Erkenntnisse mit qualitativem Kontext zu verbinden, was es ihm ermöglicht, den Kunden ganzheitliche Sichtweisen zu präsentieren. Seine disziplinierte Arbeitsmoral und intellektuelle Beweglichkeit machen ihn zu einem vertrauenswürdigen Partner bei der Bewältigung von Marktunsicherheiten. Er ist ständig auf der Suche nach neuen Methoden, um sein Analyse-Toolkit zu verfeinern, und seine Fähigkeit, komplexe Erkenntnisse klar zu kommunizieren, stellt sicher, dass Stakeholder sicher auf seine Empfehlungen reagieren.
Habi ist ein erfahrener Forschungs- und Beratungsleiter mit renommierter Erfahrung in der Begleitung von Kunden bei strategischen Wachstums- und Transformationsinitiativen auf globalen Märkten. Er hat leistungsstarke Forschungsteams geleitet, die umsetzbare Erkenntnisse zu Marktexpansion, M&A-Strategien, Chancenbewertung, Neugeschäftsentwicklung und Produkteinführungen liefern. Sein Projektportfolio umfasst große petrochemische Hersteller, Hersteller elektronischer Geräte, Schmierstoffunternehmen und andere führende Unternehmen in verschiedenen Industrie- und Verbrauchersektoren. Derzeit leitet er die Forschungsabteilung bei Kings Research, wo er für die Festlegung der Forschungsagenda, die Betreuung von Analysten und die Sicherstellung kundengerechter Ergebnisse verantwortlich ist, die die Entscheidungsfindung der Geschäftsleitung unterstützen. Mit umfassender Erfahrung in den Bereichen Marktforschung, strategische Forschung und Beratung bringt Habi ein ausgeprägtes Verständnis für die sich entwickelnde Branchendynamik, Wettbewerbslandschaften, neue Chancen und Herausforderungen beim Unternehmenswachstum mit. Zu seinen Fachkenntnissen gehören die Entwicklung von Forschungsrahmen, die Umsetzung komplexer Marktdaten in umsetzbare strategische Empfehlungen und die enge Zusammenarbeit mit hochrangigen Stakeholdern zur Beantwortung kritischer Geschäftsfragen. Er hat auch dazu beigetragen, Forschungskapazitäten aufzubauen, analytische Methoden zu stärken und eine Kultur der qualitäts- und erkenntnisbasierten Entscheidungsfindung innerhalb von Forschungsteams voranzutreiben. Seine branchenübergreifende Präsenz ermöglicht es ihm, Markttrends mit umfassenderen geschäftlichen Auswirkungen zu verknüpfen und Perspektiven bereitzustellen, die Unternehmen dabei helfen, Chancen zu erkennen, Risiken zu mindern und fundierte strategische Entscheidungen zu treffen.