


立即咨询
市场定义
生物聚合物涂料市场专注于以生物聚合物为原料的涂料的研究、开发、制造和商业化。生物聚合物是指源自植物、动物或微生物的天然、可再生、可生物降解的材料。在包装、食品和饮料、制药、纺织和农业等不同行业,生物聚合物涂料是传统涂料的环保替代品。
该市场包括多种类型的涂料,如淀粉基涂料、纤维素基涂料、蛋白质基涂料和壳聚糖基涂料,它们在防护、抗菌作用和可持续性方面具有优势。
市场概述
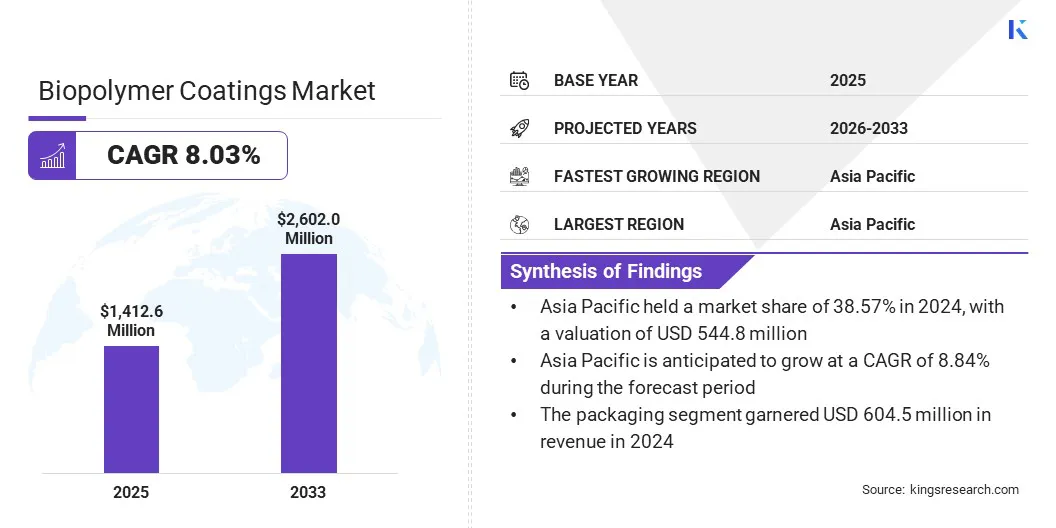
2024年全球生物聚合物涂料市场规模为14.126亿美元,预计将从2025年的15.148亿美元增长到2032年的26.02亿美元,预测期内复合年增长率预计为8.03%。由于包装、食品和饮料以及医疗保健等各个行业对可持续、环保涂料解决方案的需求不断增加,预计该市场将大幅增长。
全球生物聚合物涂料行业的主要企业有Arkema、Novamont S.p.A.、BASF、Henkel Kenya Ltd.、Danimer Scientific、Cargill、Akzo Nobel N.V.、NatureWorks LLC.、Earthodic Pty Ltd、Ecoat、Kelp Industries Ltd、Orineo、DuPont、TRACELESS MATERIALS GMBH和ADM。
环保意识的提高以及减少塑料废物的严格政府法规正在推动市场扩张。此外,随着旨在改善性能的研究和开发活动不断增加,生物聚合物涂料正比传统合成涂料更受青睐。
- 2026年3月,Fraunhofer IGB宣布开发出利用含甲壳素废弃物制成的生物基薄膜和涂料。这项创新可利用海产品行业产生的含甲壳素废弃物生产生物基薄膜和生物涂料。它提供可生物降解的包装和涂料,支持废弃物的价值化利用,并促进循环经济。
主要市场亮点
- 2024年全球生物聚合物涂料市场规模为14.126亿美元。
- 预计该市场在2025年至2032年将以8.03%的复合年增长率增长。
- 2024年,亚太地区占有38.57%的份额,价值5.448亿美元。
- 2024年,多糖基涂料细分领域的收入为5.003亿美元。
- 预计到2032年,包装细分领域将达到10.999亿美元。
- 预计北美在预测期内的复合年增长率为7.80%。
市场动态
对可持续包装材料日益增长的需求如何推动市场增长?
日益加剧的环境担忧促使各行业企业采用更环保、符合全球可持续发展趋势的包装材料。与传统的石油基涂料相比,生物聚合物涂料提供了更绿色的选择,帮助企业降低碳足迹,做出对环境更负责任的选择。
这一转变在食品和饮料行业、化妆品行业和消费品行业中均可见到。这是因为这些行业正在采用更环保的包装材料,以顺应可持续发展趋势和不断变化的消费者需求。对可持续性的重视促使制造商创新,生产更先进的生物聚合物涂料。
- 2025年11月,ScienceDirect发表的一篇文章重点介绍了碳水化合物研究的最新进展,尤其是寡糖和多糖方面。文章讨论了这些化合物分析方法的改进,以及这些分析技术满足医学和生物技术领域对可持续包装材料日益增长的需求的潜力。
与合成替代品相比,高昂的生产成本如何限制生物聚合物涂料的采用?
阻碍生物聚合物涂料市场发展的主要障碍之一,是其生产成本高于传统合成涂料。由于生物聚合物涂料依赖可再生材料,且往往需要专门的加工工艺,其价格通常较高,这使一些制造商难以大规模使用。此外,天然原料的供应和成本波动也会影响价格稳定性。
为应对这一障碍,企业正在加大研发投入,力求提高生产效率并降低成本。通过与研究机构和行业合作伙伴合作,企业正在寻找更具成本效益的方法并扩大产能。这些努力使生物聚合物涂料对寻求可持续解决方案的企业而言,成为更可行、更有吸引力的选择。
生物聚合物技术和配方的最新进展如何改变生物聚合物涂料市场的当前趋势?
生物聚合物技术和配方的快速发展,是影响市场的最重要趋势之一。创新和研究工作推动了具有更优性能的新型生物聚合物共混物的开发,包括更好的阻隔性能、更高的柔韧性,以及更强的防潮和防氧能力。因此,这些进展使生物聚合物涂料得以扩大应用范围,并增强其与传统合成涂料的竞争力。
- 2025年2月,Synthomer与约克大学(University of York)合作,推进下一代、更可持续的生物基聚合物。这一合作将行业专业知识与学术研究相结合,旨在开发对环境危害更小的材料,并帮助企业向更可持续的做法转型。
纳米技术和生物基添加剂也正被引入,以开发具有抗菌性能和更长保质期等附加功能的新型涂料。这些技术创新正在帮助制造商满足行业需求,从而推动市场扩张。
市场报告快照
|
细分 |
详情 |
|
按类型 |
多糖基涂料、蛋白质基涂料、生物聚酯和生物基聚合物以及其他 |
|
按最终用途行业 |
包装、食品和饮料、医疗保健和制药、汽车、建筑、纺织以及其他 |
|
按地区 |
北美:美国、加拿大、墨西哥 |
|
欧洲:法国、英国、西班牙、德国、意大利、俄罗斯、欧洲其他地区 | |
|
亚太:中国、日本、印度、澳大利亚、东盟、韩国、亚太其他地区 | |
|
中东和非洲:土耳其、阿联酋、沙特阿拉伯、南非、中东和非洲其他地区 | |
|
南美洲:巴西、阿根廷、南美洲其他地区 |
市场细分
- 按类型(多糖基涂料、蛋白质基涂料、生物聚酯和生物基聚合物以及其他):2024年,多糖基涂料细分领域的收入为5.003亿美元,这主要是因为越来越多的企业寻求既可持续又可生物降解的包装替代品。制造商青睐这些涂料,是因为其具有出色的阻隔性能、可再生性以及对食品应用的适用性,这使其成为传统涂料的一种有吸引力的环保替代品。
- 按最终用途行业(包装、食品和饮料、医疗保健和制药、汽车、建筑、纺织以及其他):2024年,包装细分领域占有42.79%的份额,这归因于消费者对环境问题的意识增强,以及减少塑料废物的监管压力不断加大。企业正在采用生物基涂料来实现可持续性、提高产品安全性,并吸引注重环保的消费者。
区域分析
亚太和北美的市场情况如何?
按地区划分,全球市场分为北美、欧洲、亚太、中东和非洲以及南美洲。
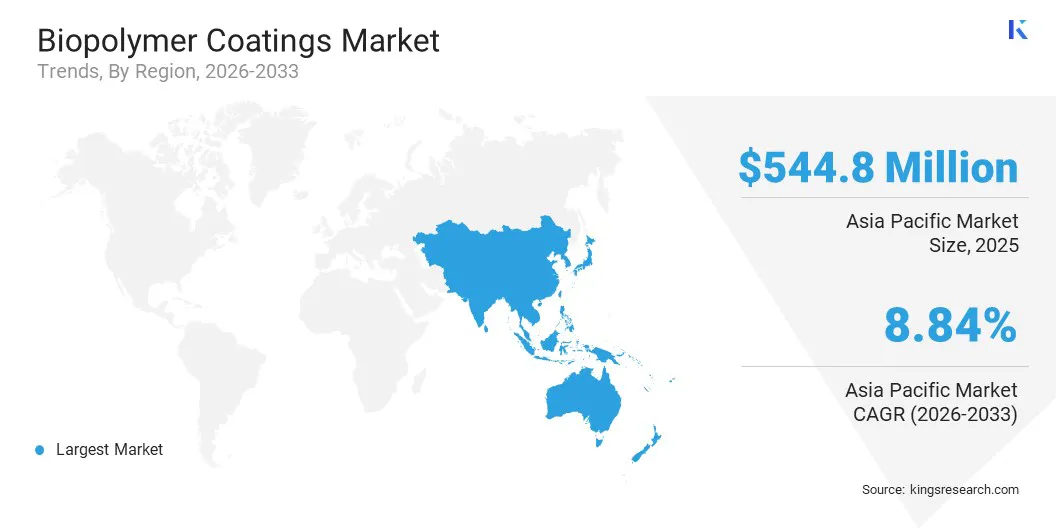
2024年,亚太生物聚合物涂料市场份额约为38.57%,价值5.448亿美元。这一主导地位得益于该地区较高的工业化水平、不断推进的城市化,以及对环保包装解决方案日益增长的需求。支持实施环保技术的有利政府举措,以及在研发活动上的高投入,也在推动区域市场扩张。
此外,强大的工业基础以及消费者对环境问题的高度认知,也在推动市场发展。行业参与者与研究人员的共同努力同样支持着区域市场扩张。
- 2025年7月,日本企业Kuraray推出了面向可持续包装的新型阻隔材料,重点推广PLANTIC这一基于生物聚合物的解决方案。该材料可生物降解,且具有较高的阻隔性能。这有助于提供可回收的单一材料解决方案。这些解决方案符合循环经济原则和PPWR法规。
预计北美生物聚合物涂料市场在预测期内的复合年增长率为7.80%。对创新和高性能涂料的强劲需求,加上消费者对环境可持续性的意识增强,正在推动整个地区的采用。该地区汇聚了寻求环保解决方案的领先包装、食品加工和制药企业,进一步支持了本地市场扩张。
针对一次性塑料的监管框架和举措形成了有利条件,从而鼓励企业投资生物聚合物替代品。此外,与生物聚合物相关的研究和开发活动不断增加,加上学术机构和行业参与者的支持,正在为区域市场增长做出重大贡献。
监管框架
- 在欧盟,法规 (EC) No 1935/2004 对所有食品接触材料 (FCMs) 作出规范。该法规确保生物聚合物涂料向食品中转移的成分不会达到可能危及人类健康或导致食品成分、味道或气味发生不可接受变化的量。
- 在美国,21 CFR Part 175 对粘合剂和涂料成分作出规定。该法规载明了FDA针对用于食品包装表面的树脂基和聚合物涂料(包括生物聚合物)的安全指南,以确保它们与食品直接接触时是安全的。
- 在印度,Food Safety and Standards (Packaging) Regulations, 2018(《食品安全和标准(包装)条例》)对包装材料的制造和使用作出规范。该法规规定,生物聚合物涂料必须达到食品级质量,且不含有害物质。
竞争格局
生物聚合物涂料市场竞争十分激烈,老牌企业和新兴参与者不断推出新的解决方案,以扩大自身影响力并在行业中占据优势。各组织非常重视开发先进、环保的涂料,以满足不断变化的监管标准和消费者对可持续产品日益增长的期望。战略合作、兼并和收购十分常见,使企业得以扩大产品组合和全球覆盖范围。
与研究机构的合作正在促进技术进步,带来新产品的推出和性能特点的改进。区域企业的参与正在加剧竞争,并推动针对本地需求的创新。影响该市场竞争的重要因素包括:提供高质量产品的能力、提供高性价比解决方案的能力、使涂料适应广泛用途的能力,以及始终满足严格环境要求的能力。
- 2024年12月,Domsjö Fabriker宣布与Ecohelix建立长期合作关系,将可持续生物聚合物解决方案商业化。通过合作,双方将专注于开发木质半纤维素聚合物,使其他行业能够以更简便的集成要求转向可再生材料。这一合作表明,两家公司都高度重视环境责任,并致力于以创新解决方案走在生物经济领域发展的前沿。
生物聚合物涂料市场的主要公司
- Arkema
- Novamont S.p.A.
- BASF
- Henkel Kenya Ltd.
- Danimer Scientific
- Cargill
- Akzo Nobel N.V.
- NatureWorks LLC.
- Earthodic Pty Ltd
- Ecoat
- Kelp Industries Ltd
- Orineo
- DuPont
- TRACELESS MATERIALS GMBH
- ADM
最新动态(合资企业)
- 2025年3月,Kemira和IFF组建了一家合资企业,以规模化生产生物基材料。此次合作的目标是开发和生产可持续、可用于不同行业的可再生聚合物。它将推动生物基替代品的大规模采用,并支持全球迈向更加循环、更加环保的经济的努力。
常见问题
全球生物聚合物涂料市场的预计增长是多少?
哪些因素正在推动生物聚合物涂料市场的增长?
限制生物聚合物涂料采用的主要挑战是什么?
谁是全球生物聚合物涂料行业的主要参与者?
最近有哪些技术进步正在影响生物聚合物涂料市场?
哪个最终用途行业在生物聚合物涂料市场中占有最大的市场份额?
亚太地区的市场情况如何?
北美生物聚合物涂料市场的增长前景如何?
该报告如何帮助我识别生物聚合物涂料市场的增长机会?
该报告如何帮助我了解生物聚合物涂料市场的竞争格局?
我如何使用此报告来了解生物聚合物涂料的监管和合规要求?
作者

Aswathi 拥有跨领域的专业知识,能够将市场趋势和竞争情报转化为可供决策的见解。她的工作帮助客户解读不断变化的市场状况并发现增长机会。她为研究执行带来了一种专注、以洞察力为导向的方法。她将这些发现转化为符合客户能力的清晰、优先的行动计划。她的研究通常包括情景建模,以测试不同经济条件下的增长策略。她维持严格的验证流程,交叉检查主要和次要来源以确保可靠性。客户非常看重她将嘈杂的数据合成为推动董事会讨论的简洁执行摘要的能力。她针对特定行业的视角,加上对执行的务实关注,始终如一地提供具有高影响力、商业上合理的建议。她的结构化而灵活的研究框架适应客户的时间表,而不影响深度。她以将复杂的权衡提炼成简单、站得住脚的立场而闻名,从而促进自信的决策。
审阅人

Habi 是一位经验丰富的研究和咨询领导者,在指导客户在全球市场进行战略增长和转型计划方面拥有丰富的经验。他领导了一支高绩效的研究团队,为市场扩张、并购战略、机会评估、新业务开发和产品发布提供了可行的见解。他的项目组合涵盖大型石化生产商、电子设备制造商、润滑油公司以及不同工业和消费领域的其他领先企业。他目前担任 Kings Research 研究部门的负责人,负责制定研究议程、指导分析师并确保为客户提供支持执行决策的可交付成果。凭借在市场情报、战略研究和咨询方面的丰富经验,哈比对不断变化的行业动态、竞争格局、新兴机遇和业务增长挑战有着深刻的理解。他的专业知识包括开发研究框架、将复杂的市场数据转化为可行的战略建议,以及与高级利益相关者密切合作解决关键业务问题。他还为建设研究能力、加强分析方法以及在研究团队内推动质量和洞察力主导的决策文化做出了贡献。他的跨行业经验使他能够将市场趋势与更广泛的业务影响联系起来,并提供帮助组织识别机会、降低风险并做出明智战略决策的视角。