Размер, доля, рост и отраслевой анализ рынка полупроводниковых фаундри-производств по технологическому узлу (7 нм и ниже, 10 нм–20 нм, 20 нм–45 нм, 45 нм и выше), по типу фаундри (Pure Play Foundry, интегрированные производители устройств (IDM)), по применению (телекоммуникации, автомобильная промышленность, бытовая электроника, промышленность, здравоохранение, прочие) и региональный анализ, 2026-2033
Размер рынка полупроводниковых фаундри-производств
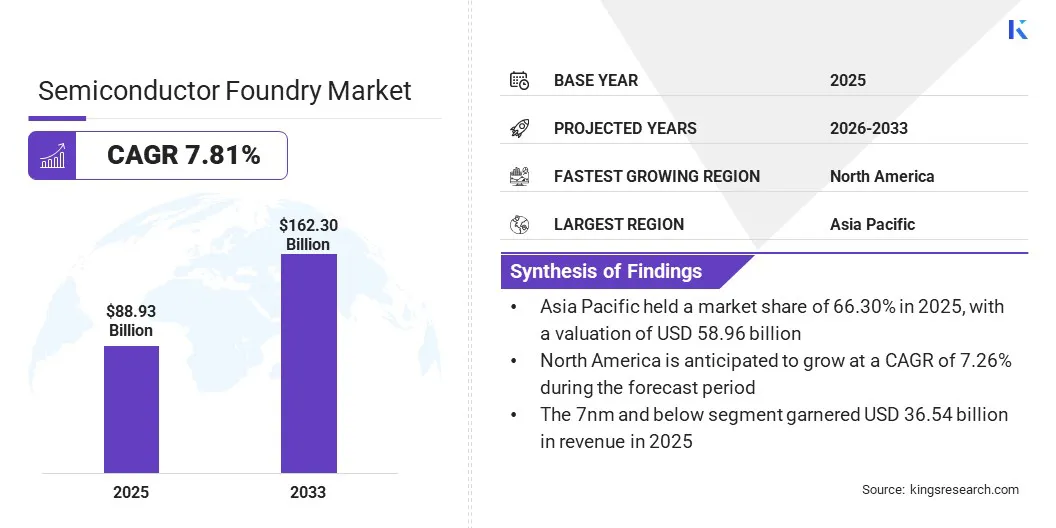
По данным Kings Research, объём мирового рынка полупроводниковых фаундри-производств в 2025 году составил USD 88.93 billion. Согласно прогнозам, рынок вырастет с USD 95.88 billion в 2026 году до USD 162.30 billion к 2033 году при CAGR 7,8 % за прогнозный период. Ключевым драйвером роста выступает широкое распространение потребительской электроники прежде всего смартфонов, ноутбуков и планшетов, которое формирует устойчивый спрос на передовые полупроводниковые чипы.
Полупроводниковое фаундри-производство, известное также как чиповая фабрика, это специализированное производственное предприятие, выпускающее интегральные схемы (ИС) и полупроводниковые устройства по проектам внешних заказчиков. В сферу деятельности фаундри входят производство кремниевых пластин и сложные технологические процессы создания транзисторов и других компонентов.
Клиентами фаундри выступают fabless-компании, передающие производство чипов на аутсорсинг, а также интегрированные производители устройств (IDM), которые самостоятельно проектируют и выпускают собственные чипы. Фаундри занимают ключевое место в глобальной электронной промышленности: они обеспечивают технологические инновации и удовлетворяют растущий спрос на передовые полупроводниковые решения.
В рамках проведённого исследования отчёт охватывает услуги таких компаний, как Taiwan Semiconductor Manufacturing Company (TSMC), Samsung Electronics Co., Ltd., GlobalFoundries, United Microelectronics Corporation, Semiconductor Manufacturing International Corporation (SMIC), Hua Hong Grace Semiconductor Limited, Tower Semiconductor Ltd., Powerchip Semiconductor Manufacturing Corporation (PSMC), Nexchip Semiconductor Corp. и Vanguard International Semiconductor Corporation (VIS).
Дополнительным фактором расширения рынка полупроводниковых фаундри-производств служит глобальное развёртывание технологии 5G. Потребность в высокоскоростной передаче данных и связи с минимальными задержками предъявляет повышенные требования к полупроводниковым решениям. Именно фаундри берут на себя производство чипов, обеспечивающих работу высокоскоростных сетей и инфраструктуры 5G.
Интеграция 5G в такие сферы, как IoT, беспилотный транспорт и умные города, дополнительно усиливает потребность в передовых полупроводниковых компонентах.
По данным 5G Americas, число глобальных 5G-подключений достигло 2,8 млрд в III квартале 2025 года и продолжает стремительно расти. По имеющимся сведениям, к ноябрю 2025 года в мире было развёрнуто 379 коммерческих сетей 5G и 707 сетей LTE. Это формирует устойчивый спрос на передовые полупроводниковые чипы и, соответственно, повышает потребность в производственных мощностях фаундри для поддержки инфраструктуры и устройств 5G.
Обзор аналитика
Полупроводниковые фаундри всё активнее внедряют в производственные процессы передовые технологии, в частности литографию в глубоком ультрафиолете (EUV), без которой невозможно изготовление современных полупроводниковых устройств.
EUV-литография позволяет формировать более мелкие и сложные элементы чипов это принципиальное условие для достижения высокой производительности и низкого энергопотребления в современной электронике. Внедрение EUV расширяет возможности фаундри по выпуску чипов нового поколения с высокой точностью и эффективностью.
В апреле 2025 года TSMC расширила производственное присутствие в США, открыв третью фабрику в Аризоне, ориентированную на 2 нм и более передовые технологические процессы. Это решение укрепляет отечественные мощности в сфере передового полупроводникового производства.
Существенный вклад в расширение рынка полупроводниковых фаундри-производств вносит развитие новых технологий квантовых и периферийных вычислений. Квантовые вычисления требуют специализированных чипов для решения сложных вычислительных задач, тогда как периферийные вычисления нуждаются в высокопроизводительных процессорах для обработки данных в режиме реального времени. Полупроводниковые фаундри играют ключевую роль в производстве передовых чипов для этих технологий, тем самым поддерживая рост рынка.
Факторы роста рынка полупроводниковых фаундри-производств
Одним из ключевых драйверов роста рынка служат государственные инициативы и инвестиции в полупроводниковое производство. Всё больше стран осознают стратегическую значимость развития собственной полупроводниковой отрасли и предоставляют производителям финансовые стимулы и государственную поддержку.
Такие инициативы, как CHIPS Act в США и аналогичные программы в Европе (European Chips Act) и Азии, направлены на укрепление местных производственных мощностей. Эти инвестиции снижают зависимость от иностранных поставщиков и создают условия для появления новых фаундри-предприятий.
В апреле 2026 года Nexchip Semiconductor расширила фаундри-мощности, реализовав проект Phase IV в Китае стоимостью USD 5.1 billion. В рамках расширения запускается новая линия 12-дюймовых пластин с ориентацией на технологии 40 нм и 28 нм. Проект нацелен на удовлетворение растущего спроса на чипы зрелых узлов в ИИ-устройствах, автомобильной промышленности, бытовой электронике и IoT-приложениях.
Дополнительным стимулом для развития рынка полупроводниковых фаундри-производств служит рост центров обработки данных и облачных сервисов. Для управления большими объёмами данных и обеспечения работы облачных приложений центрам обработки данных необходимы высокопроизводительные чипы. Расширение цифровых сервисов и облачной инфраструктуры увеличивает спрос на полупроводники, что в конечном счёте стимулирует рост рынка.
Вместе с тем серьёзным сдерживающим фактором остаются геополитическая напряжённость и торговые ограничения. Торговые споры, экспортный контроль и тарифы нарушают глобальные цепочки поставок, ограничивают доступ к критически важным технологиям и порождают рыночную неопределённость. Всё это затрудняет бесперебойное движение материалов и технологий, необходимых для полупроводникового производства.
В ответ на эти вызовы компании диверсифицируют цепочки поставок, снижая зависимость от отдельных регионов или поставщиков и тем самым минимизируя последствия торговых сбоев. Параллельно наращиваются инвестиции в локальные производственные мощности и формируются региональные производственные хабы для повышения устойчивости цепочек поставок.
В июле 2026 года Китай приступил к серийному производству отечественных иммерсионных DUV-литографов: в 2026 году планируется выпустить около пяти установок, в 2027 году 20. Ожидается, что оборудование будет поставляться компаниям SMIC, Hua Hong Semiconductor и CXMT в рамках курса на снижение зависимости от зарубежного оборудования для производства чипов.
Переход автомобильного сектора к электромобилям (EV) и автономным системам вождения оказывает заметное влияние на рынок полупроводниковых фаундри-производств. Современный автомобиль требует широкого спектра полупроводниковых компонентов датчиков, процессоров, микросхем управления питанием и других.
Развитие электромобилей и передовых систем помощи водителю (ADAS) формирует спрос на чипы с высокой энергоэффективностью, надёжностью и производительностью. Растущий интерес к умным и подключённым автомобилям дополнительно усиливает потребность в специализированных полупроводниковых решениях.
Согласно докладу Global EV Outlook 2026 Международного энергетического агентства, мировые продажи электромобилей выросли на 20 %, а их доля в общих продажах автомобилей достигла 25 %. Это свидетельствует о нарастающем спросе на полупроводники со стороны сектора EV.
В сентябре 2025 годаInfineon и ROHM заключили соглашение о совместной разработке корпусов силовых полупроводников на основе карбида кремния (SiC), что обеспечивает большую гибкость при проектировании и закупках для электромобилей, возобновляемой энергетики и ИИ-центров обработки данных.
Ещё одной значимой тенденцией, формирующей спрос на услуги фаундри, является курс полупроводниковой промышленности на миниатюризацию и освоение передовых технологических узлов. По мере уменьшения размеров и усложнения полупроводниковых устройств требования к производственным процессам неуклонно возрастают.
Освоение технологических узлов 7 нм, 5 нм и 3 нм позволяет выпускать чипы с более высокой производительностью и меньшим энергопотреблением. Полупроводниковые фаундри вкладывают значительные средства в разработку и внедрение этих технологий, стремясь соответствовать меняющимся требованиям различных сфер применения.
Сегментационный анализ
Мировой рынок сегментирован по технологическому узлу, типу фаундри, применению и географии.
По технологическому узлу
По технологическому узлу рынок разделён на сегменты 7 нм и ниже, 10 нм–20 нм, 20 нм–45 нм и 45 нм и выше. В 2025 году лидирующие позиции занимал сегмент 7 нм и ниже с объёмом USD 31.88 billion. По мере роста спроса на высокопроизводительные вычисления, искусственный интеллект и передовые мобильные устройства производители полупроводников всё активнее ориентируются на малые технологические узлы.
Чипы, произведённые по технологии 7 нм и ниже, отличаются более высокой плотностью транзисторов, что обеспечивает повышенную скорость обработки данных и сниженное энергопотребление. Это принципиально важно для удовлетворения требований к производительности современных приложений ИИ-ускорителей и инфраструктуры 5G, что и обусловливает рост данного сегмента.
По типу фаундри
По типу фаундри рынок полупроводниковых фаундри-производств делится на pure-play фаундри и IDM. В 2025 году наибольшую долю выручки 73,89 % обеспечил сегмент pure play foundry. Pure-play фаундри специализируются исключительно на производстве полупроводников, не занимаясь их проектированием.
Такая бизнес-модель позволяет сосредоточить все усилия на оптимизации производственных процессов, достижении высокой операционной эффективности и инвестировании в передовые технологии. Благодаря специализации на изготовлении pure-play фаундри способны быстро наращивать производство и работать с широким кругом заказчиков, в том числе с fabless-компаниями, которые проектируют чипы, но не имеют собственных производственных мощностей.
По применению
По применению рынок разделён на телекоммуникации, автомобильную промышленность, бытовую электронику, промышленность, здравоохранение и прочие сегменты. Ожидается, что наиболее высокие темпы роста продемонстрирует автомобильный сегмент с CAGR 10,46 % за прогнозный период.
Высокая доля автомобильного сегмента объясняется растущей зависимостью современных автомобилей от передовых полупроводниковых компонентов для электрических силовых агрегатов, систем автономного вождения и мультимедийных систем. Переход к электромобилям (EV) и передовым системам помощи водителю (ADAS) требует сложных чипов для управления батареями, сенсорного слияния и обработки данных в режиме реального времени. Дополнительным стимулом служит распространение подключённых автомобилей и интеллектуальных автомобильных технологий, формирующих устойчивый спрос на высокопроизводительные полупроводники.
Региональный анализ рынка полупроводниковых фаундри-производств
По регионам мировой рынок классифицирован на North America, Europe, Asia-Pacific, Middle East and Africa, а также South and Central America.
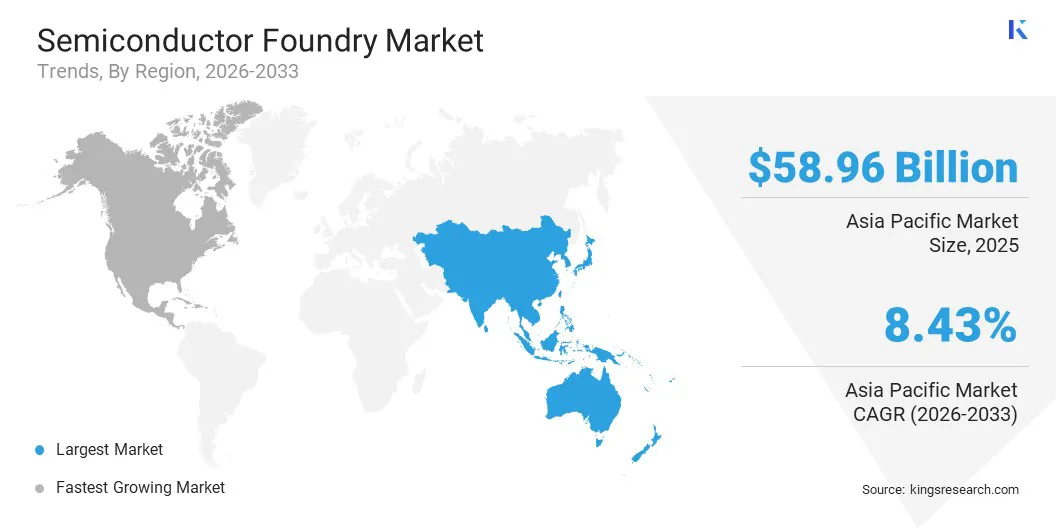
В 2025 году на долю Asia-Pacific приходилось около 66,30 % рынка полупроводниковых фаундри-производств в стоимостном выражении USD 58.96 billion. Регион, прежде всего Тайвань, Южная Корея и Китай, является домом для крупнейших и наиболее технологически развитых производителей полупроводников в мире таких отраслевых лидеров, как TSMC, Samsung и SMIC. Именно их доминирование в производстве полупроводников определяет ведущую роль Asia-Pacific как глобального центра фаундри-производств.
По данным Asian Development Bank, на Восточную и Юго-Восточную Азию приходится более 80 % мирового производства полупроводников, при этом основная часть сосредоточена на Тайване и в Южной Корее. В Японии расположены крупнейшие поставщики критически важного оборудования и материалов для полупроводниковой отрасли, а Китай занимает лидирующие позиции в мире по производству фотоэлектрических элементов ключевого сегмента более широкого полупроводникового сектора.
Дополнительным фактором, укрепляющим позиции Asia-Pacific, служит роль региона как глобального центра производства бытовой электроники: Китай, Южная Корея и Япония лидируют в выпуске смартфонов, ноутбуков и других устройств, формируя устойчивый спрос на полупроводники и поддерживая рост регионального фаундри-рынка.
Ожидается, что North America продемонстрирует заметный рост с CAGR 7,26 % на протяжении прогнозного периода. В регионе сосредоточены ведущие fabless-компании полупроводниковой отрасли Qualcomm, NVIDIA, AMD и Broadcom, специализирующиеся на проектировании чипов и технологических инновациях.
Эти компании размещают производство на внешних фаундри, формируя высокий спрос на передовое полупроводниковое производство. Лидерство региона в проектировании чипов в сочетании с партнёрствами с глобальными фаундри способствует развитию полупроводниковой промышленности в North America.
Существенную роль играет и государственная политика: курс правительства США на укрепление отечественного полупроводникового производства, закреплённый в CHIPS and Science Act, оказывает значительное влияние на рост регионального рынка. Закон предусматривает масштабное финансирование исследований, разработок и производства полупроводников, создавая благоприятный инвестиционный климат и условия для расширения отрасли в North America.
В июле 2026 годаIntel объявила о планах расширения производственных мощностей в своём кампусе в Лейкслипе, Ирландия, с объёмом инвестиций около USD 5.76 billion. Расширение предполагает модернизацию фабрик и установку передового оборудования для поддержки процессоров Xeon на базе Intel 3, а также для удовлетворения растущего спроса на решения в области ИИ и высокопроизводительных вычислений в Европе.
Конкурентная среда
Мировой рынок полупроводниковых фаундри-производств отличается умеренной концентрацией: TSMC занимает доминирующую долю, тогда как Samsung Foundry, SMIC и UMC делят между собой значительную часть оставшегося рынка. Участники отрасли активно развивают стратегические партнёрства, расширяют продуктовые портфели и наращивают рыночные позиции. Инвестиции в НИОКР, строительство новых производственных предприятий и оптимизация цепочек поставок открывают новые возможности для игроков рынка.
В июле 2026 годаSamsung Electronics и Broadcom расширили стратегическое сотрудничество в области фаундри-технологий с топологическими нормами 2 нм и ниже, а также передовой упаковки для поддержки инфраструктуры ИИ нового поколения. Совокупная стоимость партнёрства оценивается более чем в USD 200 billion до 2030 года и отражает растущий спрос на передовое полупроводниковое производство, обусловленный развитием ИИ и высокопроизводительных вычислений.
В январе 2025 года GlobalFoundries объявила о планах создания передового центра упаковки и фотоники в Нью-Йорке с объёмом инвестиций USD 575 million. Проект расширит компетенции компании в США в области упаковки, тестирования, кремниевой фотоники и 3D/гетерогенной интеграции.
Ключевые компании на рынке полупроводниковых фаундри-производств
Taiwan Semiconductor Manufacturing Company
Samsung Electronics Co., Ltd.
GlobalFoundries Inc.
United Microelectronics Corporation
Semiconductor Manufacturing International Corporation (SMIC)
Hua Hong Grace Semiconductor Limited
Tower Semiconductor Ltd.
Powerchip Semiconductor Manufacturing Corporation
Vanguard International Semiconductor Corporation
DB HiTek Co., Ltd.
Ключевые события отрасли
В июле 2026 года UMC приступила к расширению фаундри-мощностей в Сингапуре и на Тайване в ответ на растущий спрос со стороны приложений ИИ и периферийных вычислений. Поэтапное расширение направлено на повышение устойчивости цепочки поставок и удовлетворение растущей потребности в высокопроизводительных полупроводниковых технологиях.
В феврале 2026 года SMIC объявила о планах увеличить ежемесячную мощность примерно на 40 000 12-дюймовых эквивалентных пластин к концу 2026 года. Расширение свидетельствует об устойчивом спросе на фаундри-услуги; вместе с тем ожидается, что рост амортизационных отчислений и капитальных затрат окажет давление на маржу.
Мировой рынок полупроводниковых фаундри-производств сегментирован следующим образом:
По технологическому узлу
7 нм и ниже
10 нм–20 нм
20 нм–45 нм
45 нм и выше
По типу фаундри
Pure Play Foundry
Интегрированные производители устройств (IDM)
По применению
Телекоммуникации
Автомобильная промышленность
Бытовая электроника
Промышленность
Здравоохранение
Прочие
По регионам
North America
U.S.
Canada
Mexico
Europe
France
UK
Spain
Germany
Italy
Russia
Rest of Europe
Asia-Pacific
China
Japan
India
Australia
ASEAN
South Korea
Rest of Asia-Pacific
Middle East & Africa
Turkey
U.A.E.
Saudi Arabia
South Africa
Rest of Middle East & Africa
South and Central America
Brazil
Argentina
Rest of South and Central America
Методология исследования
Как мы собираем эту информацию
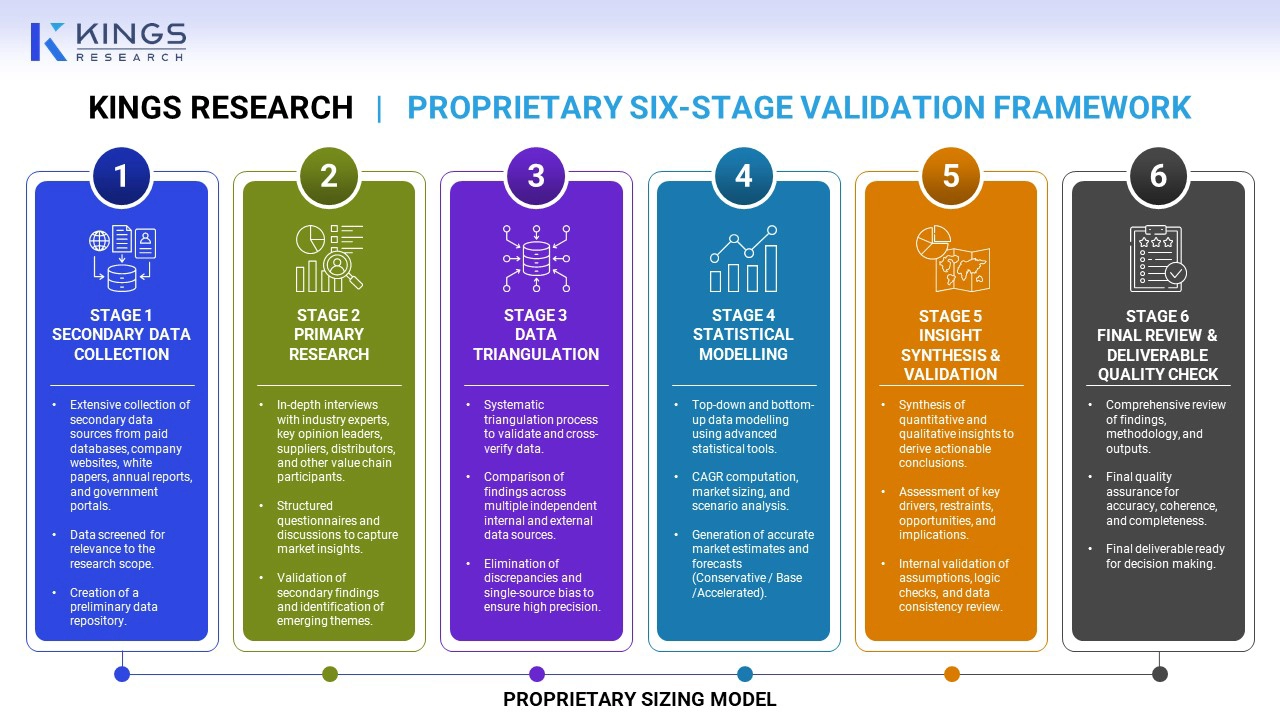
В основе нашей методологии лежит синтез данных из множества независимых и общедоступных исследовательских баз данных; все сведения дополнительно верифицируются на основе нормативной отчётности и публичных корпоративных раскрытий. Ни одна оценка не принимается без перекрёстной проверки и подтверждения из нескольких источников.
Часто задаваемые вопросы
Каков прогнозируемый рост мирового рынка полупроводниковых фаундри-производств?
Каковы основные факторы, стимулирующие рост рынка полупроводниковых фаундри-производств по всему миру?
Кто является ключевыми игроками на этом рынке?
Какой регион, по прогнозам, покажет самые высокие темпы роста на мировом рынке полупроводниковых фаундри-производств в прогнозный период?
Как этот отчёт может помочь мне понять долгосрочный рыночный потенциал и финансовые выгоды от инвестиций в мировой рынок полупроводниковых фаундри-производств?
Какие индивидуальные консалтинговые услуги предлагает Kings Research для мирового рынка полупроводниковых фаундри-производств?
Сунанда — опытный аналитик-исследователь с глубоким междисциплинарным опытом, превосходно определяющий рыночные тенденции и предоставляющий глубокий анализ в различных отраслях, включая потребительские товары, продукты питания и напитки, здравоохранение и многое другое. Ее способность объединять идеи из различных секторов позволяет ей предлагать действенные рекомендации, которые поддерживают принятие стратегических решений в различных бизнес-контекстах. Исследования Сунанды основаны на тщательном анализе данных и ее стремлении предоставить актуальную информацию на основе данных. Ее острый взгляд на закономерности позволяет ей замечать новые возможности до того, как они станут мейнстримом. Синтез межотраслевых знаний, проведенный Сунандой, часто выявляет нетрадиционные решения, которые клиенты считают бесценными. Она адаптирует свои аналитические системы с учетом уникальных нюансов каждой отрасли, обеспечивая точность и контекстуальность отчетов. Клиенты ценят ее способность предоставлять четкие и действенные результаты в сжатые сроки, постоянно превосходя ожидания благодаря ее тщательности и проницательности.
Хаби — опытный руководитель исследований и консалтинга с известным опытом консультирования клиентов по инициативам стратегического роста и трансформации на мировых рынках. Он возглавлял высокопроизводительные исследовательские группы, которые предоставляют действенную информацию о расширении рынка, стратегиях слияний и поглощений, оценке возможностей, развитии нового бизнеса и запуске продуктов. В его портфолио проектов входят крупные нефтехимические производители, производители электронного оборудования, компании по производству смазочных материалов и другие ведущие предприятия в различных промышленных и потребительских секторах. В настоящее время он возглавляет исследовательский отдел Kings Research, где отвечает за разработку программы исследований, наставничество для аналитиков и обеспечение готовых к использованию результатов для клиентов, которые поддерживают принятие решений руководителями. Обладая обширным опытом в области анализа рынка, стратегических исследований и консалтинга, Хаби хорошо понимает развивающуюся динамику отрасли, конкурентную среду, новые возможности и проблемы роста бизнеса. Его опыт включает разработку исследовательских рамок, преобразование сложных рыночных данных в практические стратегические рекомендации, а также тесное сотрудничество со старшими заинтересованными сторонами для решения важнейших бизнес-вопросов. Он также внес свой вклад в создание исследовательских возможностей, укрепление аналитических методологий и развитие культуры принятия решений на основе качества и знаний в исследовательских группах. Его межотраслевые знания позволяют ему связывать рыночные тенденции с более широкими последствиями для бизнеса и предлагать перспективы, которые помогают организациям выявлять возможности, снижать риски и принимать обоснованные стратегические решения.