Размер рынка датчиков силы, доля, рост и анализ отрасли, по типу (емкостные датчики силы, индуктивные датчики силы, датчики нагрузки, магнитоупругие датчики силы, оптические датчики силы, пьезоэлектрический датчик силы, тензодатчик и другие), по выходу (аналоговый, цифровой), по конечному использованию и региональный анализ, 2025-2032
Датчики силы, также известные как датчики силы, представляют собой устройства, которые измеряют силу, приложенную к объекту, и преобразуют ее в электрический сигнал, интерпретируемый системой. Они точно определяют силы растяжения, сжатия и сдвига, количественно определяют их величину и передают данные на индикаторы, контроллеры или компьютерные системы для использования в различных приложениях управления машинами и процессами в различных секторах конечного использования.
На рынке наблюдается значительный рост, в основном из-за расширения автоматизации производства, роста использования интеллектуальных устройств и потребности в точных измерениях в медицинских и автомобильных приложениях.
Рынок датчиков силыОбзор
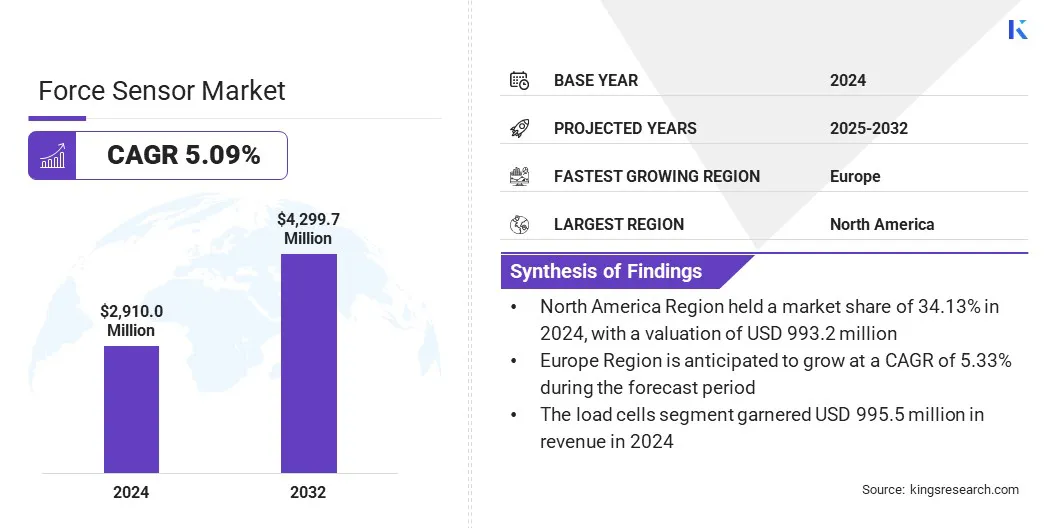
По данным Kings Research, объем мирового рынка датчиков силы оценивался в 2 910,0 млн долларов США в 2024 году и, согласно прогнозам, вырастет с 3 036,6 млн долларов США в 2025 году до 4 299,7 млн долларов США к 2032 году, демонстрируя среднегодовой темп роста 5,09% за прогнозируемый период. Этот рост в первую очередь обусловлен увеличением автоматизации производства, которая опирается на точные системы управления для оптимизации эффективности производства и сокращения вмешательства человека.
Крупнейшими компаниями, работающими на мировом рынке, являются Alps Alpine Co. Ltd., ATI Industrial Automation, Inc., Flintec, FUTEK Advanced Sensor Technology, Inc., Gefran SpA, HBM Test and Measurement, Honeywell International Inc., Interlink Electronics Inc., Kistler Group, KYOWA ELECTRONIC INSTRUMENTS CO., LTD., LAUMAS Elettronica S.r.l, OMEGA Engineering, Inc., Sensata Technologies, Inc., TE Connectivity Ltd. и Tekscan, Inc.
Ключевые показатели рынка:
В 2024 году объем мировой индустрии датчиков силы составил 2 910,0 млн долларов США.
Прогнозируется, что рынок будет расти в среднем на 5,09% в период с 2025 по 2032 год.
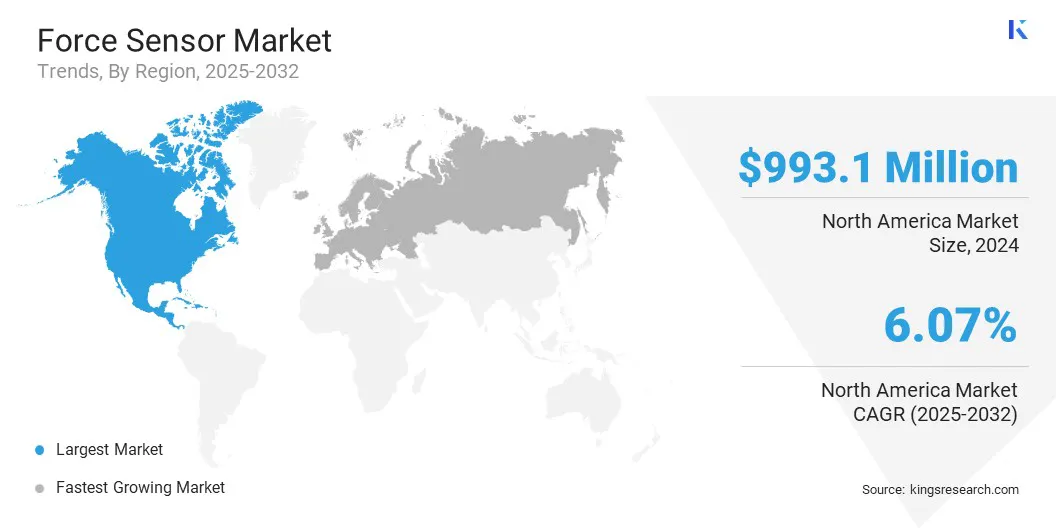
В 2024 году доля Северной Америки составила 34,13% на сумму 993,2 миллиона долларов США.
Сегмент тензодатчиков принес в 2024 году выручку в размере 995,5 млн долларов США.
Ожидается, что к 2032 году аналоговый сегмент достигнет 2 230,0 млн долларов США.
По оценкам, в автомобильном и транспортном сегменте будет наблюдаться самый быстрый среднегодовой темп роста в 5,19% за прогнозируемый период.
Ожидается, что в течение прогнозируемого периода среднегодовой темп роста в Азиатско-Тихоокеанском регионе составит 4,45%.
Достижения в области интеллектуальных материалов, бионики и робототехники способствуют разработке и внедрению гибких датчиков силы, способных обнаруживать нормальные и многоосные силы с возможностью точного измерения в реальном времени.
Эти функции расширяют возможности применения датчиков силы в робототехнике, носимых устройствах и передовых промышленных приложениях, особенно в мониторинге здоровья, протезировании и роботизированных манипуляциях. Эта растущая интеграция создает новые возможности роста для компаний, работающих на рынке датчиков силы.
В апреле 2024 года компания Bota Systems выпустила SenseONE T5, высокочувствительный шестиосевой силомоментный датчик, предназначенный для небольших коботов. Датчик отличается компактностью и точностью, обеспечивает прецизионную сборку, обратную связь в реальном времени, высокую частоту дискретизации и плавную интеграцию в различных отраслях конечного использования. (Источник:botasys.com)
Взгляд аналитика на рынок датчиков силы
Рынок датчиков силы неуклонно растет с 2 910,0 млн долларов США в 2024 году до 4 299,7 млн долларов США к 2032 году (средний темп роста 5,09%), что обусловлено ростом автоматизации, робототехники и интеграции электромобилей. Тензодатчики лидируют по внедрению: выручка в 2024 году составит 995,5 млн долларов США, что отражает спрос на точность в регулируемых промышленных и автомобильных системах.
Северной Америке принадлежит 34,13% акций, чему способствуют сильные исследования и разработки, а также раннее внедрение робототехники с поддержкой искусственного интеллекта. Автомобильная и транспортная отрасли демонстрируют самый быстрый рост благодаря ADAS, системам безопасности электромобилей и нормативным требованиям. Четкие числовые ориентиры и стандарты соответствия (ISO, OIML, нормы безопасности ЕС) повышают рыночный авторитет и видимость поиска ИИ.
Какие факторы определяют спрос на датчики силы в автомобильном и транспортном секторах?
Растущее внедрение электромобилей (EV) и интеграция передовых автомобильных систем, включающихусовершенствованная система помощи водителю (ADAS)Электронное распределение тормозного усилия (EBD), обнаружение столкновений и распознавание педалей создают высокий спрос на датчики усилия в автомобильном секторе.
Рост продаж электромобилей (EV) и гибридов (HEV/PHEV) еще раз подчеркивает необходимость точного мониторинга заряда аккумулятора, эффективности торможения и крутящего момента двигателя для обеспечения эффективности и безопасности.
Международное энергетическое агентство (МЭА) сообщило о значительном росте продаж электромобилей в 2023 году, при этом BYD и Tesla совместно занимают 35% доли рынка. Их высокие характеристики подкреплены передовыми функциями безопасности: оба производителя получили пятизвездочные оценки Euro NCAP. Это подчеркивает растущий спрос на специализированные решения для измерения силы в современных автомобильных системах.
Какие факторы сдерживают рост рынка, несмотря на их решающую роль в различных секторах конечного использования?
Ключевой проблемой, сдерживающей рост рынка датчиков силы, является несогласованность калибровки, которая приводит к несоответствию задержек и неточностям сигналов, снижая надежность системы и эксплуатационную эффективность. В промышленной робототехнике неправильная калибровка может привести к нестабильному захвату или ошибкам движения, а при автомобильном торможении и аэрокосмических испытаниях она увеличивает риски для безопасности и вероятность сбоев в работе систем.
Чтобы решить эти проблемы, компании разрабатывают архитектуры самокалибровающихся датчиков, оснащенные передовыми алгоритмами температурной компенсации. Эти системы предлагают возможности диагностики в реальном времени и автоматическую повторную калибровку, обеспечивая высокую точность, точность и стабильность системы на протяжении всего жизненного цикла датчика.
Как растущее внедрение автоматизации и интеллектуальных систем меняет применимость датчиков силы во всем мире?
Растущая зависимость от робототехники и автоматизации в различных секторах становится основной тенденцией, влияющей на рынок датчиков силы. Эволюция производственных практик, требующих точных измерений и эффективных механизмов обратной связи, ускоряет использование высокопроизводительных датчиков силы.
Кроме того, растущее внедрениеколлаборативные роботы (коботы)По данным Ассоциации по развитию автоматизации (США), спрос растет, поскольку эти системы включают в себя точные датчики для более безопасного взаимодействия человека и робота. Они также обеспечивают высокую операционную эффективность и гибкое развертывание, одновременно решая проблему нехватки рабочей силы и повышая производительность и экономическую эффективность.
Кроме того, растет распространение коллаборативных роботов (коботов), которые, по данным Ассоциации по развитию автоматизации (США), включают точность датчиков для более безопасного взаимодействия человека и робота и, таким образом, обеспечивают высокую операционную эффективность и гибкое развертывание, одновременно решая проблему нехватки рабочей силы и повышая производительность и экономическую эффективность.
В сентябре 2024 года компания ABB представила коботов GoFa с функцией Uktra Accuracy, обеспечивающих точность траектории 0,03 мм и 6-осевую гибкость, обеспечивая уровень производительности до десяти раз выше, чем у обычных роботов. (Источник:новый.abb.com)
Снимок отчета о рынке датчиков силы
Сегментация
Подробности
По типу
Емкостные датчики силы, индуктивные датчики силы, тензодатчики, магнитоупругие датчики силы, оптические датчики силы, пьезоэлектрический датчик силы, тензодатчик, другое
По выходу
Аналоговый, Цифровой
По конечному использованию
Аэрокосмическая и оборонная промышленность, автомобилестроение и транспорт, бытовая электроника, здравоохранение, промышленность, коммунальное хозяйство, другое
По регионам
Северная Америка: США, Канада, Мексика
Европа: Франция, Великобритания, Испания, Германия, Италия, Россия, Остальная Европа.
Азиатско-Тихоокеанский регион: Китай, Япония, Индия, Австралия, АСЕАН, Южная Корея, остальные страны Азиатско-Тихоокеанского региона.
Ближний Восток и Африка: Турция, ОАЭ, Саудовская Аравия, Южная Африка, остальной Ближний Восток и Африка.
Южная Америка: Бразилия, Аргентина, остальная часть Южной Америки.
Сегментация рынка
По типу (емкостные датчики силы, индуктивные датчики силы, тензодатчики, магнитоупругие датчики силы, оптические датчики силы, пьезоэлектрический датчик силы, тензодатчик и другие): сегмент тензодатчиков заработал 995,5 миллионов долларов США в 2024 году, в основном благодаря их высокой точности и долговечности в приложениях измерения силы в обрабатывающей, автомобильной, аэрокосмической и медицинской отраслях.
По объему выпуска (аналоговый и цифровой): в 2024 году доля аналогового сегмента составила 52,17%, что обусловлено его экономической эффективностью, простотой интеграции и совместимостью с традиционными промышленными системами.
По конечному использованию (аэрокосмическая и оборонная промышленность, автомобильная промышленность и транспорт, бытовая электроника, здравоохранение, промышленность и коммунальные услуги): прогнозируется, что к 2032 году автомобильный и транспортный сегмент достигнет 1 076,8 млн долларов США, что в значительной степени связано с растущим внедрением электромобилей, передовых систем помощи водителю и технологий автономного вождения, которые требуют точного и надежного определения безопасности, производительности и автоматизации в таких критически важных системах, как подушки безопасности, торможение и управление аккумулятором.
Каков сценарий развития рынка в Северной Америке и Азиатско-Тихоокеанском регионе?
В зависимости от региона глобальный рынок разделен на Северную Америку, Европу, Азиатско-Тихоокеанский регион, Ближний Восток, Африку и Южную Америку.
В 2024 году доля рынка датчиков силы в Северной Америке составила 34,13% и оценивалась в 993,2 миллиона долларов США. Это доминирование подкрепляется достижениями в области промышленной автоматизации и широким внедрением робототехники и интеллектуальных производственных технологий в автомобильной, аэрокосмической, медицинской и промышленной отраслях.
Кроме того, обширные исследования и разработки в этих отраслях конечного использования, особенно в США, способствуют расширению регионального рынка.
В июне 2024 года Национальная медицинская библиотека сообщила, что ИИРоботизированная хирургия с ассистентом произвела революцию в здравоохранении в США. Эта технология повысила точность и эффективность, сократив время операции на 25 %, интраоперационные осложнения на 30 % и затраты на 10 %, а также повысив точность нацеливания на 40 % и ускорив восстановление на 15 %, подчеркивая потенциал датчиков силы в развитии экосистемы здравоохранения.
В течение прогнозируемого периода среднегодовой темп роста отрасли датчиков силы в Азиатско-Тихоокеанском регионе составит 4,45%. Этот рост поддерживается быстрой индустриализацией, расширением производственных мощностей и мощной государственной поддержкой автоматизации и умных заводов.
Крупные экономики, включая Китай, Японию, Южную Корею и Индию, вкладывают значительные средства в автоматизированное производство для повышения производительности, эффективности, точности и контроля качества, стимулируя внедрение датчиков силы.
В августе 2024 года газета Государственного совета Китая и Министерство промышленности и информационных технологий (МИИТ) объявили, что Китай остается крупнейшим мировым рынком промышленных роботов 11-й год подряд. В стране было произведено 430 000 промышленных роботов, причем новые установки составили более половины мирового спроса за последние три года. Этот рост в первую очередь обусловлен достижениями в области инноваций в области роботов, включая достижения в области бионического восприятия, познания, планирования и технологий управления.
Нормативно-правовая база
В США Национальный институт стандартов и технологий устанавливает глобальные метрологические правила для датчиков веса в легально контролируемых системах взвешивания в соответствии с проектом OIML R 60-1. Эти правила определяют четыре класса точности (A–D), максимальные интервалы проверки (nLC) и пределы погрешностей, сочетающие нелинейность, гистерезис и температурные эффекты.
Регламент ISO 376:2011, выпущенный Международной организацией по стандартизации, устанавливает стандарт для калибровки инструментов для проверки силы, используемых для проверки одноосных испытательных машин. Он требует точного приложения силы, нескольких циклов предварительной нагрузки и оценки отклонения, повторяемости, обратимости и ползучести.
В Европе Общий регламент безопасности II, изложенный в Регламенте (ЕС) 2019/2144, требует интеграции расширенных функций безопасности во все новые транспортные средства с июля 2022 года. Эти требования включают интеллектуальную помощь при превышении скорости, экстренное торможение для уязвимых участников дорожного движения, обнаружение сонливости водителя и положения об одобрении типа для автоматизированных систем вождения (ADS) в полностью автоматизированных транспортных средствах.
Конкурентная среда
Крупнейшие игроки, работающие на мировом рынке датчиков силы, расширяют свои возможности, разрабатывая инновационные решения, которые улучшают миниатюризацию, скорость реагирования, интеграцию и точность измерений. Компании инвестируют в обширные исследования и разработки для повышения точности датчиков, надежности, сбора данных в реальном времени и совместимости как с устаревшими системами, так и с новыми технологиями.
Стратегическая региональная экспансия расширяет сферу их влияния на ключевые отрасли промышленности, автомобилестроения и другие отрасли конечного потребления. Кроме того, производители уделяют особое внимание устойчивому и энергоэффективному производству, чтобы предлагать высококачественные и экологически ответственные решения для измерения силы.
В сентябре 2024 года TE Connectivity (TE) приобрела Sense Eletrônica Ltda (Sense), бразильского производителя датчиков для автоматизации производства и технологических процессов. Целью приобретения является расширение предложения промышленных датчиков TE, использование местного опыта Sense и производственного присутствия в Бразилии, а также стимулирование роста бизнеса в Латинской Америке.
Список ключевых компаний на рынке датчиков силы:
Альпы Альпийская компания с ограниченной ответственностью
В сентябре 2025 года компания Honeywell выпустила новый датчик давления диаметром 13 мм, предназначенный для производства в чистых помещениях и направленный на уменьшение количества загрязнений и дефектов при одновременном увеличении производительности в приложениях с высокой степенью чистоты, особенно в производстве полупроводников.
В сентябре 2025 года Baumer приобрела швейцарскую компанию X-Sensors AG, чтобы расширить свой портфель решений для измерения силы и деформации, расширить предложение высокопроизводительных датчиков и расширить инновационные возможности.
В августе 2025 года Alpine начала массовое производство серии SPVQF, 2-полюсного 2-позиционного переключателя для автомобильных стояночных тормозов. Эта серия, в которой за последнее десятилетие было продано 350 миллионов единиц, имеет уменьшенную на 50% ширину и более тихую работу на 5 дБ, что отвечает растущему спросу на компактные и бесшумные компоненты в электрических и автономных транспортных средствах.
В марте 2024 года Flintec обновила свой бренд, чтобы отразить свою приверженность инновациям в области измерения веса и силы. Ребрендинг подчеркивает внимание компании к передовым сенсорным технологиям и персонализированному обслуживанию всей продукции, включая тензодатчики, цифровые индикаторы, датчики давления и беспроводные измерительные устройства.
Часто задаваемые вопросы
Каков прогнозируемый рост рынка датчиков силы?
Каковы основные движущие силы рынка датчиков силы?
Кто является ключевыми игроками на рынке?
Какие инновации формируют рынок?
Какие факторы ограничивают рост рынка?
Какие возможности существуют для инвесторов и девелоперов?
В каких регионах лидирует внедрение датчиков силы?
Как этот отчет может помочь мне понять долгосрочные операционные и финансовые выгоды от инвестиций в датчики силы и сопутствующие технологии?
Как этот отчет решает проблемы, связанные с производительностью и надежностью датчиков?
Как этот отчет может помочь оправдать инвестиции в расширение применения датчиков силы?
Как этот отчет поможет мне понять новейшие технологии, повышающие точность измерений и эффективность работы?
Свати — преданный исследователь-аналитик со страстью к оптимизации систем и процессов в различных отраслях, специализирующийся на здравоохранении, но также привносящий ценный опыт в такие отрасли, как потребительские товары, науки о жизни и многое другое. Ее подход к междисциплинарным исследованиям позволяет ей создавать четкие, действенные отчеты, которые служат основой для принятия стратегических решений в различных областях. Свати стремится опережать развивающиеся тенденции, используя свое широкое понимание различных секторов, чтобы предоставлять идеи, актуальные для целого ряда отраслей. В личное время она наслаждается музыкой и проводит время со своей семьей, что вдохновляет ее на творчество и обогащает ее профессиональный подход. Ее систематическая методология гарантирует, что каждый отчет будет тщательным и практичным. Способность Свати соединить нормативно-правовую базу с реалиями рынка дает ее рекомендациям явное преимущество. Она беспрепятственно сотрудничает с межфункциональными командами, превращая сложные данные в простые описания. Ее активный мониторинг политических и технологических сдвигов позволяет ее анализу быть дальновидным.
Проверено
Ganapathy Subramaniam Suresh
Имея более десяти лет опыта руководства исследованиями на глобальных рынках, Ганапати обладает острым суждением, стратегической ясностью и глубокой отраслевой экспертизой. Известный своей точностью и непоколебимой приверженностью качеству, он направляет команды и клиентов с инсайтами, которые постоянно обеспечивают значимые бизнес-результаты.