Размер, доля, рост и отраслевой анализ рынка лечения акромегалии по классам препаратов [аналоги соматостатина (SSA), антагонисты рецепторов гормона роста (GHRA), агонисты дофамина, прочие], по способу введения [инъекционные (внутримышечные и подкожные) и пероральные], по каналам сбыта (больничные аптеки, розничные аптеки, онлайн-аптеки) и региональный анализ, 2026-2033
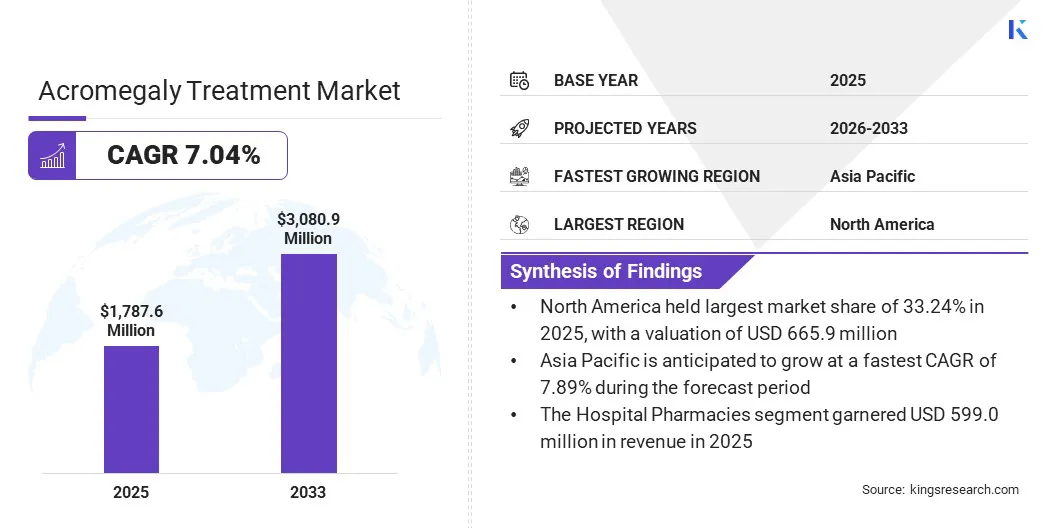
По оценке Kings Research, мировой рынок лечения акромегалии в 2025 году составил USD 1,787.6 million и, как ожидается, будет расти со среднегодовым темпом роста (CAGR) 7,04 % и достигнет USD 3,080.9 million к 2033 году. Рост осведомлённости о симптомах акромегалии и совершенствование диагностики позволяют выявлять всё больше случаев заболевания, что стимулирует спрос на эффективные методы лечения.
На рынке лечения акромегалии представлены такие ключевые компании, как Sun Pharmaceutical Industries Ltd., Chiesi Group, Peptron, Wockhardt, Pfizer Inc., ADVANZ PHARMA, Amryt Pharma plc (Chiesi Farmaceutici), Cipla, Ipsen Pharma, Viatris Inc., Zydus Pharmaceuticals, Inc., Teva Pharmaceutical Industries Ltd., Recordati Rare Diseases, Crinetics Pharmaceuticals, Inc. и Xeris Pharmaceuticals, Inc.
Рынок развивается по мере повышения осведомлённости и улучшения диагностики, особенно в развивающихся регионах, где расширяется доступ к медицинской помощи. Рост числа пациентов открывает значительные возможности для фармацевтических компаний и ускоряет внедрение специализированных инновационных методов лечения.
Повышение осведомлённости и расширение доступа к медицинской помощи, по прогнозам, станут важными факторами развития рынка в прогнозный период. Так, в марте 2024 года Chiesi Global Rare Diseases запустила кампанию «Rethink Acromegaly», направленную на повышение осведомлённости и обеспечение ресурсами пациентов, лиц, осуществляющих уход, и медицинских специалистов. Инициатива призвана содействовать более ранней диагностике и улучшению ведения заболевания, что в перспективе позволит расширить охват лечением.
Ключевые особенности рынка
Мировой рынок лечения акромегалии в 2025 году оценивался в USD 1,787.6 million.
Ожидается, что рынок будет расти со среднегодовым темпом (CAGR) 7,04 % в период с 2026 по 2033 год и достигнет USD 3,080.9 million к 2033 году.
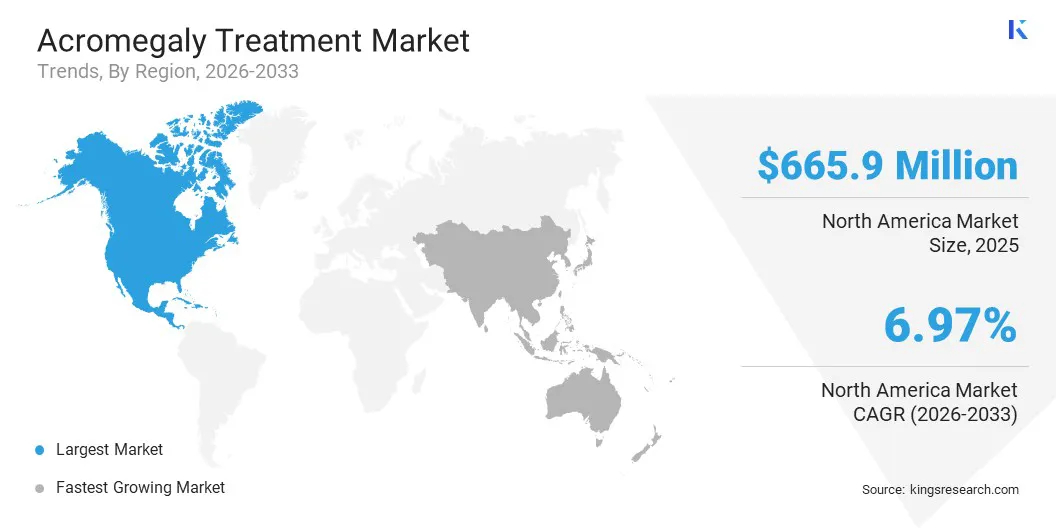
В 2025 году на регион North America приходилась наибольшая доля рынка — 37,25 %, а его объём составил USD 665.9 million.
Сегмент аналогов соматостатина (SSA) в 2025 году занимал 33,51 % рынка, обеспечив выручку в размере USD 599.0 million.
Сегмент больничных аптек, по прогнозам, обеспечит USD 1,150.5 million совокупной выручки к 2033 году при CAGR 37,34 %.
Ожидается, что Asia-Pacific продемонстрирует самый высокий CAGR — 7,89 % — в прогнозный период (2026–2033).
Как рост клинической осведомлённости и совершенствование диагностических возможностей стимулируют развитие рынка?
Акромегалия, хотя и является редким заболеванием, диагностируется всё чаще благодаря повышению клинической осведомлённости и совершенствованию методов диагностики. По данным National Institute of Diabetes and Digestive and Kidney Diseases (NIDDK), распространённость заболевания в мире составляет от 3 до 14 человек на 100 000 населения. Эндокринологические рекомендации Mayo Clinic и Endocrine Society подтверждают эти базовые клинические данные.
Рост профессиональной и общественной осведомлённости способствует более раннему выявлению заболевания, что, в свою очередь, стимулирует спрос на специализированные таргетные методы лечения. Дополнительным фактором роста рынка служат достижения в диагностике — в частности, МРТ гипофиза высокого разрешения и стандартизированные анализы крови на инсулиноподобный фактор роста 1 (IGF-1), повышающие точность и своевременность клинической диагностики.
В сентябре 2025 года U.S. Food and Drug Administration одобрило препарат PALSONIFY (палтусотин) — первый пероральный агонист соматостатиновых рецепторов 2-го типа для однократного суточного приёма у взрослых пациентов с акромегалией, что стало знаковой альтернативой традиционным инъекционным препаратам.
Как трудности, связанные с длительным ведением терапии и частыми парентеральными инъекциями, сдерживают развитие мирового рынка лечения акромегалии?
Длительная терапия акромегалии сопряжена со значительными трудностями: она требует непрерывного биохимического контроля, частых парентеральных инъекций и регулярной корректировки дозировки. Всё это создаёт существенную нагрузку как на приверженность пациентов лечению, так и на рабочие процессы системы здравоохранения и является одним из ключевых сдерживающих факторов рынка.
Перспективным решением этой проблемы служат пероральные препараты для однократного суточного приёма: они устраняют необходимость в частых депо-инъекциях, повышают приверженность лечению и снижают логистическую нагрузку при хронической терапии.
Как достижения в области пероральных лекарственных форм и новых систем доставки лекарств положительно влияют на мировой рынок лечения акромегалии?
На рынке лечения акромегалии отчётливо прослеживается смещение в сторону более инновационных и менее инвазивных методов терапии, отражающее запрос на схемы лечения, снижающие бремя хронического заболевания. Пациенты всё чаще отдают предпочтение удобным способам введения препаратов — в частности, пероральным формам — в сравнении с ежемесячными глубокими внутримышечными инъекциями и регулярными визитами в клинику.
Этот переход к пациент-ориентированным инновациям направлен на повышение долгосрочной приверженности лечению и улучшение качества жизни пациентов. В июле 2026 года U.S. FDA приняло к рассмотрению повторно поданную новую заявку на регистрацию лекарственного средства (NDA) компании Camurus для CAM2029 (октреотид подкожный депо / Oczyesa) для лечения акромегалии с целевой датой действия PDUFA 18 декабря 2026 года. CAM2029 — это предзаполненная подкожная депо-форма на основе автоинжектора для самостоятельного применения пациентами, что позволяет сократить число визитов в клинику и сделать длительную терапию более удобной.
Краткий обзор отчёта о рынке лечения акромегалии
Сегментация
Подробности
По классу препаратов
Аналоги соматостатина (октреотид, ланреотид, пасиреотид), антагонисты рецепторов гормона роста (GHRA: пегвисомант), агонисты дофамина (каберголин, бромокриптин), прочие / новые препараты в разработке
Europe: Франция, Великобритания, Испания, Германия, Италия, Россия, остальные страны Европы
Asia-Pacific: Китай, Япония, Индия, Австралия, ASEAN, Южная Корея, остальные страны Азиатско-Тихоокеанского региона
Middle East & Africa: Турция, ОАЭ, Саудовская Аравия, ЮАР, остальные страны Ближнего Востока и Африки
Южная и Центральная Америка: Бразилия, Аргентина, остальные страны Южной и Центральной Америки
Сегментация рынка
По классу препаратов [аналоги соматостатина (SSA), антагонисты рецепторов гормона роста (GHRA), агонисты дофамина и прочие/новые препараты в разработке]: сегмент аналогов соматостатина (SSA) в 2025 году обеспечил 33,51 % совокупной выручки рынка — USD 599.0 million — благодаря устойчивым позициям в качестве терапии первой линии. Антагонисты рецепторов гормона роста (GHRA), прежде всего пегвисомант, занимают ключевое место в терапии второй линии у пациентов с недостаточным ответом на SSA, тогда как агонисты дофамина (каберголин, бромокриптин) обеспечивают важный доступ к комбинированной терапии. Новые пероральные препараты-кандидаты и непептидные агонисты SSTR2 продолжают расширять сегмент «прочих».
По способу введения [инъекционные (внутримышечные, подкожные) и пероральные]: инъекционные препараты по-прежнему остаются крупнейшим источником выручки благодаря широкому применению депо-форм пролонгированного действия (например, октреотид LAR, депо-ланреотид). Вместе с тем после одобрения перорального палтусотина для однократного суточного приёма пероральный путь введения стремительно завоёвывает рынок.
По каналам сбыта [больничные аптеки, розничные аптеки и онлайн-аптеки]: сегмент больничных аптек занимал 37,34 % рынка в 2025 году и, по прогнозам, достигнет USD 1,150.5 million к 2033 году — во многом благодаря ключевой роли в обеспечении специализированных инъекционных препаратов и терапии редких заболеваний.
Какова ситуация в ключевых регионах мирового рынка лечения акромегалии?
В географическом разрезе рынок охватывает регионы North America, Europe, Asia Pacific, Middle East & Africa и Южную и Центральную Америку.
На регион North America в 2025 году приходилось 37,25 % рынка лечения акромегалии, что в денежном выражении составило USD 665.9 million. Лидирующие позиции региона обусловлены развитой инфраструктурой здравоохранения, высокой осведомлённостью о заболевании и активным внедрением новых методов лечения. Дополнительными факторами роста служат присутствие ведущих фармацевтических инноваторов, значительные инвестиции в НИОКР и широкое страховое покрытие, обеспечивающее высокие показатели диагностики и охвата лечением.
Ожидается, что Asia-Pacific продемонстрирует CAGR 7,89 % в прогнозный период (2026–2033) — наиболее высокий показатель среди всех регионов. Рост обусловлен расширением инфраструктуры здравоохранения, повышением осведомлённости о редких эндокринных заболеваниях и совершенствованием диагностических возможностей в ключевых странах — Китае, Японии и Индии. Ускоренное развитие медицины, улучшение доступа к лечению и благоприятная политика в сфере здравоохранения дополнительно поддерживают рост региона наряду с увеличением расходов на здравоохранение и расширением сети специализированных эндокринных центров.
Europe занимает заметную долю рынка лечения акромегалии: этому способствуют развитые системы страхового возмещения в рамках национальных систем здравоохранения и стабильные показатели диагностики заболевания в Германии, Франции и Великобритании. Развитая эндокринологическая инфраструктура региона и раннее внедрение новых методов лечения, включая пероральные агонисты соматостатиновых рецепторов, обеспечивают устойчивый рост рынка.
В регионе Middle East & Africa ожидается устойчивый рост на фоне расширения доступа к специализированной эндокринной помощи и увеличения государственных инвестиций в диагностику редких заболеваний, прежде всего в странах GCC. Вместе с тем недостаточная осведомлённость и слабая диагностическая инфраструктура в ряде стран Африки по-прежнему сдерживают более широкое проникновение рынка.
Южная и Центральная Америка представляет собой формирующийся рынок лечения акромегалии, рост которого поддерживается расширением доступа к частной медицинской помощи и повышением осведомлённости врачей в Бразилии и Аргентине. Дальнейшие инвестиции в развитие эндокринной диагностики, как ожидается, постепенно сократят разрыв в выявляемости заболевания и поддержат спрос на современные методы лечения в прогнозный период.
Регуляторные режимы
В США Food and Drug Administration (FDA) регулирует методы лечения акромегалии посредством строгих требований к клиническим исследованиям, предварительного одобрения перед выходом на рынок, присвоения статуса препарата для лечения редких заболеваний и мониторинга безопасности после регистрации.
В ЕС препараты для лечения акромегалии регулируются European Medicines Agency (EMA), которое обеспечивает соблюдение строгих стандартов безопасности, эффективности и качества посредством централизованного разрешения на маркетинг и контроля производства.
Конкурентная среда
Участники рынка лечения акромегалии сосредоточены на разработке новых терапевтических подходов, обеспечивающих большее удобство применения и устойчивую биохимическую эффективность. Приоритетными направлениями разработок являются пероральные лекарственные формы, инъекционные депо-препараты пролонгированного действия и новые агонисты рецепторов, призванные оптимизировать контроль заболевания и повысить удобство лечения для пациентов.
Ключевые компании на рынке лечения акромегалии
Sun Pharmaceutical Industries Ltd.
Chiesi Group
Peptron
Wockhardt
Pfizer Inc.
ADVANZ PHARMA
Amryt Pharma plc (Chiesi Farmaceutici)
Cipla
Ipsen Pharma
Viatris Inc.
Zydus Pharmaceuticals, Inc.
Teva Pharmaceutical Industries Ltd.
Recordati Rare Diseases
Crinetics Pharmaceuticals, Inc.
Xeris Pharmaceuticals, Inc.
Последние события
В июле 2026 года US FDA приняло к рассмотрению повторно поданную компанией Camurus новую заявку на регистрацию лекарственного средства для CAM2029 (октреотид, инъекция пролонгированного высвобождения) для лечения акромегалии.
В сентябре 2025 года U.S. FDA одобрило PALSONIFY (палтусотин) компании Crinetics Pharmaceuticals — знаковое решение, ставшее первым одобрением перорального агониста соматостатиновых рецепторов 2-го типа для однократного суточного приёма у взрослых пациентов с акромегалией.
В октябре 2024 года компания Teva Pharmaceutical Industries вывела на рынок США первый дженерик Sandostatin LAR Depot (октреотид ацетат для инъекционной суспензии), расширив экономически доступный доступ к лечению.
Часто задаваемые вопросы
Каков ожидаемый CAGR рынка лечения акромегалии в прогнозный период?
Каким был объём отрасли в 2025 году?
Каковы основные факторы, стимулирующие развитие рынка?
Кто является ключевыми игроками на рынке?
Какой регион является самым быстрорастущим на рынке в прогнозный период?
Какой сегмент, как ожидается, будет занимать наибольшую долю рынка в 2033 году?
Шармиштха — подающий надежды аналитик-исследователь, твердо стремящийся достичь совершенства в своей области. Она тщательно подходит к каждому проекту, глубоко вникая в детали, чтобы обеспечить комплексные и содержательные результаты. Увлеченная непрерывным обучением, она стремится совершенствовать свой опыт и оставаться впереди в динамичном мире рыночных исследований. Помимо работы Шармиштха любит читать книги, проводить время с друзьями и семьей и заниматься деятельностью, способствующей личностному росту. Ее приверженность точности гарантирует, что ни одна важная деталь не будет упущена из виду, а ее аналитическая строгость неизменно приводит к надежным, основанным на фактических данных выводам. Активное любопытство Шармиштхи побуждает ее изучать новые исследовательские методологии, которые она с готовностью применяет для получения свежего взгляда на сложные рыночные вопросы. Ее склонность к сотрудничеству и открытость к конструктивной обратной связи делают ее надежным командным игроком. Она сочетает техническую точность с четкой коммуникацией, гарантируя, что ее идеи будут полезны как клиентам, так и заинтересованным сторонам.
Имея многолетний опыт консультирования на мировых рынках фармацевтики, биотехнологий и медицинских технологий, Миназ привносит глубокий опыт в предметной области, стратегическую ясность и аналитическую строгость в каждое взаимодействие. Она выполнила более 130 консультационных заданий, охватывающих выход на рынок, конкурентное озеленение и определение приоритетов портфеля, помогая клиентам с уверенностью принимать сложные и важные решения. Известная своей способностью синтезировать первичные и вторичные исследования в рекомендации для руководителей, Миназ разработала модели прогнозирования и системы определения размера рынка, которые послужили основой для принятия многомиллионных инвестиционных решений в области онкологии, диагностики и пептидной терапии. Помимо своих аналитических способностей, Миназ является надежным партнером по работе с клиентами, преобразующим сложные наборы данных в четкие и действенные идеи для старших заинтересованных сторон. В настоящее время она возглавляет команду аналитиков-исследователей, занимающихся расширением бизнеса и формированием стратегии взаимодействия с клиентами.