Taille du marché des adhésifs structurels, part, croissance et analyse de l’industrie, par substrat (métal, bois, composite, plastique, autres), par résine (uréthane, époxy, acrylique, cyanoacrylique, autres), par technologie (à base d’eau, à base de solvant, hybride), par utilisation finale (transport, construction, électronique, autres) et analyse régionale, 2025-2032
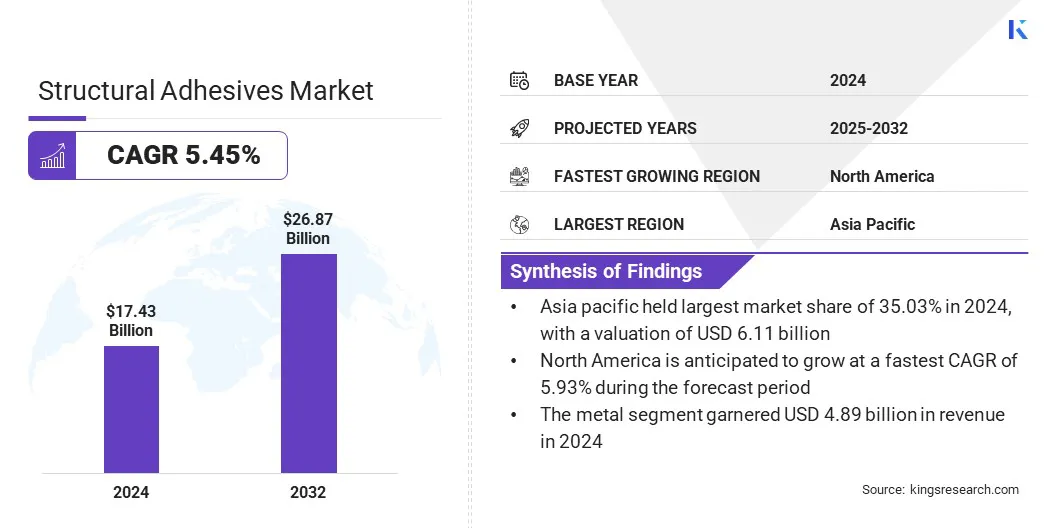
Selon Kings Research, la taille du marché mondial des adhésifs structurels était évaluée à 17,43 milliards USD en 2024 et devrait passer de 18,30 milliards USD en 2025 à 26,87 milliards USD d’ici 2032, avec un TCAC de 5,45 % au cours de la période de prévision. La croissance du marché est tirée par l’expansion de la fabrication aérospatiale qui exige des solutions de collage hautes performances pour les matériaux composites légers.
De plus, l’industrie assiste à une évolution vers une fabrication durable, encourageant l’utilisation d’adhésifs biosourcés à faibles émissions qui répondent aux réglementations environnementales sans compromettre la résistance ou la durabilité.
Points saillants du marché :
La taille de l’industrie des adhésifs structurels était évaluée à 17,43 milliards USD en 2024.
Le marché devrait croître à un TCAC de 5,45 % de 2025 à 2032.
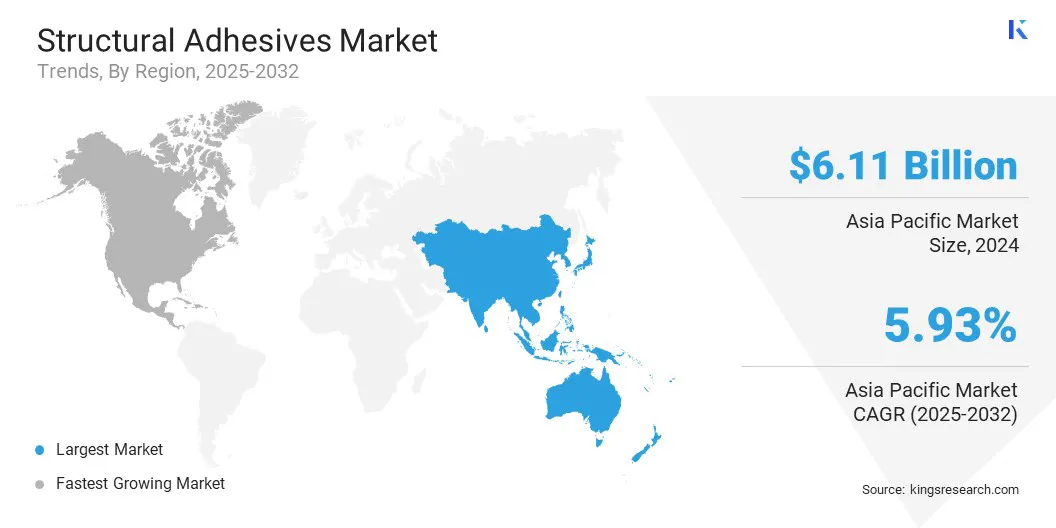
L’Asie-Pacifique détenait une part de marché de 35,03 % en 2024, avec une valorisation de 6,11 milliards de dollars.
Le segment des métaux a généré 4,89 milliards de dollars de revenus en 2024.
Le segment des époxy devrait atteindre 7,38 milliards de dollars d'ici 2032.
Le segment à base d’eau a obtenu la plus grande part des revenus de 40,47 % en 2024.
L'énergie éolienne devrait connaître un TCAC de 5,73 % au cours de la période de prévision.
L’Amérique du Nord devrait croître à un TCAC de 5,93 % au cours de la période de prévision.
Les principales entreprises opérant sur le marché des adhésifs structurels sont 3M, HenkelAG &Co. KGaA, Sika AG, H.B. Fuller Company, Arkema, Dow, DuPont, Huntsman International LLC, Parker Hannifin, Scott Bader Company Ltd., Avery Dennison Corporation, Illinois Tool Works Inc., Mapei S.p.A., PPG Industries et Ashland.
L'utilisation croissante d'adhésifs structurels dans la fabrication automobile soutient les objectifs de réduction de poids et d'efficacité énergétique. Les constructeurs automobiles remplacent les soudures et les fixations mécaniques par des adhésifs pour assembler des substrats différents comme l'aluminium et les composites.
Ce changement permet de respecter les normes d’émission et d’améliorer l’intégrité structurelle. La poussée vers les véhicules électriques et hybrides stimule encore davantage la croissance du marché mondial dans les segments de production OEM et de composants.
En mai 2024, Henkel a lancé trois nouvelles solutions d'enrobage et d'étanchéité, Loctite SI5035, AA5832 et PE8086AB, spécifiquement formulées pour l'électronique automobile telle que les capteurs, les calculateurs et les modules de groupe motopropulseur. Ces produits offrent une résistance aux fluides, aux températures extrêmes et aux contraintes mécaniques, permettant une protection adhésive sur divers composants des véhicules électriques.
Expansion de la fabrication aérospatiale
L'industrie aérospatiale utilise largement des adhésifs structurels pour coller des composites et des métaux dans les structures d'avions. Ces adhésifs contribuent à réduire le poids tout en conservant la résistance et la durabilité, essentielles à la performance et à la sécurité.
L’augmentation du transport aérien, les budgets de défense et la modernisation de la flotte aérienne encouragent des volumes de production plus élevés, ce qui dynamise le marché. La demande des avionneurs et des prestataires de services MRO contribue de manière significative à l’expansion mondiale du marché.
En septembre 2023, DuPont a inauguré une usine de fabrication d'adhésifs à Zhangjiagang, en Chine. Cette usine produit des adhésifs avancés, notamment les adhésifs structurels BETAMATE, conçus pour améliorer l'allègement et la durabilité des structures d'avions en cas de collision. Les capacités de l'usine répondent à la demande croissante de solutions de collage durables et efficaces dans l'industrie aérospatiale.
Exigences de liaison complexes dans les assemblages de matériaux légers
Le marché des adhésifs structurels est confronté à un défi important pour répondre aux besoins de collage complexes associés aux assemblages de matériaux légers, en particulier dansvéhicules électriques, aérospatiale et construction avancée.
Les matériaux comme la fibre de carbone, l’aluminium et les stratifiés composites ont des comportements thermiques et mécaniques différents, ce qui rend difficile une liaison uniforme. Les adhésifs traditionnels ne parviennent souvent pas à répondre à ces exigences, ce qui souligne la nécessité de formulations avancées capables de s'adapter à divers comportements de matériaux tout en préservant l'intégrité structurelle.
Pour résoudre ce problème, les principaux acteurs développent des adhésifs spécifiques à des applications dotés de systèmes de flexibilité, de stabilité thermique et de durcissement hybrides sur mesure. Ils utilisent également des tests basés sur la simulation et travaillent en étroite collaboration avec les équipementiers pour optimiser la conception des lignes de liaison.
Transition vers une fabrication durable
Une tendance croissante sur le marché est l’évolution vers des pratiques de fabrication durables. Les adhésifs structurels soutiennent ces efforts en permettant une conception légère et en réduisant le besoin de fixations mécaniques, ce qui réduit la consommation d'énergie et le gaspillage de matériaux lors de l'assemblage.
Leur rôle dans l’amélioration de la durabilité des produits contribue également à prolonger les cycles de vie et à réduire l’impact environnemental. En réponse, les fabricants développent de plus en plus de formulations d’adhésifs à faible teneur en COV et d’origine biologique.
Cette innovation axée sur la durabilité gagne du terrain dans des secteurs tels que l’automobile, l’aérospatiale, l’électronique et la construction écologique, où la conformité environnementale et l’efficacité des performances sont essentielles.
En janvier 2025, une étude publiée dans Nature Communications a révélé le développement d'un adhésif de bio-ingénierie utilisant du poly(3-hydroxybutyrate) (P3HB), un polymère biodégradable produit par des bactéries. Cet adhésif a démontré une force d'adhérence 30 % supérieure à celle des adhésifs conventionnels à base de pétrole, surpassant les alternatives commerciales courantes telles que les résines époxy et les adhésifs à base de polyuréthane. La recherche indique que les adhésifs à base de P3HB offrent une alternative durable et performante dans diverses applications, notamment l'emballage et les dispositifs biomédicaux.
Aperçu du rapport sur le marché des adhésifs structurels
Segmentation
Détails
Par substrat
Métal, Bois, Composite, Plastique, Autres
Par résine
Uréthane, époxy, acrylique, cyanoacrylique, autres
Par technologie
À base d'eau, à base de solvant, hybride
Par utilisation finale
Transports, construction, électronique, énergie éolienne, automobile, autres
Par région
Amérique du Nord: États-Unis, Canada, Mexique
Europe: France, Royaume-Uni, Espagne, Allemagne, Italie, Russie, Reste de l'Europe
Asie-Pacifique: Chine, Japon, Inde, Australie, ASEAN, Corée du Sud, Reste de l'Asie-Pacifique
Moyen-Orient et Afrique: Turquie, Émirats arabes unis, Arabie Saoudite, Afrique du Sud, reste du Moyen-Orient et Afrique
Amérique du Sud: Brésil, Argentine, Reste de l'Amérique du Sud
Segmentation du marché
Par substrat (métal, bois, composite, plastique et autres) : le segment métallique a gagné 4,89 milliards de dollars en 2024 grâce à son utilisation généralisée dans les assemblages automobiles, aérospatiaux et industriels où la liaison à haute résistance et la durabilité sont essentielles.
Par résine (uréthane, époxy, acrylique, cyanoacrylique et autres) : Le segment époxy détenait 27,44 % du marché en 2024, en raison de sa résistance mécanique, de sa résistance chimique et de sa compatibilité supérieures avec une large gamme de substrats dans des applications industrielles exigeantes.
Par technologie (à base d'eau, à base de solvant et hybride) : le segment à base d'eau devrait atteindre 10,76 milliards de dollars d'ici 2032, en raison de sa faible teneur en COV, de sa conformité réglementaire et de son adéquation aux applications industrielles à grand volume dans les secteurs de l'automobile, de la construction et de l'emballage.
Par utilisation finale (transport, construction, électronique, énergie éolienne, automobile et autres) : le segment de l'énergie éolienne est sur le point de connaître un TCAC important de 5,73 % au cours de la période de prévision, attribué à la demande croissante de solutions de liaison à haute résistance et résistantes à la fatigue dans la fabrication et l'assemblage de grandes pales de turbine.
Marché des adhésifs structurelsAnalyse régionale
En fonction de la région, le marché mondial a été classé en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique et Amérique du Sud.
La part de marché des adhésifs structurels en Asie-Pacifique s’élevait à 35,03 % en 2024 sur le marché mondial, avec une valorisation de 6,11 milliards USD. Cela est dû au statut de la région en tant que plaque tournante mondiale pour la fabrication d'électronique et d'appareils électroménagers.
Les adhésifs structurels sont préférés pour coller des matériaux légers et sensibles à la chaleur utilisés dans les appareils électroménagers, les téléviseurs, les smartphones et autres appareils.
Les volumes de production élevés et la nécessité de techniques de collage rentables stimulent la consommation d'adhésifs. Cette demande continue d’appareils électroniques grand public de haute qualité alimente la croissance du marché dans la région Asie-Pacifique.
En février 2025, Henkel a ouvert une usine de découpe‑edge Application Engineering Center à Chennai, en Inde, et a étendu sa fabrication d'adhésifs électroniques à Kurkumbh. Positionné en IndeL'installation, pôle électronique en pleine croissance, comprend cinq laboratoires de R&D pour les matériaux adhésifs et de gestion thermique avancés, équipés de systèmes d'imprégnation sous vide et de distribution de précision.
De plus, d’importants investissements des secteurs privé et public sont orientés vers les infrastructures ferroviaires et métropolitaines dans des pays comme l’Inde et la Chine. Ces projets nécessitent des solutions de collage durables capables de résister aux vibrations, aux variations de température et aux contraintes structurelles.
Cette concentration sur l’expansion des systèmes de transports publics contribue à l’augmentation de la demande d’adhésifs structurels dans le secteur des transports de la région Asie-Pacifique.
L'Amérique du Nord devrait connaître une croissance à un TCAC de 5,93 % au cours de la période de prévision, grâce à l'adoption croissante de méthodes de construction modulaires et hors site. Ces techniques sont largement mises en œuvre dans les infrastructures résidentielles, commerciales et de santé afin de réduire le temps de construction et d'améliorer le contrôle qualité.
Les adhésifs structurels jouent un rôle essentiel dans le collage de composants préfabriqués tels que les murs, les sols et les panneaux de façade, offrant des finitions à haute résistance et sans couture sans attaches mécaniques. Ce changement de construction stimule considérablement la demande d’adhésifs structurels dans la région, stimulant ainsi la croissance du marché.
De plus, les fabricants d'adhésifs en Amérique du Nord développent activement des technologies d'adhésifs de nouvelle génération avec des efforts de R&D localisés, permettant une adoption plus large des adhésifs structurels.
Cadres réglementaires
Aux États-Unis, les adhésifs structurels doivent être conformes aux limites de l'Environmental Protection Agency (EPA) concernant les composés organiques volatils (COV) en vertu de la règle sur les revêtements architecturaux. L'Occupational Safety and Health Administration (OSHA) impose la communication des dangers via le Système général harmonisé (GHS), exigeant des fiches de données de sécurité (FDS) et un étiquetage approprié. En vertu de la Loi sur le contrôle des substances toxiques (TSCA), les nouvelles formulations d'adhésifs doivent être pré-notifiées si leurs produits chimiques ne sont pas répertoriés dans l'inventaire TSCA.
Dans l'UE, les adhésifs structurels relèvent du règlement REACH (enregistrement, évaluation, autorisation et restriction des produits chimiques), qui impose l'enregistrement des produits chimiques et la notification des substances extrêmement préoccupantes (SVHC). Le règlement sur la classification, l'étiquetage et l'emballage (CLP) garantit une communication appropriée des dangers à l'aide des symboles SGH.
En Chine, les adhésifs structurels sont réglementés par les normes COV du ministère de l’Écologie et de l’Environnement, la norme GB 18582 régissant les adhésifs intérieurs. Les producteurs d'adhésifs doivent se conformer aux Mesures de gestion environnementale des nouvelles substances chimiques. La communication des dangers fait suite à la mise en œuvre par la Chine du Système Général Harmonisé (SGH). Des permis sont également requis pour les installations dans le cadre du permis environnemental intégré, qui fixe les limites d'émission de COV et garantit une manipulation sûre des matières premières chimiques.
Japonrégit les adhésifs par le biais de la loi sur le contrôle des substances chimiques (CSCL), exigeant une notification préalable et une évaluation des nouvelles substances. Les fabricants d'adhésifs structurels doivent également se conformer à la loi sur le registre des rejets et des transferts de polluants (PRTR), qui impose la déclaration annuelle de rejets chimiques spécifiques. La loi sur la sécurité et la santé au travail impose l'étiquetage des FDS et les limites d'exposition sur le lieu de travail, alignées sur le SGH. Ces lois sont appliquées par le ministère de l'Économie, du Commerce et de l'Industrie et le ministère de l'Environnement.
Paysage concurrentiel
Les principaux acteurs du marché des adhésifs structurels poursuivent des stratégies telles que des investissements ciblés en R&D, l’innovation de produits et le développement de formulations respectueuses de l’environnement.
Ces formulations axées sur la durabilité comprennent des adhésifs à faible teneur en COV, des produits chimiques d'origine biologique et des systèmes de liaison recyclables visant à réduire l'impact environnemental tout au long du cycle de vie du produit.
Dans le secteur des véhicules électriques (VE), les entreprises introduisent des adhésifs structurels avancés dotés de caractéristiques telles qu'une liaison sans apprêt, un durcissement accéléré et une compatibilité avec des substrats légers.
Les collaborations avec les constructeurs automobiles et les fournisseurs de systèmes de stockage d'énergie permettent en outre une validation pratique et l'adoption de ces solutions dans des applications réelles.
Entreprises clés du marché des adhésifs structurels :
En novembre2023, Henkel a lancé le Loctite SI5972FC, un FIPG en silicone RTV monocomposant conçu pour l'étanchéité en ligne des modules électroniques (ECU, composants ADAS). Il offre une résistance immédiate aux fuites après durcissement et est conforme aux normes de durabilité, permettant une intégration transparente des adhésifs dans les structures traditionnellement scellées par des méthodes mécaniques.
En novembre 2023, Henkel a introduit deux adhésifs polyuréthanes biosourcés (PUR) pour la construction porteuse en bois, nommés Loctite HB S ECO et Loctite CR 821 ECO. Ces adhésifs utilisent des matériaux renouvelables et permettent d'obtenir des réductions significatives des émissions de CO₂, 66 % et 62 % respectivement, par rapport à leurs homologues fossiles. Loctite HB S ECO est composé à 63 % de matériaux d'origine biologique et Loctite CR 821 ECO contient 71 % de contenu d'origine biologique.
Questions fréquemment posées
Quel est le TCAC attendu pour le marché des adhésifs structurels au cours de la période de prévision ?
Quelle était la taille de l’industrie en 2024 ?
Quels sont les principaux facteurs qui animent le marché ?
Quels sont les principaux acteurs du marché ?
Quelle est la région du marché qui connaît la croissance la plus rapide au cours de la période de prévision ?
Quel segment devrait détenir la plus grande part du marché en 2032 ?
Sunanda est un analyste de recherche compétent doté d'une solide expertise multidomaine, excellant dans l'identification des tendances du marché et la fourniture d'analyses approfondies dans divers secteurs, notamment les biens de consommation, l'alimentation et les boissons, les soins de santé, etc. Sa capacité à relier les informations de divers secteurs lui permet de proposer des recommandations concrètes qui soutiennent la prise de décision stratégique dans divers contextes commerciaux. Les recherches de Sunanda s'appuient sur une analyse approfondie des données et sur son engagement à fournir des informations pertinentes basées sur les données. Son sens aigu des tendances lui permet de repérer les opportunités émergentes avant qu'elles ne deviennent courantes. La synthèse des apprentissages intersectoriels réalisée par Sunanda révèle souvent des solutions non conventionnelles que les clients trouvent inestimables. Elle adapte ses cadres analytiques aux nuances uniques de chaque secteur, garantissant que les rapports sont à la fois précis et pertinents du point de vue contextuel. Les clients apprécient sa capacité à fournir des résultats précis et exploitables dans des délais serrés, dépassant constamment les attentes grâce à sa rigueur et sa perspicacité.
Révisé par
Ganapathy Subramaniam Suresh
Avec plus d'une décennie de leadership en recherche sur les marchés mondiaux, Ganapathy apporte un jugement aigu, une clarté stratégique et une expertise approfondie du secteur. Connu pour sa précision et son engagement inébranlable envers la qualité, il guide les équipes et les clients avec des insights qui génèrent constamment des résultats commerciaux impactants.