Marché de la conversion de la chaleur résiduelle en électricité par ORC
Taille, part, croissance et analyse sectorielle du marché de la conversion de la chaleur résiduelle en électricité par ORC, par capacité (moins de 1 MW, 1-5 MW, plus de 5 MW), par température (moins de 150 °C, 150-350 °C, plus de 350 °C), par application et analyse régionale, 2025-2032
Le marché regroupe les technologies qui produisent de l’électricité en récupérant la chaleur résiduelle de basse à haute température issue des opérations industrielles au moyen de systèmes à cycle organique de Rankine (ORC). Il comprend des systèmes fonctionnant sur des plages de capacité et de température variées, déployés dans des sites de production manufacturière, des raffineries, des usines pétrochimiques et des unités d’incinération des déchets.
Aperçu du marché
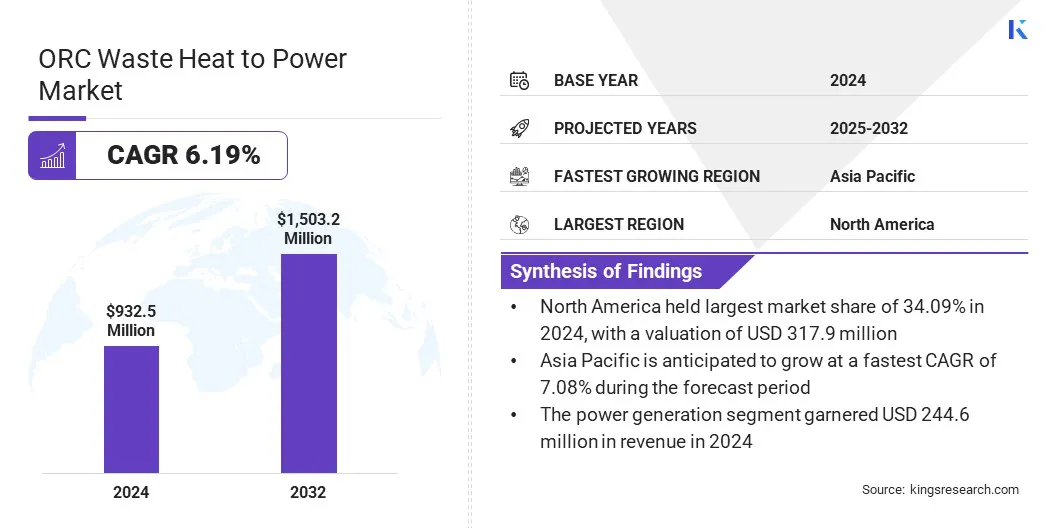
La taille du marché mondial de la conversion de la chaleur résiduelle en électricité par ORC était évaluée à 932,5 millions USD en 2024 et devrait passer de 987,3 millions USD en 2025 à 1 503,2 millions USD d’ici 2032, soit un TCAC de 6,19 % sur la période de prévision. Cette croissance est soutenue par l’expansion des industries énergivores à la recherche de solutions efficaces de récupération de la chaleur résiduelle, dans un contexte de hausse des coûts de l’énergie.
L’adoption croissante des systèmes ORC dans les installations de traitement du pétrole et du gaz traduit une demande accrue de technologies qui convertissent la chaleur de procédé continue en électricité afin d’améliorer la stabilité opérationnelle. Cette adoption, motivée par l’efficacité, gagne du terrain à mesure que les exploitants recherchent des solutions structurées de récupération d’énergie pour réduire leurs coûts d’électricité et garantir la continuité du traitement.
Faits marquants du marché
Le secteur de la conversion de la chaleur résiduelle en électricité par ORC était évalué à 932,5 millions USD en 2024.
Le marché devrait progresser à un TCAC de 6,19 % de 2025 à 2032.
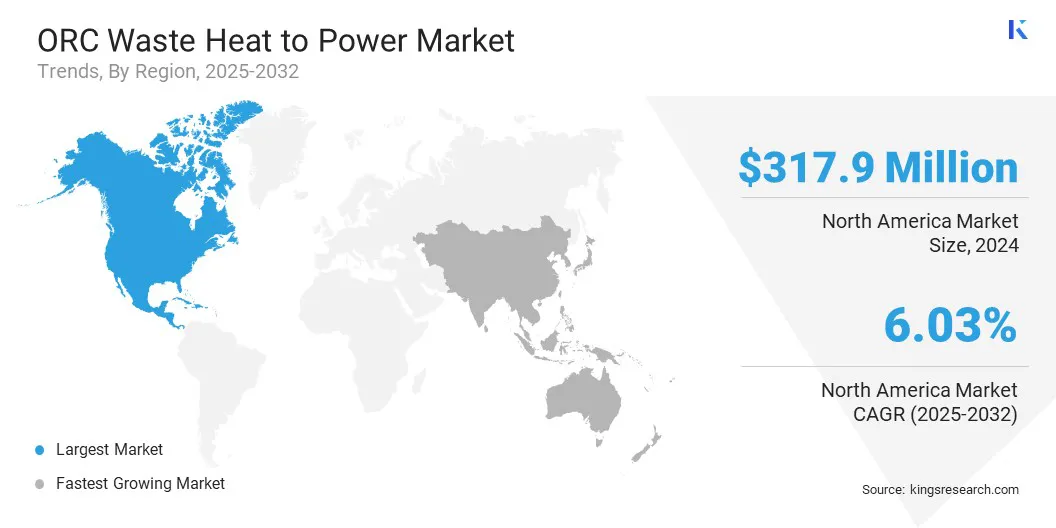
L’Amérique du Nord détenait une part de 34,09 % en 2024, soit 317,9 millions USD.
Le segment 1-5 MW a généré un chiffre d’affaires de 360,1 millions USD en 2024.
Le segment des températures inférieures à 150 °C devrait atteindre 627,2 millions USD d’ici 2032.
Le segment des procédés industriels devrait enregistrer le TCAC le plus élevé, soit 6,62 %, sur la période de prévision.
L’Asie-Pacifique devrait croître à un TCAC de 7,08 % sur la période de projection.
Les principales entreprises actives sur le marché de la conversion de la chaleur résiduelle en électricité par ORC sont ALFA LAVAL, Mitsubishi Heavy Industries, Ltd. (Turboden S.p.A.), E.ON SE, ENOGIA, Siemens AG, BE Petrothai Group, ORCAN ENERGY AG, EXERGY INTERNATIONAL SRL, Climeon, AURA GmbH & Co. KG, Thermax Limited, Ormat, Triogen, BITZER Kühlmaschinenbau GmbH et INTEC Engineering GmbH.
Dynamique du marché
Les unités ORC fonctionnent de manière fiable dans les opérations amont et aval où la disponibilité de chaleur reste stable. L’intégration des systèmes améliore la visibilité sur les performances et favorise la conformité aux normes de gestion de l’énergie.
En octobre 2025, Turboden S.p.A., société du groupe Mitsubishi Heavy Industries, a annoncé la mise en service du premier projet nord-américain de conversion de la chaleur résiduelle en électricité sur un site de drainage gravitaire assisté par vapeur (SAGD). L’installation ORC convertit la chaleur récupérée en électricité sans carbone, compensant une part importante de la consommation d’électricité du réseau et renforçant la position de Turboden dans les applications industrielles à haute température.
Comment la valorisation de la chaleur résiduelle industrielle accélère-t-elle l’adoption des systèmes ORC ?
L’attention croissante que porte l’industrie à la valorisation de la chaleur résiduelle pour réduire les coûts de l’énergie stimule la récupération structurée de l’énergie thermique inutilisée dans les installations énergivores. Les industriels privilégient de plus en plus des solutions de récupération de la chaleur résiduelle prévisibles, mesurables et fiables afin de réduire leur dépendance à l’électricité du réseau et de stabiliser leurs dépenses énergétiques à long terme.
Les systèmes ORC répondent à ce besoin en permettant une production d’électricité modulable sur des plages de température variées, avec des performances constantes. Leur capacité à s’intégrer aux procédés industriels existants permet une récupération d’énergie continue sans perturber l’exploitation. Les progrès continus en matière de rendement des équipements ORC et de contrôle-commande des systèmes renforcent encore la fiabilité et confortent leur adoption dans le cadre de stratégies d’optimisation énergétique industrielle à long terme.
En novembre 2024, Exergy International a annoncé un accord avec Maren Maraş Elektrik Üretim A.Ş. portant sur la fourniture de deux centrales géothermiques dans la région d’Aydın, en Turquie.
Quels facteurs constituent des obstacles financiers à l’adoption des ORC dans l’industrie ?
Les besoins élevés en capitaux initiaux constituent un obstacle financier majeur à la mise en œuvre de l’ORC dans les installations industrielles. Les coûts de projet comprennent les équipements spécialisés, l’ingénierie de conception, l’intégration des systèmes et l’adaptation propre à chaque site, qui alourdissent l’investissement initial. Ces contraintes sont plus marquées dans les installations aux capitaux limités, où de longues durées d’amortissement pèsent sur les priorités d’investissement et ralentissent l’adoption.
Les exploitants industriels évaluent donc les projets ORC de manière sélective, en ciblant les sites dont la disponibilité de chaleur résiduelle, stable et prévisible, peut soutenir des engagements financiers à long terme.
Pour réduire ces obstacles, les organisations adoptent des approches d’investissement par étapes et renforcent leurs structures de financement de projet. Les entreprises étudient aussi des modèles de crédit-bail et de propriété par des tiers afin d’alléger la pression sur le capital initial. Les projets pilotes et les déploiements fondés sur la performance améliorent la visibilité financière et favorisent une adoption progressive et évolutive des systèmes ORC.
Comment l’intégration élargie des systèmes ORC dans l’industrie lourde stimule-t-elle la croissance du marché ?
L’intégration plus large des systèmes ORC dans l’industrie lourde, notamment la cimenterie, la sidérurgie, la transformation du verre et la pétrochimie, soutient la croissance du marché, car ces secteurs fonctionnent avec des charges thermiques continues et à haute température adaptées à la récupération de la chaleur résiduelle. Les exploitants industriels déploient des unités ORC pour convertir la chaleur de procédé inutilisée en électricité, ce qui améliore l’efficacité énergétique et réduit la dépendance à l’électricité du réseau.
L’adoption est la plus forte dans les installations dont la disponibilité de chaleur stable permet une production d’électricité prévisible et une planification à long terme. La hausse des prix de l’électricité et l’intensité énergétique encouragent davantage l’intégration des systèmes ORC pour renforcer la résilience opérationnelle et soutenir la maîtrise des coûts dans les environnements de production énergivores.
En novembre 2025, Orcan Energy a annoncé son intention d’utiliser la technologie de turbodétendeur à haut rendement de Howden dans ses systèmes industriels de conversion de la chaleur résiduelle en électricité afin d’améliorer les performances de production d’électricité. La collaboration vise la conversion de la chaleur résiduelle industrielle à grande échelle en électricité propre, pour accroître la récupération d’énergie globale et réduire les émissions des procédés à forte intensité thermique.
Synthèse du rapport de marché
Segmentation
Détails
Par capacité
Moins de 1 MW, 1-5 MW, plus de 5 MW
Par température
Moins de 150 °C, 150-350 °C, plus de 350 °C
Par application
Production d’électricité, procédés industriels, pétrole & gaz et pétrochimie, incinération des déchets & usines de traitement des déchets ménagers, autres
Par région
Amérique du Nord : États-Unis, Canada, Mexique
Europe : France, Royaume-Uni, Espagne, Allemagne, Italie, Russie, reste de l’Europe
Asie-Pacifique : Chine, Japon, Inde, Australie, ASEAN, Corée du Sud, reste de l’Asie-Pacifique
Moyen-Orient et Afrique : Turquie, Émirats arabes unis, Arabie saoudite, Afrique du Sud, reste du Moyen-Orient et de l’Afrique
Amérique du Sud : Brésil, Argentine, reste de l’Amérique du Sud
Segmentation du marché
Par capacité (moins de 1 MW, 1-5 MW et plus de 5 MW) : le segment 1-5 MW a généré 360,1 millions USD en 2024, principalement grâce à un fort déploiement dans les installations industrielles nécessitant des systèmes de récupération de chaleur de taille moyenne, qui concilient faisabilité de l’installation et régularité de la production d’électricité.
Par température (moins de 150 °C, 150-350 °C et plus de 350 °C) : le segment 150-350 °C devrait enregistrer un TCAC de 6,21 % sur la période de prévision, porté par l’adéquation générale de cette plage de température aux systèmes ORC dans divers procédés industriels nécessitant une conversion thermique stable.
Par application (production d’électricité, procédés industriels, pétrole & gaz et pétrochimie, incinération des déchets & usines de traitement des déchets ménagers, et autres) : le segment de la production d’électricité devrait détenir une part de 26,26 % d’ici 2032, soutenu par l’adoption accrue d’unités ORC dans les installations recherchant une production d’électricité fiable sur site et une meilleure utilisation des ressources thermiques disponibles.
Analyse régionale
Quelle est la situation du marché dans les principales régions ?
Par région, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud.
La part de l’Amérique du Nord sur le marché de la conversion de la chaleur résiduelle en électricité par ORC s’élevait à 34,09 % en 2024, soit 317,9 millions USD, soutenue par un déploiement continu dans les corridors industriels énergivores. La croissance du marché est portée par les charges thermiques continues d’industries telles que le ciment, la métallurgie, la chimie et le raffinage, qui permettent une production d’électricité prévisible à partir de la chaleur résiduelle.
Les exploitants industriels mettent de plus en plus en œuvre des programmes structurés de gestion de l’énergie afin de réduire leur dépendance au réseau et de maîtriser leurs coûts d’électricité à long terme, ce qui renforce la demande de systèmes ORC. Les investissements continus des industriels et des énergéticiens dans la modernisation industrielle et l’amélioration de l’efficacité soutiennent également l’adoption, en permettant de convertir la chaleur de procédé inutilisée en une production électrique stable et mesurable.
En septembre 2025, Baker Hughes a annoncé la conception et la fourniture d’équipements critiques pour les centrales géothermiques à cycle organique de Rankine du projet Cape Station Phase II de Fervo. Après leur mise en service, les cinq unités ORC devraient injecter environ 300 mégawatts de puissance électrique fiable sur le réseau, de quoi soutenir une importante demande d’électricité résidentielle.
Le secteur de la conversion de la chaleur résiduelle en électricité par ORC en Asie-Pacifique devrait croître à un TCAC de 7,08 % sur la période de prévision, porté par l’expansion rapide des industries énergivores et l’intérêt croissant pour les solutions structurées de récupération de chaleur. Les installations industrielles continuent d’accroître leur capacité de production, ce qui renforce la demande de technologies convertissant l’énergie thermique excédentaire en électricité.
Les pôles manufacturiers privilégient les systèmes ORC pour leur stabilité opérationnelle là où la disponibilité de chaleur reste constante. La croissance est également soutenue par la hausse des investissements dans l’optimisation des procédés et par l’adoption de systèmes capables de fonctionner dans des conditions de température variées.
Cadres réglementaires
Dans l’Union européenne, la directive relative aux émissions industrielles (IED) encadre les normes de maîtrise des émissions des installations énergivores. Elle fixe des exigences environnementales uniformes qui encouragent l’adoption de technologies de récupération de chaleur, dont les systèmes ORC, pour améliorer l’efficacité thermique et réduire les émissions d’exploitation.
Aux États-Unis, le Clean Air Act réglemente les émissions de polluants atmosphériques des sources industrielles. Il incite les installations à mettre en œuvre des technologies qui limitent les pertes thermiques et améliorent le rendement de conversion énergétique, renforçant ainsi l’intérêt des systèmes de récupération à base d’ORC.
En Chine, le règlement sur les économies d’énergie dans l’industrie encadre les normes de consommation d’énergie des industries lourdes. Il soutient la demande de systèmes de récupération de chaleur en imposant l’optimisation des ressources thermiques, ce qui améliore les perspectives d’adoption des solutions ORC.
Au Japon, la loi sur l’utilisation rationnelle de l’énergie (Energy Conservation Act) impose aux exploitants industriels des mesures structurées d’efficacité énergétique. Elle encourage la valorisation des flux de chaleur résiduelle au moyen de technologies conformes, renforçant l’alignement entre les exigences réglementaires et le déploiement des systèmes ORC.
Paysage concurrentiel
Les principaux acteurs du marché de la conversion de la chaleur résiduelle en électricité par ORC renforcent leur position concurrentielle grâce à des stratégies axées sur le changement d’échelle de leurs activités, l’élargissement de leurs gammes et l’amélioration des performances des systèmes.
Les entreprises développent des configurations ORC adaptées à un large éventail de profils de température et de besoins de capacité, ce qui favorise leur déploiement dans des contextes industriels variés. Les acteurs du marché étendent leurs capacités de fabrication et d’ingénierie pour raccourcir les délais de livraison et répondre à la demande croissante.
En juin 2025, E.ON Energy Infrastructure Solutions et Orcan Energy ont mis en service conjointement un système ORC sur le site de production de Kristall-Glasfabrik Amberg. L’installation améliore l’efficacité énergétique de la fabrication du verre et soutient les efforts de réduction des émissions. Le site produit environ 23 millions de pièces de verrerie en cristal et de table par an.
Principales entreprises du marché de la conversion de la chaleur résiduelle en électricité par ORC
Mitsubishi Heavy Industries, Ltd. (Turboden S.p.A.)
E.ON SE
ENOGIA
Siemens AG
BE Petrothai Group
ORCAN ENERGY AG
EXERGY INTERNATIONAL SRL
Climeon
AURA GmbH & Co. KG
Thermax Limited
Ormat
Triogen
BITZER Kühlmaschinenbau GmbH
INTEC Engineering GmbH
Développements récents (partenariats)
En octobre 2025, Turboden America LLC a annoncé l’attribution de la phase II du projet géothermique Cape Station, élargissant sa collaboration avec Fervo Energy. Cette phase comprend la fourniture de trois unités ORC de 60 MWe, l’augmentation de la capacité totale et le soutien au déploiement du modèle de centrale modulaire de deuxième génération de Fervo sur le site de Cape Station.
Questions fréquemment posées
Quelle est la taille actuelle et la croissance projetée du marché de la chaleur résiduelle ORC pour alimenter ?
Quels sont les facteurs clés qui animent le marché de la chaleur résiduelle ORC pour alimenter ?
Quels défis freinent le marché ?
Quels sont les principaux acteurs opérant sur le marché ?
Quelles avancées technologiques façonnent le marché ?
Quelles régions sont à la pointe de l’adoption de la chaleur résiduelle ORC pour alimenter l’électricité ?
Quelles sont les principales industries d’utilisation finale de la chaleur résiduelle ORC pour alimenter ?
Quelles tendances influencent l’avenir du marché ?
Comment ce rapport peut-il m'aider à identifier les évolutions technologiques les plus prometteuses du marché ?
Comment puis-je utiliser ce rapport pour évaluer les opportunités d’investissement sur le marché ?
Comment ce rapport m’aide-t-il à comprendre les défis opérationnels et de coûts du marché ?
Comment ce rapport peut-il m'aider à plaider en faveur d'un investissement dans des technologies avancées pour le déploiement du système ORC ?
Antriksh est un analyste expérimenté spécialisé dans la recherche inter-domaines dans divers secteurs. Fort de solides connaissances en analyse de données et en interprétation statistique, il fournit des rapports de marché perspicaces qui guident la prise de décision stratégique. Antriksh excelle dans la conduite de recherches primaires, en mettant l'accent sur l'identification des tendances et la compréhension du comportement des consommateurs. S'épanouissant dans des environnements dynamiques et sous haute pression, il combine une expertise analytique avec un engagement à produire des résultats percutants. Au-delà de ses activités professionnelles, la passion d'Antriksh pour les voyages alimente sa curiosité et élargit ses perspectives, enrichissant sa capacité à découvrir des informations uniques qui améliorent ses capacités de recherche. Il est également habile à synthétiser des résultats quantitatifs avec un contexte qualitatif, ce qui lui permet de présenter des points de vue holistiques aux clients. Son éthique de travail disciplinée et son agilité intellectuelle font de lui un partenaire de confiance pour faire face aux incertitudes du marché. Il recherche constamment de nouvelles méthodologies pour affiner sa boîte à outils analytique, et sa capacité à communiquer des informations complexes garantit clairement que les parties prenantes agissent en toute confiance sur ses recommandations.
Habi est un leader chevronné en recherche et en conseil doté d'une expérience reconnue dans l'accompagnement de clients sur des initiatives stratégiques de croissance et de transformation sur les marchés mondiaux. Il a dirigé des équipes de recherche très performantes qui fournissent des informations exploitables sur l'expansion du marché, les stratégies de fusions et acquisitions, l'évaluation des opportunités, le développement de nouvelles affaires et les lancements de produits. Son portefeuille de projets couvre de grands producteurs pétrochimiques, des fabricants d'appareils électroniques, des sociétés de lubrifiants et d'autres entreprises de premier plan dans divers secteurs industriels et de consommation. Il dirige actuellement le département de recherche chez Kings Research, où il est chargé d'établir le programme de recherche, d'encadrer les analystes et de garantir que les livrables soient prêts pour le client et soutiennent la prise de décision de la direction. Fort d'une vaste expérience en matière d'intelligence de marché, de recherche stratégique et de conseil, Habi apporte une solide compréhension de l'évolution de la dynamique de l'industrie, des paysages concurrentiels, des opportunités émergentes et des défis de croissance des entreprises. Son expertise comprend le développement de cadres de recherche, la traduction de données de marché complexes en recommandations stratégiques exploitables et la collaboration étroite avec des parties prenantes de haut niveau pour répondre à des questions commerciales critiques. Il a également contribué au renforcement des capacités de recherche, au renforcement des méthodologies analytiques et à la promotion d’une culture de qualité et de prise de décision éclairée au sein des équipes de recherche. Son exposition intersectorielle lui permet de relier les tendances du marché aux implications commerciales plus larges et de fournir des perspectives qui aident les organisations à identifier les opportunités, à atténuer les risques et à prendre des décisions stratégiques éclairées.