Taille, part, croissance et analyse sectorielle du marché de la gestion de la mobilité d’entreprise, par composant (gestion des appareils mobiles (MDM), gestion des identités mobiles (MIM), gestion des applications mobiles (MAM), gestion du contenu mobile (MCM), autres), par déploiement, par taille d’organisation, par secteur d’utilisateur final et analyse régionale, 2025-2032
Le marché de la gestion de la mobilité d’entreprise (EMM) désigne les technologies, services et solutions qui aident les organisations à gérer de manière sécurisée leurs appareils mobiles, leurs applications et leurs données dans le cadre de leurs activités. Il englobe la gestion des appareils mobiles (MDM), la gestion des applications mobiles (MAM) et la gestion du contenu mobile (MCM), qui permettent une utilisation sûre des ressources de l’entreprise.
Avec l’adoption croissante du travail à distance, de l’informatique en nuage et des politiques « apportez votre propre appareil » (BYOD), le marché de l’EMM répond à des enjeux majeurs tels que la sécurité des données, la conformité et la productivité, et contribue à assurer le bon fonctionnement du personnel mobile dans le monde entier.
Aperçu du marché
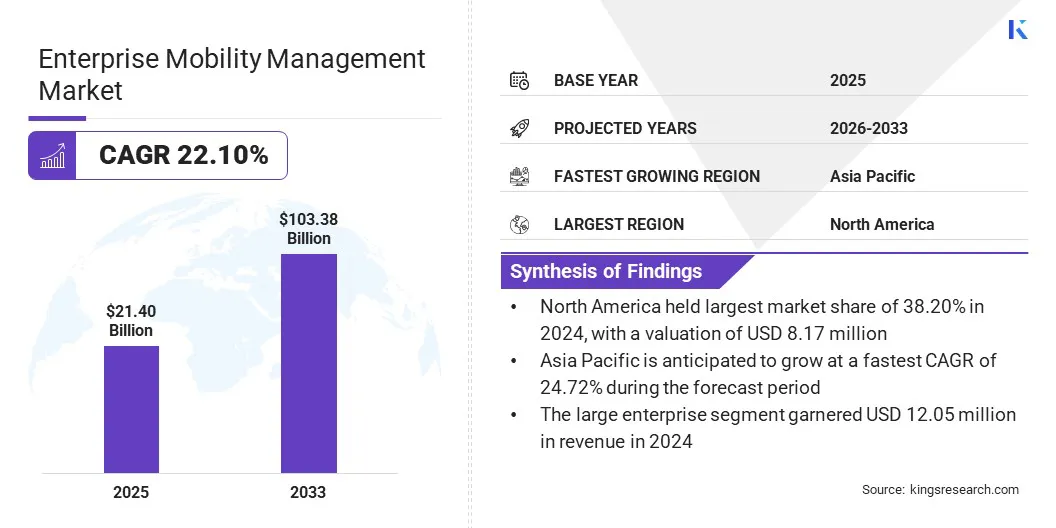
La taille du marché mondial de la gestion de la mobilité d’entreprise était évaluée à 21,40 milliards USD en 2024 et devrait passer de 25,55 milliards USD en 2025 à 103,38 milliards USD d’ici 2032, avec un TCAC de 22,10 % au cours de la période de prévision. Cette croissance est attribuée à l’adoption croissante des modes de travail à distance et hybride, au déploiement accru d’appareils mobiles et d’applications d’entreprise, et à l’importance croissante accordée à la protection des données d’entreprise dans les environnements mobiles.
Les principales entreprises actives sur le marché mondial de la gestion de la mobilité d’entreprise sont Microsoft, IBM, SOTI Inc., BlackBerry, Cloud Software Group, Inc., Cisco Systems, Inc., Zoho Corporation Pvt. Ltd., 42Gears Mobility Systems Pvt Ltd., Jamf, baramundi software GmbH., Ivanti, Scalefusion, Flexera, Mitsogo Inc. et Matrix42 Marketplace GmbH.
Parmi les autres facteurs qui influencent le marché figurent les progrès de l’informatique en nuage, l’intégration de l’automatisation et l’évolution des normes de conformité réglementaire. Les modes de travail flexibles et les nouvelles exigences de sécurité contribuent à la demande croissante de plateformes de gestion de la mobilité d’entreprise.
En avril 2023, JumpCloud a présenté de nouvelles fonctionnalités de gestion des appareils mobiles (MDM) pour les appareils iOS et Android. Ces fonctionnalités permettent aux organisations de gérer les smartphones et les tablettes aux côtés des appareils Mac, Windows et Linux à l’aide d’une seule plateforme d’annuaire cloud. Cette mise à jour permet aux administrateurs informatiques de configurer et de sécuriser à distance les points de terminaison, d’appliquer les politiques de sécurité et de déployer des applications sur plusieurs types d’appareils.
Faits marquants du marché
La taille du marché mondial de la gestion de la mobilité d’entreprise était de 21,40 milliards USD en 2024.
Le marché devrait croître à un TCAC de 22,10 % de 2025 à 2032.
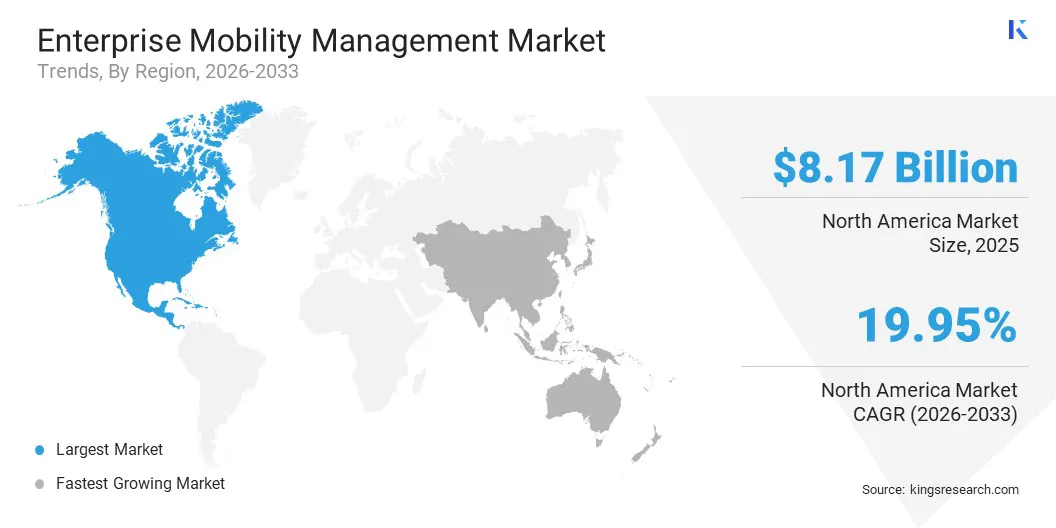
L’Amérique du Nord détenait une part de 38,20 % en 2024, soit 8,17 milliards USD.
Le segment de la gestion des appareils mobiles (MDM) a généré 6,87 milliards USD de revenus en 2024.
Le segment dans le cloud devrait atteindre 58,54 milliards USD d’ici 2032.
Le segment des petites et moyennes entreprises (PME) devrait afficher le TCAC le plus élevé, soit 24,11 %, sur la période de prévision.
Le segment informatique et télécommunications a généré 5,01 milliards USD de revenus en 2024.
L’Asie-Pacifique devrait croître à un TCAC de 24,72 % sur la période de projection.
Dynamique du marché
Comment la transition rapide vers les technologies cloud stimule-t-elle la croissance du marché ?
Les entreprises délaissent les systèmes de déploiement sur site classiques au profit de systèmes dans le cloud, en raison de leur souplesse, de leur évolutivité et de leurs avantages économiques. L’EMM dans le cloud permet aux organisations de gérer, de sécuriser et de surveiller un large éventail d’appareils mobiles et de points de terminaison depuis une interface centralisée, quel que soit le lieu où se trouvent les employés.
Cette approche répond aux besoins des effectifs distants et hybrides grâce aux mises à jour en temps réel, à l’application des politiques et à un provisionnement des appareils simplifié. Une intégration accrue avec les applications SaaS et de meilleures options de reprise après sinistre renforcent encore l’attrait de l’EMM dans le cloud.
Pourquoi la complexité des environnements multi-OS et BYOD constitue-t-elle un défi majeur pour l’expansion du marché de la gestion de la mobilité d’entreprise ?
La gestion des environnements multi-OS et « apportez votre propre appareil » (BYOD) constitue un défi opérationnel majeur pour les organisations. La coexistence de systèmes d’exploitation et de fournisseurs d’appareils très variés, ainsi que de matériels appartenant aux utilisateurs, crée un environnement fragmenté dans lequel il devient difficile d’appliquer des mesures et des politiques de sécurité uniformes.
Cette diversité accroît le risque de fuite de données, d’accès non autorisé et de problèmes de compatibilité, ce qui peut compromettre le respect des réglementations sectorielles et des normes internes. Les services informatiques doivent en outre assumer une charge supplémentaire de dépannage, de distribution de logiciels et de supervision sur l’ensemble des plateformes.
Pour relever ce défi, les organisations mettent en œuvre des solutions de gestion unifiée des points de terminaison qui centralisent le contrôle et prennent en charge plusieurs systèmes d’exploitation. La mise en œuvre de la conteneurisation et de contrôles d’accès rigoureux contribue à standardiser la sécurité, à réduire les risques et à permettre une utilisation sécurisée et souple des appareils.
En quoi l’évolution de la gestion unifiée des points de terminaison (UEM) influence-t-elle favorablement le marché de la gestion de la mobilité d’entreprise ?
La gestion unifiée des points de terminaison (UEM) gagne du terrain, car les entreprises cherchent à simplifier la supervision de tous leurs points de terminaison sur une plateforme unique. L’UEM prolonge les fonctionnalités de la gestion de la mobilité d’entreprise (EMM) classique en offrant un contrôle, une sécurité et une conformité centralisés pour les smartphones, les tablettes, les ordinateurs portables, les ordinateurs de bureau, les appareils portables et les appareils de l’Internet des objets (IoT).
Cette évolution répond à la complexité née de la prolifération des points de terminaison dans les organisations modernes et du recours croissant au travail à distance et hybride.
IBM MaaS360 en est un exemple : cette solution fournit des fonctionnalités d’UEM intégrées qui aident à appliquer les politiques, à configurer les appareils et à assurer la protection contre les menaces, ainsi que des analyses pilotées par l’IA, depuis une interface unique. Grâce à ces fonctionnalités, les organisations peuvent rationaliser leurs opérations informatiques, renforcer leur posture de sécurité et garantir la conformité réglementaire sur une grande variété d’environnements d’appareils.
Le passage à l’UEM traduit la nécessité stratégique, pour les entreprises, d’adopter la transformation numérique, de soutenir le personnel mobile et d’atténuer les menaces liées à l’adoption massive du cloud et du SaaS.
Aperçu du rapport de marché
Segmentation
Détails
Par composant
Gestion des appareils mobiles (MDM), gestion des identités mobiles (MIM), gestion des applications mobiles (MAM), gestion du contenu mobile (MCM) et autres
Par déploiement
Sur site et dans le cloud
Par taille d’organisation
Grandes entreprises et petites et moyennes entreprises (PME)
Par secteur d’utilisateur final
Banque, services financiers et assurances (BFSI), commerce de détail, santé, informatique et télécommunications, transport et logistique, et autres
Par région
Amérique du Nord : États-Unis, Canada, Mexique
Europe : France, Royaume-Uni, Espagne, Allemagne, Italie, Russie, Reste de l’Europe
Asie-Pacifique : Chine, Japon, Inde, Australie, ASEAN, Corée du Sud, Reste de l’Asie-Pacifique
Moyen-Orient et Afrique : Turquie, Émirats arabes unis, Arabie saoudite, Afrique du Sud, Reste du Moyen-Orient et de l’Afrique
Amérique du Sud : Brésil, Argentine, Reste de l’Amérique du Sud
Segmentation du marché
Par composant (gestion des appareils mobiles (MDM), gestion des identités mobiles (MIM), gestion des applications mobiles (MAM), gestion du contenu mobile (MCM) et autres) : le segment de la gestion des appareils mobiles (MDM) a généré 6,87 milliards USD en 2024, principalement en raison de l’utilisation croissante d’appareils mobiles tels que les smartphones et les tablettes dans l’environnement de travail. Le besoin croissant de sécurité des données et la nécessité de gérer et de contrôler les appareils mobiles alimentent une forte demande de gestion des appareils mobiles. La multiplication des situations de télétravail contribue en outre à la croissance du segment.
Par déploiement (sur site et dans le cloud) : le segment dans le cloud détenait une part de 54,20 % en 2024, grâce aux avantages qu’il offre en matière d’évolutivité et de rentabilité par rapport au déploiement sur site. Le déploiement dans le cloud facilite la gestion et la sécurisation à distance des appareils, accessibles en temps réel, y compris avec des effectifs dispersés. La souplesse d’adaptation à l’évolution des besoins et la possibilité de travailler à distance ont également favorisé l’adoption de solutions de gestion de la mobilité d’entreprise dans le cloud.
Par taille d’organisation (grandes entreprises et petites et moyennes entreprises (PME)) : le segment des grandes entreprises devrait atteindre 52,23 milliards USD d’ici 2032. Cette croissance est portée par plusieurs facteurs, tels que la multiplication des initiatives de transformation numérique, le développement rapide des infrastructures informatiques et la nécessité de gérer un grand nombre d’appareils sur différents sites. Les grandes entreprises exigent des niveaux élevés de sécurité, de conformité et de solutions de gestion, ce qui devrait alimenter la croissance du segment. Elles disposent également du budget nécessaire pour investir dans ces solutions afin de répondre à leurs besoins croissants.
Par secteur d’utilisateur final (banque, services financiers et assurances (BFSI), commerce de détail, santé, informatique et télécommunications, transport et logistique, et autres) : le segment de la santé devrait croître à un TCAC de 24,37 % sur la période de projection. Cette croissance tient en grande partie à l’utilisation croissante des appareils mobiles pour les soins aux patients et à la nécessité de préserver la confidentialité des données conformément aux normes HIPAA. Le secteur de la santé met en œuvre des solutions de gestion de la mobilité d’entreprise afin de garantir l’utilisation sécurisée des appareils mobiles et d’améliorer l’efficacité opérationnelle.
Analyse régionale
Quelle est la situation du marché en Amérique du Nord et en Asie-Pacifique ?
Par région, le marché mondial se répartit en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud.
La part du marché de la gestion de la mobilité d’entreprise en Amérique du Nord s’établissait à 38,20 % en 2024, soit 8,17 milliards USD. Cette position dominante s’explique par la présence de fournisseurs technologiques majeurs et par la forte adoption de solutions mobiles avancées par les entreprises de la région. En outre, des règles strictes en matière de confidentialité des données et des solutions de cybersécurité ont soutenu l’expansion du marché régional, les organisations investissant dans des plateformes de gestion de la mobilité.
L’utilisation plus répandue des solutions « apportez votre propre appareil » (BYOD) et une main-d’œuvre très mobile créent également une forte demande de solutions de mobilité d’entreprise très avancées.
En mars 2024, Dynamic Digital Transformation, coentreprise de DMI, a décroché un contrat de 14,5 millions USD pour fournir des services de gestion de la mobilité d’entreprise au Département du Trésor des États-Unis. Le contrat vise à renforcer la sécurité des appareils mobiles et à centraliser la gestion de l’infrastructure numérique et mobile en expansion du Trésor.
Le marché de la gestion de la mobilité d’entreprise en Asie-Pacifique devrait croître à un TCAC de 24,72 % sur la période de prévision. Cette croissance rapide est attribuée à la multiplication des initiatives de transformation numérique dans les marchés émergents, à l’élargissement de l’accès à l’internet mobile et à l’adoption des smartphones et des tablettes pour mener des activités professionnelles.
Par ailleurs, les initiatives gouvernementales en faveur des villes intelligentes et le développement d’infrastructures informatiques de nouvelle génération poussent les entreprises à adopter des solutions de gestion de la mobilité d’entreprise.
En outre, la région voit se développer l’adoption de solutions de gestion de la mobilité d’entreprise dans le cloud au sein des petites et moyennes entreprises, afin d’améliorer l’efficacité des entreprises et la productivité des employés. À mesure que les entreprises de la région Asie-Pacifique continuent de transformer leurs processus métier, l’adoption de solutions de gestion de la mobilité d’entreprise devrait prendre de l’ampleur.
Cadres réglementaires
Dans l’UE, le Règlement général sur la protection des données (RGPD) réglemente la protection des données personnelles et de la vie privée. Il prévoit des règles strictes concernant le traitement, la manipulation et le transfert des données personnelles des résidents de l’UE. Par conséquent, les solutions EMM doivent offrir une protection robuste des données, une gestion du consentement et des procédures de notification des violations.
À Singapour, la loi sur la protection des données personnelles (PDPA) régit la collecte, l’utilisation et la divulgation des données personnelles. Elle stipule que les organisations qui utilisent des solutions EMM doivent mettre en œuvre des politiques et des contrôles techniques protégeant les données organisationnelles sur les appareils mobiles, tant pour les employés que pour les clients.
Aux États-Unis (Californie), la loi californienne sur la protection de la vie privée des consommateurs (CCPA) réglemente la confidentialité et la protection des données des consommateurs. Elle confère aux résidents californiens des droits légaux sur leurs données personnelles ; elle exige des organisations, y compris des déployeurs d’EMM, qu’elles offrent transparence, accès et options de suppression pour les données recueillies via des appareils mobiles.
Paysage concurrentiel
Le marché de la gestion de la mobilité d’entreprise est très concurrentiel et réunit un grand nombre de fournisseurs mondiaux et régionaux, qui proposent aux clients une variété de solutions. Les fournisseurs se font concurrence en proposant des capacités avancées de gestion unifiée des points de terminaison, une sécurité des données renforcée et la prise en charge de divers systèmes d’exploitation et types d’appareils. Le marché se caractérise également par l’évolution constante des technologies, telles que l’intégration avec les plateformes cloud, les plateformes d’analyse reposant sur l’IA et la gestion des appareils IoT.
Les fournisseurs se différencient par leur évolutivité, leurs processus de déploiement, leur conformité et leurs solutions spécifiques à certains secteurs. Les entreprises nouent aussi des partenariats et procèdent à des acquisitions pour renforcer leurs gammes de produits et conquérir de nouveaux marchés. Le rythme de l’innovation et la nécessité de relever les défis en constante évolution de la mobilité d’entreprise demeurent essentiels pour rester compétitif.
En février 2026, Ericsson et Microsoft ont conclu une collaboration axée sur la gestion d’ordinateurs portables 5G pour Windows 11. Elle associe la technologie de cœur de réseau 5G d’Ericsson à Microsoft Intune, ce qui permet aux entreprises de gérer à distance les ordinateurs portables et d’offrir une connexion sécurisée à leur personnel mobile.
Principales entreprises du marché de la gestion de la mobilité d’entreprise
En décembre 2023, Honeywell a noué un partenariat avec SOTI afin de fournir des solutions haut de gamme de sécurité et de gestion à distance pour plus d’un million d’appareils mobiles industriels Honeywell. Ce partenariat permet aux entreprises de surveiller, de mettre à jour et de gérer ces appareils en temps réel, ce qui améliore l’efficacité et la sécurité des opérations dans les secteurs de la logistique, de l’entreposage et de la fabrication.
Questions fréquemment posées
Quelle est la croissance projetée du marché mondial de la gestion de la mobilité d’entreprise (EMM) ?
Quels facteurs motivent l’adoption de solutions de gestion de la mobilité d’entreprise ?
Quels sont les enjeux majeurs du marché de la gestion de la mobilité d’entreprise ?
Quels sont les principaux acteurs opérant sur le marché mondial de la gestion de la mobilité d’entreprise ?
Quelles tendances technologiques façonnent le secteur de la gestion de la mobilité d’entreprise ?
Quelles régions sont en tête de l’adoption de l’EMM, et pourquoi ?
Quels sont les segments de services les plus demandés sur le marché EMM ?
Quels secteurs d'utilisateurs finaux sont à l'origine de la demande de solutions EMM ?
Comment ce rapport peut-il m'aider à expliquer à mes clients les avantages de la transition vers l'EMM basé sur le cloud ?
Comment ce rapport m'aide-t-il à identifier des partenaires potentiels et à comprendre le paysage concurrentiel ?
Comment ce rapport peut-il m'aider à évaluer la croissance du marché et à quantifier les opportunités d'investissement dans des régions spécifiques ?
Aswathi possède une expertise multidomaine, traduisant les tendances du marché et la veille concurrentielle en informations décisionnelles. Son travail aide les clients à interpréter l’évolution des conditions du marché et à identifier les opportunités de croissance. Elle apporte une approche ciblée et éclairée à l’exécution de la recherche. Elle traduit ces résultats en plans d’action clairs et hiérarchisés qui correspondent aux capacités du client. Ses recherches incluent souvent la modélisation de scénarios pour tester des stratégies de croissance dans diverses conditions économiques. Elle maintient un processus de validation rigoureux, recoupant les sources primaires et secondaires pour garantir la fiabilité. Les clients apprécient sa capacité à synthétiser des données bruitées dans des résumés concis qui alimentent les discussions au niveau du conseil d'administration. Sa vision sectorielle, combinée à une approche pragmatique de l'exécution, fournit systématiquement des recommandations à fort impact et commercialement solides. Ses cadres de recherche structurés mais flexibles s'adaptent aux délais des clients sans compromettre la profondeur. Elle est connue pour transformer des compromis complexes en positions simples et défendables qui facilitent une prise de décision en toute confiance.
Habi est un leader chevronné en recherche et en conseil doté d'une expérience reconnue dans l'accompagnement de clients sur des initiatives stratégiques de croissance et de transformation sur les marchés mondiaux. Il a dirigé des équipes de recherche très performantes qui fournissent des informations exploitables sur l'expansion du marché, les stratégies de fusions et acquisitions, l'évaluation des opportunités, le développement de nouvelles affaires et les lancements de produits. Son portefeuille de projets couvre de grands producteurs pétrochimiques, des fabricants d'appareils électroniques, des sociétés de lubrifiants et d'autres entreprises de premier plan dans divers secteurs industriels et de consommation. Il dirige actuellement le département de recherche chez Kings Research, où il est chargé d'établir le programme de recherche, d'encadrer les analystes et de garantir que les livrables soient prêts pour le client et soutiennent la prise de décision de la direction. Fort d'une vaste expérience en matière d'intelligence de marché, de recherche stratégique et de conseil, Habi apporte une solide compréhension de l'évolution de la dynamique de l'industrie, des paysages concurrentiels, des opportunités émergentes et des défis de croissance des entreprises. Son expertise comprend le développement de cadres de recherche, la traduction de données de marché complexes en recommandations stratégiques exploitables et la collaboration étroite avec des parties prenantes de haut niveau pour répondre à des questions commerciales critiques. Il a également contribué au renforcement des capacités de recherche, au renforcement des méthodologies analytiques et à la promotion d’une culture de qualité et de prise de décision éclairée au sein des équipes de recherche. Son exposition intersectorielle lui permet de relier les tendances du marché aux implications commerciales plus larges et de fournir des perspectives qui aident les organisations à identifier les opportunités, à atténuer les risques et à prendre des décisions stratégiques éclairées.