Taille, part, croissance et analyse sectorielle du marché des circuits intégrés photoniques, par composant (lasers, modulateurs, détecteurs, autres), par plateforme de matériaux (phosphure d'indium (InP), photonique sur silicium, autres), par technologie d'intégration (intégration hybride, intégration monolithique), par industrie utilisatrice finale et analyse régionale, 2026-2033
Aperçu du marché des circuits intégrés photoniques
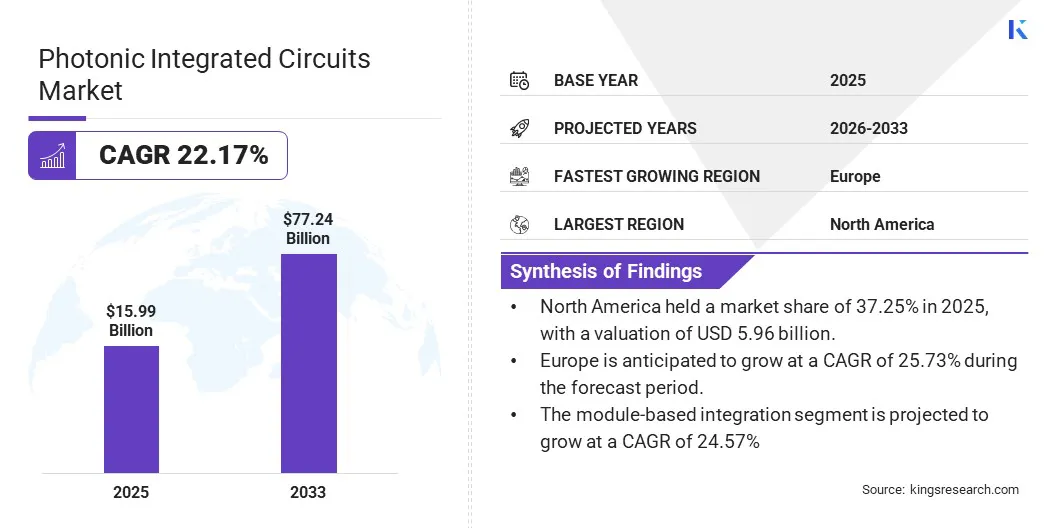
Selon Kings Research, la taille du marché mondial des circuits intégrés photoniques (PIC) était évaluée à USD 15.99 billion en 2025 et devrait atteindre USD 77.24 billion d'ici 2033, avec un TCAC de 22.17% sur la période de prévision.
La demande croissante de transmission de données à haut débit, portée par le cloud computing, le streaming vidéo, les charges de travail IA et les applications IoT, stimule l'adoption des PIC dans les centres de données et les réseaux de télécommunications. Les PIC permettent des solutions de communication plus rapides et moins énergivores, essentielles pour étendre l'infrastructure numérique et prendre en charge des charges de travail avancées. Les investissements en recherche et développement s'intensifient, alimentant à leur tour l'innovation dans les technologies photoniques programmables et évolutives.
Parmi les principales entreprises actives sur le marché des circuits intégrés photoniques figurent LIGENTEC SA, Lumentum Operations LLC, VLC Photonics, Bright Photonics B.V., Intel Corporation, SCINTIL Photonics, AEPONYX Inc., Sicoya GmbH, Broadcom, Rockley Photonics, Freedom Photonics LLC, iPronics, SMART Photonics et GlobalFoundries.
Les centres de données et les opérateurs de télécommunications se tournent de plus en plus vers les PIC pour faire face à l'explosion du trafic de données, en tirant parti de leur bande passante supérieure, de leur latence réduite et de leur faible consommation énergétique par rapport aux solutions électroniques traditionnelles. Cette transition permet de répondre à la croissance exponentielle des usages numériques tout en soutenant les objectifs de durabilité, grâce à une réduction significative des besoins énergétiques de l'infrastructure de communication.
Points saillants du marché
La taille du marché des circuits intégrés photoniques était évaluée à USD 15.99 billion en 2025.
Le marché devrait croître à un TCAC de 22.17% de 2026 à 2033.
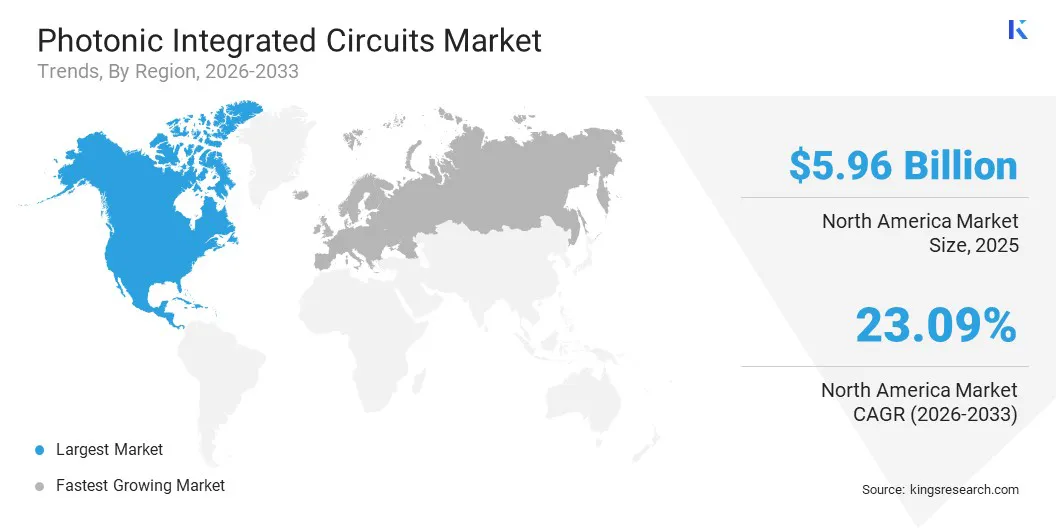
L'Amérique du Nord détenait une part de marché de 37.25% en 2025.
Le segment des lasers a généré USD 3.99 billion de revenus en 2025.
Le segment du phosphure d'indium (InP) devrait atteindre USD 38.03 billion d'ici 2033.
Le segment de l'intégration basée sur les modules devrait croître à un TCAC de 24.57%
Le segment des télécommunications détenait une part de marché de 42.15% en 2025.
L'Europe devrait croître à un TCAC de 25.73% au cours de la période de prévision.
Facteur de croissance du marché
La forte consommation des centres de données stimule les PIC
Face à la consommation énergétique croissante des centres de données traditionnels, les circuits intégrés photoniques s'imposent comme une alternative nettement plus sobre en énergie. L'Agence internationale de l'énergie (AIE) estime que les centres de données dans le monde ont consommé environ 300-380 térawattheures (TWh) d'électricité en 2023. L'explosion des volumes de données à l'échelle mondiale met sous pression les systèmes électroniques traditionnels, notamment en matière de dissipation thermique et de consommation d'énergie. Les PIC transportent les signaux par la lumière, ce qui génère moins de chaleur et réduit la consommation énergétique, contournant ainsi ces contraintes. Leur déploiement dans les centres de données hyperscale et les environnements HPC devrait donc s'accélérer, afin de répondre aux objectifs d'efficacité opérationnelle et de durabilité.
Défi du marché
Coûts élevés liés à la fabrication complexe
La complexité des procédés de fabrication des circuits intégrés photoniques constitue un frein majeur pour le marché. La production des PIC est à la fois longue et techniquement exigeante : elle requiert un alignement précis de nombreux composants photoniques lasers, modulateurs, détecteurs sur une seule puce. Cette complexité se traduit fréquemment par des taux de défauts élevés et des rendements faibles, ce qui alourdit les coûts de production.
Pour y remédier, les fabricants adoptent des technologies de fabrication avancées, notamment des systèmes automatisés d'alignement et de collage, afin d'améliorer la précision et les rendements. La standardisation des conceptions modulaires favorise une plus grande intégration et une meilleure flexibilité. Par ailleurs, l'optimisation de la conception assistée par l'IA, conjuguée à l'amélioration des méthodologies d'emballage et de test, contribue à rationaliser le processus de fabrication et à réduire les coûts globaux, rendant ainsi les PIC accessibles à un éventail d'applications plus large.
Tendance du marché
Progrès de l'automatisation de la conception en photonique
Les outils d'automatisation de la conception pour le marché des circuits intégrés photoniques connaissent des avancées significatives qui rationalisent le développement. Les plateformes actuelles intègrent simulation, mise en page et vérification au sein d'un flux de travail unifié, permettant des cycles de conception plus courts et plus fiables. S'appuyant sur des modèles prédictifs et des données réelles, ces outils réduisent les erreurs de conception et accélèrent le prototypage. L'automatisation accrue améliore l'évolutivité, réduit le délai de mise sur le marché et ouvre la voie à la fabrication de dispositifs photoniques toujours plus complexes et performants.
En mars 2025, Keysight Technologies a lancé Photonic Designer, une plateforme logicielle complète d'automatisation de la conception photonique (PDA) qui s'appuie sur une simulation avancée basée sur la physique pour améliorer les performances des PIC. Cette solution propose un environnement intégré et axé sur la précision, du concept à la fabrication, afin de remédier aux problèmes liés aux flux de travail fragmentés et aux simulations incohérentes.
Aperçu du rapport sur le marché des circuits intégrés photoniques
Segmentation
Détails
Par composant
Lasers, modulateurs, détecteurs, multiplexeurs/démultiplexeurs, amplificateurs optiques, autres
Par plateforme de matériaux
Phosphure d'indium (InP), photonique sur silicium, niobate de lithium, arséniure de gallium (GaAs), autres
Par technologie d'intégration
Intégration hybride, intégration monolithique, intégration basée sur les modules
Par industrie utilisatrice finale
Télécommunications, centres de données, santé et sciences de la vie, industriel, défense et aérospatial, autres
Par région
North America : U.S., Canada, Mexique
Europe : France, Royaume-Uni, Espagne, Allemagne, Italie, Russie, reste de l'Europe
Asia-Pacific : Chine, Japon, Inde, Australie, ASEAN, Corée du Sud, reste de l'Asie-Pacifique
Moyen-Orient et Afrique : Turquie, É.A.U., Arabie saoudite, Afrique du Sud, reste du Moyen-Orient et de l'Afrique
Amérique du Sud et centrale : Brésil, Argentine, reste de l'Amérique du Sud
Segmentation du marché
Par composant (lasers, modulateurs, détecteurs, multiplexeurs/démultiplexeurs et amplificateurs optiques, autres) : le segment des lasers a généré USD 3.99 billion en 2025, porté par son rôle central dans la génération et la transmission de signaux optiques à haut débit, une fonction indispensable pour les centres de données et les réseaux de télécommunications.
Par plateforme de matériaux (phosphure d'indium (InP), photonique sur silicium, niobate de lithium et arséniure de gallium (GaAs)) : le segment du phosphure d'indium (InP) représentait 42.01% du marché en 2025, grâce aux performances supérieures de ce matériau dans les applications à haute fréquence et à haute puissance, qui en font un choix de référence pour les solutions de télécommunications et de centres de données.
Par technologie d'intégration (intégration hybride, intégration monolithique, intégration basée sur les modules) : le segment de l'intégration hybride devrait atteindre USD 38.02 billion d'ici 2033, grâce à sa capacité à combiner les meilleures caractéristiques de différents matériaux et composants, offrant ainsi des fonctionnalités et une évolutivité accrues.
Par industrie utilisatrice finale (télécommunications, centres de données, santé et sciences de la vie, industriel, défense et aérospatial, autres) : le segment des télécommunications détenait une part de marché de 42.15% en 2025, porté par le besoin croissant d'une infrastructure réseau plus rapide et plus fiable, dans le contexte du déploiement de la 5G et de la progression continue des usages Internet à l'échelle mondiale.
Analyse régionale du marché des circuits intégrés photoniques
Sur le plan géographique, le marché mondial est segmenté en North America, Europe, Asia Pacific, Middle East & Africa et Latin America.
L'Amérique du Nord représentait environ 37.25% du marché des circuits intégrés photoniques en 2025, pour une valorisation de USD 5.96 billion. Cette position dominante s'explique par un dynamisme croissant dans le domaine des réseaux optiques et par un écosystème solide d'entreprises de premier plan engagées dans l'avancement de l'intégration photonique.
Pour répondre à la forte demande de transmission de données à haut débit émanant des centres de données alimentés par l'IA, les acteurs majeurs de la région accélèrent le développement de leurs produits. Les technologies de communication optique bénéficient par ailleurs d'acquisitions stratégiques dans les secteurs des centres de données et des réseaux optiques, qui permettent aux entreprises de s'adapter rapidement à l'évolution de leurs besoins en réseau et en énergie.
Cet environnement collaboratif, animé par une R&D de pointe dans l'infrastructure de données de nouvelle génération, permet à l'Amérique du Nord de faire évoluer les technologies photoniques vers des usages commerciaux et d'entreprise.
En février 2025, Nokia a acquis Infinera Corporation, un fournisseur américain de solutions de réseau optique. Cette acquisition s'appuie sur les capacités d'innovation des deux organisations, renforcées par Nokia Bell Labs, pour accélérer le développement de produits et mieux répondre aux besoins évolutifs des centres de données compatibles avec l'IA.
Le marché européen des circuits intégrés photoniques devrait afficher un TCAC soutenu de 25.73% sur la période de prévision. Cette croissance repose sur une forte dynamique d'innovation et sur des investissements dans les technologies optiques reconfigurables. Des startups européennes lèvent des fonds significatifs pour étoffer leurs équipes et développer des produits de nouvelle génération, en réponse à la demande croissante des centres de données alimentés par l'IA.
La région connaît par ailleurs une adoption rapide de technologies permettant une communication à haut débit et économe en énergie au sein d'architectures réseau flexibles et évolutives, ce qui soutient davantage l'expansion du marché.
En janvier 2025, iPronics, une startup espagnole issue de l'Université technique de Valence, a levé USD 20.7 million pour accélérer le déploiement de son moteur de mise en réseau optique défini par logiciel (ONE) dans les centres de données. iPronics ONE répond au besoin de communication reconfigurable, à haut débit et économe en énergie en permettant une adaptation de topologie à la volée.
Cadres réglementaires
Au Royaume-Uni, le Department for Science, Innovation and Technology (DSIT) est responsable des politiques et initiatives relatives au développement et à la fabrication de puces.
En Chine, le Ministry of Industry and Information Technology (MIIT) est l'autorité de régulation chargée de superviser le développement et la production des PIC, et définit à ce titre les politiques, normes et réglementations applicables à l'industrie.
En Inde, le Ministry of Electronics and Information Technology (MeitY) réglemente le secteur de l'électronique et des technologies de l'information, y compris les circuits intégrés photoniques, et est chargé d'élaborer et de mettre en œuvre les politiques relatives aux puces photoniques dans le pays.
Paysage concurrentiel
Les principaux acteurs du marché des circuits intégrés photoniques recourent à des technologies de simulation avancées pour accélérer leurs processus de conception et de développement, en s'appuyant sur des plateformes de calcul haute performance basées sur le cloud. Ces outils puissants permettent de concevoir des puces plus rapidement et avec moins d'erreurs. Les entreprises peuvent ainsi tirer parti d'une infrastructure cloud évolutive pour itérer leurs conceptions avec davantage de rapidité et de précision, ce qui leur confère un avantage concurrentiel sur un marché en constante évolution.
En septembre 2024,Ansys, TSMC et Microsoft ont collaboré pour accélérer les simulations de circuits intégrés photoniques en silicium à l'aide des machines virtuelles Microsoft Azure NC A100v4-series. En s'appuyant sur les GPU Nvidia A100 de la plateforme cloud Azure, Ansys a multiplié par plus de 10 la vitesse de sa simulation photonique Lumerical FDTD, permettant une optimisation plus rapide de conceptions de puces complexes.
Principales entreprises du marché des circuits intégrés photoniques
LIGENTEC SA
Lumentum Operations LLC
VLC Photonics
Bright Photonics B.V
Intel Corporation
SCINTIL Photonics
AEPONYX Inc
Sicoya GmbH
Broadcom
Rockley Photonics
Freedom Photonics LLC
iPronics
SMART Photonics
GlobalFoundries
Développements récents
En mars 2025, Teradyne a signé un accord en vue d'acquérir Quantifi Photonics, un fournisseur néo-zélandais de solutions de test pour la fabrication à grand volume de PIC, d'optique co-packagée et d'optique enfichable. Cette acquisition vise à renforcer les capacités de Teradyne dans la fourniture de solutions de test évolutives et rentables pour le marché en pleine expansion du calcul haute performance.
En janvier 2024, Infleqtion a acquis deux entreprises spécialisées dans la photonique sur silicium intégrée, SiNoptiq Inc. et Morton Photonics Inc., afin d'accélérer l'intégration à l'échelle de la puce des lasers ainsi que des systèmes photoniques et atomiques indispensables à la commercialisation des technologies quantiques. Ces acquisitions renforcent la capacité d'Infleqtion à industrialiser sa fabrication et à consolider la chaîne d'approvisionnement quantique, notamment aux U.S.
Questions fréquemment posées
Quel est le TCAC prévu pour le marché des circuits intégrés photoniques au cours de la période de prévision ?
Quelle était la taille de l'industrie en 2025 ?
Quels sont les principaux facteurs qui stimulent le marché ?
Qui sont les principaux acteurs du marché ?
Quelle est la région à la croissance la plus rapide du marché au cours de la période de prévision ?
Quel segment devrait détenir la plus grande part du marché en 2033 ?
Aswathi possède une expertise multidomaine, traduisant les tendances du marché et la veille concurrentielle en informations décisionnelles. Son travail aide les clients à interpréter l’évolution des conditions du marché et à identifier les opportunités de croissance. Elle apporte une approche ciblée et éclairée à l’exécution de la recherche. Elle traduit ces résultats en plans d’action clairs et hiérarchisés qui correspondent aux capacités du client. Ses recherches incluent souvent la modélisation de scénarios pour tester des stratégies de croissance dans diverses conditions économiques. Elle maintient un processus de validation rigoureux, recoupant les sources primaires et secondaires pour garantir la fiabilité. Les clients apprécient sa capacité à synthétiser des données bruitées dans des résumés concis qui alimentent les discussions au niveau du conseil d'administration. Sa vision sectorielle, combinée à une approche pragmatique de l'exécution, fournit systématiquement des recommandations à fort impact et commercialement solides. Ses cadres de recherche structurés mais flexibles s'adaptent aux délais des clients sans compromettre la profondeur. Elle est connue pour transformer des compromis complexes en positions simples et défendables qui facilitent une prise de décision en toute confiance.
Habi est un leader chevronné en recherche et en conseil doté d'une expérience reconnue dans l'accompagnement de clients sur des initiatives stratégiques de croissance et de transformation sur les marchés mondiaux. Il a dirigé des équipes de recherche très performantes qui fournissent des informations exploitables sur l'expansion du marché, les stratégies de fusions et acquisitions, l'évaluation des opportunités, le développement de nouvelles affaires et les lancements de produits. Son portefeuille de projets couvre de grands producteurs pétrochimiques, des fabricants d'appareils électroniques, des sociétés de lubrifiants et d'autres entreprises de premier plan dans divers secteurs industriels et de consommation. Il dirige actuellement le département de recherche chez Kings Research, où il est chargé d'établir le programme de recherche, d'encadrer les analystes et de garantir que les livrables soient prêts pour le client et soutiennent la prise de décision de la direction. Fort d'une vaste expérience en matière d'intelligence de marché, de recherche stratégique et de conseil, Habi apporte une solide compréhension de l'évolution de la dynamique de l'industrie, des paysages concurrentiels, des opportunités émergentes et des défis de croissance des entreprises. Son expertise comprend le développement de cadres de recherche, la traduction de données de marché complexes en recommandations stratégiques exploitables et la collaboration étroite avec des parties prenantes de haut niveau pour répondre à des questions commerciales critiques. Il a également contribué au renforcement des capacités de recherche, au renforcement des méthodologies analytiques et à la promotion d’une culture de qualité et de prise de décision éclairée au sein des équipes de recherche. Son exposition intersectorielle lui permet de relier les tendances du marché aux implications commerciales plus larges et de fournir des perspectives qui aident les organisations à identifier les opportunités, à atténuer les risques et à prendre des décisions stratégiques éclairées.