Taille, Part, Croissance et Analyse Sectorielle du Marché du Traitement de l'Acromégalie, par Classe de Médicaments [Analogues de la Somatostatine (SSA), Antagonistes des Récepteurs de l'Hormone de Croissance (GHRA), Agonistes Dopaminergiques, Autres], par Voie d'Administration [Injectable (Intramusculaire et Sous-cutanée) et Orale], par Canal de Distribution (Pharmacies Hospitalières, Pharmacies de Détail, Pharmacies en Ligne), et Analyse Régionale, 2026-2033
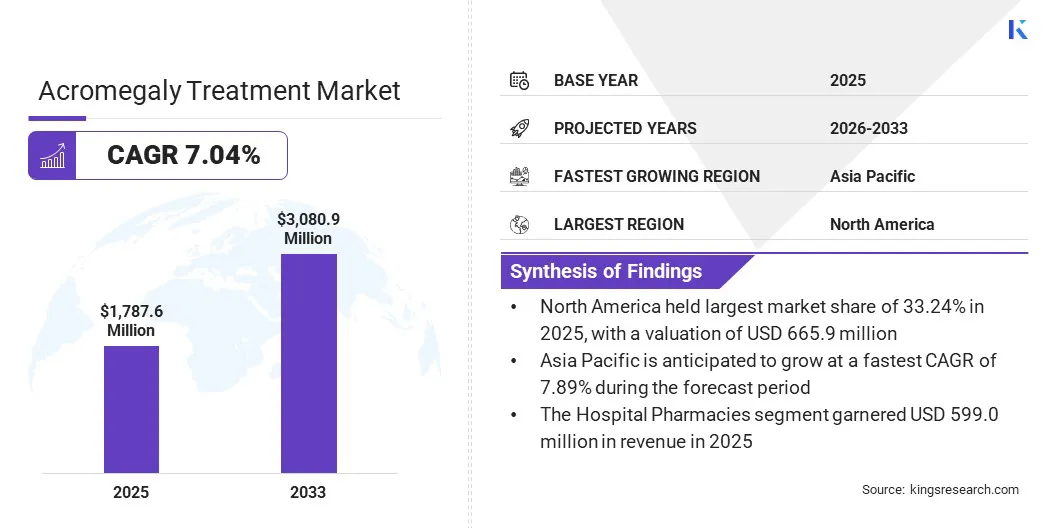
Selon Kings Research, le marché mondial du traitement de l'acromégalie était estimé à 1 787,6 millions USD en 2025 et devrait progresser à un taux de croissance annuel composé (TCAC) de 7,04 % pour atteindre 3 080,9 millions USD d'ici 2033. La meilleure reconnaissance des symptômes de l'acromégalie et la sensibilisation accrue des professionnels de santé permettent de diagnostiquer un nombre croissant de cas, ce qui soutient la demande de thérapies efficaces.
Le marché du traitement de l'acromégalie regroupe plusieurs acteurs majeurs, parmi lesquels Sun Pharmaceutical Industries Ltd., Chiesi Group, Peptron, Wockhardt, Pfizer Inc., ADVANZ PHARMA, Amryt Pharma plc (Chiesi Farmaceutici), Cipla, Ipsen Pharma, Viatris Inc., Zydus Pharmaceuticals, Inc., Teva Pharmaceutical Industries Ltd., Recordati Rare Diseases, Crinetics Pharmaceuticals, Inc., et Xeris Pharmaceuticals, Inc.
Le marché est en pleine mutation, porté par une sensibilisation accrue et des progrès du diagnostic, notamment dans les régions en développement où l'accès aux soins médicaux s'étend. Cette progression du nombre de patients diagnostiqués ouvre des perspectives importantes pour les entreprises pharmaceutiques et accélère l'adoption de thérapies spécialisées et innovantes.
La sensibilisation croissante et l'amélioration de l'accès aux soins de santé devraient contribuer de manière significative à la croissance du marché au cours de la période de prévision. À titre d'exemple, en mars 2024, Chiesi Global Rare Diseases a lancé la campagne « Rethink Acromegaly » afin de sensibiliser patients, aidants et professionnels de santé, et de leur fournir des ressources adaptées. Cette initiative vise à favoriser un diagnostic plus précoce et une meilleure prise en charge de la maladie, élargissant ainsi progressivement la population de patients traités.
Points Clés du Marché
Le marché mondial du traitement de l'acromégalie était évalué à 1 787,6 millions USD en 2025.
La taille du marché devrait croître à un TCAC de 7,04 % au cours de la période 2026-2033 et devrait atteindre 3 080,9 millions USD d'ici 2033.
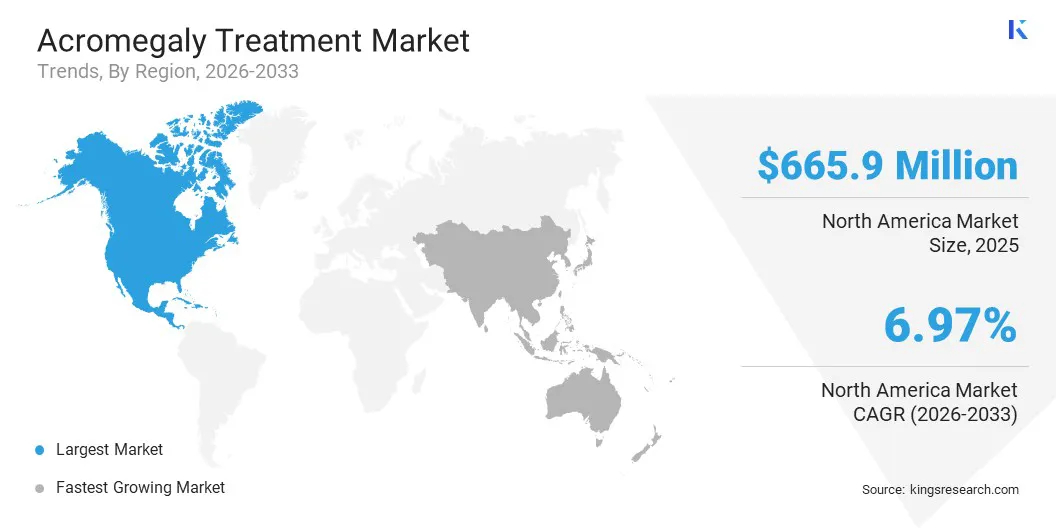
L'Amérique du Nord détenait la plus grande part du marché avec 37,25 % en 2025, pour une valeur de 665,9 millions USD.
Le segment des analogues de la somatostatine (SSA) représentait une part de marché de 33,51 % en 2025, générant un chiffre d'affaires de 599,0 millions USD.
Le segment des pharmacies hospitalières devrait générer 1 150,5 millions USD du chiffre d'affaires total d'ici 2033, enregistrant un TCAC de 37,34 %.
L'Asie-Pacifique devrait afficher la croissance la plus rapide, avec un TCAC de 7,89 % sur la période de prévision (2026-2033).
Comment la sensibilisation clinique croissante et l'amélioration des capacités de diagnostic stimulent-elles la croissance du marché ?
Bien que rare, l'acromégalie est diagnostiquée plus fréquemment grâce à une sensibilisation clinique accrue et à des méthodes de diagnostic perfectionnées. La maladie touche 3 à 14 personnes sur 100 000 dans le monde, selon le National Institute of Diabetes and Digestive and Kidney Diseases (NIDDK). Les recommandations de la Mayo Clinic et de l'Endocrine Society viennent renforcer ce socle de connaissances cliniques.
La sensibilisation croissante des professionnels de santé et du grand public favorise la détection précoce de la maladie, ce qui stimule en retour la demande de traitements spécialisés et ciblés. La croissance du marché est également portée par les avancées continues des techniques de diagnostic — notamment l'imagerie IRM hypophysaire haute résolution et les dosages sanguins standardisés du facteur de croissance analogue à l'insuline 1 (IGF-1) —, qui améliorent la précision et la rapidité du diagnostic clinique.
En septembre 2025, la Food and Drug Administration américaine a approuvé PALSONIFY (paltusotine), premier agoniste oral quotidien des récepteurs de la somatostatine de type 2 destiné aux patients adultes atteints d'acromégalie, offrant ainsi une alternative majeure aux thérapies injectables traditionnelles.
Comment les défis liés à la gestion des traitements à long terme et aux injections parentérales fréquentes freinent-ils l'expansion du marché mondial du traitement de l'acromégalie ?
La prise en charge au long cours de l'acromégalie est particulièrement complexe : elle exige une surveillance biochimique continue, des injections parentérales fréquentes et des ajustements réguliers de la posologie. Ces contraintes constituent l'un des principaux freins du marché, pesant à la fois sur l'observance des patients et sur l'organisation des systèmes de santé.
Des innovations telles que les thérapies orales à prise quotidienne apportent une réponse prometteuse en s'affranchissant des injections retard fréquentes, en améliorant l'observance thérapeutique et en allégeant la charge logistique inhérente à la gestion des maladies chroniques.
Comment les progrès des formulations orales et des nouveaux systèmes d'administration de médicaments influencent-ils positivement le marché mondial du traitement de l'acromégalie ?
Le marché du traitement de l'acromégalie s'oriente résolument vers des thérapies plus innovantes et moins invasives, en réponse à une demande croissante pour des schémas thérapeutiques qui allègent le quotidien des patients atteints d'une maladie chronique. Ces derniers plébiscitent de plus en plus des voies d'administration pratiques, telles que les formulations orales, au détriment des injections intramusculaires profondes mensuelles et des visites répétées en clinique.
Cette évolution vers une innovation centrée sur le patient vise à améliorer l'observance à long terme et la qualité de vie globale. En juillet 2026, la FDA américaine a accepté la nouvelle demande de médicament (NDA) resoumise par Camurus pour CAM2029 (dépôt sous-cutané d'octréotide / Oczyesa) pour le traitement de l'acromégalie, avec une date d'action cible PDUFA fixée au 18 décembre 2026. CAM2029 est une formulation de dépôt sous-cutané en auto-injecteur prérempli que les patients peuvent s'administrer eux-mêmes, ce qui est susceptible de réduire le recours aux injections en clinique et de faciliter la prise en charge au long cours.
Aperçu du Rapport sur le Marché du Traitement de l'Acromégalie
Segmentation
Détails
Par Classe de Médicaments
Analogues de la Somatostatine (Octréotide, Lanréotide, Pasiréotide), Antagonistes des Récepteurs de l'Hormone de Croissance (GHRA : Pegvisomant), Agonistes Dopaminergiques (Cabergoline, Bromocriptine), Autres / Nouvelles Thérapies en Pipeline
Par Voie d'Administration
Injectable (Intramusculaire, Sous-cutanée), Orale
Par Canal de Distribution
Pharmacies Hospitalières, Pharmacies de Détail, Pharmacies en Ligne
Par Région
North America : U.S., Canada, Mexique
Europe : France, Royaume-Uni, Espagne, Allemagne, Italie, Russie, Reste de l'Europe
Asia-Pacific : Chine, Japon, Inde, Australie, ASEAN, Corée du Sud, Reste de l'Asie-Pacifique
Moyen-Orient et Afrique : Turquie, E.A.U., Arabie Saoudite, Afrique du Sud, Reste du Moyen-Orient et Afrique
Amérique du Sud et Centrale : Brésil, Argentine, Reste de l'Amérique du Sud et Centrale
Segmentation du Marché
Par Classe de Médicaments [Analogues de la Somatostatine (SSA), Antagonistes des Récepteurs de l'Hormone de Croissance (GHRA), Agonistes Dopaminergiques, et Autres/Nouvelles Thérapies en Pipeline] : Le segment des Analogues de la Somatostatine (SSA) représentait 33,51 % du chiffre d'affaires total du marché en 2025, soit 599,0 millions USD, grâce à leur position établie en tant que traitement médical de première intention. Les Antagonistes des Récepteurs de l'Hormone de Croissance (GHRA), portés par le pegvisomant, constituent un segment thérapeutique de deuxième ligne essentiel pour les patients présentant une réponse incomplète aux SSA, tandis que les agonistes dopaminergiques (tels que la cabergoline et la bromocriptine) offrent un accès complémentaire en association. De nouveaux candidats oraux en pipeline et des agonistes SSTR2 non peptidiques continuent d'élargir le segment « Autres ».
Par Voie d'Administration [Injectable (Intramusculaire, Sous-cutanée) et Orale] : Les formes injectables demeurent la principale source de revenus, portées par l'utilisation intensive de formulations retard à action prolongée (octréotide LAR, lanréotide retard, notamment). Toutefois, l'approbation de la paltusotine orale à prise quotidienne marque une percée significative, et la voie orale s'impose rapidement sur le marché.
Canal de Distribution [Pharmacies Hospitalières, Pharmacies de Détail et Pharmacies en Ligne] : Le segment des pharmacies hospitalières détenait une part de marché de 37,34 % en 2025 et devrait atteindre 1 150,5 millions USD d'ici 2033, en raison de leur rôle central dans la dispensation de formulations injectables spécialisées et de thérapies pour maladies rares.
Quel est le scénario du marché dans les principales régions du marché mondial du traitement de l'acromégalie ?
Sur le plan géographique, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud et Centrale.
L'Amérique du Nord représentait 37,25 % du marché du traitement de l'acromégalie en 2025, pour une valeur de 665,9 millions USD. Cette position dominante s'explique par une infrastructure de santé avancée, une forte sensibilisation à la maladie et une adoption rapide des nouvelles thérapies. La croissance régionale est par ailleurs soutenue par la présence de grands laboratoires pharmaceutiques innovants, d'importants investissements en R&D et d'une couverture de remboursement solide, qui favorisent des taux élevés de diagnostic et de traitement.
L'Asie-Pacifique devrait enregistrer la croissance la plus soutenue de toutes les régions, avec un TCAC de 7,89 % sur la période de prévision (2026–2033). Cette dynamique est portée par le développement des infrastructures de santé, la sensibilisation croissante aux maladies endocriniennes rares et l'amélioration des capacités de diagnostic dans des pays clés tels que la Chine, le Japon et l'Inde. La région bénéficie également de progrès médicaux rapides, d'un meilleur accès aux traitements, de politiques de santé favorables, d'une hausse des dépenses de santé et d'un nombre croissant de centres endocriniens spécialisés.
L'Europe occupe une place notable sur le marché du traitement de l'acromégalie, portée par des cadres de remboursement solides au sein des systèmes de santé nationaux et des taux de diagnostic réguliers en Allemagne, en France et au Royaume-Uni. L'infrastructure endocrinologique avancée de la région et l'adoption précoce des nouvelles thérapies — notamment les agonistes oraux des récepteurs de la somatostatine — continuent de soutenir une croissance stable du marché.
La région Moyen-Orient et Afrique devrait connaître une croissance régulière, tirée par l'amélioration de l'accès aux soins endocriniens spécialisés et la hausse des investissements gouvernementaux dans le diagnostic des maladies rares, en particulier dans les pays du GCC. Néanmoins, la faible sensibilisation et les lacunes de l'infrastructure de diagnostic dans certaines parties de l'Afrique continuent de freiner une pénétration plus large du marché.
L'Amérique du Sud et Centrale constitue un marché émergent pour le traitement de l'acromégalie, dont la croissance est portée par l'essor de l'accès aux soins de santé privés et la sensibilisation croissante des médecins au Brésil et en Argentine. Les investissements continus dans les capacités de diagnostic endocrinien devraient progressivement combler le déficit de diagnostic et soutenir la demande de thérapies avancées au cours de la période de prévision.
Régimes Réglementaires
Aux États-Unis, la Food and Drug Administration (FDA) encadre les traitements de l'acromégalie à travers des exigences rigoureuses en matière d'essais cliniques, d'autorisations préalables à la mise sur le marché, de désignations de médicaments orphelins et de surveillance de la sécurité après commercialisation.
Dans l'UE, les thérapies contre l'acromégalie relèvent de la compétence de l'Agence européenne des médicaments (EMA), qui applique des normes strictes en matière de sécurité, d'efficacité et de qualité dans le cadre de la procédure centralisée d'autorisation de mise sur le marché et du contrôle de la fabrication.
Paysage Concurrentiel
Les acteurs du marché du traitement de l'acromégalie concentrent leurs efforts sur le développement de nouvelles thérapies offrant une plus grande facilité d'administration et une efficacité biochimique durable. Les principaux axes de développement portent sur les formulations orales, les dépôts injectables à libération prolongée et les nouveaux agonistes des récepteurs visant à optimiser le contrôle de la maladie et le confort du patient.
Principales Entreprises du Marché du Traitement de l'Acromégalie
Sun Pharmaceutical Industries Ltd.
Chiesi Group
Peptron
Wockhardt
Pfizer Inc.
ADVANZ PHARMA
Amryt Pharma plc (Chiesi Farmaceutici)
Cipla
Ipsen Pharma
Viatris Inc.
Zydus Pharmaceuticals, Inc.
Teva Pharmaceutical Industries Ltd.
Recordati Rare Diseases
Crinetics Pharmaceuticals, Inc.
Xeris Pharmaceuticals, Inc.
Développements Récents
En juillet 2026, la FDA américaine a accepté la nouvelle demande de médicament resoumise par Camurus pour CAM2029 (injection d'octréotide à libération prolongée) dans le traitement de l'acromégalie.
En septembre 2025, la FDA américaine a accordé son approbation à PALSONIFY (paltusotine) de Crinetics Pharmaceuticals — une décision historique marquant l'avènement du premier agoniste oral quotidien des récepteurs de la somatostatine de type 2 pour les adultes atteints d'acromégalie.
En octobre 2024, Teva Pharmaceutical Industries a lancé aux États-Unis la première version générique de Sandostatin LAR Depot (acétate d'octréotide pour suspension injectable), élargissant ainsi l'accès au marché à un coût plus abordable.
Questions fréquemment posées
Quel est le TCAC prévu pour le marché du traitement de l'acromégalie au cours de la période de prévision ?
Quelle était la taille du secteur en 2025 ?
Quels sont les principaux facteurs qui animent le marché ?
Quels sont les principaux facteurs qui stimulent le marché ?
Qui sont les acteurs clés du marché ?
Quelle est la région à la croissance la plus rapide sur le marché au cours de la période de prévision ?
Sharmishtha est une analyste de recherche en herbe résolue à atteindre l’excellence dans son domaine. Elle apporte une approche méticuleuse à chaque projet, approfondissant les détails pour garantir des résultats complets et perspicaces. Passionnée par l’apprentissage continu, elle s’efforce d’améliorer son expertise et de garder une longueur d’avance dans le monde dynamique des études de marché. Au-delà du travail, Sharmishtha aime lire des livres, passer du temps de qualité avec ses amis et sa famille et participer à des activités qui favorisent son épanouissement personnel. Son souci de précision garantit qu'aucun détail critique n'est négligé et sa rigueur analytique produit systématiquement des conclusions fiables et fondées sur des preuves. La curiosité proactive de Sharmishtha la pousse à explorer les méthodologies de recherche émergentes, qu'elle applique facilement pour offrir de nouvelles perspectives sur des questions complexes du marché. Sa nature collaborative et son ouverture aux commentaires constructifs font d'elle un joueur d'équipe fiable. Elle équilibre la précision technique avec une communication claire, garantissant que ses idées sont exploitables tant pour les clients que pour les parties prenantes.
Avec de nombreuses années d'expérience en conseil sur les marchés mondiaux de la pharmacie, de la biotechnologie et de la MedTech, Minaz apporte une expertise approfondie du domaine, une clarté stratégique et une rigueur analytique à chaque engagement. Elle a dirigé plus de 130 missions de conseil couvrant l'entrée sur le marché, l'aménagement paysager concurrentiel et la priorisation de portefeuille, aidant les clients à prendre en toute confiance des décisions complexes et à enjeux élevés. Connue pour sa capacité à synthétiser les recherches primaires et secondaires en recommandations destinées aux dirigeants, Minaz a construit des modèles de prévision et des cadres de dimensionnement du marché qui ont éclairé des décisions d'investissement de plusieurs millions de dollars dans les domaines de l'oncologie, des diagnostics et des thérapies peptidiques. Au-delà de sa force analytique, Minaz est un partenaire client de confiance, traduisant des ensembles de données complexes en informations claires et exploitables pour les parties prenantes senior. Elle dirige actuellement une équipe d'analystes de recherche, favorisant l'expansion de l'entreprise et élaborant la stratégie d'engagement client.